בקצרה
- הפער המבני לפי נתוני משרד הכלכלה, מגזר העסקים הקטנים והבינוניים מקבל כ-35% בלבד מסך האשראי הבנקאי — אף שהוא מעל 90% ממספר העסקים ותורם כ-55% מהתוצר העסקי.
- המחיר עסקים קטנים ממשיכים לשלם ריביות גבוהות בהרבה מהחברות הגדולות, גם כשתחזיות בנק ישראל דיברו על צמיחה של כ-4.7% ב-2026 וריבית שיורדת לכ-3.75%.
- הריכוזיות לפי מסמך ישראלי לוועדת התחרות של ה-OECD, שני הבנקים הגדולים מחזיקים יחד כ-60%–70% מהאשראי הקמעונאי.
- מה משתנה מאגר נתוני האשראי הוקם בחוק נתוני אשראי (אפריל 2019) והורחב בחקיקה ב-2026 גם לעסקים קטנים ובינוניים.
- מה לעשות לשמור היסטוריית החזרים תקינה, להימנע מפיגורים, ולהגיע לבנק עם נתונים מסודרים על הפעילות.
לפי נתוני משרד הכלכלה, מגזר העסקים הקטנים והבינוניים בישראל מקבל כ-35% בלבד מסך האשראי הבנקאי — אף שהוא מהווה מעל 90% ממספר העסקים ותורם כ-55% מהתוצר העסקי. זה לא פער של מזל רע או של בעל עסק אחד שקיבל סירוב; זה פער מבני, והוא מסביר למה בעלת מספרה בפתח תקווה ובעל מוסך בבאר שבע מרגישים שהם מדברים עם הבנק בשפה אחרת מזו שבה מדברת חברה גדולה.
שלושה מספרים שמסבירים את מגרש המימון של העסק הקטן
כדי להבין למה קשה לקבל אשראי בתנאים טובים, כדאי להתחיל מהתמונה הרחבה. שלושת המספרים למטה לא מתארים ענף מסוים או שנה חריגה — הם מתארים את המבנה של השוק, ולכן הם רלוונטיים בין אם פתחת עוסק פטור אתמול ובין אם אתה מנהל עסק עשור.
- 90%+ ממספר העסקים בישראל הם עסקים קטנים ובינוניים — כלומר זו לא פינה בשוק, זו רוב הפעילות העסקית במדינה.
- 55% בערך מהתוצר העסקי מיוצר על ידי אותו מגזר, לפי נתוני משרד הכלכלה.
- 35% בלבד מסך האשראי הבנקאי מגיע אליו. הפער בין 55% ל-35% הוא בדיוק המקום שבו נולד מחנק האשראי.
מה זה אומר בפועל? שכשעסק קטן מבקש הלוואה, הוא מתחרה על נתח מוגבל מהעוגה, ולכן גם על תשומת הלב של הבנקאי. וזה עוד לפני שנכנסנו למחיר. עסקים קטנים ממשיכים לשלם ריביות גבוהות בהרבה מהחברות הגדולות — גם בתקופה שבה תחזיות בנק ישראל דיברו על צמיחה של כ-4.7% ב-2026 ועל ריבית שיורדת לכ-3.75%. במילים אחרות: הריבית במשק יורדת, אבל הריבית שהעסק הקטן משלם לא בהכרח יורדת באותו קצב.
ריכוזיות בנקאית ולמה אין לך כוח מיקוח
חלק גדול מהתשובה נמצא במבנה השוק הבנקאי עצמו. לפי מסמך ישראלי שהוגש לוועדת התחרות של ה-OECD, שני הבנקים הגדולים בישראל מחזיקים יחד כ-60%–70% מהאשראי הקמעונאי. כשמעט שחקנים שולטים בחלק כזה מהשוק, היכולת של עסק קטן לומר "תודה, אלך למתחרה" נחלשת מאוד — ובלי איום אמין ללכת למתחרה, אין באמת משא ומתן.
ההשלכה המעשית מוכרת לכל מי שניסה: עסק קטן מגיע לבנק שבו הוא מנהל חשבון שנים, מקבל הצעה, ולא באמת יודע אם היא סבירה. אין לו נקודת ייחוס. חברה גדולה מחזיקה מחלקת כספים שמריצה מכרז בין ארבעה גופים; עסק קטן מקבל מספר אחד ומחליט אם לחתום.
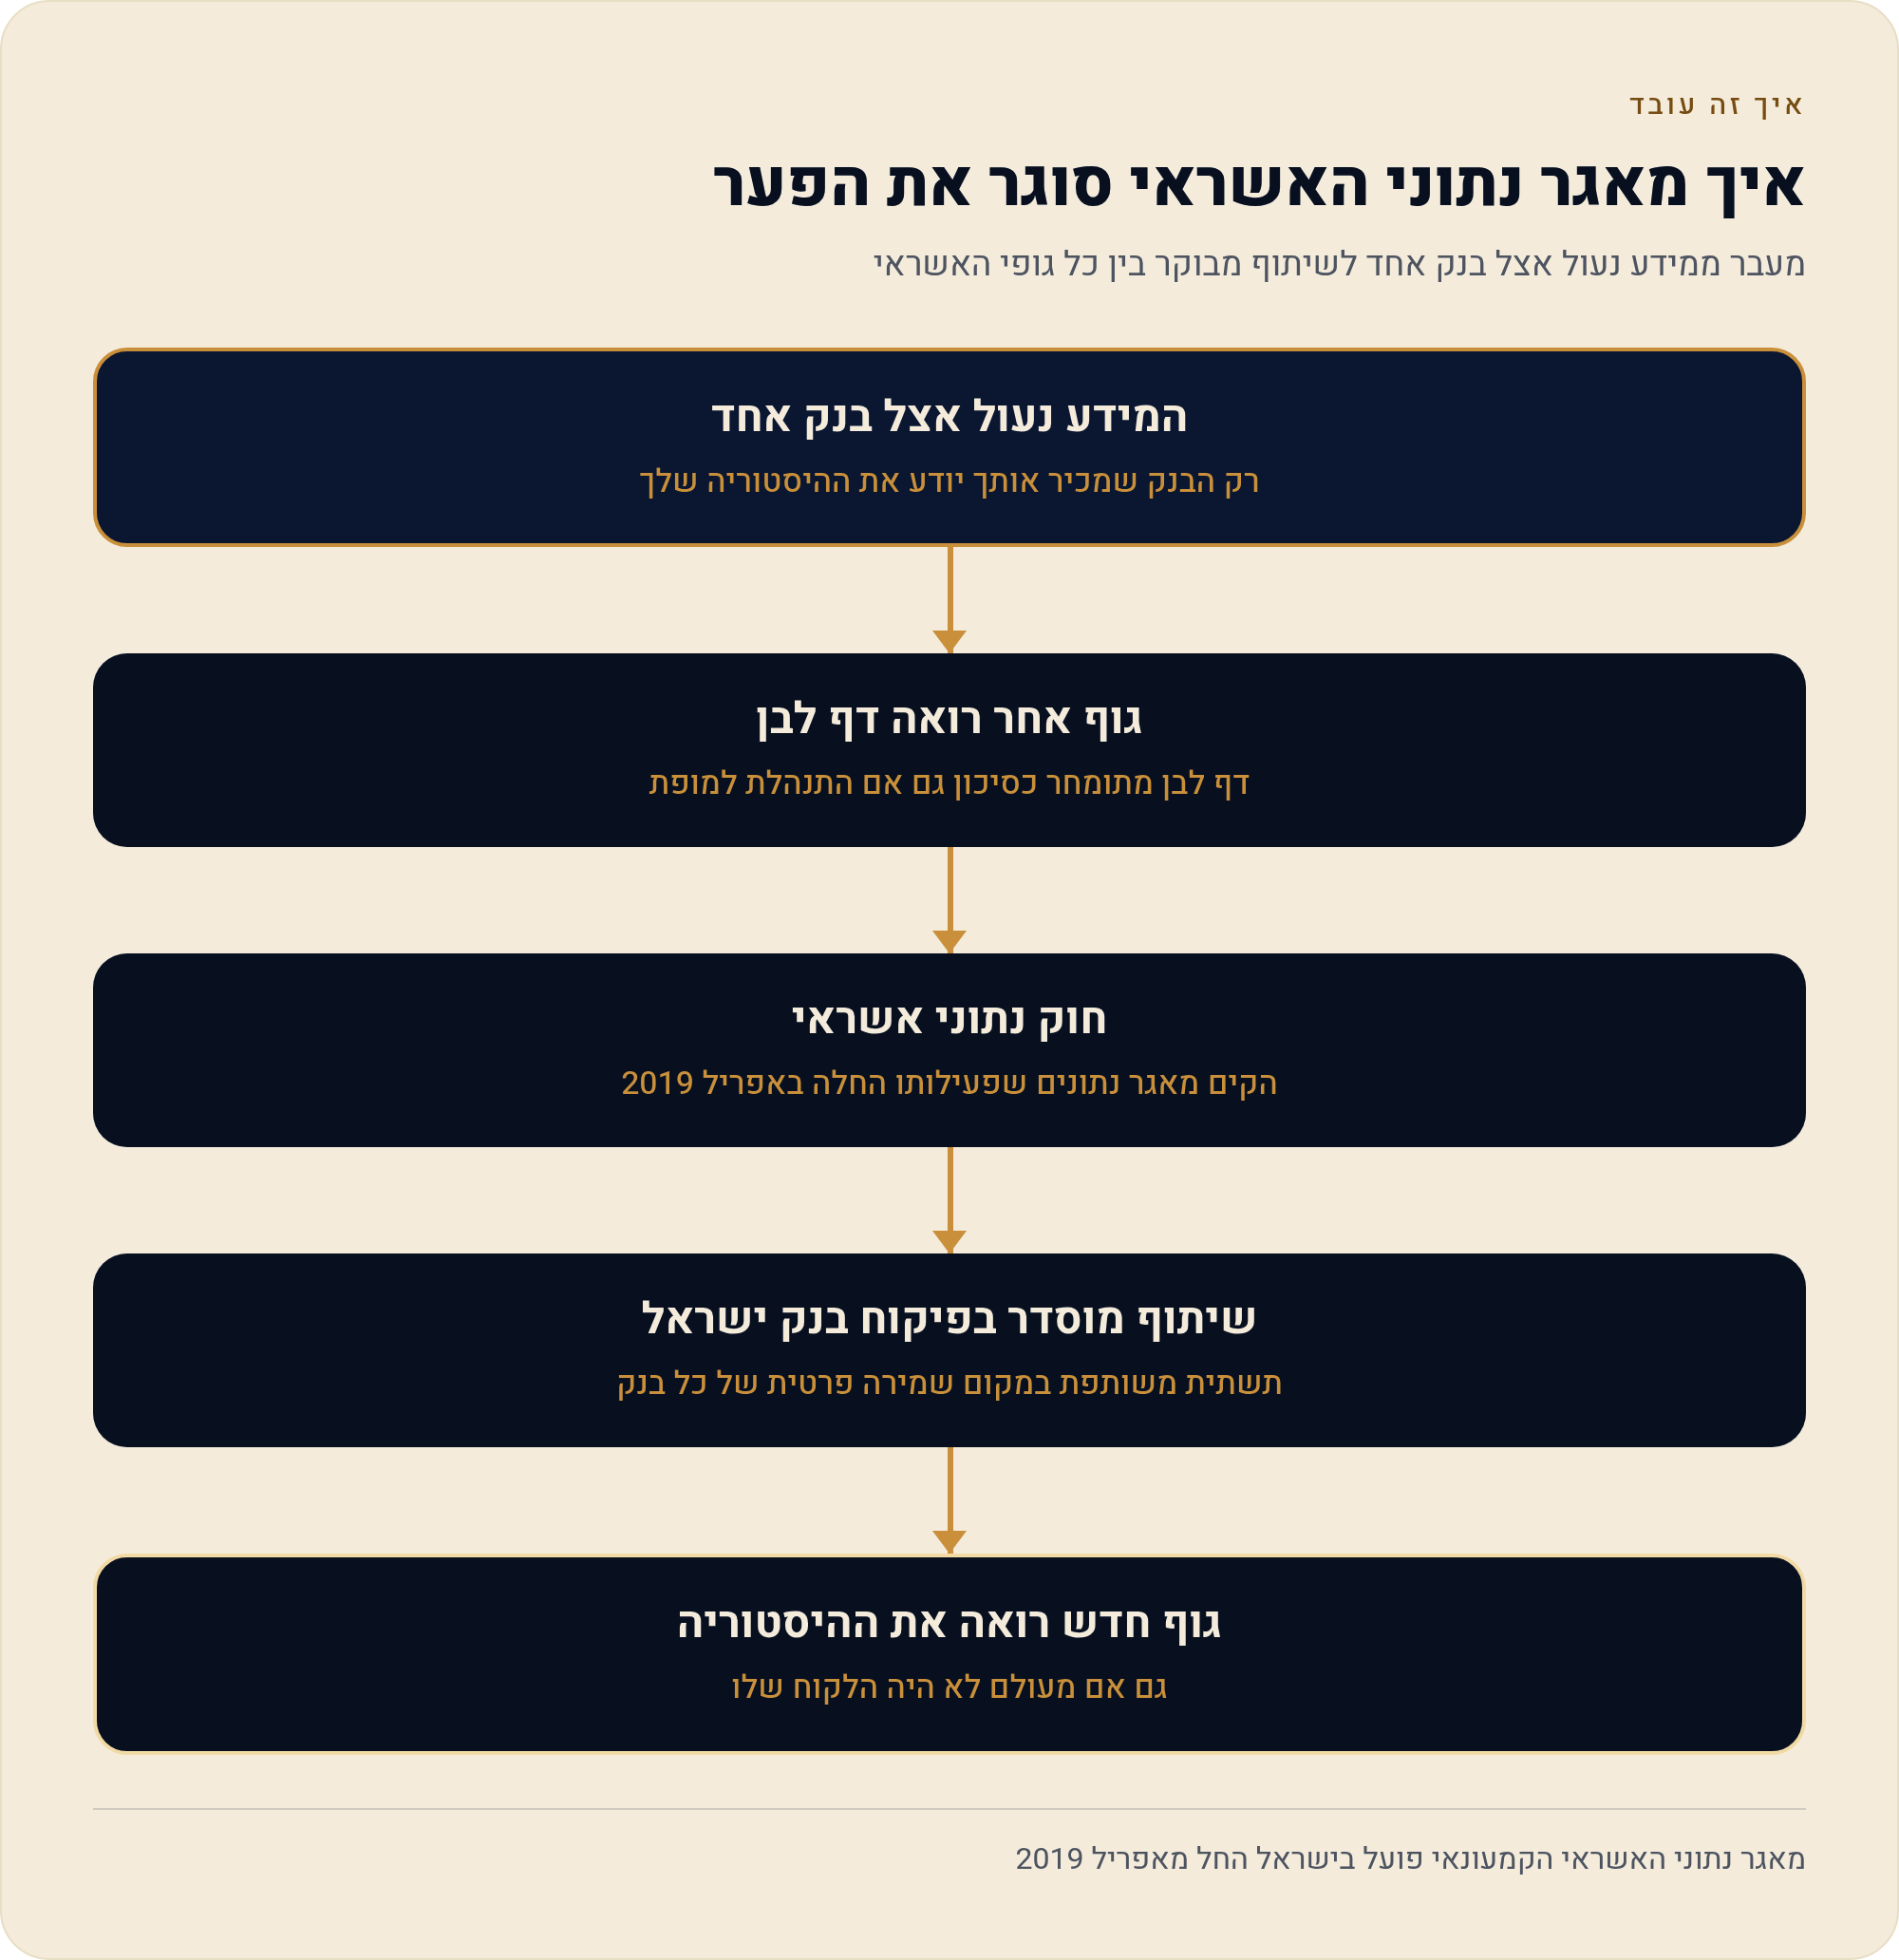
כאן נכנס הגורם השני, והוא לא פחות חשוב: פערי מידע. הבנק שבו אתה מנהל את החשבון רואה את תנועות העו"ש שלך, את ההיסטוריה, את העונתיות. בנק אחר, או גוף אשראי חוץ-בנקאי, לא רואה כלום. מבחינתו אתה דף לבן — ודף לבן מתומחר כסיכון. לכן גם אם עסק קטן מנהל את עצמו למופת, הוא נענש על כך שהמידע הזה נעול אצל גורם אחד.
מה עושה מאגר נתוני האשראי בפועל
מאגר נתוני האשראי הקמעונאי הוקם בישראל מכוח חוק נתוני אשראי, ופעילותו החלה באפריל 2019. הרעיון פשוט: במקום שכל בנק ישמור לעצמו את מה שהוא יודע על לקוח, נוצרת תשתית מוסדרת של שיתוף נתונים בפיקוח בנק ישראל, כך שגוף אשראי שאינו מכיר אותך יוכל בכל זאת להעריך את הסיכון שלך על בסיס עובדות ולא על בסיס ניחוש.
ב-2026 הושלמה חקיקה שמרחיבה את המנגנון הזה גם למאגר נתוני אשראי לעסקים קטנים ובינוניים. זו נקודת המפנה הרלוונטית לעמוד הזה: עד עכשיו התשתית הזו נגעה בעיקר לאשראי צרכני של אנשים פרטיים; ההרחבה מכניסה לתמונה גם את העסק עצמו כישות שיש לה היסטוריית אשראי בת-שיתוף.
לפי נגיד בנק ישראל, פרופ' אמיר ירון, המאגר נועד לצמצם פערי מידע, להפחית את "פרמיית הלקוח השבוי", להוזיל עלויות מימון לעסקים, ולאפשר גם כניסת שחקנים חדשים לשוק וגם הערכת סיכון מדויקת יותר. ארבע המטרות האלה קשורות זו בזו: הערכת סיכון מדויקת יותר היא מה שמאפשר לשחקן חדש להיכנס, וכניסת שחקן חדש היא מה שמפעיל לחץ על המחיר.
- צמצום פערי מידע גוף אשראי שלא הכיר אותך מקבל תמונה מבוססת נתונים במקום דף לבן.
- הפחתת "פרמיית הלקוח השבוי" כשקל יותר לעבור, פחות משתלם לגבות ממך תוספת רק בגלל שאתה נשאר.
- הוזלת עלויות מימון היעד המוצהר: ריבית שמשקפת את הסיכון האמיתי שלך.
- כניסת שחקנים חדשים גופים חוץ-בנקאיים יכולים להתחרות כשיש להם על מה להסתמך.
האם זה באמת עובד? מה מלמד התקדים הבריטי
ישראל לא ממציאה כאן את הגלגל, וזה דווקא יתרון — אפשר להסתכל על מה שקרה במקום שבו המהלך כבר רץ. בבריטניה פועלות תקנות שיתוף נתוני אשראי מסחרי (CCDS), ומשרד האוצר הבריטי פרסם ב-2024 סקירת יישום בדיעבד (Post Implementation Review) שבחנה מה השיגו בפועל.
הממצא המרכזי: שיתוף נתוני אשראי עסקי הגדיל בכ-25% את הסיכוי של עסקים ליצור קשרי הלוואה חדשים, וסייע להפחית עלויות ריבית. שימו לב לניסוח — "קשרי הלוואה חדשים" זה בדיוק המדד שמעניין עסק קטן: לא רק שהריבית ירדה, אלא שנפתחה דלת אצל גוף שקודם לא היה מוכן לדבר איתך בכלל.
מה שכן אפשר להסיק בביטחון סביר הוא כלל התנהגות: במשטר של שיתוף נתונים, ההיסטוריה שלך הופכת לנכס או לנטל — ולא נשארת סוד. עסק שמשלם בזמן מרוויח מזה מול כל השוק; עסק עם פיגורים נושא אותם איתו גם כשהוא עובר גוף.
מה עושים כבר עכשיו: להיערך לשיחה עם הבנק
הצעד המעשי שעולה מכל האמור הוא פשוט להפליא לניסוח וקשה ליישום: לשמור היסטוריית החזרים תקינה, להימנע מפיגורים, ולהגיע לבנק עם נתונים מסודרים על הפעילות. להלן איך זה נראה בפועל, כשמפרקים את זה לפעולות.
- נקה את היסטוריית ההחזרים כל הוראת קבע שחוזרת, כל תשלום הלוואה שמתעכב וכל חריגה חוזרת בעו"ש הם רעש שמופיע בתמונה שלך. אם יש התחייבות שאתה מתקשה לעמוד בה, עדיף לפנות ולהסדיר מראש מאשר לצבור פיגור.
- הפרד בין החשבון העסקי לפרטי כשהכל מעורבב, אי אפשר להראות לאף אחד — כולל לעצמך — מה באמת קורה בעסק. הפרדה היא התנאי הבסיסי לכל תמונת נתונים אמינה.
- בנה תיק נתונים קבוע דוחות כספיים או דוח רווח והפסד עדכני, תזרים מזומנים של 12 חודשים אחורה ותחזית קדימה, פירוט לקוחות עיקריים ותנאי תשלום, ופירוט התחייבויות קיימות. זה התיק שאתה שולף בפגישה במקום להתחיל לחפש.
- הסבר את העונתיות מראש אם בעסק שלך יש חודשים חלשים קבועים, הצג אותם בעצמך עם הסבר. בנקאי שרואה ירידה ולא מקבל הסבר, ממלא את החסר בהנחת סיכון.
- בקש יותר מהצעה אחת ככל שהתשתית של שיתוף הנתונים מתרחבת, היכולת לפנות לגוף שאינו הבנק הביתי שלך משתפרת. אל תחתום על ההצעה הראשונה בלי לבדוק לפחות אלטרנטיבה אחת.
מה לבדוק לפני שחותמים על הלוואה עסקית
מעבר לריבית המוצהרת, יש רכיבים שמשנים את העלות האמיתית ולא תמיד נאמרים בקול. הרשימה הבאה אינה המלצה על מוצר מסוים — היא רשימת שאלות שכדאי לשאול בכל הצעה, ולבקש את התשובות בכתב.
- הריבית האפקטיבית כמה זה עולה בסך הכול לאורך התקופה, ולא רק "כמה אחוז".
- עמלות פתיחה וטיפול סכומים חד-פעמיים שמתווספים לעלות ולא מופיעים בשיעור הריבית.
- ערבויות ובטחונות מה בדיוק משועבד, ומי חותם כערב — במיוחד כשמדובר בערבות אישית של בעל העסק או של בן משפחה.
- קנס פירעון מוקדם אם התזרים ישתפר ותרצה לסגור מוקדם, כמה זה יעלה.
- הצמדה ומנגנון שינוי ריבית האם הריבית קבועה או משתנה, ולפי מה היא משתנה.
- לוח הסילוקין מתי מתחילים להחזיר, האם יש תקופת גרייס, ואיך זה מתיישב עם העונתיות של העסק.
להמשך הסדרה: מהמימון אל התזרים
מימון הוא רק חצי מהסיפור. עסקים קטנים רבים נסגרים לא בגלל שהם לא רווחיים, אלא בגלל עיתוי — הכסף נכנס מאוחר מדי ביחס למועד שבו הוא צריך לצאת. אם הגעת לכאן כי אתה מחפש הלוואה, שווה לבדוק קודם אם הבעיה היא באמת חוסר במימון או תזרים שדורש סידור.
- ניהול תזרים מזומנים בעסק קטן בתקופת אי-ודאות — לפני שלוקחים אשראי, בודקים את העיתוי.
- סיוע מהמדינה לעסק קטן: הסוכנות ל-SMB, תכניות ומענקים — ערוצי מימון שאינם הלוואה בנקאית.
- חדלות פירעון ושיקום כלכלי לבעל עסק קטן — מה קורה כשהמצב כבר הידרדר.
- חזרה למדריך המרכז: פתיחת וניהול עסק קטן בישראל
מקורות
- בנק ישראל — הודעה על השלמת החקיקה להקמת מאגר נתוני אשראי לעסקים קטנים ובינוניים
- מסמך ישראלי לוועדת התחרות של ה-OECD — ריכוזיות בשוק האשראי הקמעונאי בישראל
- הסוכנות לעסקים קטנים ובינוניים, משרד הכלכלה והתעשייה
- המכון הישראלי לדמוקרטיה — מאגר נתוני האשראי ותקדים תקנות CCDS בבריטניה
- בנק ישראל — נתוני פעילות המגזר העסקי ואינדיקטורים לפעילות הכלכלית
נכון ל-28/08/2026.