חזרתם לעבוד כמה ימים בשבוע אחרי הפרישה? או שפתחתם לצד המשכורת עסק קטן במסלול ״בעל עסק זעיר״ של מס הכנסה? בשני המקרים אתם לא סתם ״שכיר עם שתי עבודות״. יש לכם מקור הכנסה נוסף שהמעסיק לא רואה, ולכן תיאום המס שלכם עובד קצת אחרת.
העמוד עונה על שלוש שאלות: האם המצב שלכם שונה מתיאום רגיל, מה הדד-ליין, ומה קורה אם פספסתם. את התמונה הכללית על תיאום מס תמצאו במדריך המלא לתיאום מס.
שני קהלים: למה התיאום מגיע אליכם באיחור
שכיר שמתחיל עבודה שנייה מקבל טופס 101 מהמעסיק החדש, ושם מצהירים גם על הכנסות אחרות. לבעל עסק זעיר אין מעסיק שישאל. ההכנסה מהעסק לא עוברת דרך שום מחלקת שכר, אז אף אחד לא מזכיר לו לתאם. אצל גמלאי שחזר לעבוד, גם משלם הקצבה וגם המעסיק החדש מנכים מס, וכל אחד מהם רואה רק את החלק שלו. בלי אישור תיאום, המשלם המשני עלול לנכות מס בשיעור המרבי, שהוא 47% בשנת 2026.
התשובות הקצרות:
- האם זה שונה? כן. בעסק זעיר מזינים מחזור צפוי ולא משכורת, והתיאום גם קובע כמה מקדמה תשלמו על העסק. בקצבה, הקצבה נכנסת לחישוב כמו משלם נוסף, ולפני כן צריך לבדוק קיבוע זכויות.
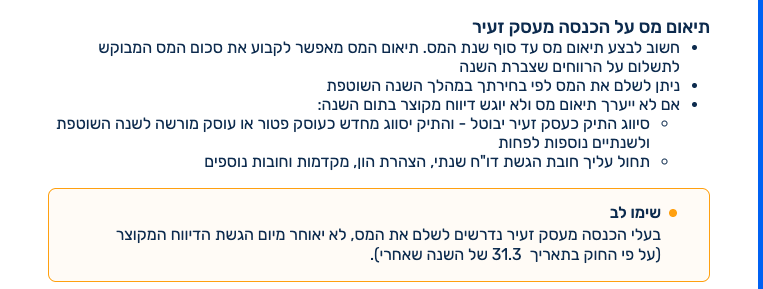
- מה הדד-ליין? בעסק זעיר מומלץ לסיים את התיאום לפני סוף שנת המס, והדיווח המקוצר על 2026 מוגש עד 31.3.2027. במשכורת וקצבה, כמה שיותר מוקדם, כי תיאום מתקן רק את התשלומים הבאים.
- ומה אם פספסתם? מס עודף שנוכה אפשר לבקש בחזרה עד שש שנים מתום שנת המס. בעסק זעיר, הדיווח המקוצר ממילא ״סוגר״ את השנה.
עסק זעיר לצד משכורת: התיאום קובע את המקדמה על הרווח השנתי
מס הכנסה מחושב על כל ההכנסות של השנה יחד. לכן ההכנסה מהעסק לא ממוסה ״לבד״: היא מצטרפת למשכורת ונבחנת לפי מדרגות המס של כלל ההכנסה. לפי רשות המסים, חשוב לבצע תיאום מס על הכנסה מעסק זעיר עד סוף שנת המס. התיאום קובע את סכום המקדמה על הרווחים שנצברו השנה, ואפשר לשלם אותה לפי בחירה במהלך השנה השוטפת. זה ההבדל המהותי מתיאום של שתי משכורות: שם התיאום רק מחלק את הניכוי בין המעסיקים, וכאן הוא גם קובע את סכום המקדמה על העסק.
| נתון | שנת המס 2026 |
|---|---|
| תקרת מחזור שנתית למסלול | 122,833 ₪ |
| ניכוי הוצאות נורמטיבי | 30% מהמחזור |
| הכנסה עסקית חייבת (לפני זיכויים) | 70% מהמחזור |
| מה מזינים בתיאום | מחזור שנתי צפוי, לא רווח |
| מועד רגיל לדיווח המקוצר | עד 31.3.2027 |
שני דברים שכדאי לדעת מראש. ראשית, התיאום לא מחליף את הדיווח המקוצר: התיאום נשען על תחזית, והדיווח אחרי סוף השנה נשען על המחזור בפועל ומשלימים בו את יתרת המס. שנית, הניכוי של 30% מהמחזור כהוצאה נורמטיבית נקבע בסעיף 87ד לפקודה, והוא לא פתוח לכל אחד. לפי סעיף 87ה, הוא נשלל בין היתר ממי ש:
- מעסיק עובדים או לא מנהל פנקסים קבילים;
- מקבל חלק מהכנסתו העסקית מהמעסיק הנוכחי שלו;
- מקבל יותר מ-25% מהכנסתו העסקית מקרוב, או ממי שהיה המעסיק שלו באחת משלוש שנות המס הקודמות;
- בעל שליטה בחברה.
אם ״העסק בצד״ שלכם הוא בעצם עבודה עבור המעסיק הקודם, תבדקו את זה לפני שאתם מניחים שהמסלול חל עליכם.
משכורת לצד קצבה: לצורכי מס, הקצבה היא עוד מעסיק
מבחינת מס הכנסה, קרן הפנסיה שמשלמת לכם קצבה מתפקדת בדיוק כמו מעסיק נוסף: היא מנכה מס במקור, וגם היא רואה רק את ההכנסה שעוברת דרכה. בטופס 101 רק המשלם העיקרי מפעיל את מדרגות המס ואת נקודות הזיכוי (בתיאום אפשר לחלק אותן בין המשלמים). אם תצהירו גם לקרן וגם למעסיק החדש שכל אחד מהם הוא ההכנסה היחידה שלכם, נקודות הזיכוי ינוצלו פעמיים. בתלוש זה ייראה נהדר, ובסוף השנה זה יכול להפוך לחוב.
יש כאן עוד שכבה: פטור על קצבה מזכה. בשנת 2026 תקרת הקצבה המזכה היא 9,430 ₪ לחודש, ושיעור הפטור המרבי הוא 57.5%, כלומר עד 5,422 ₪ לחודש. כמה מהפטור הזה תקבלו בפועל תלוי בבחירה שתעשו (או שעשיתם) בקיבוע הזכויות.
מקוון או פקיד שומה: מי צריך קודם את טופס 161ד
החדשות הטובות: שירות תיאום המס המקוון של רשות המסים מאפשר לדווח על הכנסות ממשכורת, מקצבה ומהכנסה אחרת, כולל הכנסה מעסק זעיר. שכיר שיש לו עסק זעיר פשוט יוכל ברוב המקרים להשלים הכול לבד. איך עושים את זה שלב אחר שלב מוסבר במדריך התיאום המקוון.
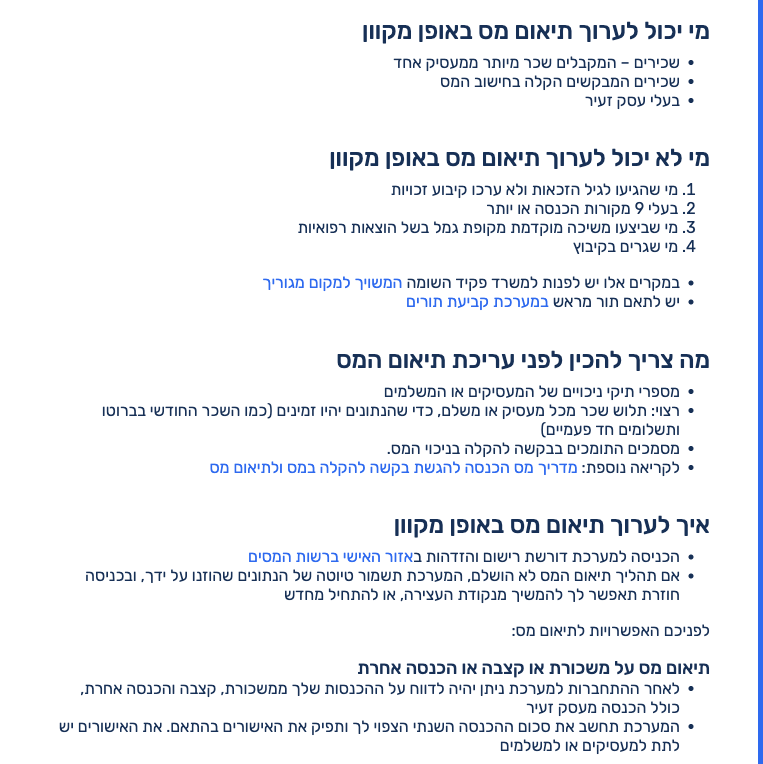
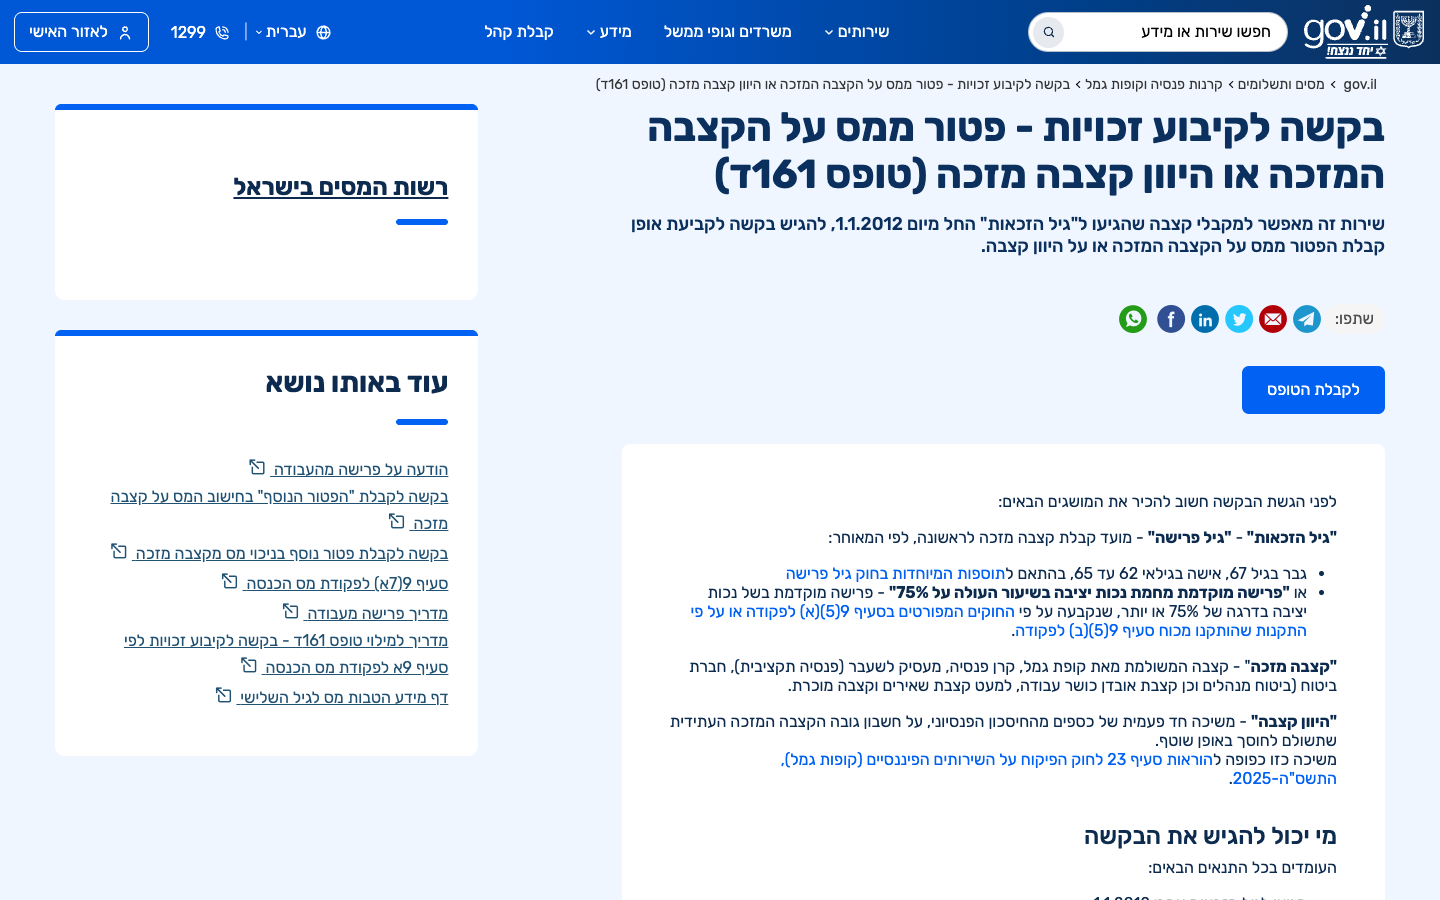
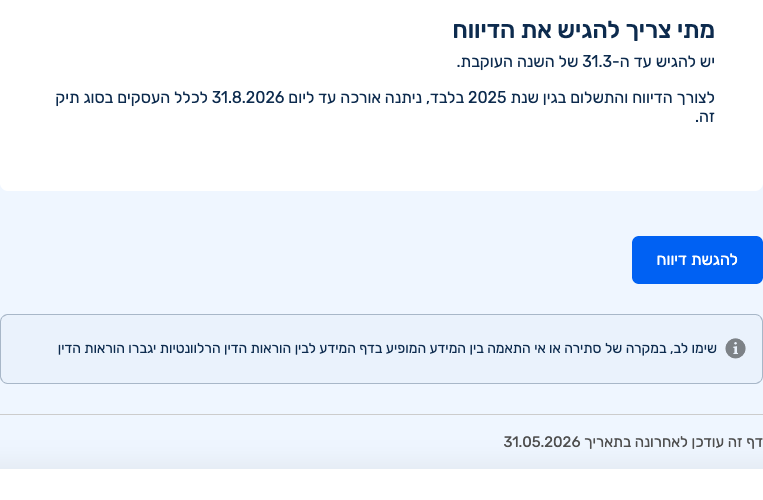
אצל גמלאים יש מחסום מוכר: מי שהגיע לגיל הזכאות ולא ערך קיבוע זכויות לא יכול לערוך תיאום מס באופן מקוון. קיבוע זכויות, בטופס 161ד, הוא ההליך שבו מחליטים איך לחלק את סל הפטור בין הקצבה, מענקי הפרישה וההיוון. הרחבה עליו תמצאו בעמוד הפרישה באתר. גם מי שיש לו תשעה מקורות הכנסה או יותר, או תושב קיבוץ, לא יוכל להשלים את התהליך במערכת המקוונת.
- בודקים אם כבר הגשתם טופס 161ד. אם לא בטוחים, מבררים מול רשות המסים.
- מסדירים את קיבוע הזכויות. זו החלטה שמשפיעה לאורך שנים, ולכן כדאי לשקול בה ייעוץ פרישה.
- מתאמים אחרי שהפטור נקבע: במערכת המקוונת אם היא פתוחה בפניכם, או דרך פקיד השומה בטופס 116.
לפני שנכנסים: מה מכינים, ולמה מזינים מחזור ולא רווח
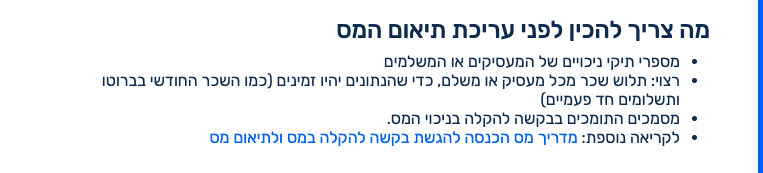
- תלוש עדכני מכל מעסיק וממשלם הקצבה, ומספר תיק הניכויים של כל אחד מהם.
- הכנסה ברוטו צפויה מכל מקור עד 31 בדצמבר, כולל בונוס, הבראה ומשכורת 13. מזינים ברוטו ולא נטו, ושנתי ולא חודשי.
- לעסק זעיר: מחזור שנתי צפוי, ולא הרווח אחרי הוצאות. הזנת רווח היא אחת הטעויות הנפוצות.
- לגמלאי: אישור שקיבוע הזכויות בוצע, או לפחות ידיעה אם הוא נדרש.
- החלטה מי המשלם העיקרי, ואישורים להקלות שלא מופיעות אוטומטית.
אחרי שהאישורים מופקים, צריך למסור כל אחד מהם למשלם שהוא מיועד לו. אישור שנשאר באזור האישי לא משנה שום דבר בתלוש.
מה זה אומר לכם: לוח הזמנים של שנת 2026
עורכים תיאום על בסיס תחזית לכל השנה ומוסרים לכל משלם את האישור שלו.
שינוי בשכר או בקצבה, מחזור עסקי שגדל, או עבודה שהסתיימה: עורכים תיאום חדש. התיאום לא מתעדכן מעצמו.
מתאמים את המחזור הצפוי לפני שהשנה נגמרת. כדי לא להיתקע בעומס של סוף השנה, כדאי לתאם כבר בנובמבר.
בעל עסק זעיר מגיש דיווח מקוצר על 2026 עד 31.3.2027 ומשלם את היתרה. מי שנוכה לו מס ביתר מבקש החזר.
נכון לתחילת נובמבר 2026 נשארו כמה שבועות עד סוף השנה. אם יש לכם עסק זעיר ועוד לא תיאמתם, זה הזמן.
השנה נגמרה ולא תיאמתי. אפשר לתאם אחורה?
לא. תיאום מס חל רק על שנת המס השוטפת. על שנה שהסתיימה מבקשים החזר, ואפשר לעשות את זה עד שש שנים מתום שנת המס. בשנת 2026 אפשר לבקש החזר על השנים 2020 עד 2025, ואת הבקשה על 2020 צריך להגיש עד סוף 2026.
יש לי עסק זעיר ולא תיאמתי. מה עכשיו?
הדיווח המקוצר אחרי סוף השנה עדיין חל עליכם, ובו משלמים את המס על המחזור בפועל. בלי תיאום לא נקבע לכם תשלום מדורג במהלך השנה, ולכן ייתכן שתצטרכו לשלם את כל המס בסכום אחד בדיווח, עד 31.3.2027. זה מה שתיאום נותן גם כשהדיווח ממילא סוגר את השנה: אפשרות לפרוס את התשלום על פני השנה.
נוכה לי 47% מהעבודה החלקית. הכסף אבוד?
לא בהכרח. ניכוי במקור הוא מקדמה על חשבון המס השנתי. אם נוכה יותר מהמס הסופי, אפשר לבקש את ההפרש בחזרה. פירוט נוסף תמצאו בעמוד מה קורה בלי תיאום מס.
מה התיאום לא עושה, ומתי שווה ייעוץ
במשכורות ובקצבה התיאום רק מחלק את המס בין המשלמים. בעסק זעיר הוא קובע את סכום המקדמה, אבל גם שם הוא לא מקטין את המס הסופי. אם ההכנסה בפועל תהיה גבוהה מהתחזית, עלול להיווצר חוב. הוא גם לא מטפל בדמי ביטוח לאומי, שאותם צריך לבדוק בנפרד מול הביטוח הלאומי. עסק זעיר פשוט לצד משכורת, או משכורת וקצבה אחרי שהקיבוע כבר הוסדר, מתאימים בדרך כלל לביצוע עצמי. לעומת זאת, כשיש החלטות על פיצויים, היוון או קיבוע זכויות, כשיש תשעה מקורות הכנסה ומעלה, או כשהעסק לא עומד בבירור בתנאי המסלול, כדאי לשקול ליווי מקצועי. לא בטוחים אם אתם בכלל צריכים תיאום? התחילו ממי צריך תיאום מס.
חזרה לתיאום מס: המדריך המלא.
מקורות
- רשות המסים — עריכת תיאום מס באופן מקוון (gov.il): עסק זעיר ומועד התיאום, סוגי ההכנסות במערכת, מגבלת קיבוע הזכויות והחזר עד שש שנים.
- MSL — גיל פרישה וקיבוע זכויות.
- רשות המסים — לוח עזר לחישוב מס הכנסה ממשכורת לשנת 2026: שיעור מרבי, תקרות קצבה מזכה ופטור.
- פקודת מס הכנסה, סעיפים 87ד–87ה (נוסח 2026): ניכוי 30% ותנאי השלילה.
נכון ל-03/11/2026.