- יוצרpatelanishp
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההכניסה כשאחד מציוני-המומנטום מגיע לרמה חזקה, וכך נוצרות יותר עסקאות
- פורסמה2026-06-19עדכון אחרון: 2026-09-04
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 1.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
ציון מומנטום חזק: כשאחד המנועים מגיע לרמה חזקה בכיוון ממוצע 200 העולה
היוצר מגדיר אותה כאסטרטגיית בק-טסט ניתנת-להרצה עם שני מנועי-מסחר, מומנטום וחזרה-לממוצע, ומתג אוטומטי שבוחר את המנוע המתאים לפי טווח-הזמן של הגרף. במצב הצירוף החלופי, כניסה מתרחשת כשאחד מציוני-המומנטום מגיע לרמה חזקה. בריצה שלנו המתג נשאר על אוטומטי לפי טווח-זמן, בגרף יומי של META. מעל הציון יושבים מסננים: מסחר רק בכיוון ממוצע 200, חסימה כשה-ADX מתחת ל-20, ואיסור לרדוף אחרי מחיר שהתרחק יותר מ-2 ATR מהממוצע המהיר.
למה שזה יעבוד? כי הכניסה מחכה לרגע שבו ציון חזק, מגמה ארוכה ועוצמת-מגמה מסכימים, והיציאה מהירה. הסטופ (נקודת-יציאה בהפסד) עומד במרחק 3 ATR, היעד על 0.3 מהסיכון, ועצירת-זמן סוגרת את העסקה אחרי 5 נרות. יעד קרוב מהסטופ מייצר הרבה ניצחונות קטנים, ואכן 38 מתוך 60 עסקאות, 63%, הרוויחו. אבל הרווח הממוצע הוא רק ×0.53 מההפסד הממוצע, כך שהפסד אחד מוחק כשני רווחים. ה-Profit Factor (רווח ברוטו חלקי הפסד ברוטו) יוצא 0.92: על כל דולר שהפסדת חזר בחזרה 0.92 דולר בלבד.
הכשל המרכזי הוא הזמן שבחוץ, לא העסקאות עצמן. הסקריפט היה בשוק 6.6% מהזמן, בלונג בלבד, והשיג מינוס 0.1% בשנה מול 28.4% בשנה בקנה-והחזק. ה-drawdown (ירידה מהשיא) של 5.7% נראה מרגיע: $10,000 בשיא היו נהיים $9,428. אבל הוא נמוך בעיקר כי הכסף ישב בצד. גם הזזת ההגדרות לא מצילה. סטופ של 4.5 ATR הוריד את התשואה הכוללת למינוס 5.9% והעלה את ה-drawdown ל-8.5%. מה שזה מעלה לבדיקה: האם המנוע השני, בטווח-זמן אחר, עושה עבודה שהגרף היומי לא עשה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

בצילום חפשו את תוויות LONG הבודדות ואת ההחזקות הקצרות, עד 5 נרות כל אחת, שמוקפות בשטחים ארוכים בלי פוזיציה: 93.4% מהזמן הכסף ישב בחוץ, והמניה עלתה בלעדיו.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי המחבר, הסקריפט מחזיק שני מנועים, מומנטום וחזרה לממוצע, ומתג אוטומטי שבוחר את המנוע המתאים לטווח-הזמן של הגרף. בריצה על META בגרף יומי ההגדרה נשארה Auto.
כניסה
לונג בלבד, כי שורטים כבויים: נכנסים כשאחד מציוני-המומנטום מגיע לרמה חזקה (Strong, סף 5), רק בכיוון ממוצע 200, כשמדד ADX מעל 20 ומדד RSI אינו מעל 72.
יעד
היעד נקבע ביחס סיכוי/סיכון של 0.3, כלומר רווח השווה ל-0.3 ממרחק הסטופ. עסקה נסגרת גם אחרי 5 נרות בגרף היומי לכל היותר, או באות חזק הפוך.
סטופ
הסטופ (נקודת יציאה בהפסד) מוצב במרחק פי 3 מערך ATR של 14 נרות (טווח-התנודה הממוצע). במנוע החזרה-לממוצע ההגדרה היא 2 ATR, ואין סטופ נגרר, כי האפשרות כבויה.
לוח-ההגדרות — מה לכוון ומה להשאיר
שש ההגדרות האלה קבעו את 60 העסקאות על META. שתיים מהן נבדקו ברגישות, ושתיהן החמירו את התשואה ואת הירידה מהשיא.
| ATR Stop Multiplier | קובע את מרחק הסטופ בכפולות של ATR, בברירת-מחדל 3. בבדיקת-הרגישות על META, העלאה ל-4.5 הגדילה את ההפסד הכולל מ-1.5% ל-5.9% ואת הירידה מהשיא מ-5.7% ל-8.5%. סטופ רחב העמיק את הנזק. | 3, ברירת-מחדלהגרסה הרחבה החמירה גם תשואה וגם ירידה |
|---|---|---|
| Reward/Risk Target | יחס היעד למרחק הסטופ, ו-0.3 פירושו יעד קרוב מאוד. בבדיקת-הרגישות, מעבר ל-0.45 הוריד את מספר העסקאות מ-60 ל-53, הגדיל את ההפסד הכולל ל-2% ואת הירידה מהשיא ל-8.6%. | 0.3, ברירת-מחדליעד רחוק יותר לא שיפר את התוצאה |
| Max bars to hold a trade | סוגר כל עסקה אחרי 5 נרות בגרף היומי לכל היותר, גם אם לא הגיעה ליעד או לסטופ. זה חלק מהסיבה שהכסף היה בשוק רק 6.6% מהזמן לאורך כ-12.9 שנים. | 5, דלוקבגרף יומי: שבוע מסחר אחד לכל היותר |
| Only trade WITH the 200-EMA trend | חוסם כניסות נגד ממוצע נע מעריכי של 200 נרות. בשילוב Allow Short Trades כבוי, כל 60 העסקאות על META בין 2013 ל-2026 היו לונג, רק כשהמחיר מעל הממוצע. | דלוקברירת-המחדל בריצה, ולכן לונג בלבד |
| Block entries when ADX below trend minimum | מסנן-דשדוש: אין כניסה כשמדד ADX מתחת ל-20 (Minimum ADX Trend). יחד עם שאר המסננים הוא מצמצם את המסחר ל-60 עסקאות בלבד ב-12.9 שנים, והכסף 93.4% מהזמן בחוץ. | דלוקמצמצם עסקאות; השפעתו לבדה לא נבדקה |
| Block over-extended entries (no chasing) | חוסם כניסה כשהמחיר רחוק מהממוצע המהיר ביותר מ-2 ATR (Max extension from fast EMA). בנוסף אין לונג כשמדד RSI מעל 72, כלומר בריצה לא רודפים אחרי זינוק. | דלוקברירת-המחדל, יחד עם תקרת RSI 72 |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Adaptive Dual-Engine Strategy – Momentum and Mean Reversion [Backtest] An executable backtesting strategy that contains two trading engines plus an automatic switch that picks the right one for the chart timeframe.
— patelanishp, יוצר הסקריפט, בעמוד-הפרסום הרשמי. ציטוט נדיר בקטלוג: היוצר מגדיר מראש מה המנגנון עושה ולפי מה הוא בוחר מנוע, במקום להבטיח תוצאה. הגדרה מפורשת כזאת אפשר להעמיד למבחן, ולכן הרצנו אותה על META בגרף יומי, לאורך כ-12.9 שנים ו-60 עסקאות.
הרצנו את זה על META — הנה מה שיצא
בק-טסט הוא הרצה של חוקי הסקריפט על 12.9 שנות מסחר שכבר קרו במניה META. זו לא תחזית למה שיקרה, זה שיעור על מה שהחוקים האלה היו עושים לכסף שלך.

מספר עסקאות
60
60 עסקאות ב-12.9 שנים הן פחות מחמש בשנה. המדגם מספיק כדי לזהות דפוס, אבל לא מספיק כדי לסמוך עליו בעיניים עצומות.
תקופת הבדיקה
12.9 שנים
12.9 שנים על META, מ-2013 ועד 2026. זה החלון שבו $10,000 בקנה-והחזק הפכו ל-$254,556, וזה הרף שכל תוצאה כאן נמדדת מולו.
תשואה שנתית
-0.1%
-0.1% בשנה מול 28.4% בקנה-והחזק. הכסף שלך עמד במקום ושילם עמלות, בזמן שהמניה עצמה רצה קדימה בלי לחכות לאיתות.
ירידה מקסימלית מהשיא
5.7%
ירידה מקסימלית מהשיא (drawdown, הצניחה מפסגה לשפל) של 5.7%: מ-$10,000 היית יורד ל-$9,428. היא נמוכה בעיקר כי הכסף כמעט לא היה בשוק.
השנה הגרועה
2024
2024 הייתה השנה הגרועה של הריצה, אבל התשואה שלה לא נמסרה. אל תמלא את החסר בדמיון, ובדוק בעצמך את עסקאות אותה שנה.
זמן בשוק
6.6%
6.6% מהזמן בשוק פירושו ש-93.4% מהזמן הכסף ישב בחוץ. במניה שהניבה 28.4% בשנה, הישיבה בחוץ היא המחיר העיקרי.
עסקאות מרוויחות · ויחס רווח/הפסד
38 מ-60 · ×0.53
63% מרוויחות נשמע מצוין, עד שרואים יחס ×0.53 בין רווח ממוצע להפסד ממוצע. רק יחד הם מסבירים Profit Factor (רווחים חלקי הפסדים) של 0.92, כלומר הפסד.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של patelanishp (גרסת 2026-09-04), צד-לונג בלבד, על גרף META יומי
- הגדרותInitial capital=10000 · Commission=0.1% · How to combine signals=Auto (by timeframe) · Source=close · EMA 1 Length=9 · EMA 2 Length=21 · EMA 3 Length=50 · EMA 4 Length=100 · EMA 5 Length=200 · Fast Length=12 · Slow Length=26 · Signal Smoothing=9 · ועוד 93 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה1.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Adaptive Dual-Engine Strategy – Momentum משקרת — והמספרים של השקר
שלושה מקומות שבהם הדוח של הסקריפט הזה נראה טוב יותר ממה שהוא באמת.
העסקאות המפסידות
22 מ-60
22 עסקאות הפסידו מתוך 60, וזה לא המספר שמכאיב. מה שמכאיב הוא שהרווח הממוצע הוא רק ×0.53 מההפסד הממוצע, ולכן 38 המרוויחות לא הצליחו לכסות את המפסידות. אחוז-הצלחה גבוה בלי יחס תומך הוא בדיוק הנתון שקטלוגים אוהבים לשים בכותרת.
2024 ורצף-ההפסדים
4 ברצף
השנה הגרועה הייתה 2024, והרצף הארוך ביותר היה 4 עסקאות מפסידות ברצף. ארבע נשמע מעט, אבל זה המבחן האמיתי: האם היית נכנס לעסקה החמישית כשהסקריפט כולו מסתכם במינוס? על תשואת 2024 עצמה אין נתון, ולכן אין כאן מספר.
93.4% מהזמן בחוץ
6.6% בשוק
הסקריפט היה בשוק רק 6.6% מהזמן, ולפי מגבלת-הזמן שבהגדרות כל עסקה נסגרת אחרי 5 נרות לכל היותר. זה מה שמחזיק את הירידה המקסימלית על 5.7%, וזה גם מה שהשאיר בחוץ את ה-$244,708 שקנה-והחזק על META אסף. הסיכון הנמוך נקנה כאן בוויתור כמעט מלא על התשואה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? בריצה שלנו יש 60 עסקאות לאורך כ-12.9 שנים על META. זה מספיק כדי לראות כיוון, לא כדי להכריע. דוח שנשען על עשרים עסקאות מראה בעיקר מזל, לא שיטה.
- האם העמלה בדוח היא אפס? בדוק את זה בכל בק-טסט שאתה קורא. אנחנו הגדרנו ידנית 0.1% לפעולה. במערכת שבה הרווח הממוצע הוא רק ×0.53 מההפסד הממוצע, כל עשירית אחוז נוגסת ישירות בתוצאה.
- האם הסקריפט מצייר-מחדש? הסקריפט הזה לא מצייר-מחדש, והקוד שלו פתוח לקריאה. לכן האותות שראינו על META אמורים להופיע גם בזמן אמת. סקריפט שמצייר-מחדש מייצר דוח שאף סוחר לא יכול היה לשחזר.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: META בגרף יומי, 8.3.2013 עד 17.2.2026. נכס שעלה חזק לאורך התקופה הוא מבחן קשה, כי הוא חושף אם השיטה מפגרת אחרי קנה-והחזק.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא שיטה. כאן בדקנו שתי הזזות.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 60 | -1.5% | 5.7% |
| שינוי ATR Stop Multiplier מ-3 ל-4.5 | 56 | -5.9% | 8.5% |
| שינוי Reward/Risk Target מ-0.3 ל-0.45 | 53 | -2% | 8.6% |
כמה כסף בכלל שמים על דבר כזה?
הריצה הזאת על META סיכנה מעט, כי כמעט לא הייתה בשוק: רק 6.6% מהזמן. הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה ביותר מפסגת-ההון) הייתה 5.7%, כלומר $10,000 בשיא היו הופכים ל-$9,428. רצף-ההפסדים הארוך עמד על 4 עסקאות, וזה הרצף שאתה צריך להיות מוכן לספוג בלי לגעת בהגדרות. האפשרות לקבוע גודל-פוזיציה לפי אחוז-סיכון הייתה כבויה בריצה, כך שגם ערך הסיכון של 1% שמופיע בהגדרות לא הופעל.
היתרון האמיתי למתחיל כאן אינו התשואה, שעמדה על -0.1% בשנה, אלא המשמעת המכנית. לפי המחבר, במצב Either Signal נכנסים כשאחד מציוני-המומנטום מגיע לרמת Strong. היציאה כפויה: בסטופ (יציאה אוטומטית בהפסד, כאן 3 כפולות ATR), ביעד, או אחרי 5 נרות לכל היותר. אין מקום להחלטה ברגע לחוץ.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף יומי של META
פתח את הסימול NASDAQ:META ובחר טווח-זמן יומי, כי זה הגרף שעליו נעשתה הריצה המתועדת. הריצה כיסתה 8.3.2013 עד 17.2.2026. ודא שהגרף מכסה את כל התקופה, אחרת המספרים שתקבל לא יתיישרו עם הדוח שמתואר כאן.
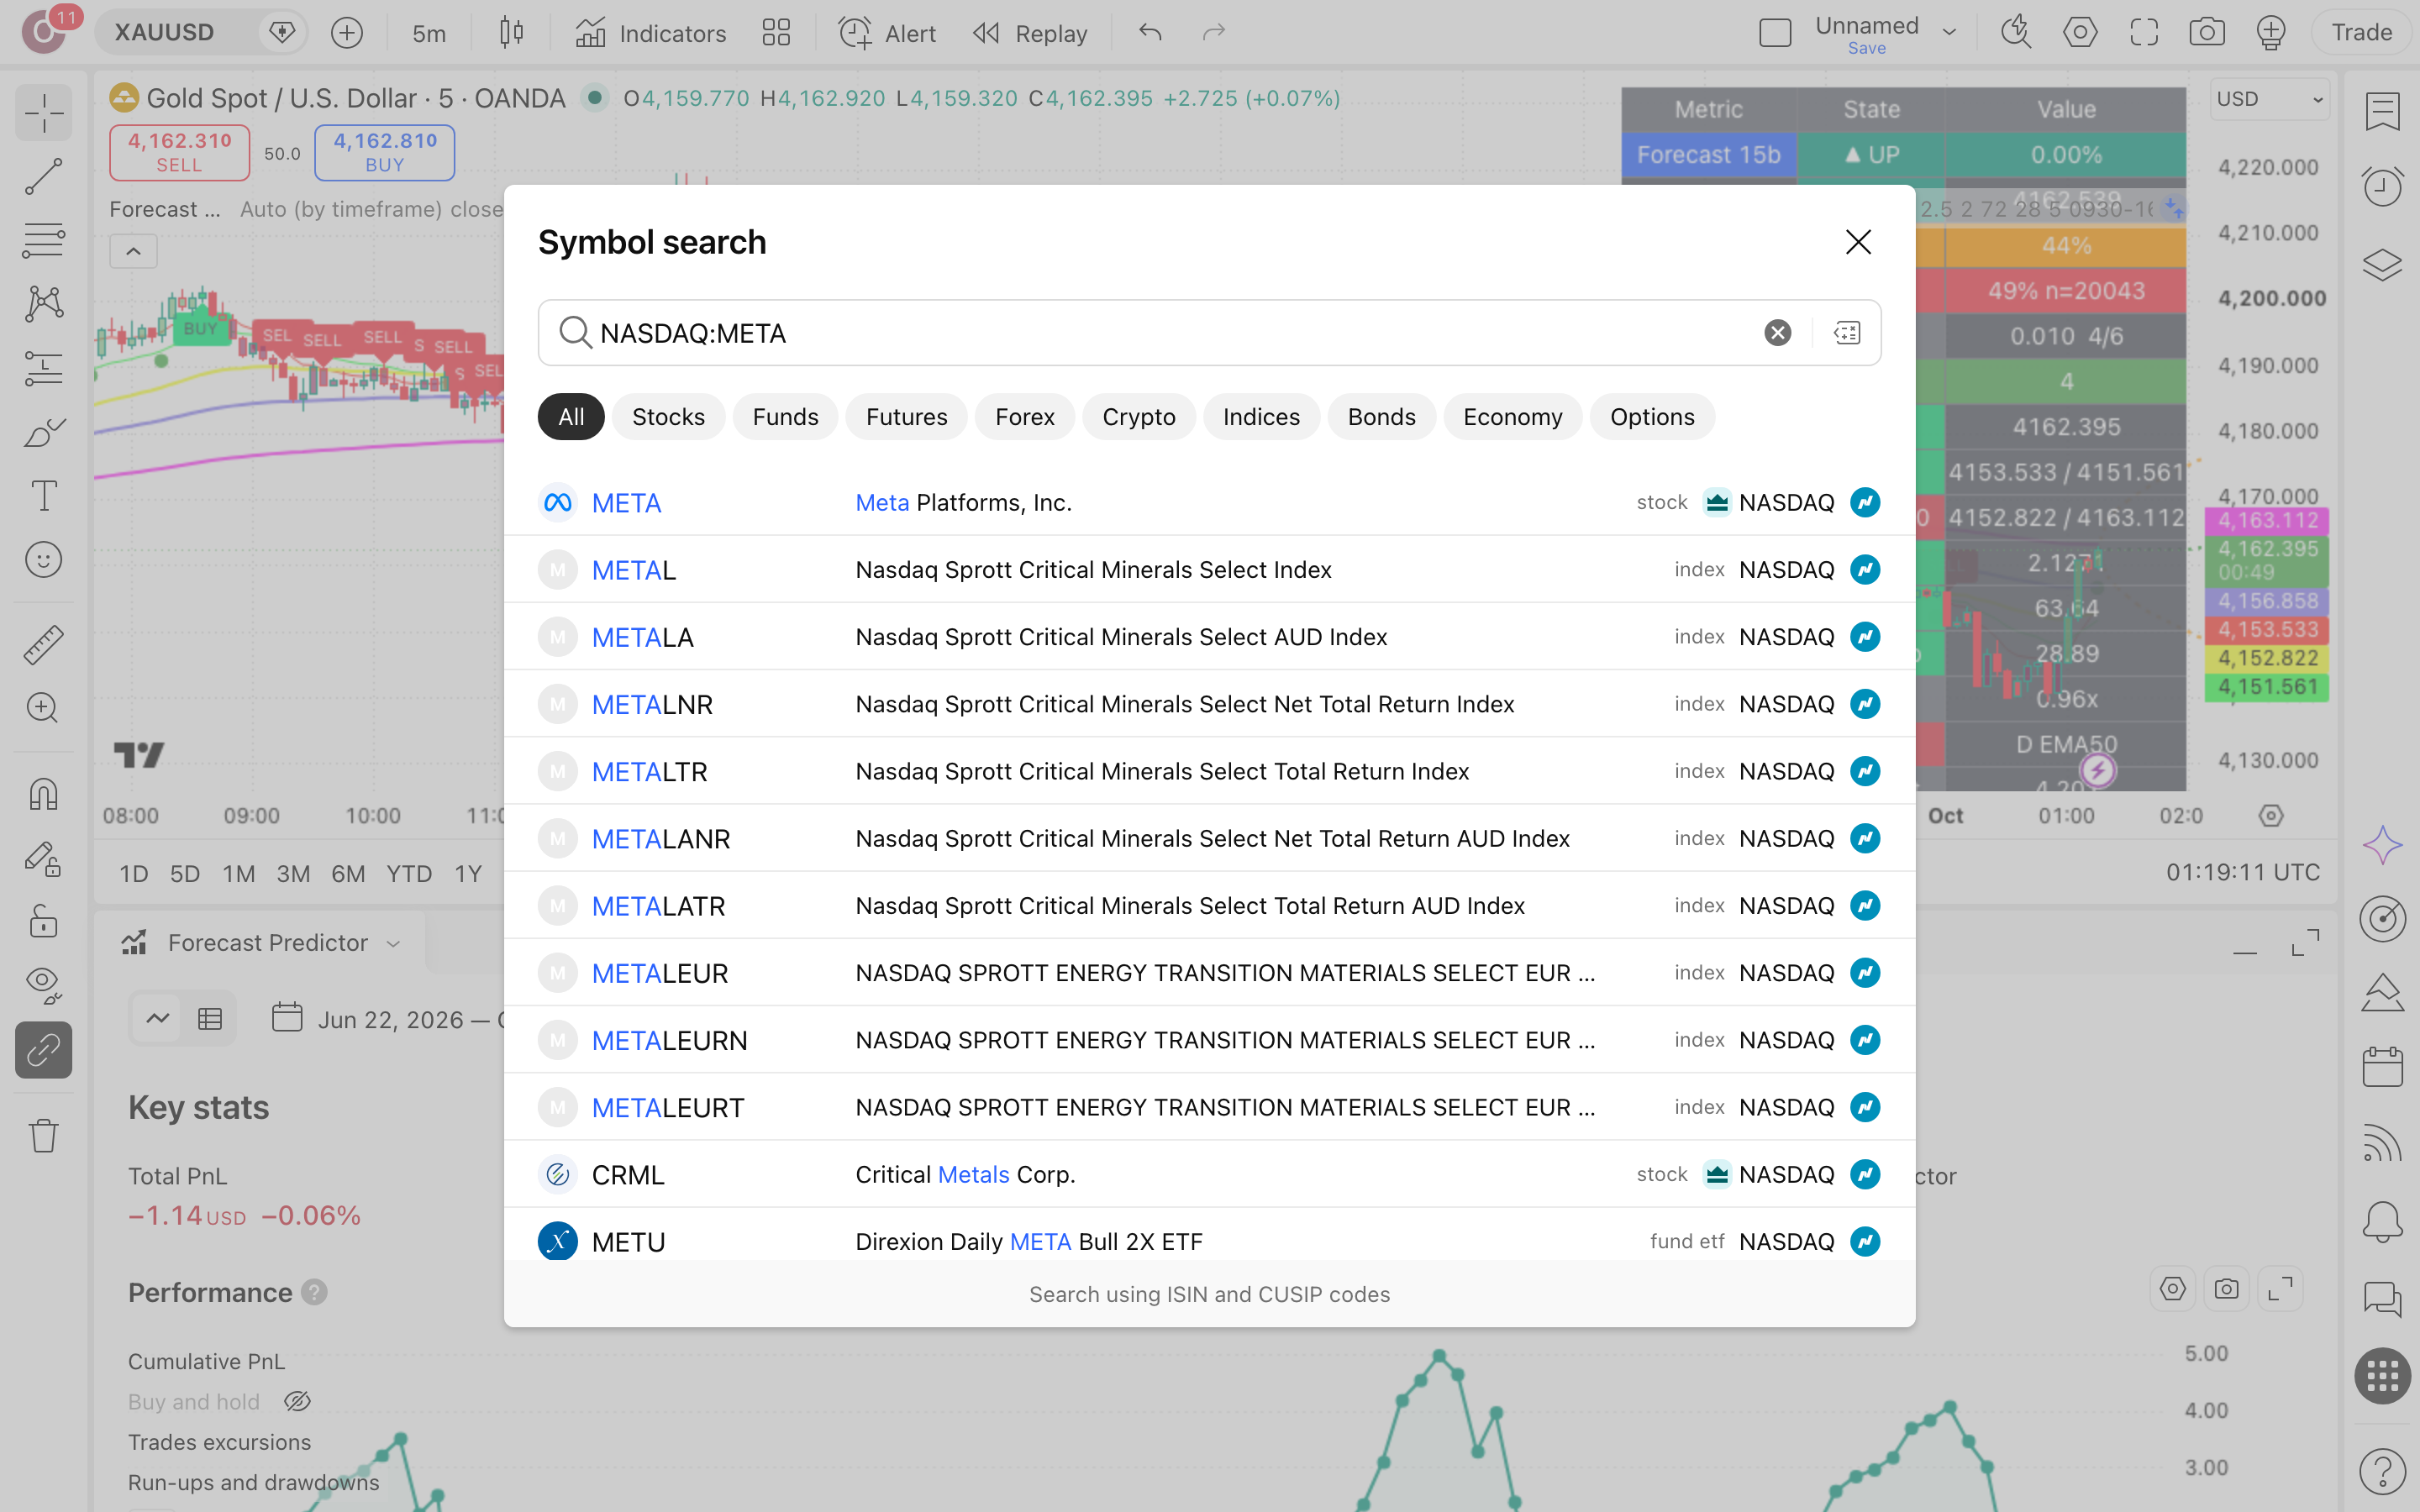
מחפשים את הסקריפט בקהילה
בחלון האינדיקטורים חפש את השם המלא Adaptive Dual-Engine Strategy – Momentum + Mean Reversion [BT] ובדוק שהמחבר הוא patelanishp. הסקריפט קוד-פתוח ולא מצייר-מחדש. אם החיפוש לא מוצא אותו, פתח את דף-הסקריפט ישירות מהקישור שבעמוד.

אם תמצא גרסה בשם דומה, ודא שהמחבר הוא patelanishp ושתאריך-העדכון האחרון הוא 2026-09-04.
מגדירים עמלה לפני שמסתכלים
לפני שאתה מציץ בתוצאה, היכנס להגדרות הסקריפט, ובלשונית Properties קבע עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה. עם 60 עסקאות כל עסקה משלמת בכניסה וביציאה, ודוח בלי עמלה מציג מספר שלא תקבל.
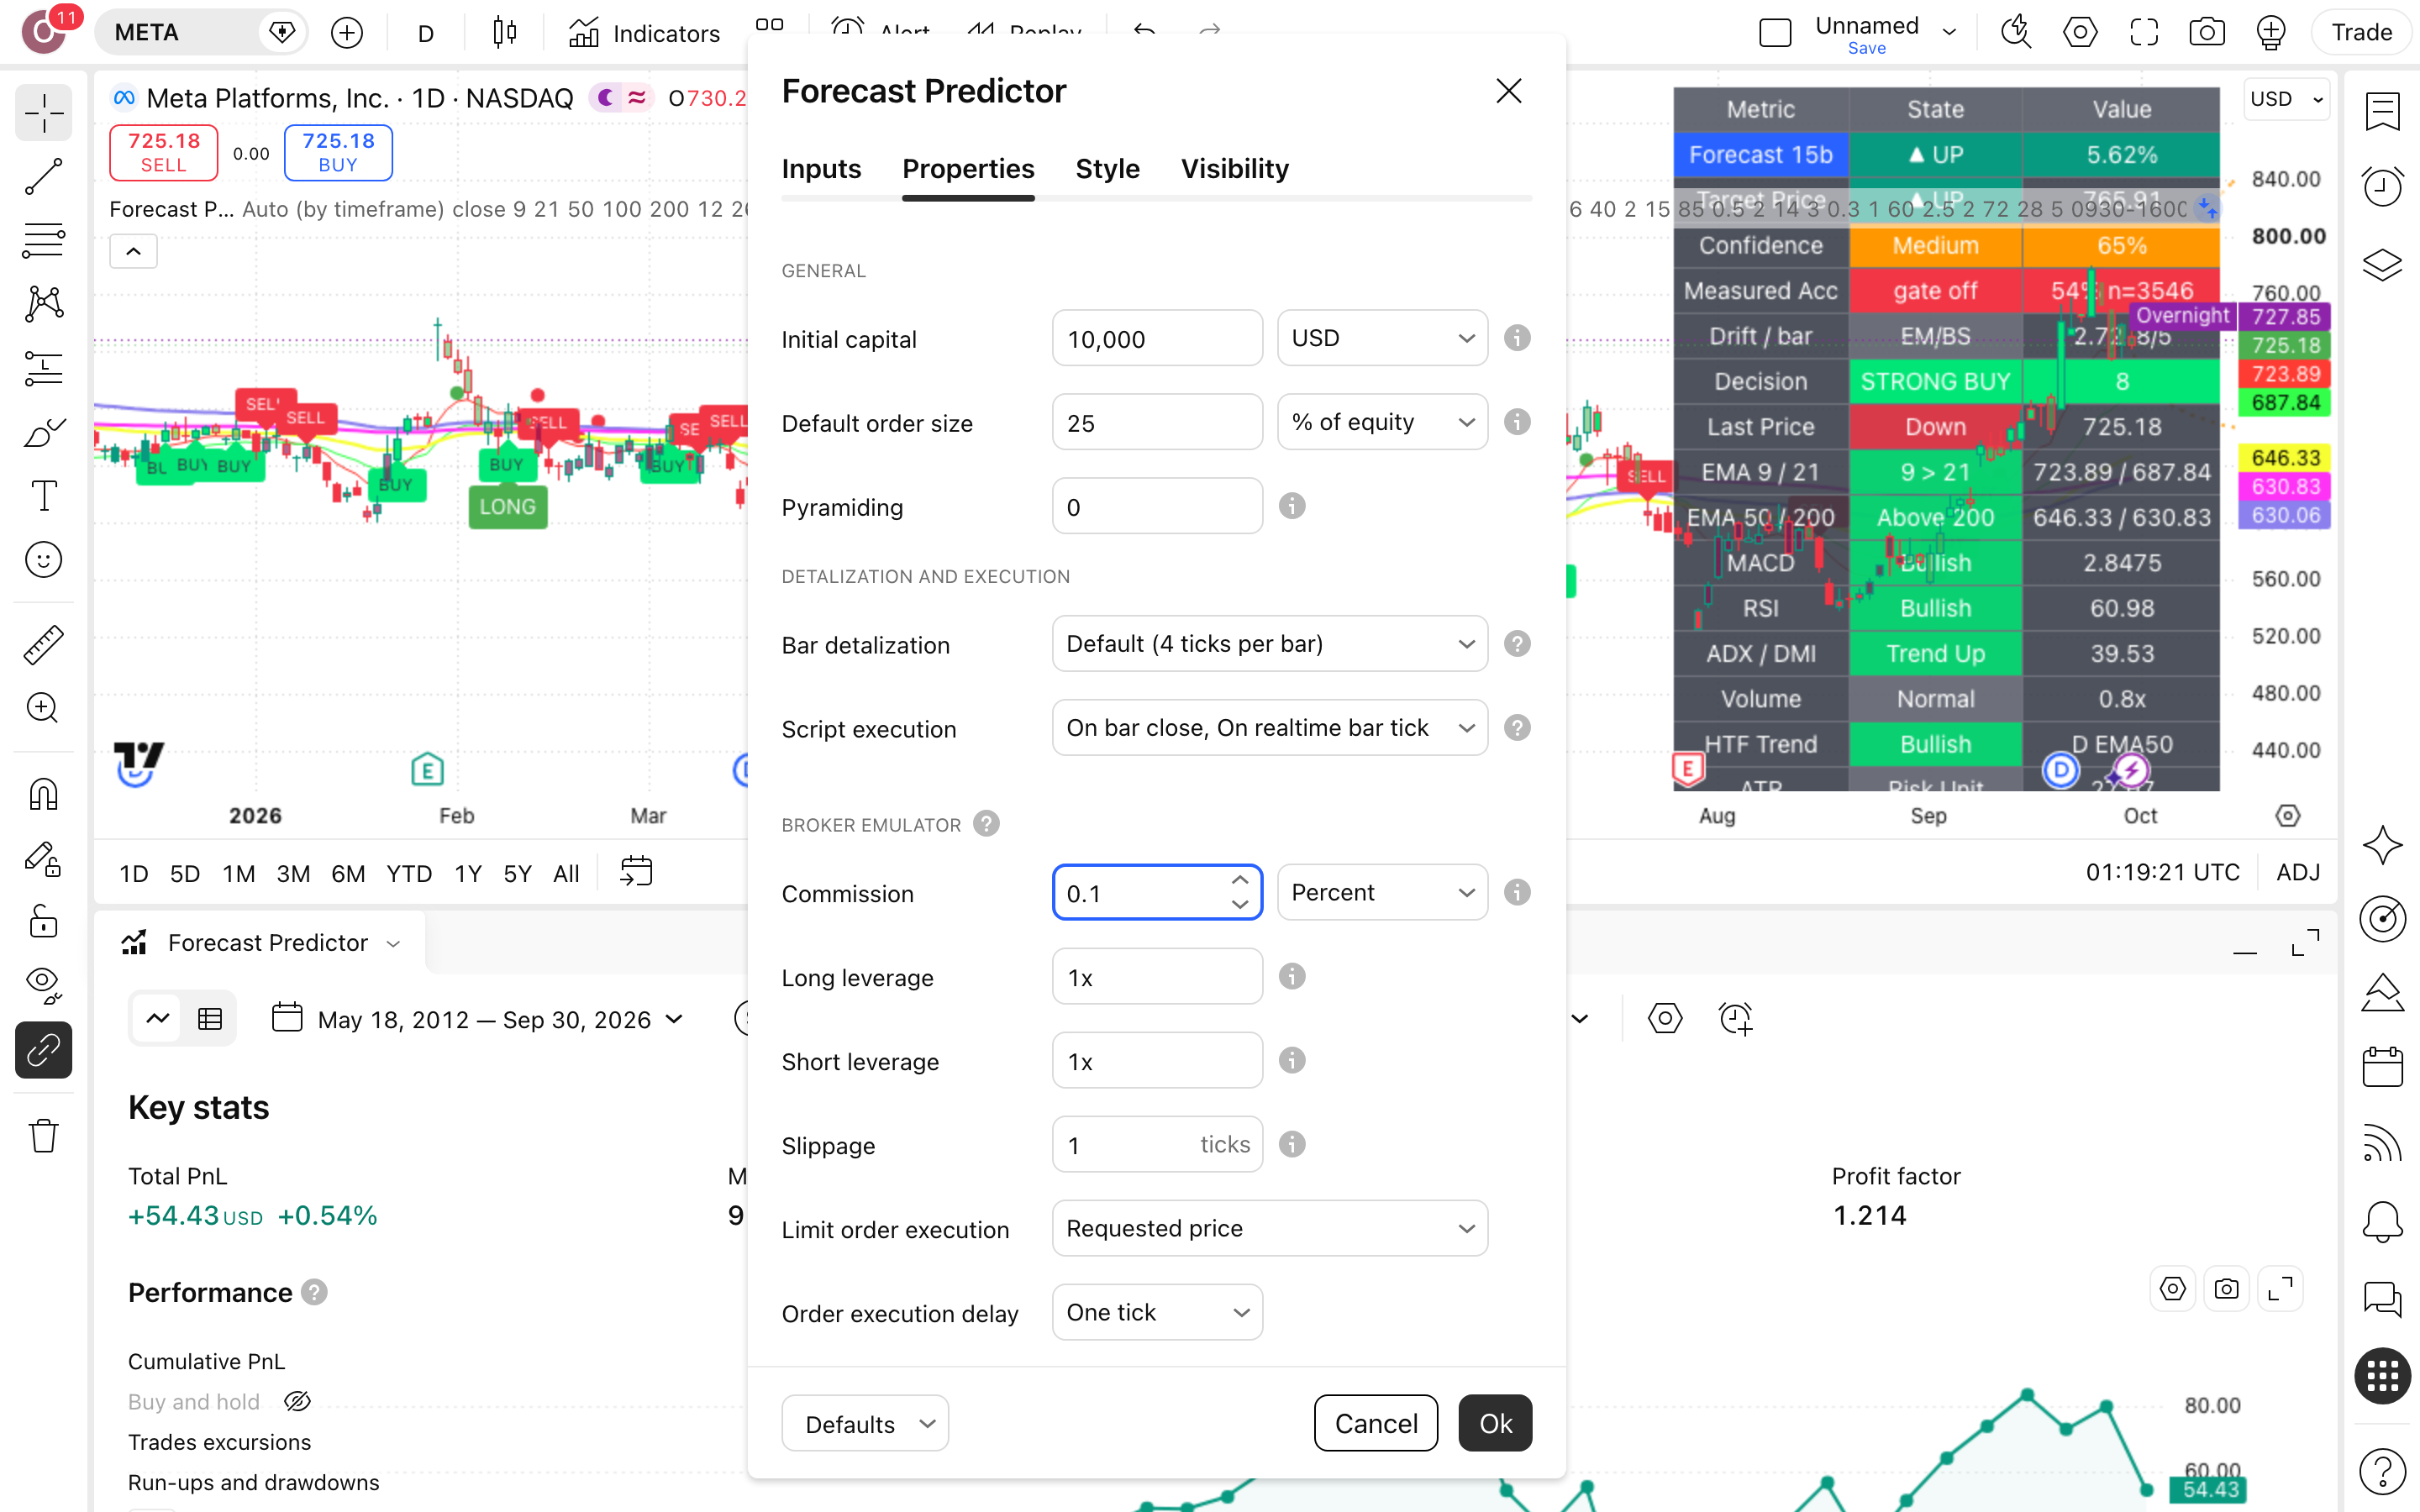
פותחים את Strategy Tester
פתח את חלונית Strategy Tester וקרא את סיכום-הביצועים מול המספרים כאן: 60 עסקאות, כולן לונג, 38 מהן מרוויחות. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.92 נמצא מתחת ל-1, כלומר על כל דולר שהרווחת הפסדת יותר.
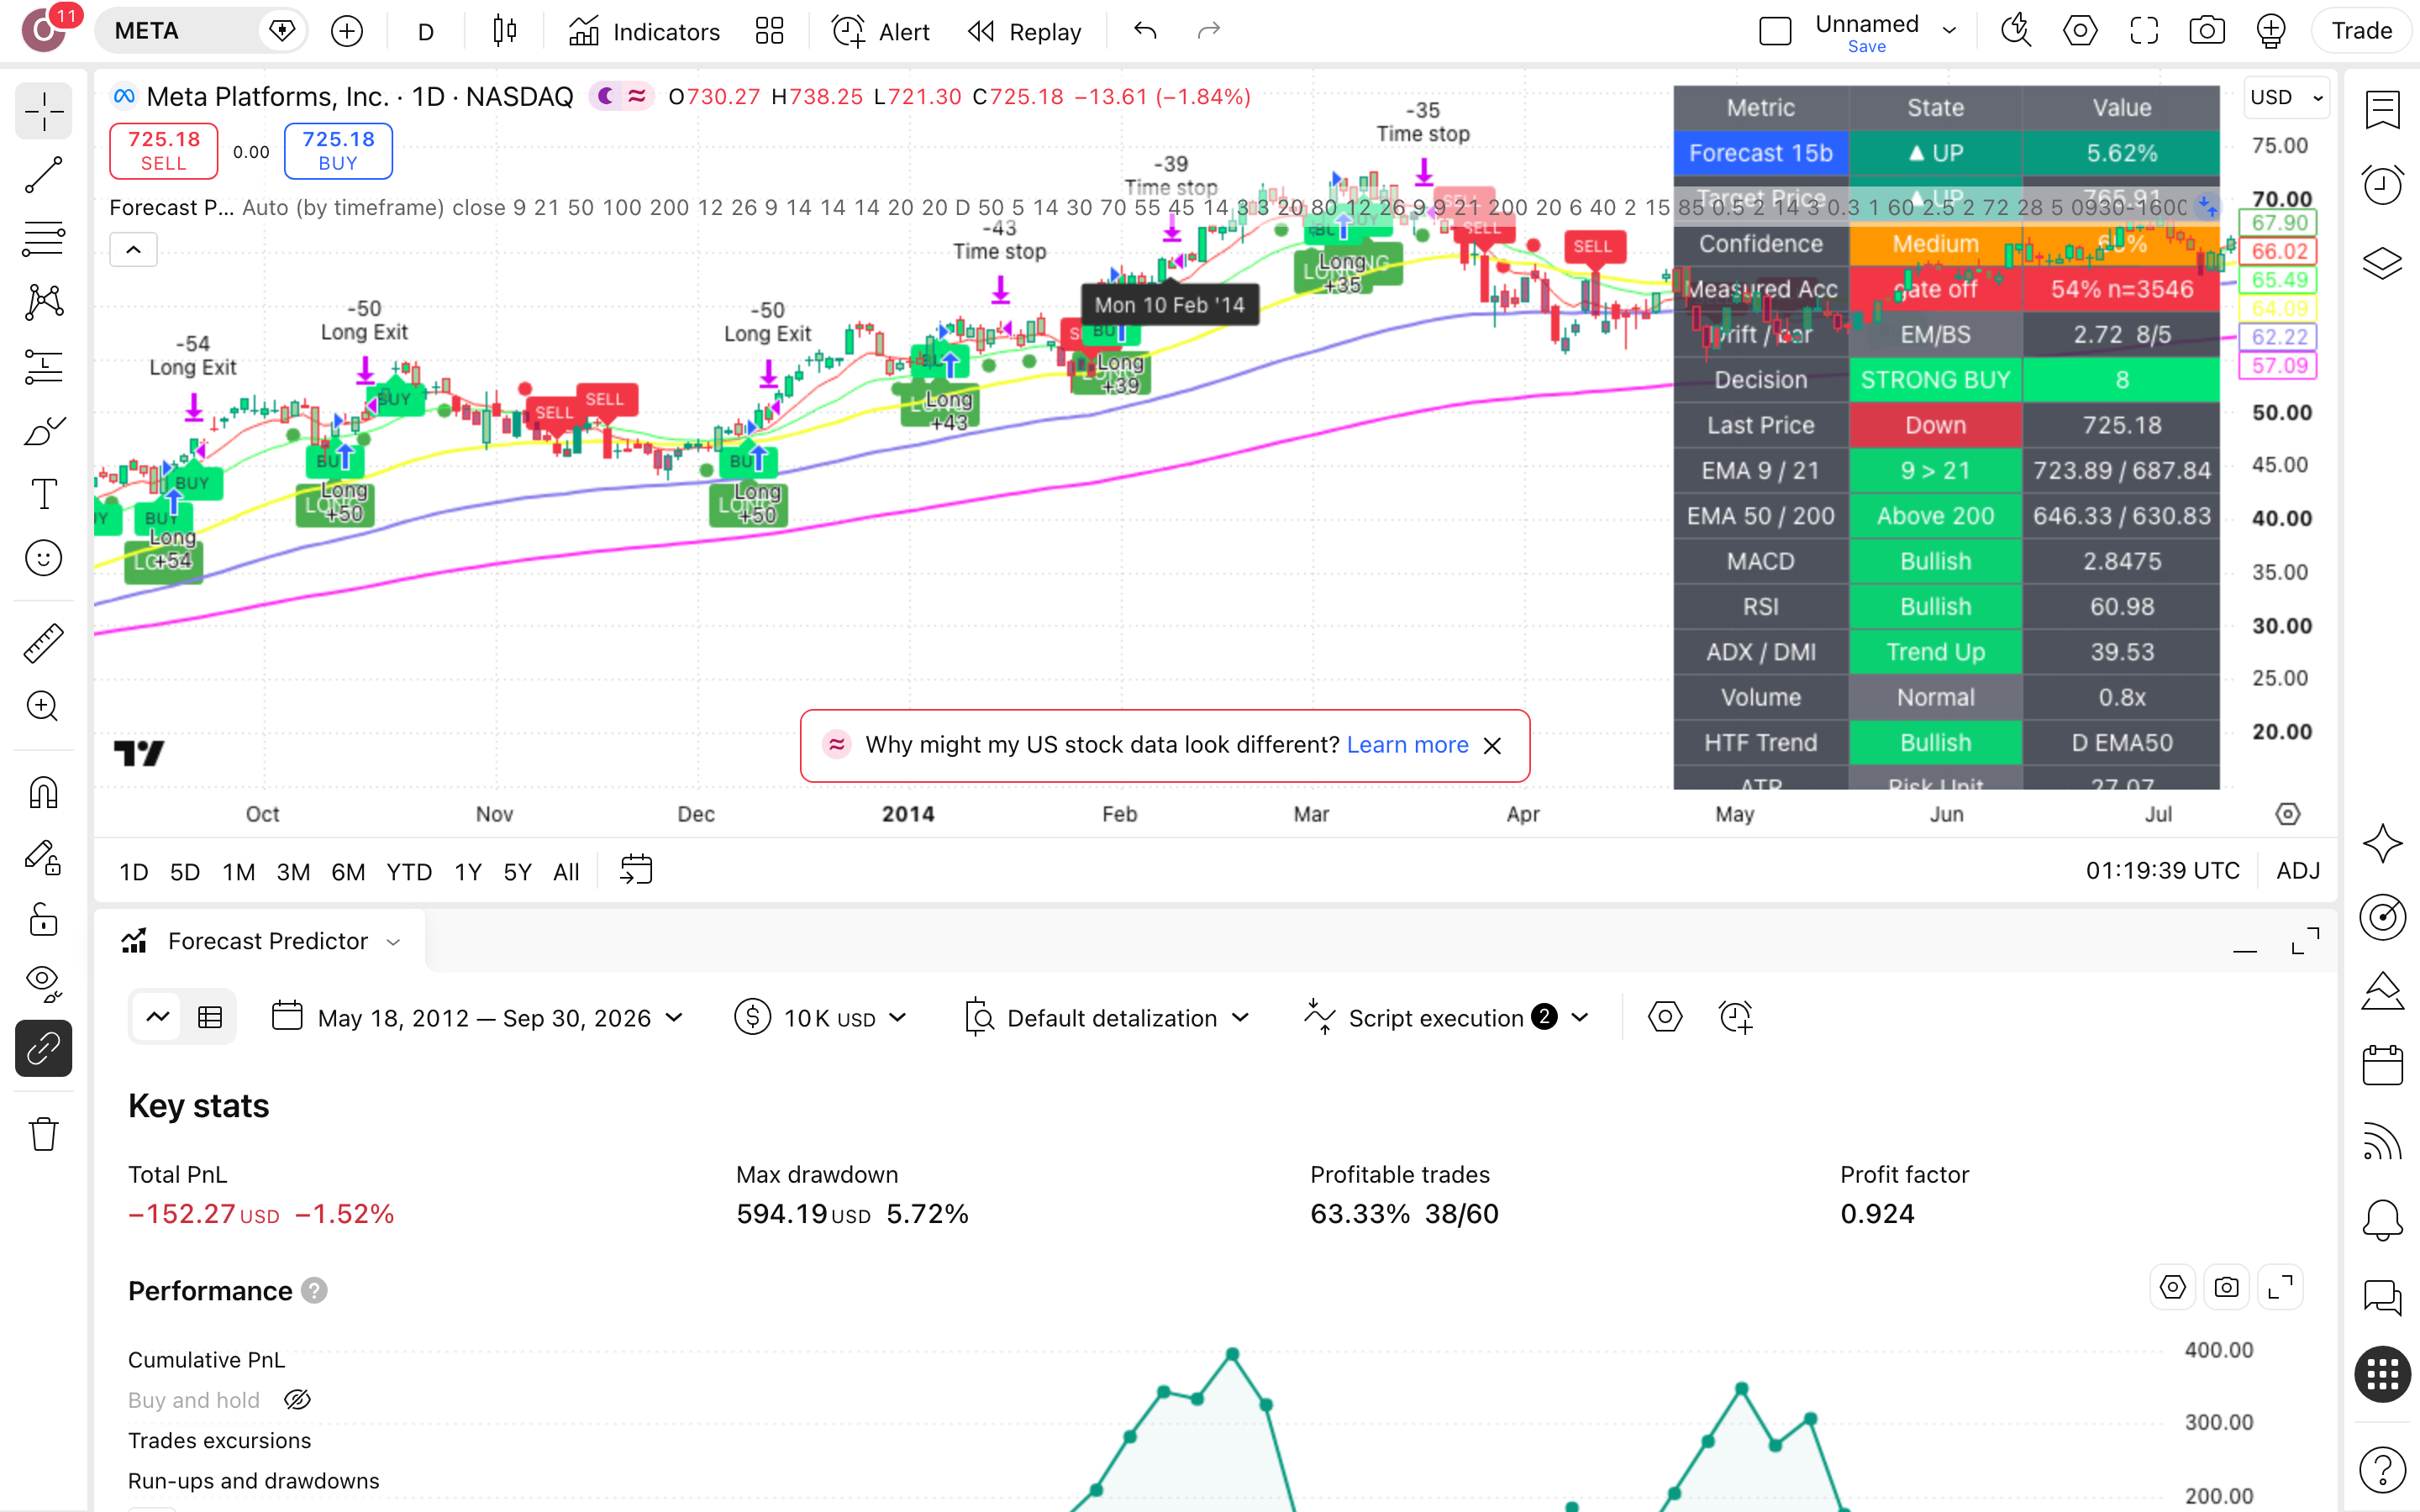
קוראים את הדוח ומריצים על נכס אחר
יחס רווח/הפסד ממוצע של ×0.53 אומר שההפסד הממוצע גדול בהרבה מהרווח הממוצע, ולכן 63% הצלחות לא הספיקו. המחבר מציע גם מצב 'כל אחד מהאותות' (Either Signal): כניסה כשאחד מציוני-המומנטום מגיע לרמת 'חזק', ובו יותר עסקאות. בריצה נבחר Auto. החלף נכס ובדוק.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Adaptive Dual-Engine Strategy – Momentum
האם הסקריפט מצייר-מחדש?
לא. דף-העובדות מסמן את Adaptive Dual-Engine Strategy כקוד-פתוח שאינו מצייר-מחדש, ולכן סימני-הכניסה על גרף META היומי לא אמורים לזוז בדיעבד. היוצר לא פרסם בק-טסט משלו, ולכן הריצה שלנו מ-1.10.2026, עם 60 עסקאות, היא נקודת-הייחוס היחידה שיש כרגע.
כמה כואבת הירידה הגרועה ביותר?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-ההון עד לשפל) הייתה 5.7%. חשבון של $10,000 בשיא היה יורד ל-$9,428. זו ירידה קטנה, אבל ההון לא צמח כדי לפצות עליה. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה בין השתיים.
אם קנה-והחזק ניצח, למה לבחון את הסקריפט בכלל?
קנה-והחזק ניצח בבירור: $254,556 מול $9,848, פער של $244,708. הסקריפט היה בשוק רק 6.6% מהזמן, ובשאר 93.4% מהזמן הכסף ישב בחוץ בזמן שמניית META עלתה. השאלה שזה מעלה לבדיקה: האם חשיפה נמוכה שווה משהו כשהתשואה השנתית נשארת -0.1%.
איך 63% עסקאות מרוויחות נגמרות בהפסד?
הרווחים קטנים מההפסדים. יחס רווח/הפסד ממוצע של ×0.53 אומר שעסקה מרוויחה מכניסה בממוצע כחצי ממה שעסקה מפסידה לוקחת. 38 מרוויחות מול 22 מפסידות לא מספיקות. המדד Profit Factor (סך-הרווחים חלקי סך-ההפסדים) עומד על 0.92, כלומר ההפסדים לא כוסו במלואם.
האם הרחבת הסטופ או היעד משפרת את התוצאה?
לא בריצה הזאת. ברירת-המחדל הניבה תשואה כוללת של -1.5% וירידה מהשיא של 5.7%. הרחבת מכפיל הסטופ (מרחק יציאת-ההפסד לפי ATR) מ-3 ל-4.5 הובילה לתשואה של -5.9% וירידה של 8.5%. הגדלת יחס היעד מ-0.3 ל-0.45 הובילה לתשואה של -2% וירידה של 8.6%.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על META בגרף יומי ועבור אחת-אחת על 60 העסקאות. ליד כל תווית LONG על הגרף, רשום למה העסקה נכנסה ולמה יצאה. המטרה היא להבין איך כלל מכני מתנהג, לא למצוא כלל מנצח.
אם אתה כבר סוחר לפי תחושה: קח את 2024, השנה הגרועה בריצה, והשווה את ההחלטות שלך באותה שנה לאותות של הסקריפט. רשום כמה פעמים נכנסת לעסקה כשהכלל המכני נשאר בחוץ. שם תראה כמה התחושה עלתה לך.
אם אתה שוקל כסף אמיתי: הריצה הזאת פיגרה אחרי קנה-והחזק ב-$244,708 על אותו נכס, וזה עוד לפני מס רווחי-הון של 25% ופערי-ביצוע. הרץ בעצמך את שלושת שינויי-הרגישות ובדוק אם אחד מהם בכלל חוצה את האפס.