- יוצרdayrelfit24
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמעקב-מגמה לעסקאות סווינג, כשממוצע נע של גרף השעה מאשר כל כניסה
- פורסמה2026-05-06עדכון אחרון: 2026-05-06
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 5.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מגמה בשני גרפים: כניסה בחצי-שעה רק כשהממוצע הנע של גרף השעה מאשר את הכיוון
AutoTrade Bot v12 מוגדר על-ידי היוצר כאסטרטגיית מעקב-מגמה שנועדה לעסקאות סווינג "בהסתברות גבוהה". השדרוג של הגרסה הזאת הוא מסנן רב-טווחי: ממוצע נע מעריכי של 115 נרות, שנלקח מגרף השעה, כדי ש"כל הכניסות יתיישרו עם המגמה המוסדית" (institutional trend). בריצה שלנו המסחר עצמו התנהל בגרף 30 דקות, כך שכל עסקה בחצי-שעה נזקקה לאישור מגרף שאיטי ממנו פי שניים. סביב המסנן חשף היוצר בהגדרות ממוצע HMA באורך 20, חלון Sweep של 14 נרות, %R באורך 14 עם סף מכירת-יתר של -79, ויחס סיכון-סיכוי של 5.
למה שזה יעבוד? ההיגיון פשוט: אם גרף השעה כבר מצביע למעלה, עסקה בחצי-שעה באותו כיוון שוחה עם הזרם, ויחס סיכון-סיכוי של 5 אמור לאפשר להפסיד ברוב העסקאות ועדיין לצאת ברווח. בריצה רק 21 מתוך 86 עסקאות הרוויחו (24%), והרווח הממוצע היה גדול פי 2.27 מההפסד הממוצע. כלומר הזוכות אכן היו גדולות, אבל הן היו מעטות מדי. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.73 אומר שעל כל דולר שהפסדת חזרו אליך 73 סנט.
הכיוון בריצה היה לונג בלבד, בכל 86 העסקאות. הביטקוין עצמו ירד בקצב שנתי של 6.9%, והאסטרטגיה שרק קונה ישבה 80.6% מהזמן בשוק ואיבדה 15.6% בשנה, יותר מכפליים מהנכס שאותו היא אמורה לסנן. הירידה המקסימלית מהשיא (drawdown, הנפילה מהפסגה לשפל) הגיעה ל-41%: $10,000 בשיא היו הופכים ל-$5,904. רצף-ההפסדים הארוך נמשך 15 עסקאות, והשנה הגרועה הייתה 2026. מה שזה מעלה לבדיקה הוא אם הסקריפט יודע לשבת בחוץ כשהמגמה המוסדית לא עולה, ו-19.4% מהזמן בחוץ לא מעידים על כך.
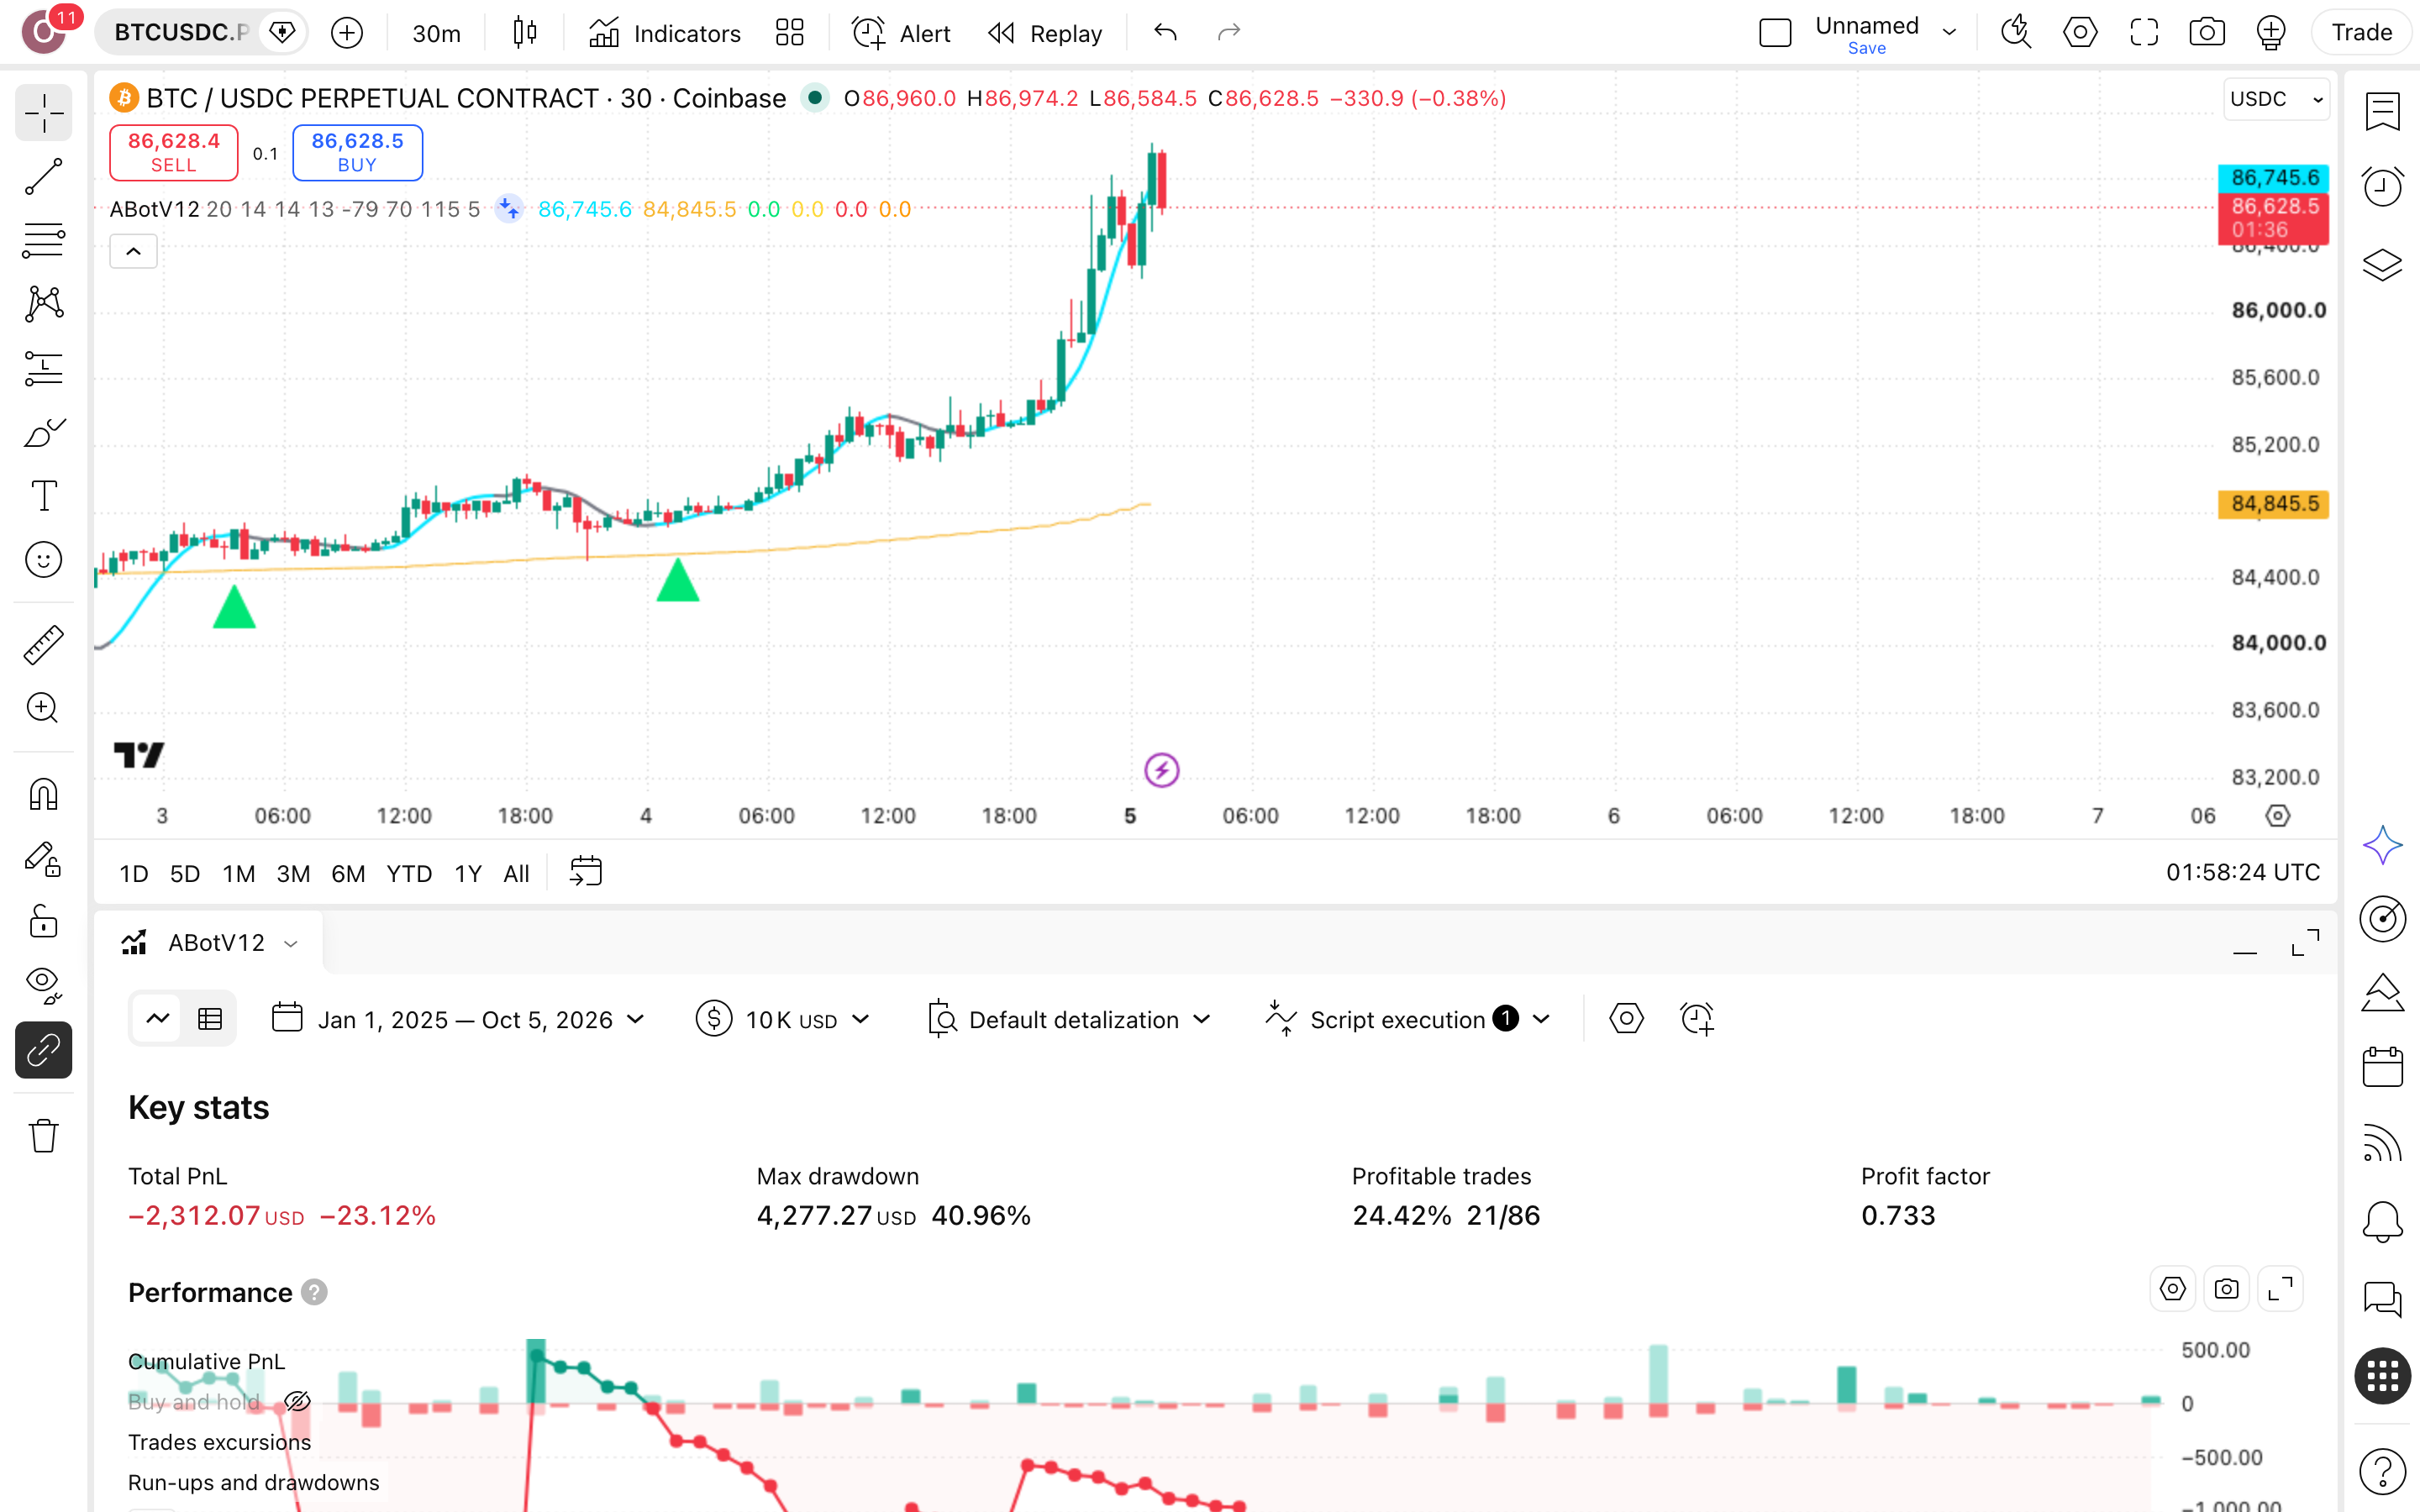
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
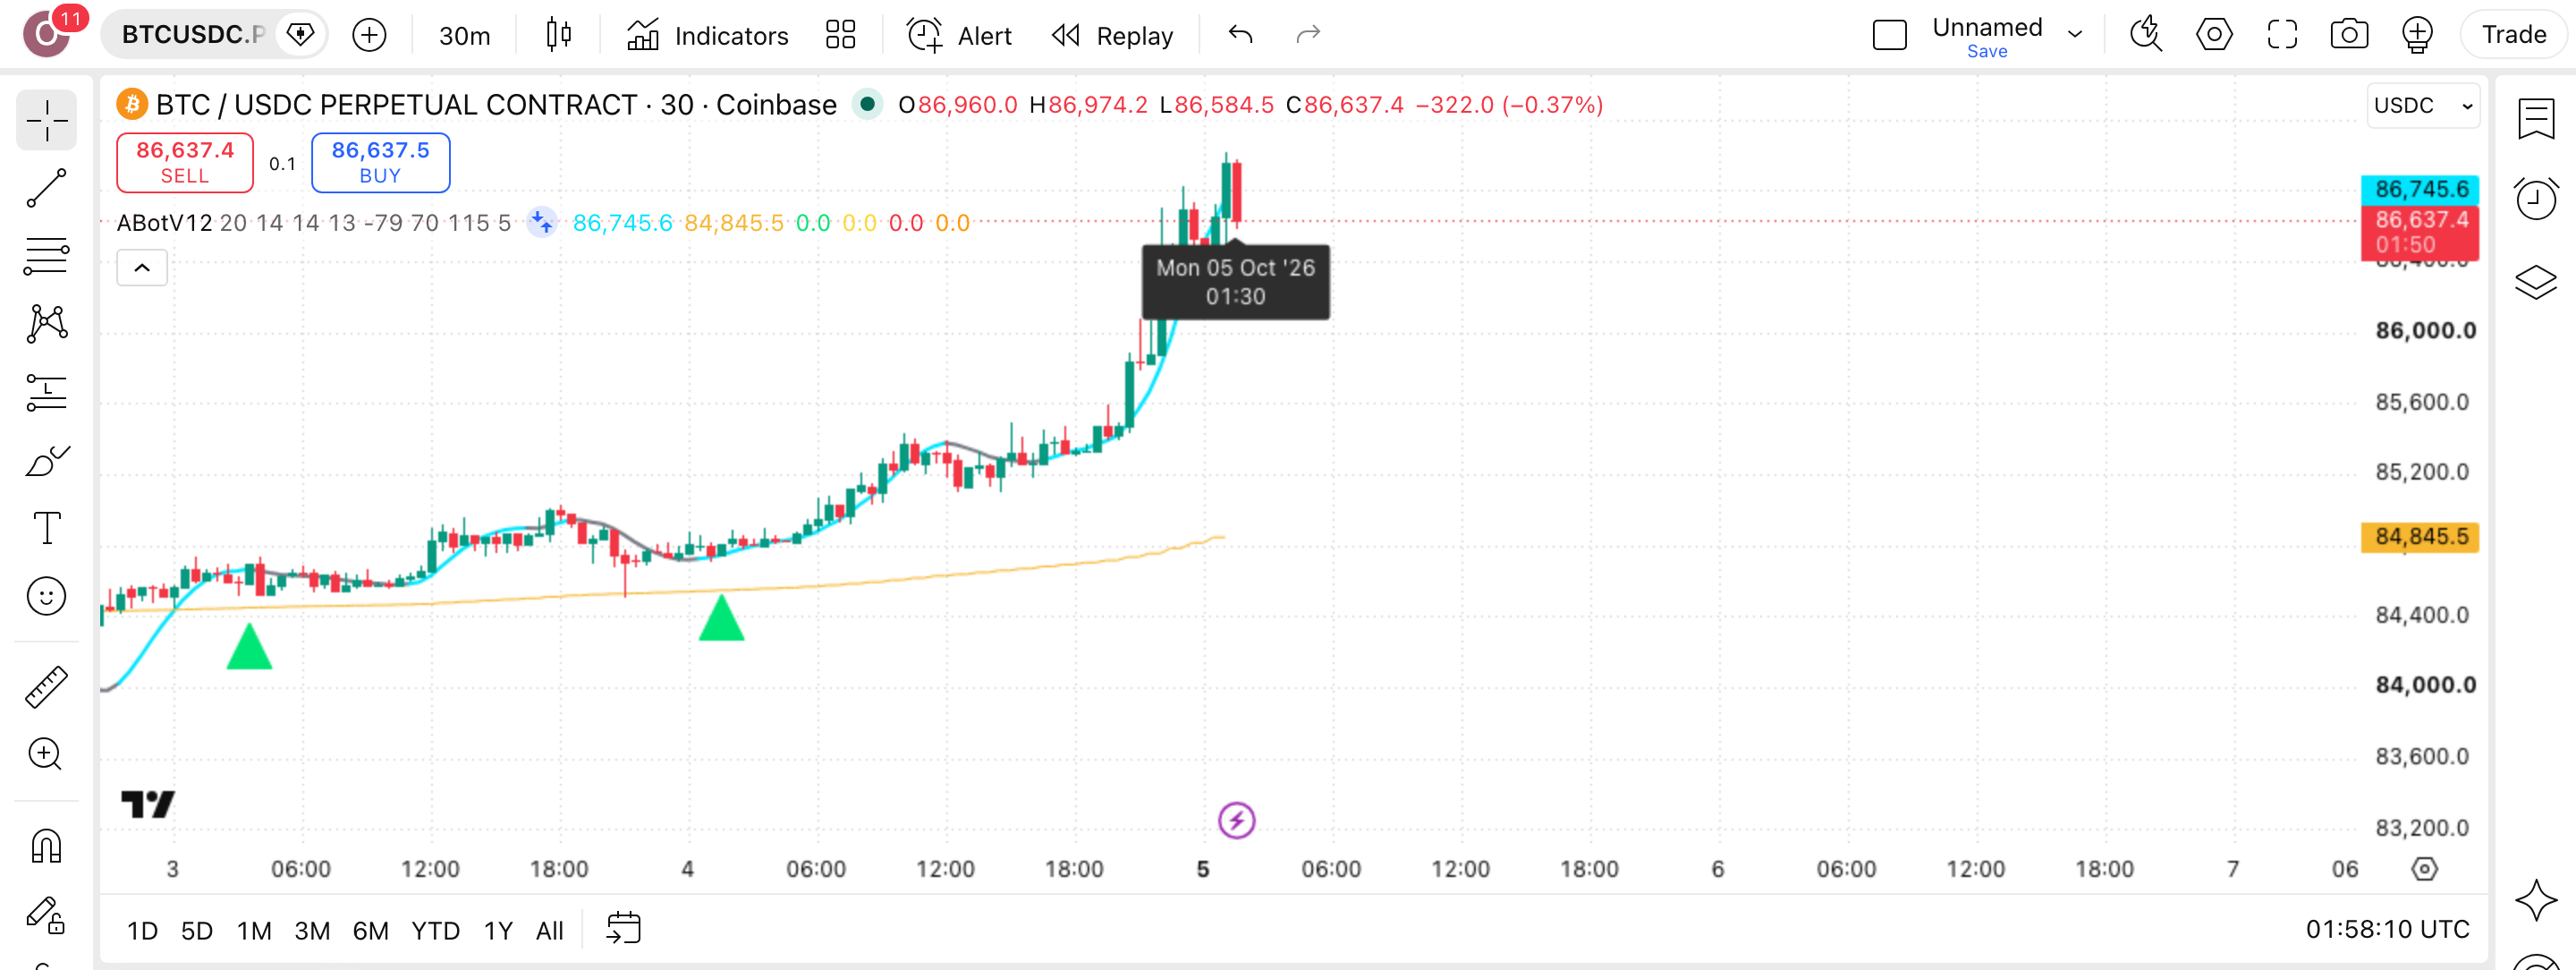
חפשו בצילום את כניסות הלונג בגרף 30 הדקות, ובדקו כמה מהן נפתחו כשהביטקוין כבר היה בדרך למטה. 21 זוכות מתוך 86, והשאר בנו ירידה של 41% מהשיא.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המסנן המרכזי יושב בגרף השעה: לפי המחבר, ממוצע EMA-115 שנלקח מגרף השעה נועד לוודא שכל כניסה מיושרת עם המגמה המוסדית (institutional trend), בעוד הריצה עצמה על 30 דקות.
כניסה
לונג בלבד: Longs Only Mode דלוק, וכל 86 העסקאות על BTCUSDC.P היו קניות שהמחבר מכנה 'סטאפים של סווינג בהסתברות גבוהה'. בפועל רק 21 מהן (24%) הרוויחו.
יעד
היעד נגזר מיחס סיכון-סיכוי (Risk to Reward Ratio) של 5, כלומר רווח מתוכנן פי חמישה מהסיכון. הרחבה ל-7.5 הורידה ל-52 עסקאות והעמיקה את ההפסד הכולל ל-43.5% במקום 25.4%.
סטופ
בהגדרות-הריצה אין שדה-סטופ (יציאה-בהפסד) נפרד. מרחקו הוא הסיכון שיחס ה-5 נמדד מולו. בריצה נרשמו 15 הפסדים ברצף, וה-drawdown (ירידה מהשיא) הגיע ל-41%: $10,000 בשיא הפכו ל-$5,904.
לוח-ההגדרות — מה לכוון ומה להשאיר
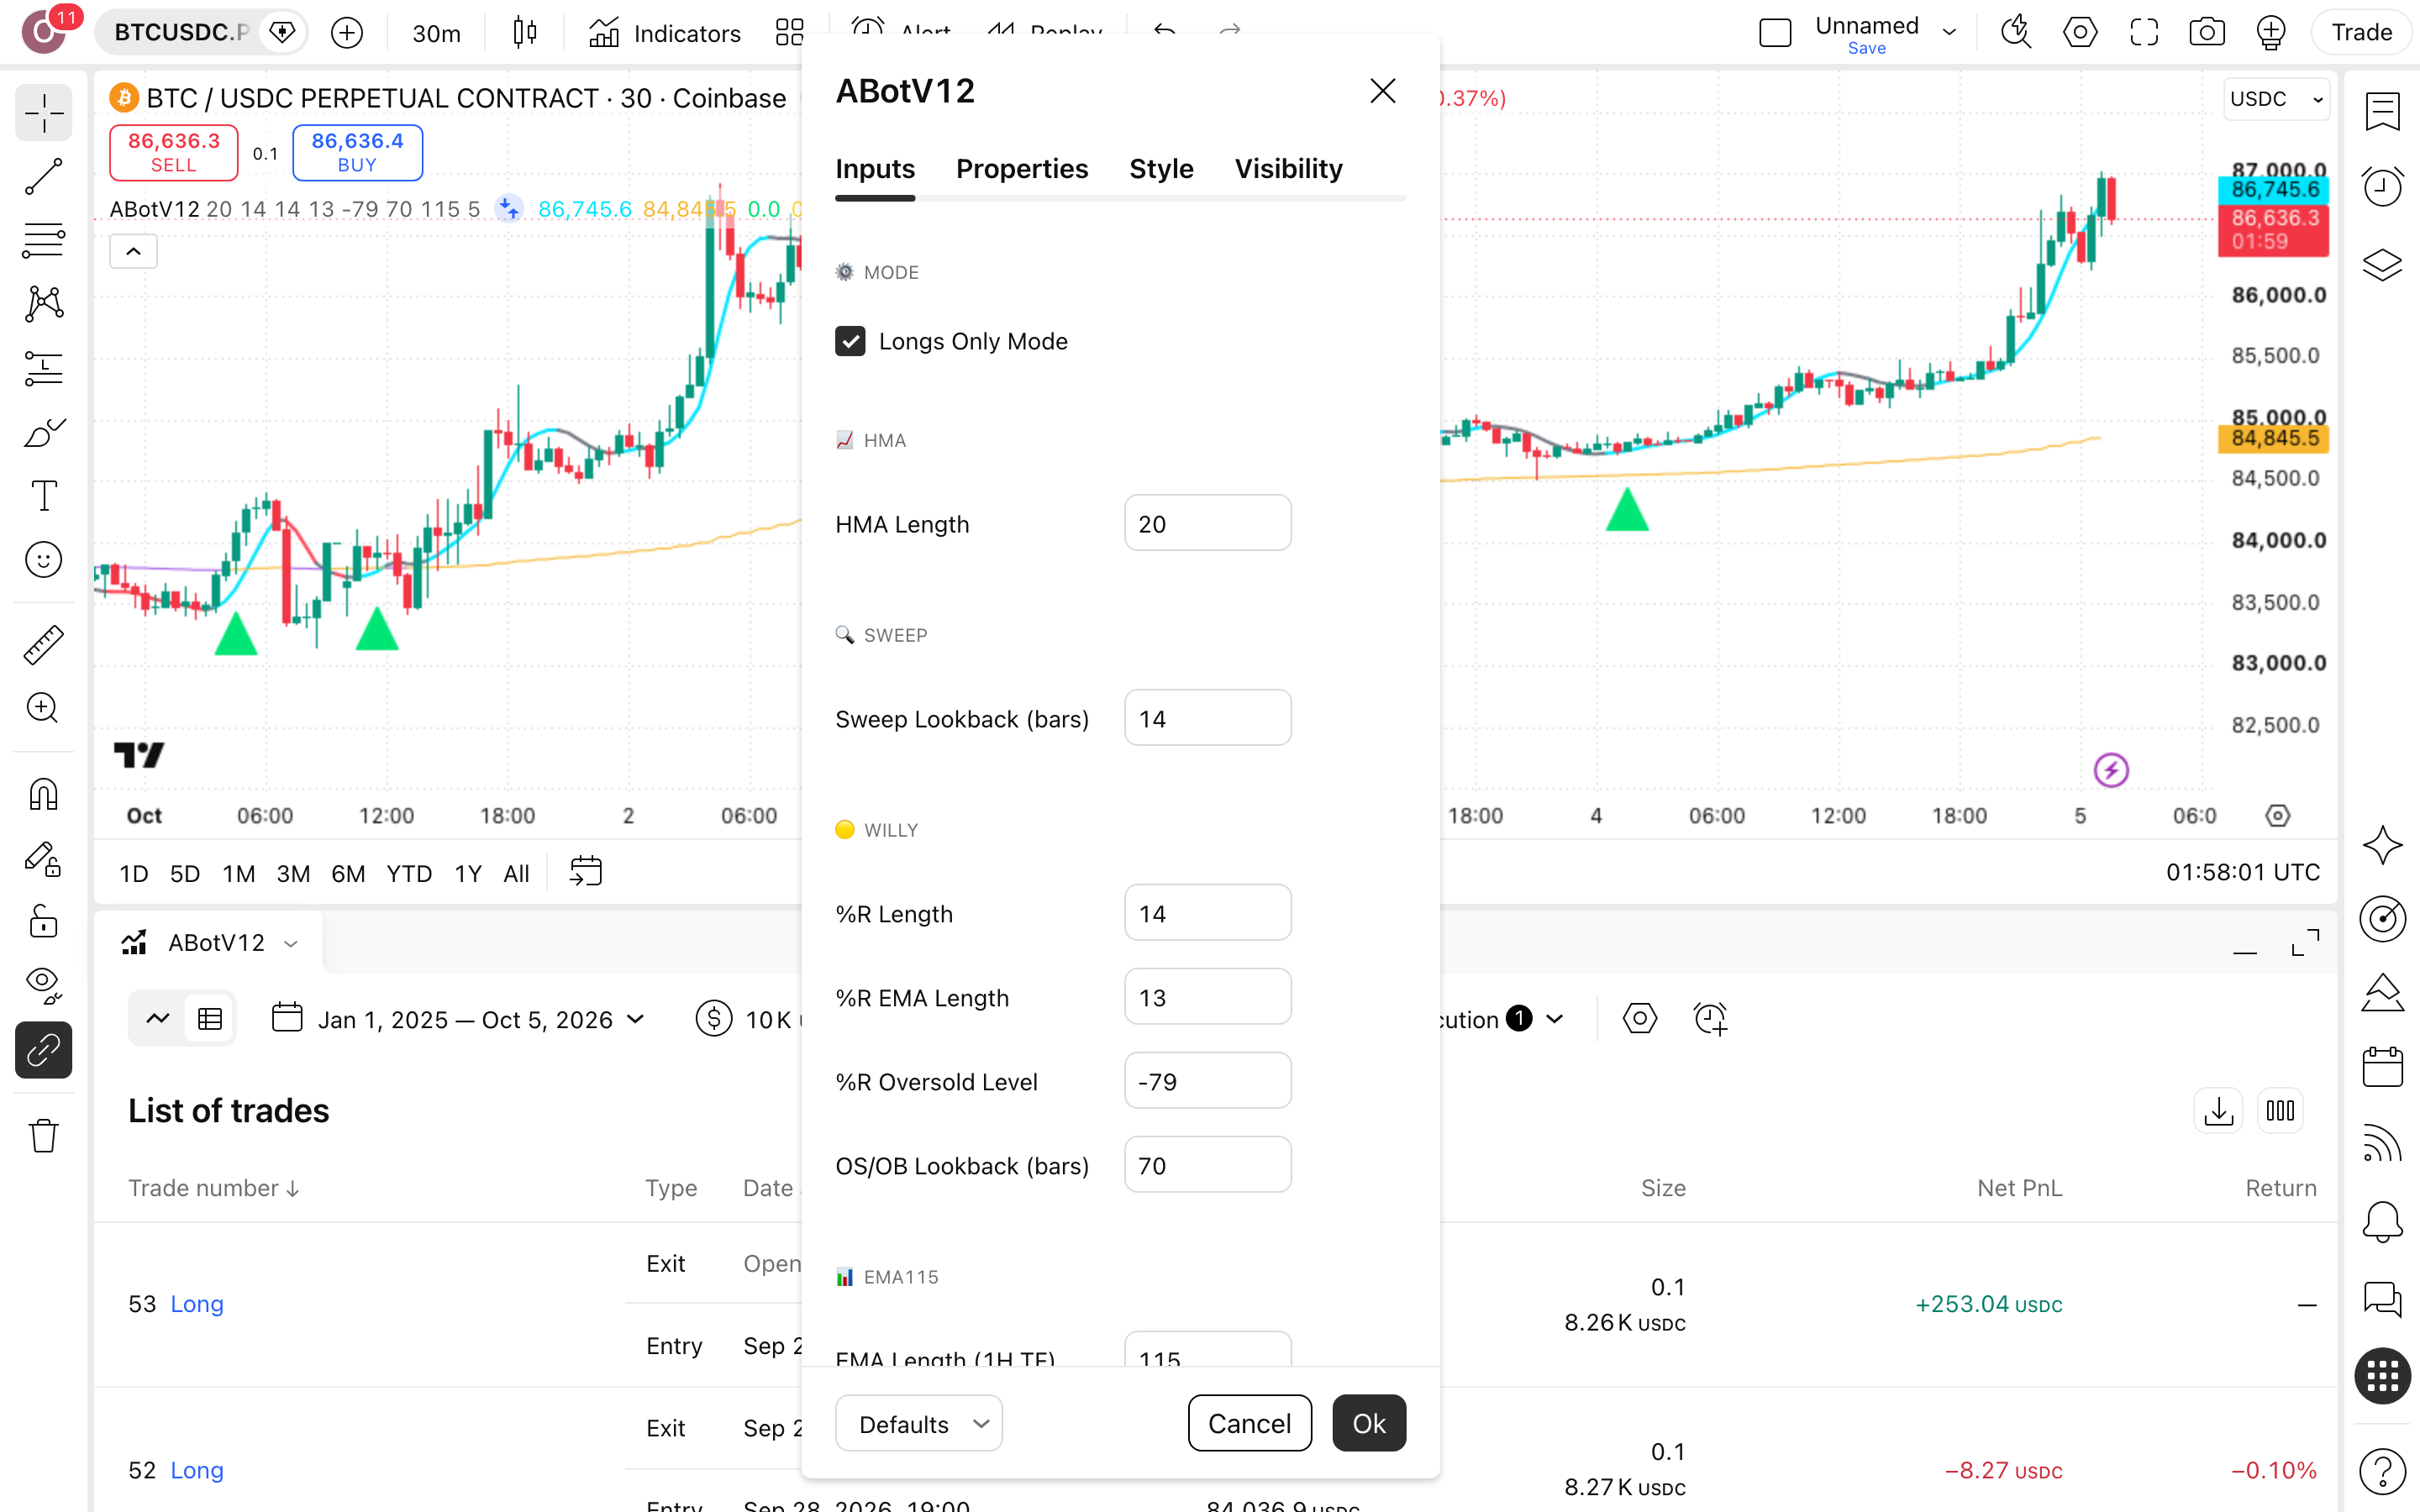
חמש ההגדרות שהכריעו את הריצה על BTCUSDC.P בגרף 30 דקות, כפי שנשמרו בצילום-ההגדרות מ-5.10.2026, עם ההמלצה לבדיקה חוזרת.
| EMA Length (1H TF) | אורך הממוצע הנע שנלקח מגרף השעה, 115 נרות בריצה. זה המסנן שהמחבר הציג כשדרוג המשמעותי של גרסה 12, ודרכו כל כניסה אמורה להתיישר עם המגמה בגרף השעה. | ברירת-מחדלזו הייחודיות של הגרסה, ולכן בודקים אותה ראשונה |
|---|---|---|
| Longs Only Mode | מתג שמגביל את הסקריפט לקניות בלבד. בריצה הוא היה דלוק, ולכן כל 86 העסקאות היו לונג והכסף היה בשוק 80.6% מהזמן, כלומר כמעט תמיד חשוף לירידות הביטקוין. | דלוקכך נמדדו כל המספרים בסקירה הזאת |
| Risk to Reward Ratio | קובע כמה רחוק היעד ביחס למרחק-הסיכון של כל עסקה. בריצה הערך היה 5. העלאה ל-7.5 צמצמה את העסקאות ל-52 והעמיקה את ה-drawdown ל-52.7% במקום 41%, כך שיעד רחוק יותר הוסיף נזק ולא רווח. | ברירת-מחדלהרחבה ל-7.5 החמירה גם את התשואה וגם את הירידה |
| HMA Length | אורך ממוצע ה-HMA בגרף 30 הדקות, 20 בריצה. בבדיקת-הרגישות, מעבר ל-30 חתך את העסקאות ל-44 והעמיק את ההפסד הכולל ל-41.6%, עם drawdown של 54.1%. משמע, הסקריפט מגיב בחריפות לשינוי קטן. | ברירת-מחדלההפסד גדל מ-25.4% ל-41.6% בשינוי של 10 נרות |
| %R Oversold Level | רף מכירת-היתר של מתנד ה-%R עומד בריצה על -79, לצד %R Length של 14 ו-%R EMA Length של 13. הפרמטרים האלה לא נבדקו ברגישות, ולכן לא ידוע מה חלקם בשיעור-הזכייה של 24%. | ברירת-מחדלהמועמד הראשון לבדיקת-רגישות שעוד לא בוצעה |
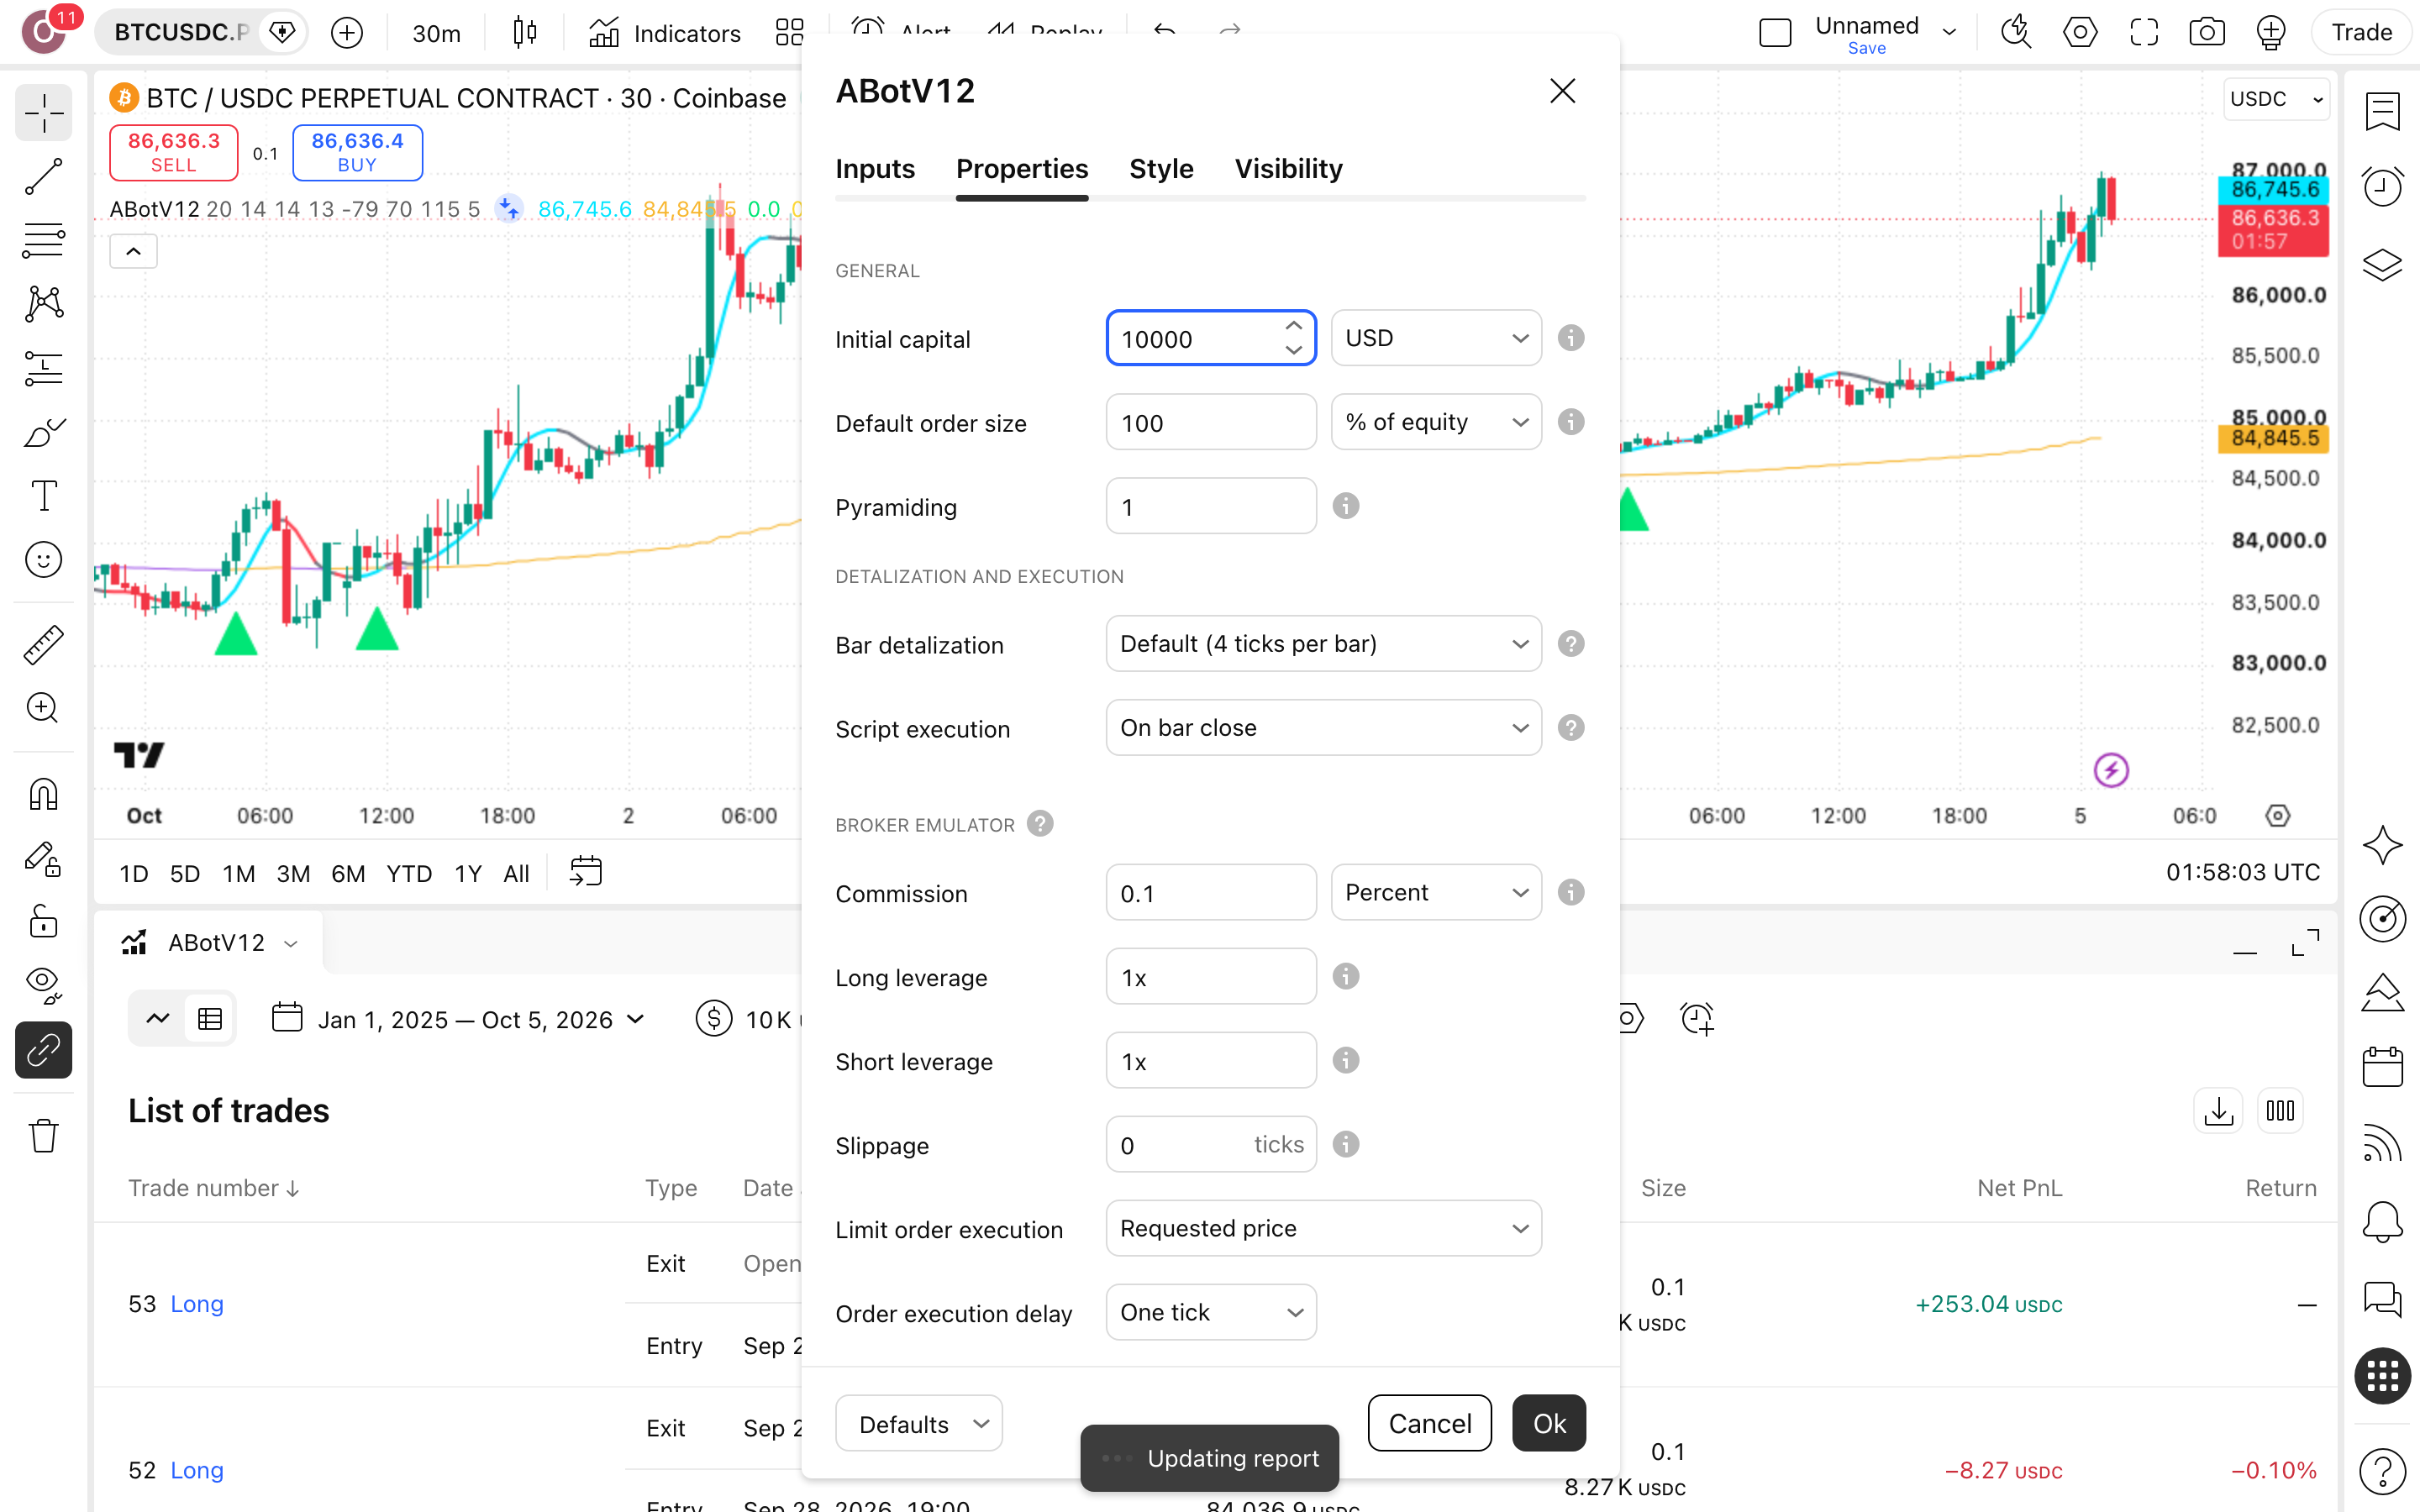
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Auto-Trade Bot v12 is a trend-following strategy designed for high-probability swing setups.
— dayrelfit24, יוצר הסקריפט, בעמוד-הפרסום הרשמי. המשפט הזה מגיע בלי בק-טסט אחד: היוצר לא פרסם תוצאות. בחרנו לסקור כי מדובר בקוד-פתוח עם מסנן ממוצע נע מגרף השעה, שאפשר לבדוק ישירות. הבדיקה על BTCUSDC.P החזירה Profit Factor של 0.73.
הרצנו את זה על BTCUSDC.P — הנה מה שיצא
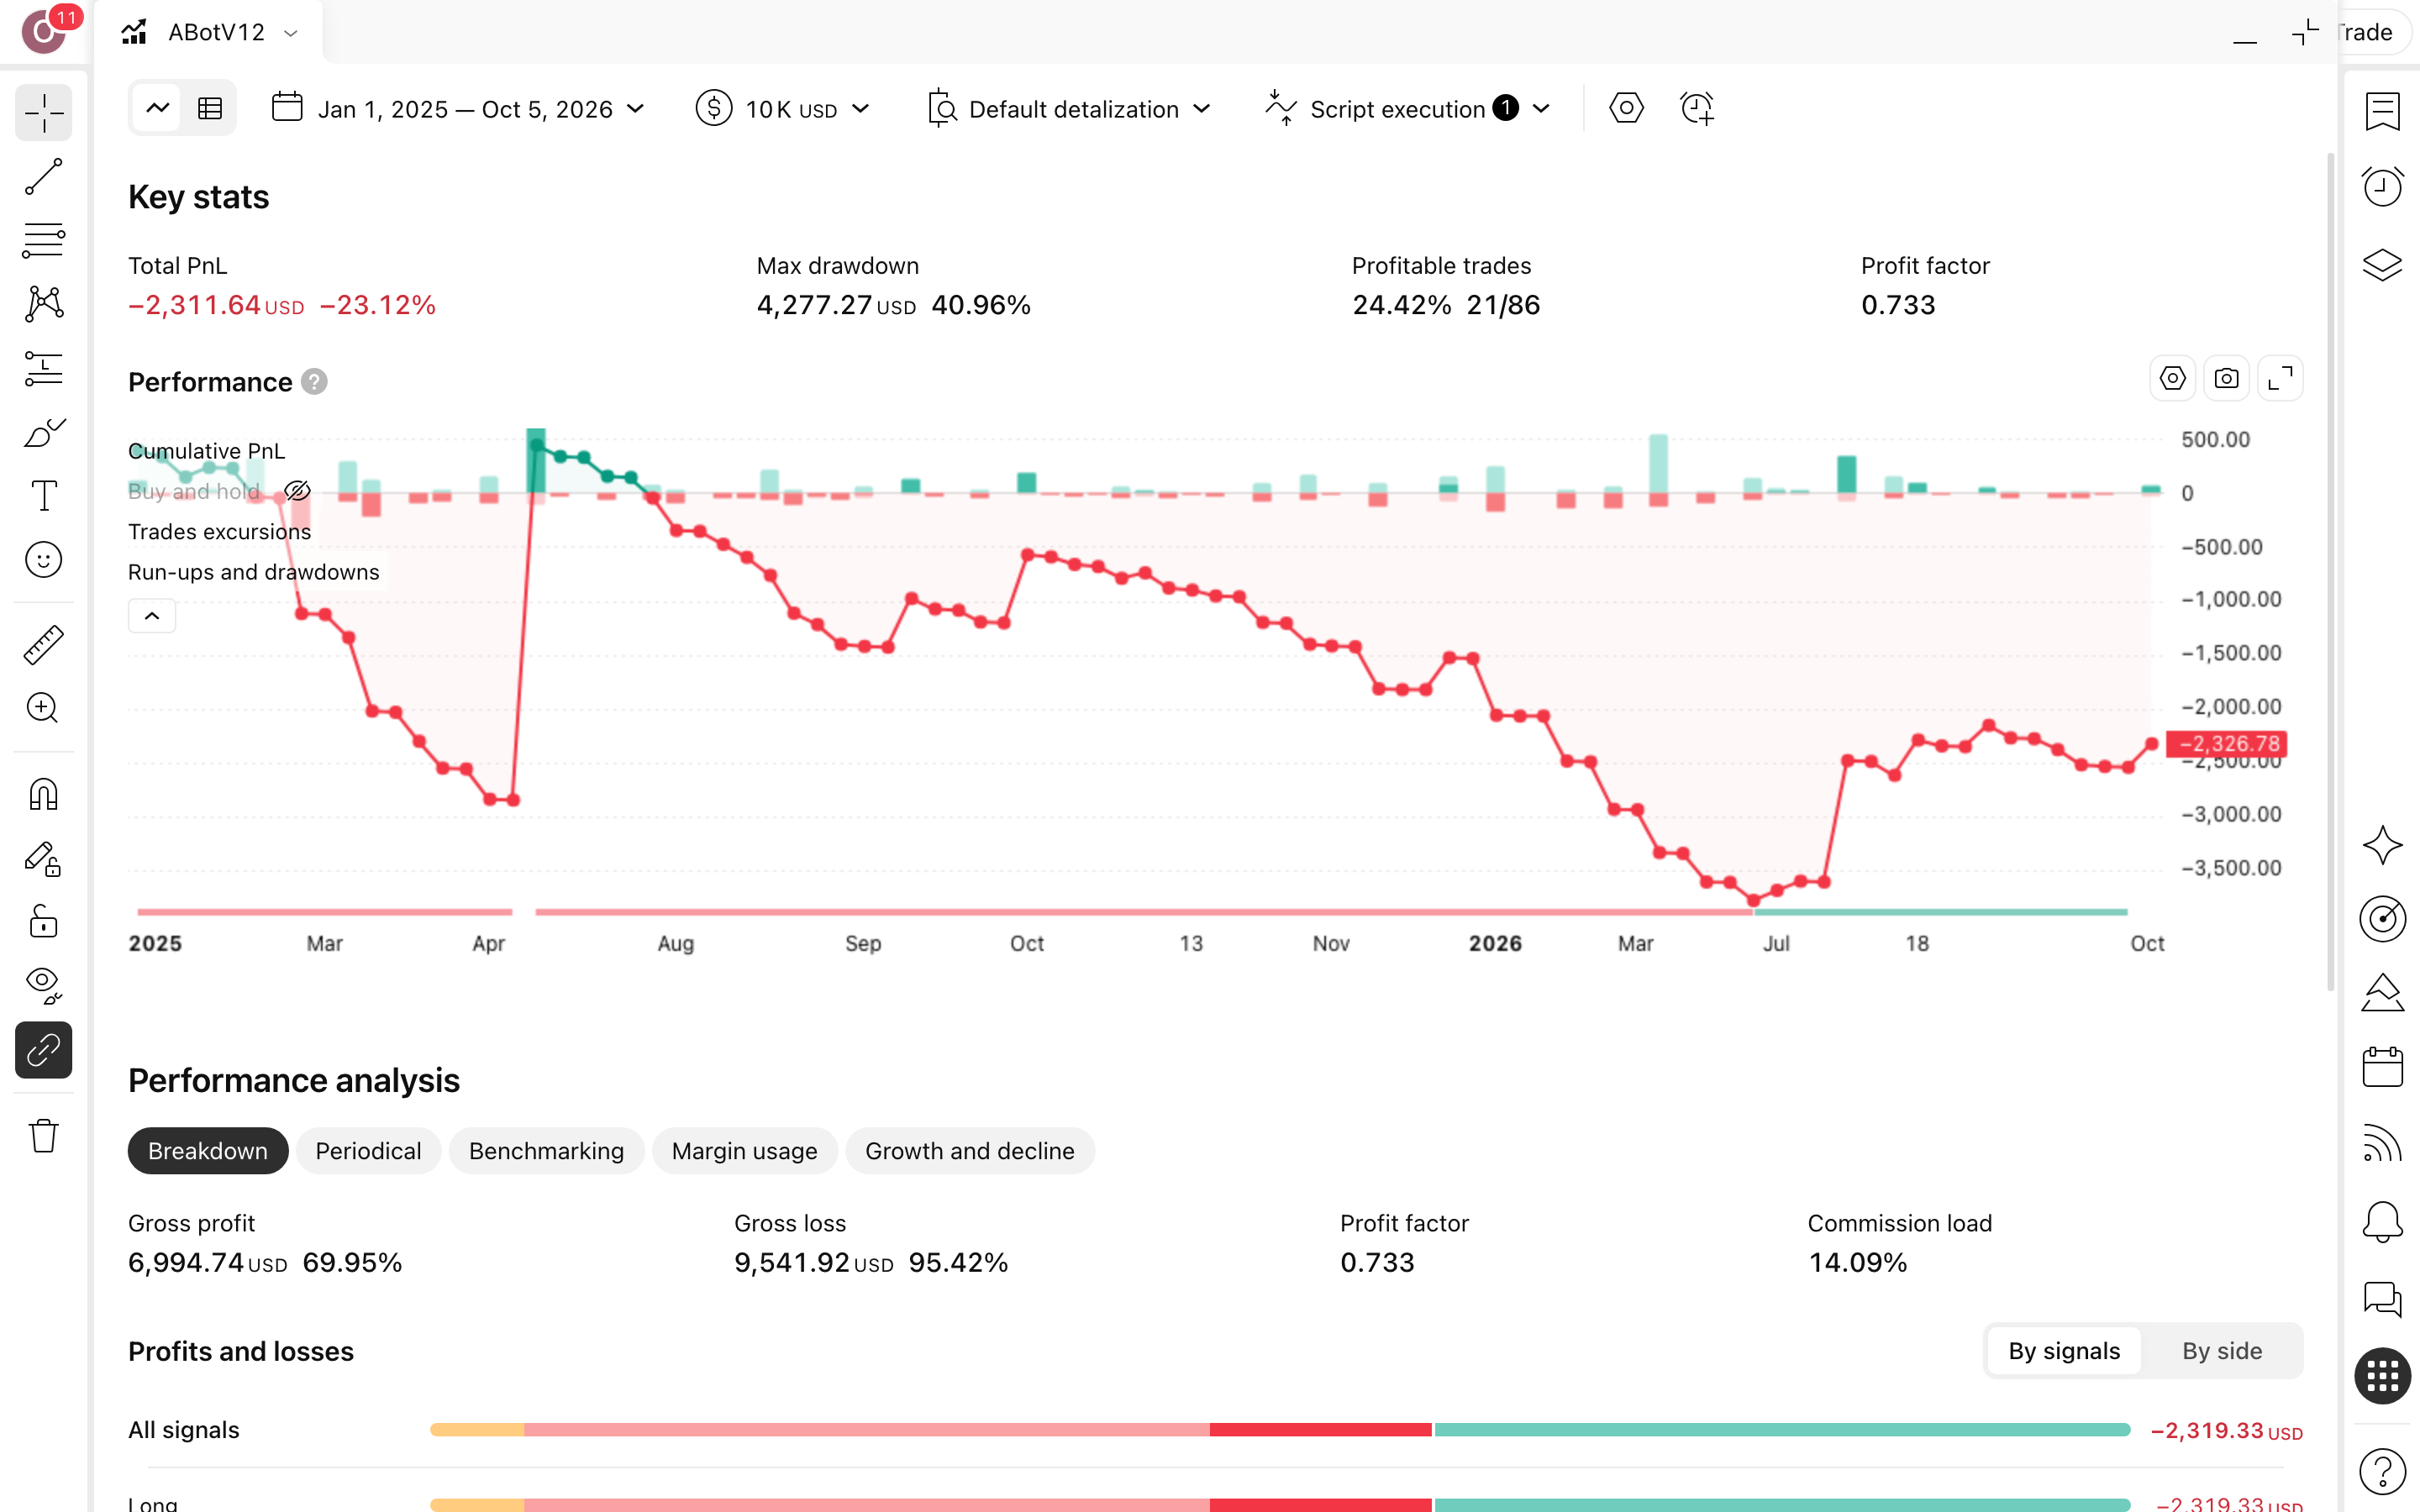
בק-טסט של AutoTrade Bot v12 על BTCUSDC.P בגרף 30 דקות הוא לא תחזית, זה שיעור: הוא מראה מה הכללים של הסקריפט היו עושים לכסף בין 5.1.2025 ל-30.9.2026, בדיעבד.
מספר עסקאות
86
86 עסקאות, כולן לונג, ועל כל פעולה בהן נוכתה עמלה של 0.1%. המספר הזה גדול מספיק כדי לשפוט את הסקריפט, והעמלות כבר בתוך התוצאה.
תקופת הבדיקה
1.7 שנים
כ-1.7 שנים על BTCUSDC.P בגרף 30 דקות. בתקופה הזאת גם קנה-והחזק הפסיד, כלומר הסקריפט נבחן בשוק קשה ולא עמד בו.
תשואה שנתית
-15.6%
-15.6% בשנה מול -6.9% בקנה-והחזק. בשוק יורד הסקריפט לא הגן עליך, אלא הפסיד יותר מכפליים מהחזקה פשוטה של אותו נכס.
ירידה מקסימלית מהשיא
41%
ירידה של 41% מהשיא (drawdown, הנפילה מפסגת-ההון עד השפל): $10,000 בשיא הפכו ל-$5,904. השאלה שזה מעלה היא אם היית נשאר בפנים.
השנה הגרועה
2026
2026 היא השנה הגרועה בריצה, ודף-העובדות לא מוסר את התשואה שלה. זו גם השנה האחרונה בריצה, כלומר ההתנהגות הקרובה ביותר להיום.
זמן בשוק
80.6%
80.6% מהזמן הכסף היה בפוזיציה, כמעט כמו קנה-והחזק. קיבלת כמעט את כל החשיפה של קנה-והחזק בלי התשואה שלו, ובלי הגנה של ישיבה בחוץ.
עסקאות מרוויחות · ויחס רווח/הפסד
21 מ-86 · ×2.27
כל נתון לבדו מטעה: 24% מרוויחות נשמע ככישלון, ויחס ×2.27 נשמע כהצלה. יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 0.73, כלומר 73 סנט על כל דולר שהפסדת.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של dayrelfit24 (גרסת 2026-05-06), צד-לונג בלבד, על גרף BTCUSDC.P 30 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Longs Only Mode=on · HMA Length=20 · Sweep Lookback (bars)=14 · %R Length=14 · %R EMA Length=13 · %R Oversold Level=-79 · OS/OB Lookback (bars)=70 · EMA Length (1H TF)=115 · Risk to Reward Ratio=5 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה5.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי AutoTrade Bot משקרת — והמספרים של השקר
שלושה מספרים מהריצה הזאת שקטלוג-הסקריפטים לא שם בכותרת, ואנחנו שמים אותם במרכז.
65 עסקאות הסתיימו בהפסד
65 מ-86
היוצר מתאר אסטרטגיה למגמה שנועדה לסטאפים של סווינג בהסתברות גבוהה (high-probability swing setups). על BTCUSDC.P ההסתברות הגבוהה נראתה כך: 65 מתוך 86 עסקאות הפסידו. הרווחים הגדולים יותר של 21 העסקאות המרוויחות לא כיסו אותן, וההון ירד מ-$10,000 ל-$7,460, בזמן שקנה-והחזק סיים ב-$8,834.
15 הפסדים ברצף
15 עסקאות
בשלב מסוים בריצה הגיעו 15 עסקאות מפסידות זו אחרי זו. זה המבחן האמיתי של בוט: להשאיר אותו דולק אחרי ההפסד החמישה-עשר, כשאין שום סימן שהעסקה הבאה תהיה שונה. השנה הגרועה בריצה היא 2026, הקרובה ביותר להיום, ולא היסטוריה רחוקה שאפשר לבטל בהינף-יד.
רק 19.4% מהזמן בחוץ
19.4%
מסנן-המגמה שהיוצר הוסיף, ממוצע נע מעריכי של 115 תקופות מגרף השעה (EMA-115), השאיר את הכסף בחוץ רק כחמישית מהזמן. בתקופה שבה גם קנה-והחזק הפסיד, הסקריפט היה בפנים 80.6% מהזמן. החשיפה הזאת לא הפכה ליתרון: הוא הפסיד 15.6% בשנה מול 6.9% בהחזקה פשוטה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? הריצה שלנו הפיקה 86 עסקאות בכ-1.7 שנים, ורק 21 מהן מרוויחות. זה מספיק כדי לראות דפוס, אבל רצף אחד של 15 עסקאות מפסידות כבר מזיז את התמונה כולה, אז קרא כל אחוז בזהירות.
- העמלה בפנים? דוח שבו שדה העמלה עומד על 0 מציג תוצאה שאף חשבון אמיתי לא יקבל. אצלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, ועל 86 עסקאות זה מצטבר. מס ופערי-ביצוע עדיין לא כלולים.
- הסקריפט מצייר-מחדש? AutoTrade Bot v12 מסומן כלא מצייר-מחדש, והקוד שלו פתוח לקריאה. הוא רץ על גרף 30 דקות ושואב מסנן EMA-115 מגרף השעה, אז השווה כניסות בגרף חי מול הבק-טסט לפני שאתה סומך עליו.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, אז את הבחירה עשינו אנחנו: BTCUSDC.P בגרף 30 דקות, מ-5.1.2025 עד 30.9.2026. הריצה מתועדת במלואה, כדי שתוכל לשחזר אותה ולבדוק אם התוצאה מחזיקה על תקופה אחרת.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בפרמטר אחד, היא צירוף-מקרים ולא תכונה של AutoTrade Bot v12.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 86 | -25.4% | 41% |
| שינוי Risk to Reward Ratio מ-5 ל-7.5 | 52 | -43.5% | 52.7% |
| שינוי HMA Length מ-20 ל-30 | 44 | -41.6% | 54.1% |
כמה כסף בכלל שמים על דבר כזה?
גודל-פוזיציה לא מתועד בהגדרות-הריצה: יש שם הון-התחלתי של $10,000 ויחס סיכון-סיכוי 5, וזהו. במסגרת הזאת הריצה ספגה רצף של 15 הפסדים רצופים וירידה מהשיא של 41% (drawdown — הנפילה מהנקודה הגבוהה של החשבון עד השפל שאחריה): $10,000 בשיא היו הופכים ל-$5,904. המשמעות בשבילך: הסכום שמושקע בדבר כזה חייב להיות סכום שאיבוד של כמעט חצי ממנו לא משנה אצלך שום החלטה בחיים. הריצה עצמה הסתיימה ב-$7,460.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה. AutoTrade Bot v12 פתח 86 עסקאות לונג לפי אותם כללים בדיוק, גם ברגעים הגרועים ביותר של הריצה, בדיוק שם שבו החלטה ידנית נבחנת הכי קשה. את זה אפשר ללמוד ממנו בלי להפקיד דולר אחד.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתח גרף BTCUSDC.P של חצי שעה
פתח את הנכס COINBASE:BTCUSDC.P על גרף של 30 דקות. זה הנכס וזו מסגרת-הזמן של הריצה המתועדת. על נכס או טווח-זמן אחר, המספרים בעמוד הזה כבר לא מתארים את מה שמולך, ואין לך עם מה להשוות.

מצא את הסקריפט בסקריפטים של הקהילה
בחלון האינדיקטורים, תחת סקריפטים של הקהילה, חפש את השם המלא AutoTrade Bot v12 וודא שהמחבר הוא dayrelfit24. הסקריפט פורסם בקוד-פתוח, כך שאפשר לקרוא בעצמך את כללי-הכניסה לפני שמריצים אותו.

בחיפוש עשויות להופיע גרסאות בשם דומה. רק v12 של dayrelfit24 היא הגרסה שנמדדה בעמוד הזה ב-5.10.2026.
הגדר עמלה לפני שאתה פותח את הדוח
בהגדרות-האסטרטגיה, בלשונית Properties, הזן עמלה של 0.1% לכל פעולה והון-התחלתי של $10,000, כמו בריצה. ב-86 עסקאות העמלה נגבית בכל כניסה וביציאה, ודוח בלי עמלה מציג תוצאה טובה יותר ממה שהחשבון היה רואה בפועל.
פתח את חלונית Strategy Tester
פתח את חלונית Strategy Tester מתחת לגרף וקבע טווח-תאריכים מ-5.1.2025 עד 30.9.2026. ודא שמצב לונג-בלבד דלוק, שאורך HMA הוא 20 ושיחס-הסיכון-לסיכוי הוא 5. אחרת אתה בודק סקריפט שונה מזה שנמדד כאן.
קרא את הדוח והרץ אותו על נכס אחר
התחל מהירידה המקסימלית ומרצף-ההפסדים, ורק אחר כך עבור לרווח. ירידה של 41% ו-15 עסקאות מפסידות ברצף הן מה שהיית חי איתו. אחר כך הרץ את אותן הגדרות על נכס אחר: תוצאה שמחזיקה רק על BTCUSDC.P היא תוצאה של הנכס.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על AutoTrade Bot
האם AutoTrade Bot v12 מצייר-מחדש?
לא. לפי עמוד-הסקריפט שנקרא ב-5.10.2026, הסקריפט אינו מצייר-מחדש והקוד שלו פתוח. כלומר, התוצאה הגרועה בריצה על BTCUSDC.P בגרף 30 דקות, בין 5.1.2025 ל-30.9.2026, אינה שרטוט בדיעבד. 86 העסקאות הן האותות שהכללים עצמם מייצרים, וההפסד שייך לאסטרטגיה ולא לתצוגה.
כמה עמוק ירד התיק בדרך?
41% מהשיא (drawdown: הירידה מנקודת השיא עד השפל). במילים אחרות, $10,000 בשיא היו הופכים ל-$5,904. זו מכה כבדה יותר מהתשואה השנתית של -15.6%. רצף-ההפסדים הארוך, 15 עסקאות, אומר שתצטרך לשאת אותה בלי הפוגה. בבדיקת-הרגישות, שינוי HMA Length מ-20 ל-30 העמיק אותה ל-54.1%. ירידת-השיא של קנה-והחזק לא נמדדה.
אם קנה-והחזק ניצח, למה בכלל לבדוק את הסקריפט?
קנה-והחזק ניצח ב-$1,374: הוא השאיר $8,834, והסקריפט $7,460. בתשואה שנתית: -6.9% מול -15.6%. הסקריפט גם היה בשוק 80.6% מהזמן, כך שלא קנה הגנה מהחשיפה. מה שזה מעלה לבדיקה: האם מסנן EMA-115 מגרף השעה מתאים בכלל לביטקוין, במיוחד ב-2026, השנה הגרועה של הריצה.
איך יחס רווח/הפסד של ×2.27 מסתיים בהפסד?
רק 21 מתוך 86 עסקאות הרוויחו, כלומר 24%. עסקה מרוויחה ממוצעת גדולה ×2.27 מעסקה מפסידה, אבל זה לא מכסה 65 הפסדים בשיעור הצלחה כזה. מדד Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.73: על כל דולר שהפסדת בריצה הזאת חזרו רק 73 סנט.
מה AutoTrade Bot v12 מנסה לזהות?
לפי היוצר, זו אסטרטגיית מעקב-מגמה שתוכננה לסטאפים של סווינג בהסתברות גבוהה (high-probability swing setups). הגרסה הזאת מוסיפה מסנן ממוצע נע EMA-115 מגרף השעה, כדי שכל כניסה תתיישר עם מה שהיוצר מכנה המגמה המוסדית. בריצה על BTCUSDC.P הסקריפט נסחר לונג בלבד, בכל 86 העסקאות.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על חשבון-דמו, באותו BTCUSDC.P ובאותו גרף 30 דקות, ועקוב אחרי עשר העסקאות הבאות שהוא מסמן. רשום לכל אחת כניסה, יציאה ותוצאה, והשווה למה שהבק-טסט הראה: 24% עסקאות מרוויחות.
אם אתה כבר סוחר לפי תחושה: השווה את היומן שלך לריצה הזאת: 86 עסקאות לפי כללים קבועים, שסיימו בתשואה שנתית של מינוס 15.6% מול מינוס 6.9% בקנה-והחזק. אם אין לך יומן עם מספרים כאלה, התחל לתעד כל עסקה שלך באותה רמת פירוט.
אם אתה שוקל כסף אמיתי: הרץ את הסקריפט בעצמך על תקופה אחרת, עם עמלה של 0.1% לפחות, ובדוק רגישות: שינוי HMA Length מ-20 ל-30 הוריד את התשואה הכוללת למינוס 41.6% והעמיק את הירידה מהשיא ל-54.1%. דוח שלא שורד שינוי כזה נשאר על הנייר.