- יוצרvasanth_mvk
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההחוסם קניות בנר שבו לחץ-המכירה המשוער גובר על לחץ-הקנייה
- פורסמה2026-06-10עדכון אחרון: 2026-06-10
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 3.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
דלתא שלילית חוסמת: כשבנר הפריצה המוכרים כבר שולטים, VBS לא קונה
VBS הוא קודם כול מסנן. לפי היוצר, אפשר להגדיר אותו כך שיחסום כל איתות קנייה כשהנר הנוכחי מציג דלתא שלילית (הפרש משוער שבו לחץ-המכירה גובר על לחץ-הקנייה), כדי למנוע כניסות אל תוך פיזור מוסדי נסתר (hidden institutional distribution). בריצה על HFCL זה הניב 351 עסקאות, כולן לונג. מעל המסנן נעולים בהגדרות עוד שני שערים: דרישה שהמגמה תהיה עולה וה-ATR ירוק לפני פריצה, ותקרת ריצה של 10% שמונעת לרדוף אחרי מחיר שכבר ברח.
למה שזה יעבוד? לפי ההיגיון של היוצר, פריצה שבה המוכרים כבר שולטים בנר היא פריצה שמישהו גדול מנצל כדי לצאת, ו-VBS מסרב להיות הקונה שלו. בריצה רק 48% מהעסקאות הרוויחו. כלומר אתה טועה יותר משאתה צודק, ונשען על כך שהרווח הממוצע גדול פי 2.13 מההפסד הממוצע. Profit Factor של 2 (סך הרווחים חלקי סך ההפסדים) אומר שכל דולר שהפסדת החזיר שניים, בתנאי שאתה לוקח את כל 351 העסקאות ולא מדלג על הרעות. הכסף היה בשוק רק 29.6% מהזמן, וב-70.4% הנותרים הוא חיכה בחוץ. המחיר משולם בתשואה: 21.5% שנתי מול 24.3% בקנה-והחזק.
הכישלון נראה כך: ירידה מקסימלית של 48.8% (drawdown, הנפילה מהשיא לשפל שאחריו). במילים אחרות, $10,000 בשיא היו מתכווצים ל-$5,122. בדרך נרשם גם רצף של 11 הפסדים. השנה הגרועה, 2018, היא המקום הראשון לפתוח בגרף ולבדוק מה המסנן לא עצר. המסנן חוסם קניות, אבל הריצה היא לונג בלבד, ואין בה צד שמרוויח כשהמניה יורדת. ההגדרות רגישות: הרחבת Base ATR Multiplier מ-3 ל-4.5 העלתה את הירידה ל-65.9% והורידה את התשואה הכוללת מ-867.4% ל-667.7%. מי שמשנה פרמטרים צריך לבדוק קודם את הירידה, ורק אחר כך את התשואה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
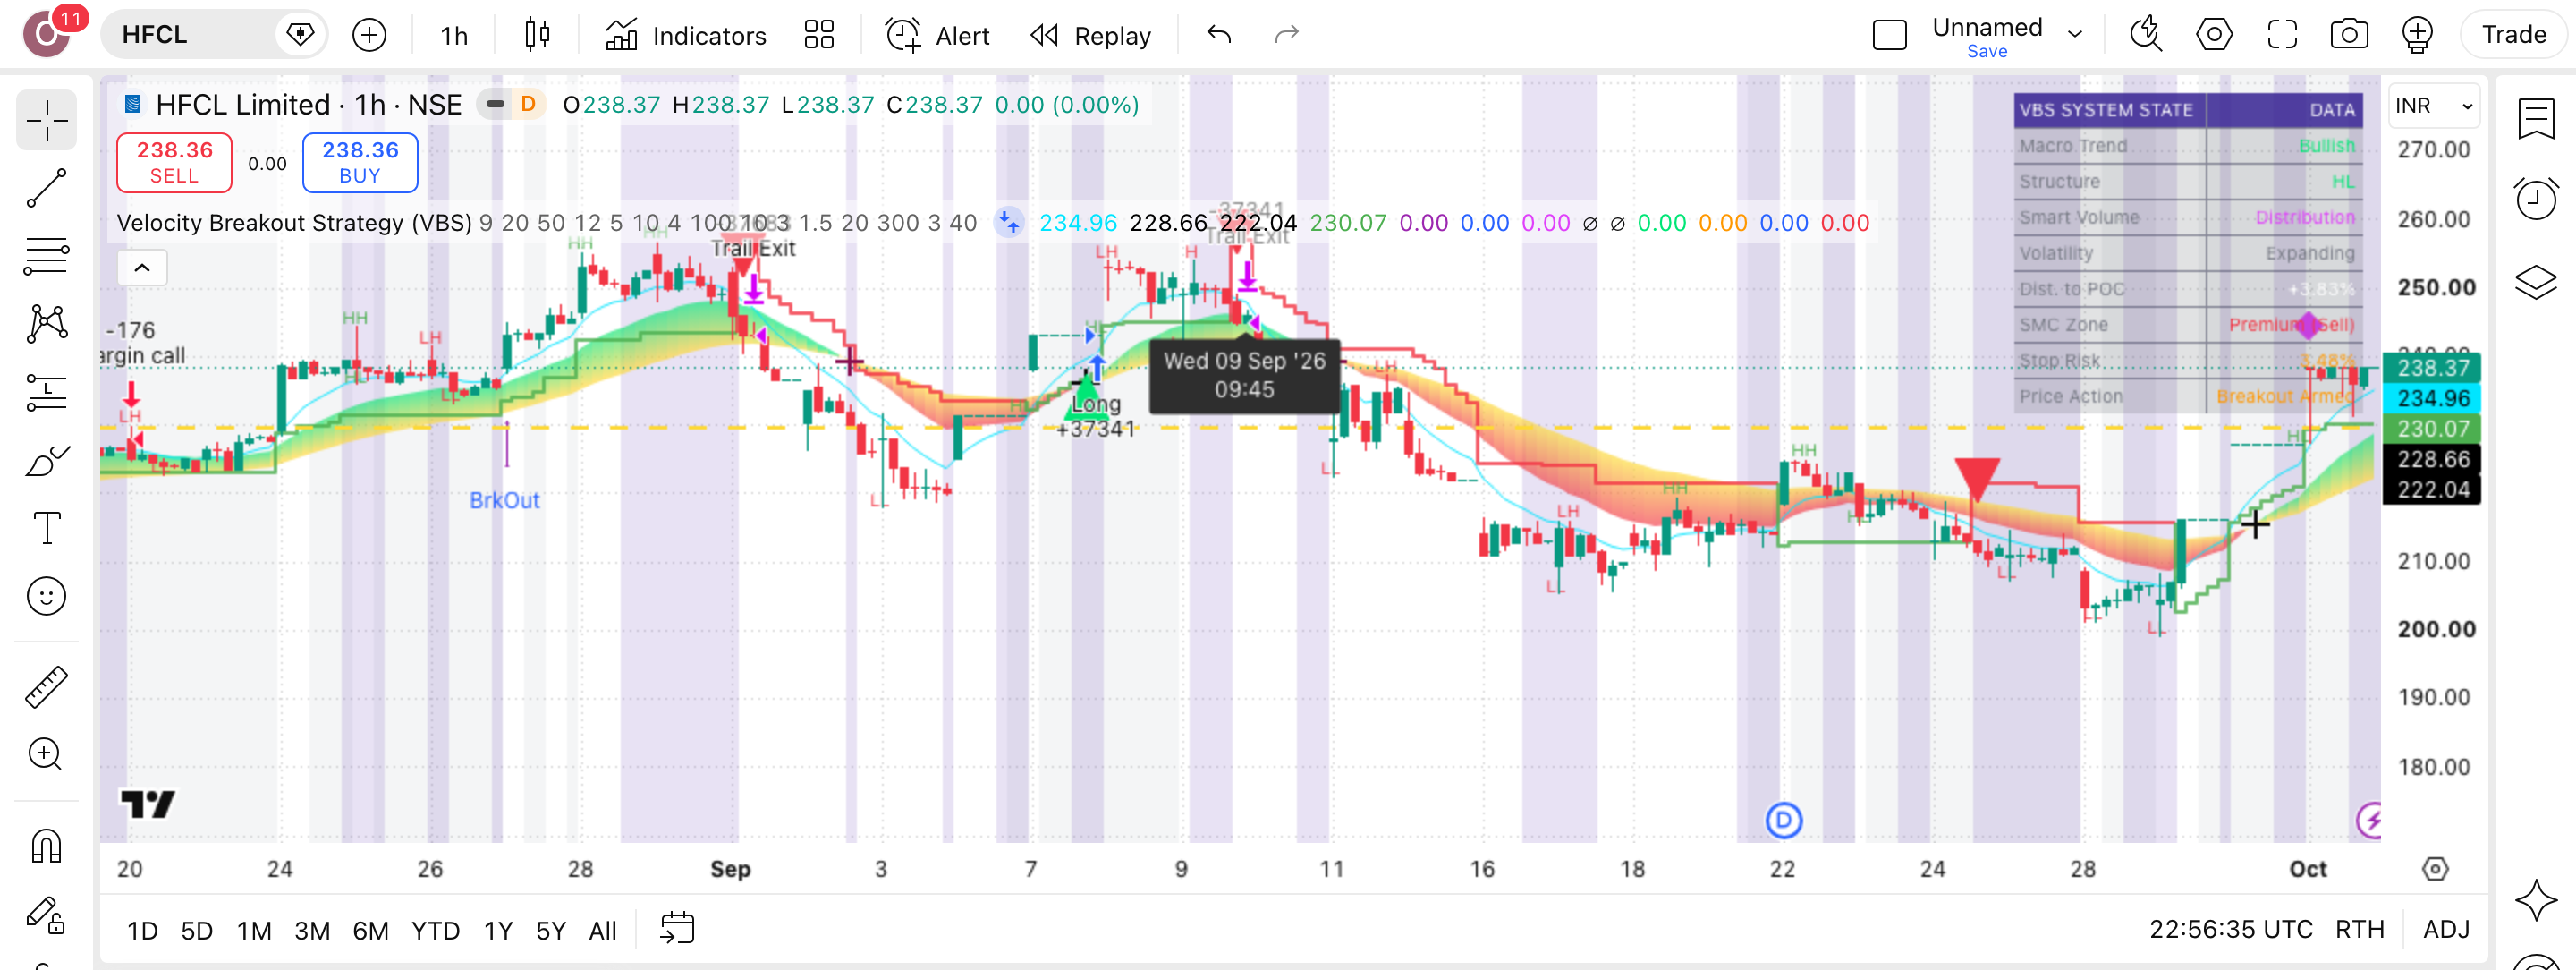
המסנן נראה בגרף דרך מה שחסר בו: נרות שבירה בלי איתות קנייה, כי לחץ-המכירה המשוער בהם גבר. 48% עסקאות מרוויחות מספיקים כאן רק כי הרווח הממוצע גדול פי 2.13 מההפסד הממוצע.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי המחבר, VBS מחפש תזוזות-מומנטום בהסתברות גבוהה (high-probability momentum shifts) בעזרת שלושה ממוצעים נעים מעריכיים של 9, 20 ו-50 נרות, בריצה על HFCL בגרף שעה.
כניסה
כניסות לונג בלבד, 351 בריצה. פריצה דורשת מגמה עולה ו-ATR ירוק. לפי המחבר, אפשר להגדיר חסימה של כל קנייה בנר עם דלתא שלילית (לחץ-מכירה מוערך גובר על לחץ-קנייה).
יעד
בהגדרות-הריצה אין פרמטר של יעד-רווח קבוע. מה שנמדד הוא התוצאה: עסקה מרוויחה ממוצעת גדולה ×2.13 ממפסידה ממוצעת, ו-Profit Factor (רווח כולל חלקי הפסד כולל) של 2.
סטופ
הסטופ מכויל לפי ATR (טווח התנודה הממוצע לנר) של 10 נרות: פי 3 במגמה, פי 1.5 בדשדוש. עם זה הגיעה ירידת-השיא (drawdown) בריצה ל-48.8%, כמעט חצי מההון.
לוח-ההגדרות — מה לכוון ומה להשאיר
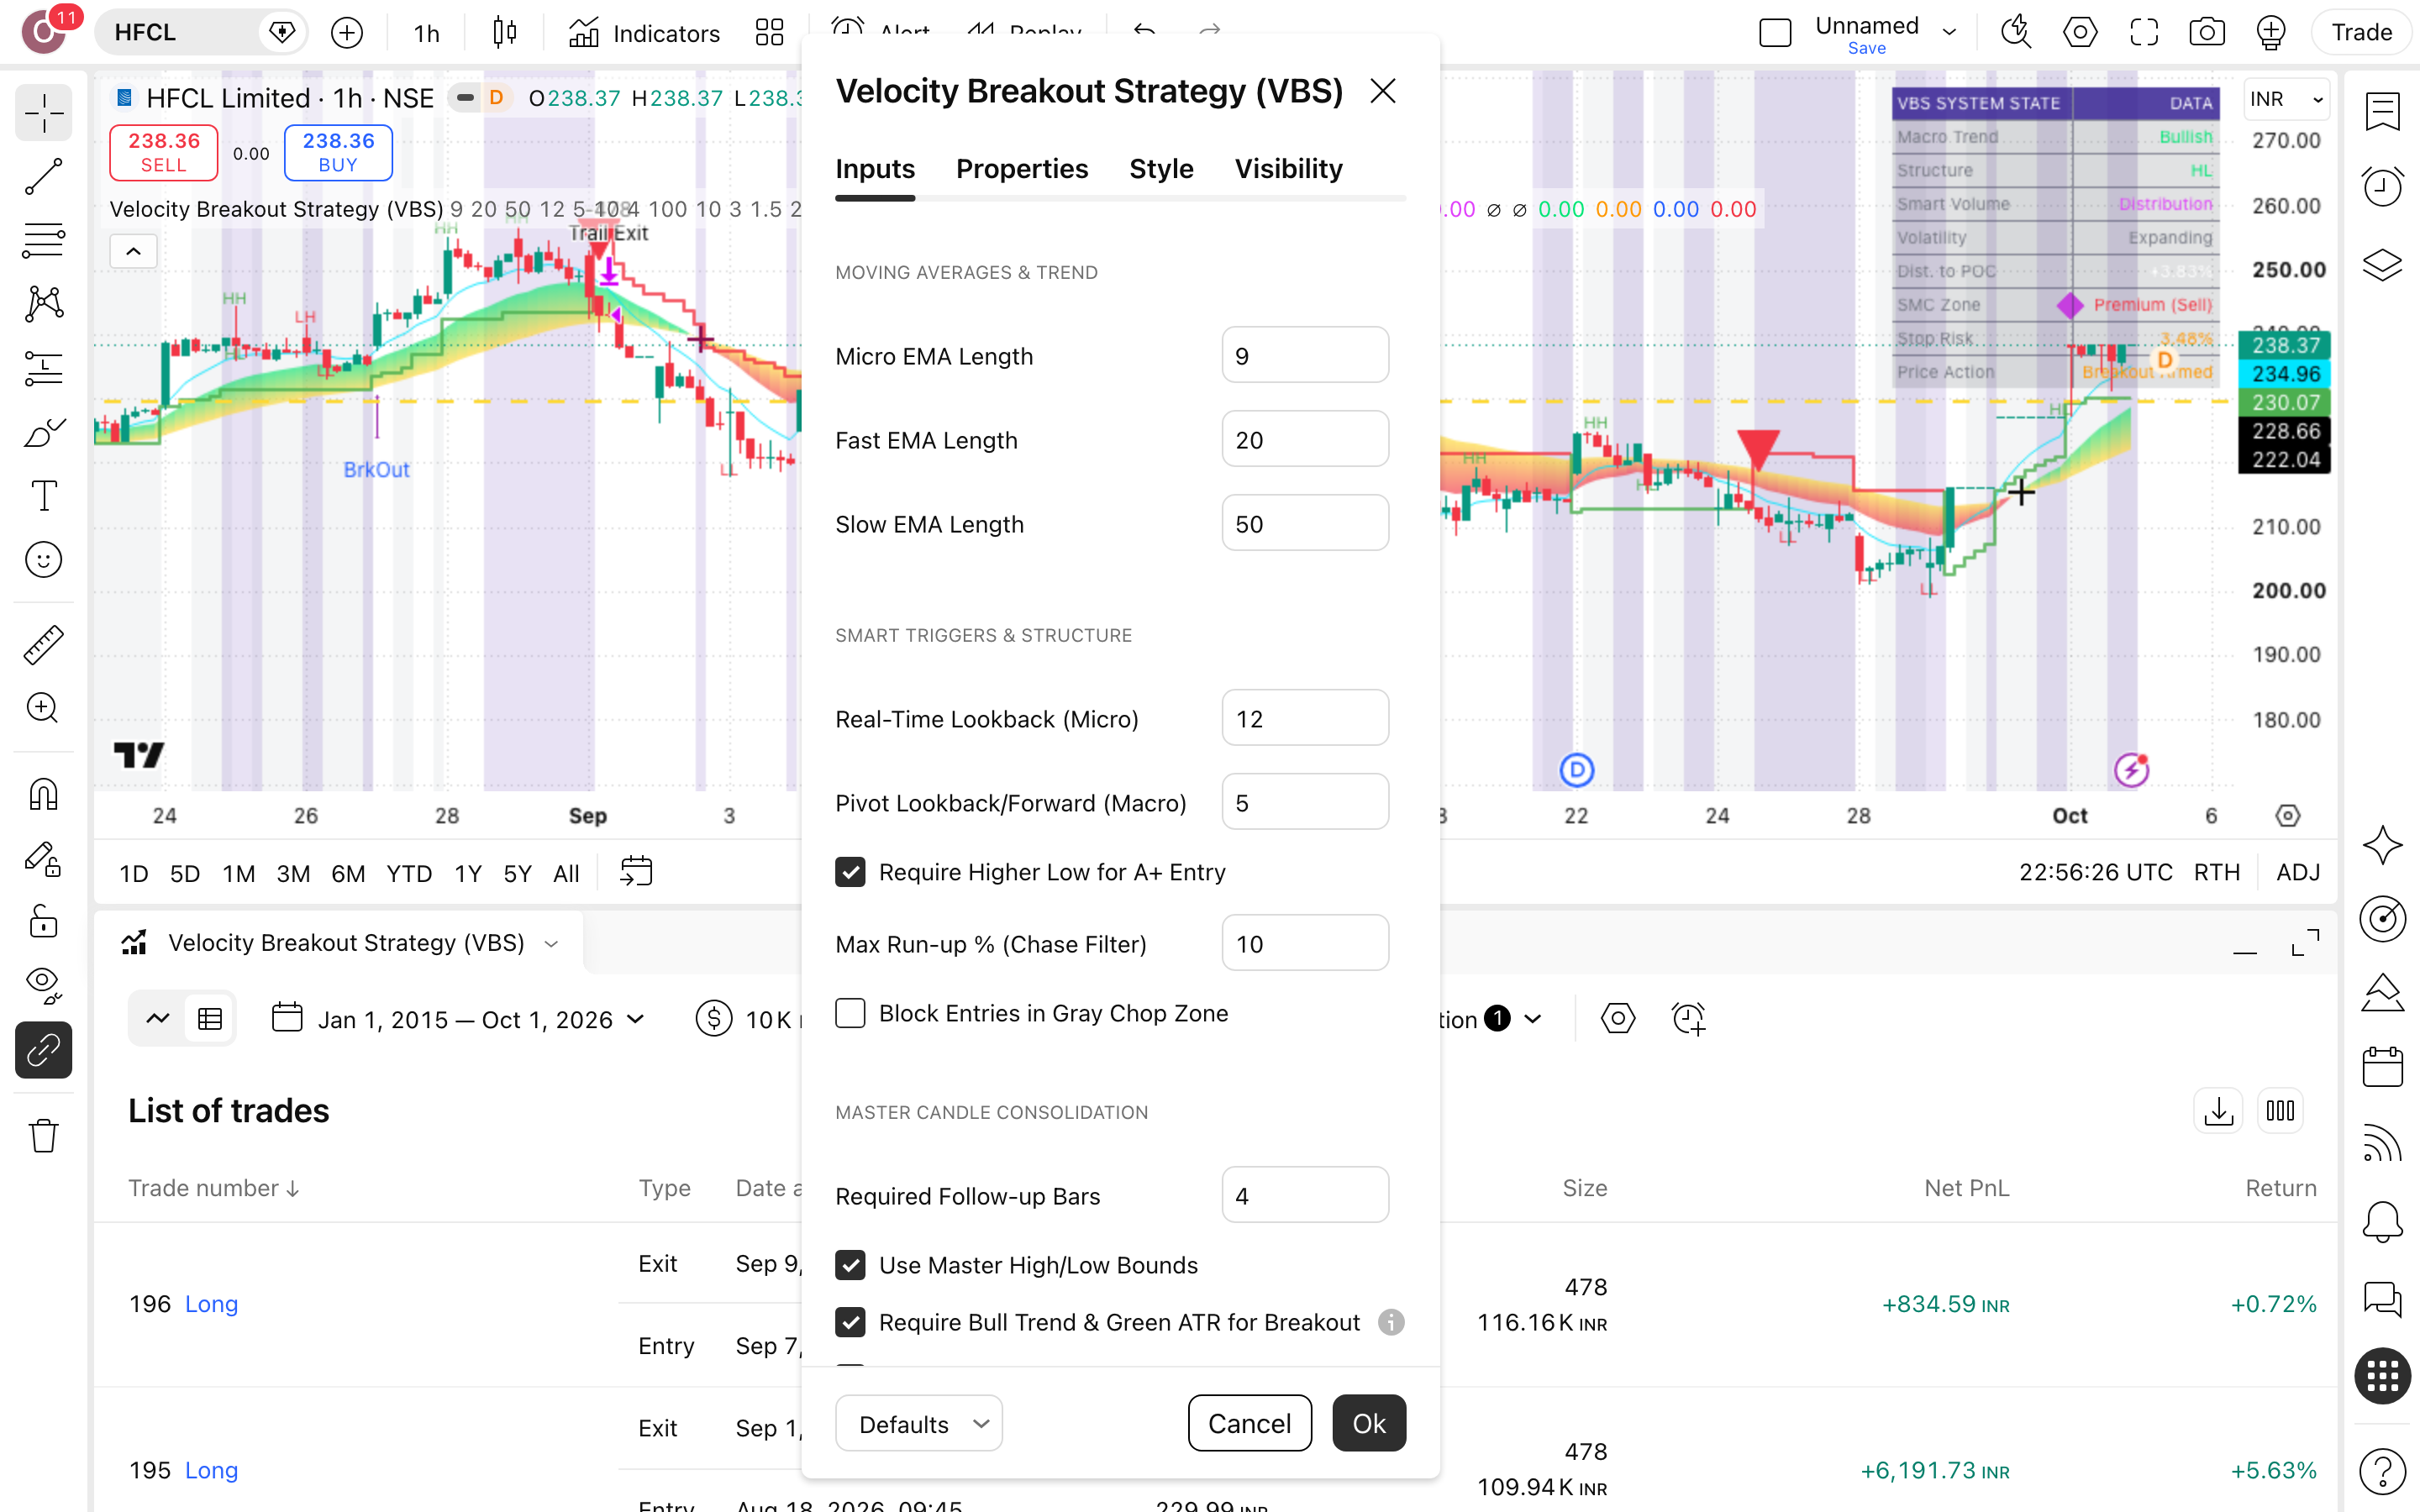
לוח-ההגדרות של VBS בריצה על HFCL כולל יותר מעשרים פרמטרים. חמשת אלה נוגעים ישירות בכניסה, ביציאה ובעומק ירידת-השיא.
| Base ATR Multiplier (Trend) | מרחק-הסטופ בשווקים במגמה, במכפלות של ATR. בריצה על HFCL, העלאה מ-3 ל-4.5 הורידה את התשואה הכוללת מ-867.4% ל-667.7%, העמיקה את ירידת-השיא מ-48.8% ל-65.9% וצמצמה את העסקאות ל-325. | ברירת-מחדל (3)סטופ רחב יותר כאן פירושו בור עמוק יותר |
|---|---|---|
| Tight ATR Multiplier (Chop) | מרחק-הסטופ באזורי דשדוש. בריצה, הרחבה מ-1.5 ל-2.25 השאירה 351 עסקאות, אבל הורידה את התשואה הכוללת ל-751.6% והעלתה את ירידת-השיא ל-50.6%, כלומר הריווח לא קנה בפועל שום ביטחון. | ברירת-מחדל (1.5)שתי ההרחבות שנבדקו החמירו את ירידת-השיא |
| Require Bull Trend & Green ATR for Breakout | מתנה כל כניסת-פריצה במגמה עולה ובאות ATR ירוק. זה מסנן שמצמצם כניסות, ובריצה על HFCL הכסף היה בשוק רק 29.6% מהזמן, כלומר ברוב התקופה הוא ישב בחוץ. | דלוקכך הורץ; ריצה עם המסנן כבוי לא נבדקה |
| Max Run-up % (Chase Filter) | מסנן-מרדף: חוסם כניסה אחרי שהמחיר כבר רץ יותר מ-10%. כך העסקה לא נפתחת בסוף התנועה; בריצה, גם עם המסנן, רק 48% מ-351 העסקאות נסגרו ברווח, ורצף ההפסדים הארוך הגיע ל-11. | ברירת-מחדל (10)מסנן, לא ערובה: 11 הפסדים ברצף נרשמו |
| Require Higher Low for A+ Entry | כניסת A+ מחייבת שפל גבוה מהשפל הקודם, כלומר מבנה של עלייה. בריצה על HFCL הוא דלוק, יחד עם חלון פיבוט (נקודת-מפנה) של 5 נרות לכל צד בגרף השעה. | דלוקמסנן-מבנה; השפעתו לבדה לא נבדקה בריצה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Overview The Velocity Breakout Strategy (VBS) is a comprehensive, institutional-grade swing trading system designed to identify high-probability momentum shifts.
— vasanth_mvk, יוצר הסקריפט, בעמוד-הפרסום הרשמי. זה ניסוח נדיר בחדותו: יוצר שמגדיר את המערכת שלו ״ברמה מוסדית״ ואומר שנועדה לזהות שינויי מומנטום בהסתברות גבוהה, אבל לא מצרף בק-טסט אחד. בקטלוג, התווית ״מוסדית״ לא מחייבת בק-טסט מצורף. בדקנו בעצמנו: 21.5% שנתי מול 24.3% בקנה-והחזק, וירידה של 48.8% מהשיא.
הרצנו את זה על HFCL — הנה מה שיצא
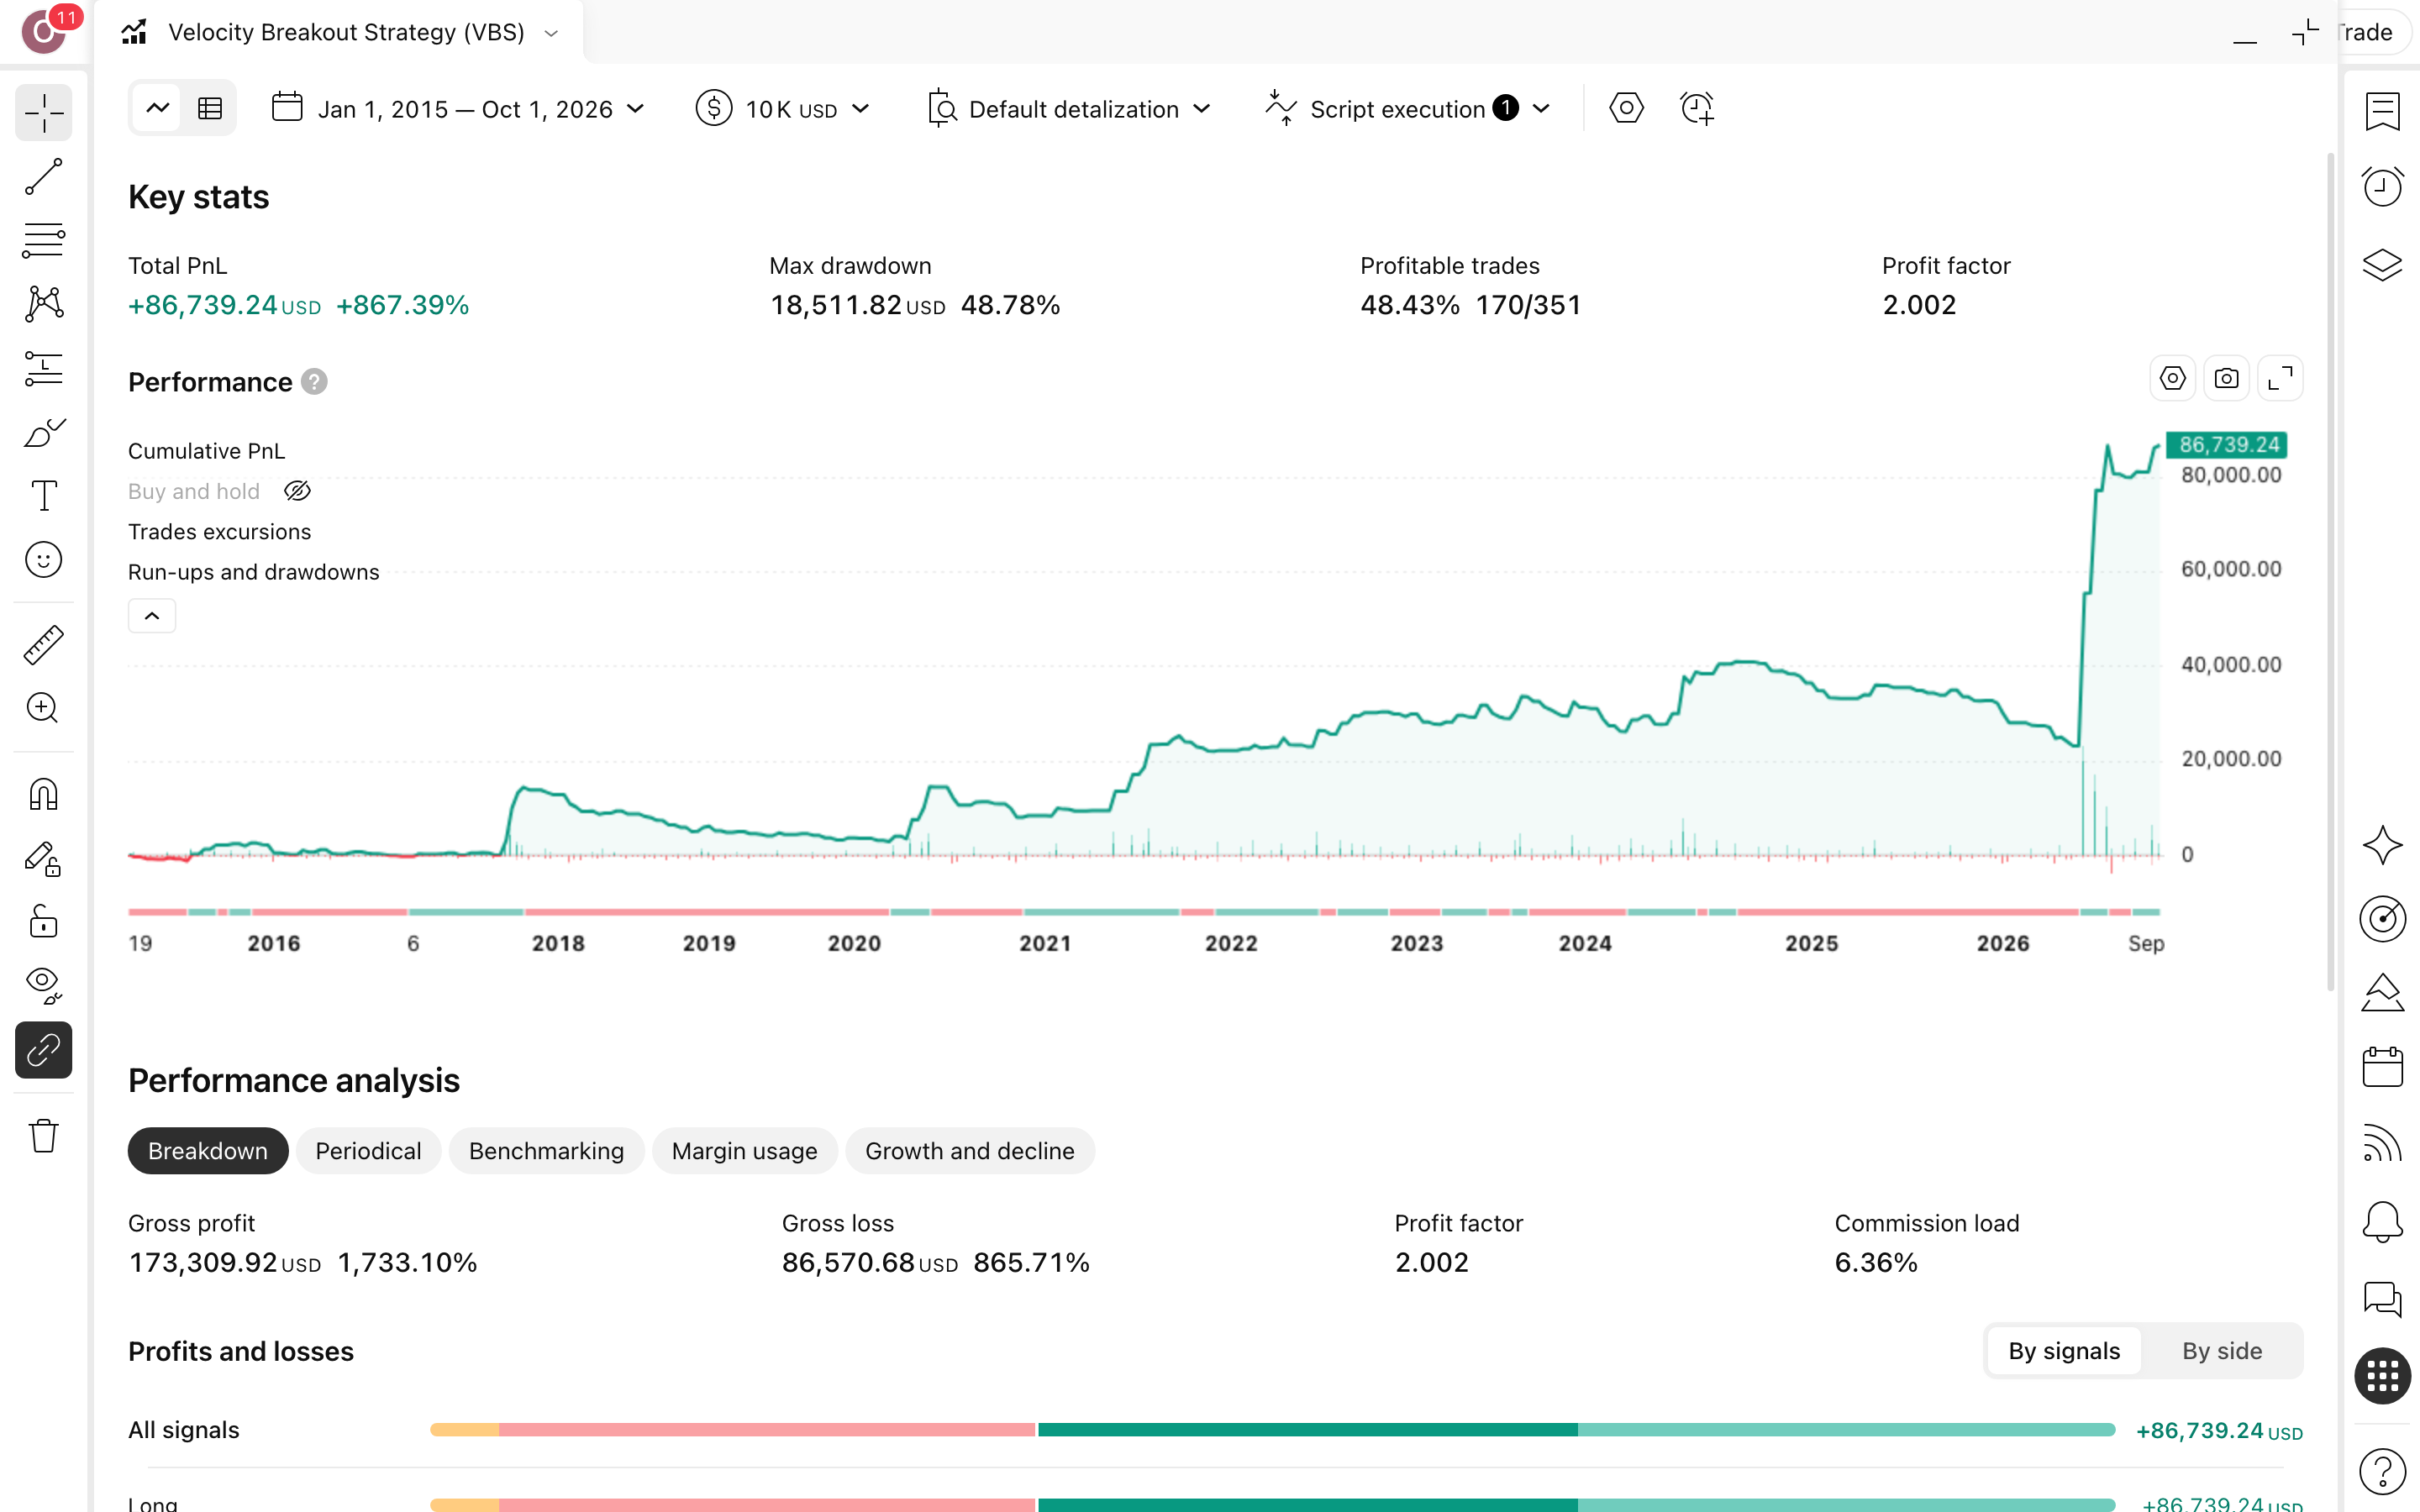
זו לא תחזית, זה שיעור: הרצה של Velocity Breakout Strategy על מחירי HFCL בגרף שעה, מ-2015 עד 2026, שמראה מה הכללים האלה היו עושים לכסף שלך.
מספר עסקאות
351
351 עסקאות, כולן לונג: מספיק כדי שהתוצאה לא תישען על מזל של עסקה אחת. מצד שני, זה גם 351 פעמים של עמלה.
תקופת הבדיקה
11.6 שנים
כ-11.6 שנים של HFCL בגרף שעה, כולל השנה הגרועה 2018. המבחן עבר גם תקופה רעה, לא רק חלון נוח שנבחר בדיעבד.
תשואה שנתית
21.5%
21.5% בשנה נשמע מצוין, עד שמציבים לידו 24.3% של קנה-והחזק: אותה מניה, בלי לעשות כלום, הרוויחה יותר.
ירידה מקסימלית מהשיא
48.8%
ירידה מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-התיק) של 48.8%: מ-$10,000 בשיא נשארים $5,122. השאלה היא אם היית מחזיק מעמד בפנים.
השנה הגרועה
2018
2018 הייתה השנה הגרועה, ודף-העובדות לא מוסר את התשואה שלה. אנחנו יודעים מתי כאב, אבל לא כמה.
זמן בשוק
29.6%
29.6% מהזמן בשוק: ברוב התקופה הכסף לא עבד, וזה חלק אפשרי מההסבר לפער מול קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
170 מ-351 · ×2.13
48% מרוויחות לבד נשמע כמו כישלון, ו-×2.13 לבד נשמע כמו זהב. רק יחד הם מסבירים איך תיק שמפסיד ברוב העסקאות בכל זאת צמח.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של vasanth_mvk (גרסת 2026-06-10), צד-לונג בלבד, על גרף HFCL שעה
- הגדרותInitial capital=10000 · Commission=0.1% · Micro EMA Length=9 · Fast EMA Length=20 · Slow EMA Length=50 · Real-Time Lookback (Micro)=12 · Pivot Lookback/Forward (Macro)=5 · Require Higher Low for A+ Entry=on · Max Run-up % (Chase Filter)=10 · Block Entries in Gray Chop Zone=off · Required Follow-up Bars=4 · Use Master High/Low Bounds=on · ועוד 12 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה3.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Velocity Breakout Strategy משקרת — והמספרים של השקר
שלושה מספרים שקטלוג-הסקריפטים לא שם בכותרת, ואנחנו שמים אותם בדיוק כאן, בגובה העיניים:
יותר הפסדים מרווחים
181 מ-351
ברוב העסקאות של VBS על HFCL הפסדת: 181 מתוך 351. מה שהחזיק את התיק הוא יחס רווח/הפסד ממוצע של ×2.13, כלומר מעט מרוויחות גדולות כיסו הרבה מפסידות קטנות. אם הפסד אחרי הפסד גורם לך לשנות הגדרות באמצע, החשבון הזה לא יעבוד אצלך.
11 הפסדים ברצף
11 עסקאות
רצף-ההפסדים הארוך בריצה היה 11 עסקאות רצופות, והשנה הגרועה הייתה 2018. דמיין את העסקה העשירית: הסקריפט עדיין מאותת, וכל אינסטינקט אומר לך לכבות אותו. מה שזה מעלה לבדיקה הוא שאלה אחת פשוטה: האם היית מבצע גם את העסקה השתים-עשרה?
רוב הזמן בחוץ
70.4% מהזמן
רוב התקופה הכסף ישב בצד. זה נשמע בטוח, אבל קנה-והחזק הגיע ל-$126,455 מול $96,739 של הסקריפט, פער של $29,716. הזמן בחוץ גם לא קנה כאן שקט: הירידה מהשיא עדיין הגיעה ל-48.8%. כלומר הסקריפט החמיץ חלק מהעליות, ובכל זאת לא חסך את הנפילה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות עומדות מאחורי המספר? בריצה שלנו יש 351 עסקאות לאורך כ-11.6 שנים, ו-48% מהן מרוויחות. על מדגם בגודל כזה אפשר לשפוט. מדגם של עשרות בודדות היה מלמד אותך על מזל, לא על שיטה.
- האם העמלה בפנים? בריצה שלנו הגדרנו ידנית עמלה של 0.1% לכל פעולה, על פני 351 עסקאות, בלי מס רווחי-הון ובלי פערי-ביצוע. לפני שאתה מאמין לדוח אחר, פתח את ההגדרות ובדוק אם שדה העמלה עומד על אפס.
- האם הסקריפט מצייר מחדש? VBS מוגדר כסקריפט שלא מצייר מחדש, והקוד שלו פתוח לבדיקה. כלומר אות שהופיע על נר סגור לא אמור לזוז בדיעבד. בסקריפט אחר שאין לו את הסטטוס הזה, כל הדוח חשוד מההתחלה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה היא שלנו: HFCL בגרף שעה, מינואר 2015 עד ספטמבר 2026. בחרנו תקופה ארוכה שכוללת גם את 2018, השנה הגרועה, והצבנו לצידה קנה-והחזק, שניצח ב-$29,716.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מכיוון קטן, היא צירוף-מקרים. לכן הזזנו שתי הגדרות של VBS ובדקנו מה שורד.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 351 | 867.4% | 48.8% |
| שינוי Tight ATR Multiplier (Chop) מ-1.5 ל-2.25 | 351 | 751.6% | 50.6% |
| שינוי Base ATR Multiplier (Trend) מ-3 ל-4.5 | 325 | 667.7% | 65.9% |
כמה כסף בכלל שמים על דבר כזה?
בהגדרות של הריצה הזאת לא מתועד גודל-פוזיציה. מופיעים בהן רק הון-התחלתי של $10,000 ועמלה של 0.1%. מה שכן מתועד מספיק כדי לקבוע סכום: 11 עסקאות מפסידות ברצף, וירידה מהשיא של 48.8%, כלומר $10,000 בשיא היו הופכים ל-$5,122. המשמעות: הסכום שאתה שם כאן הוא סכום שאתה מוכן לראות נחתך בחצי בלי לכבות את המערכת באמצע הדרך.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. VBS נכנס ויוצא לפי כללים קבועים, בלונג בלבד, ונמצא בשוק רק 29.6% מהזמן. כלומר ברוב הזמן הכסף שלך בחוץ ולא מתנדנד. התשואה השנתית הייתה 21.5% מול 24.3% בקנה-והחזק, ולכן המשמעת עלתה כאן בתשואה. מה שאפשר ללמוד מהסקריפט הוא לבצע תוכנית גם בתוך רצף הפסדים, לא להכות את השוק.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתח גרף של HFCL
ב-TradingView פתח את הסימול NSE:HFCL ובחר גרף שעה, כמו בריצה המתועדת, שכיסתה את 16.1.2015 עד 9.9.2026. נכס אחר או גרף יומי ייתנו מספרים שונים מ-351 העסקאות שבדוח, ואז לא תהיה לך נקודת השוואה.
מצא את VBS בספריית הקהילה
בחלון האינדיקטורים, בלשונית הקהילה, חפש Velocity Breakout Strategy וּודא שהמחבר הוא vasanth_mvk. הגרסה שנבדקה פורסמה ועודכנה ב-10.6.2026, היא קוד-פתוח ולא מציירת-מחדש, כך שאפשר לקרוא את הקוד לפני שמוסיפים אותה לגרף.
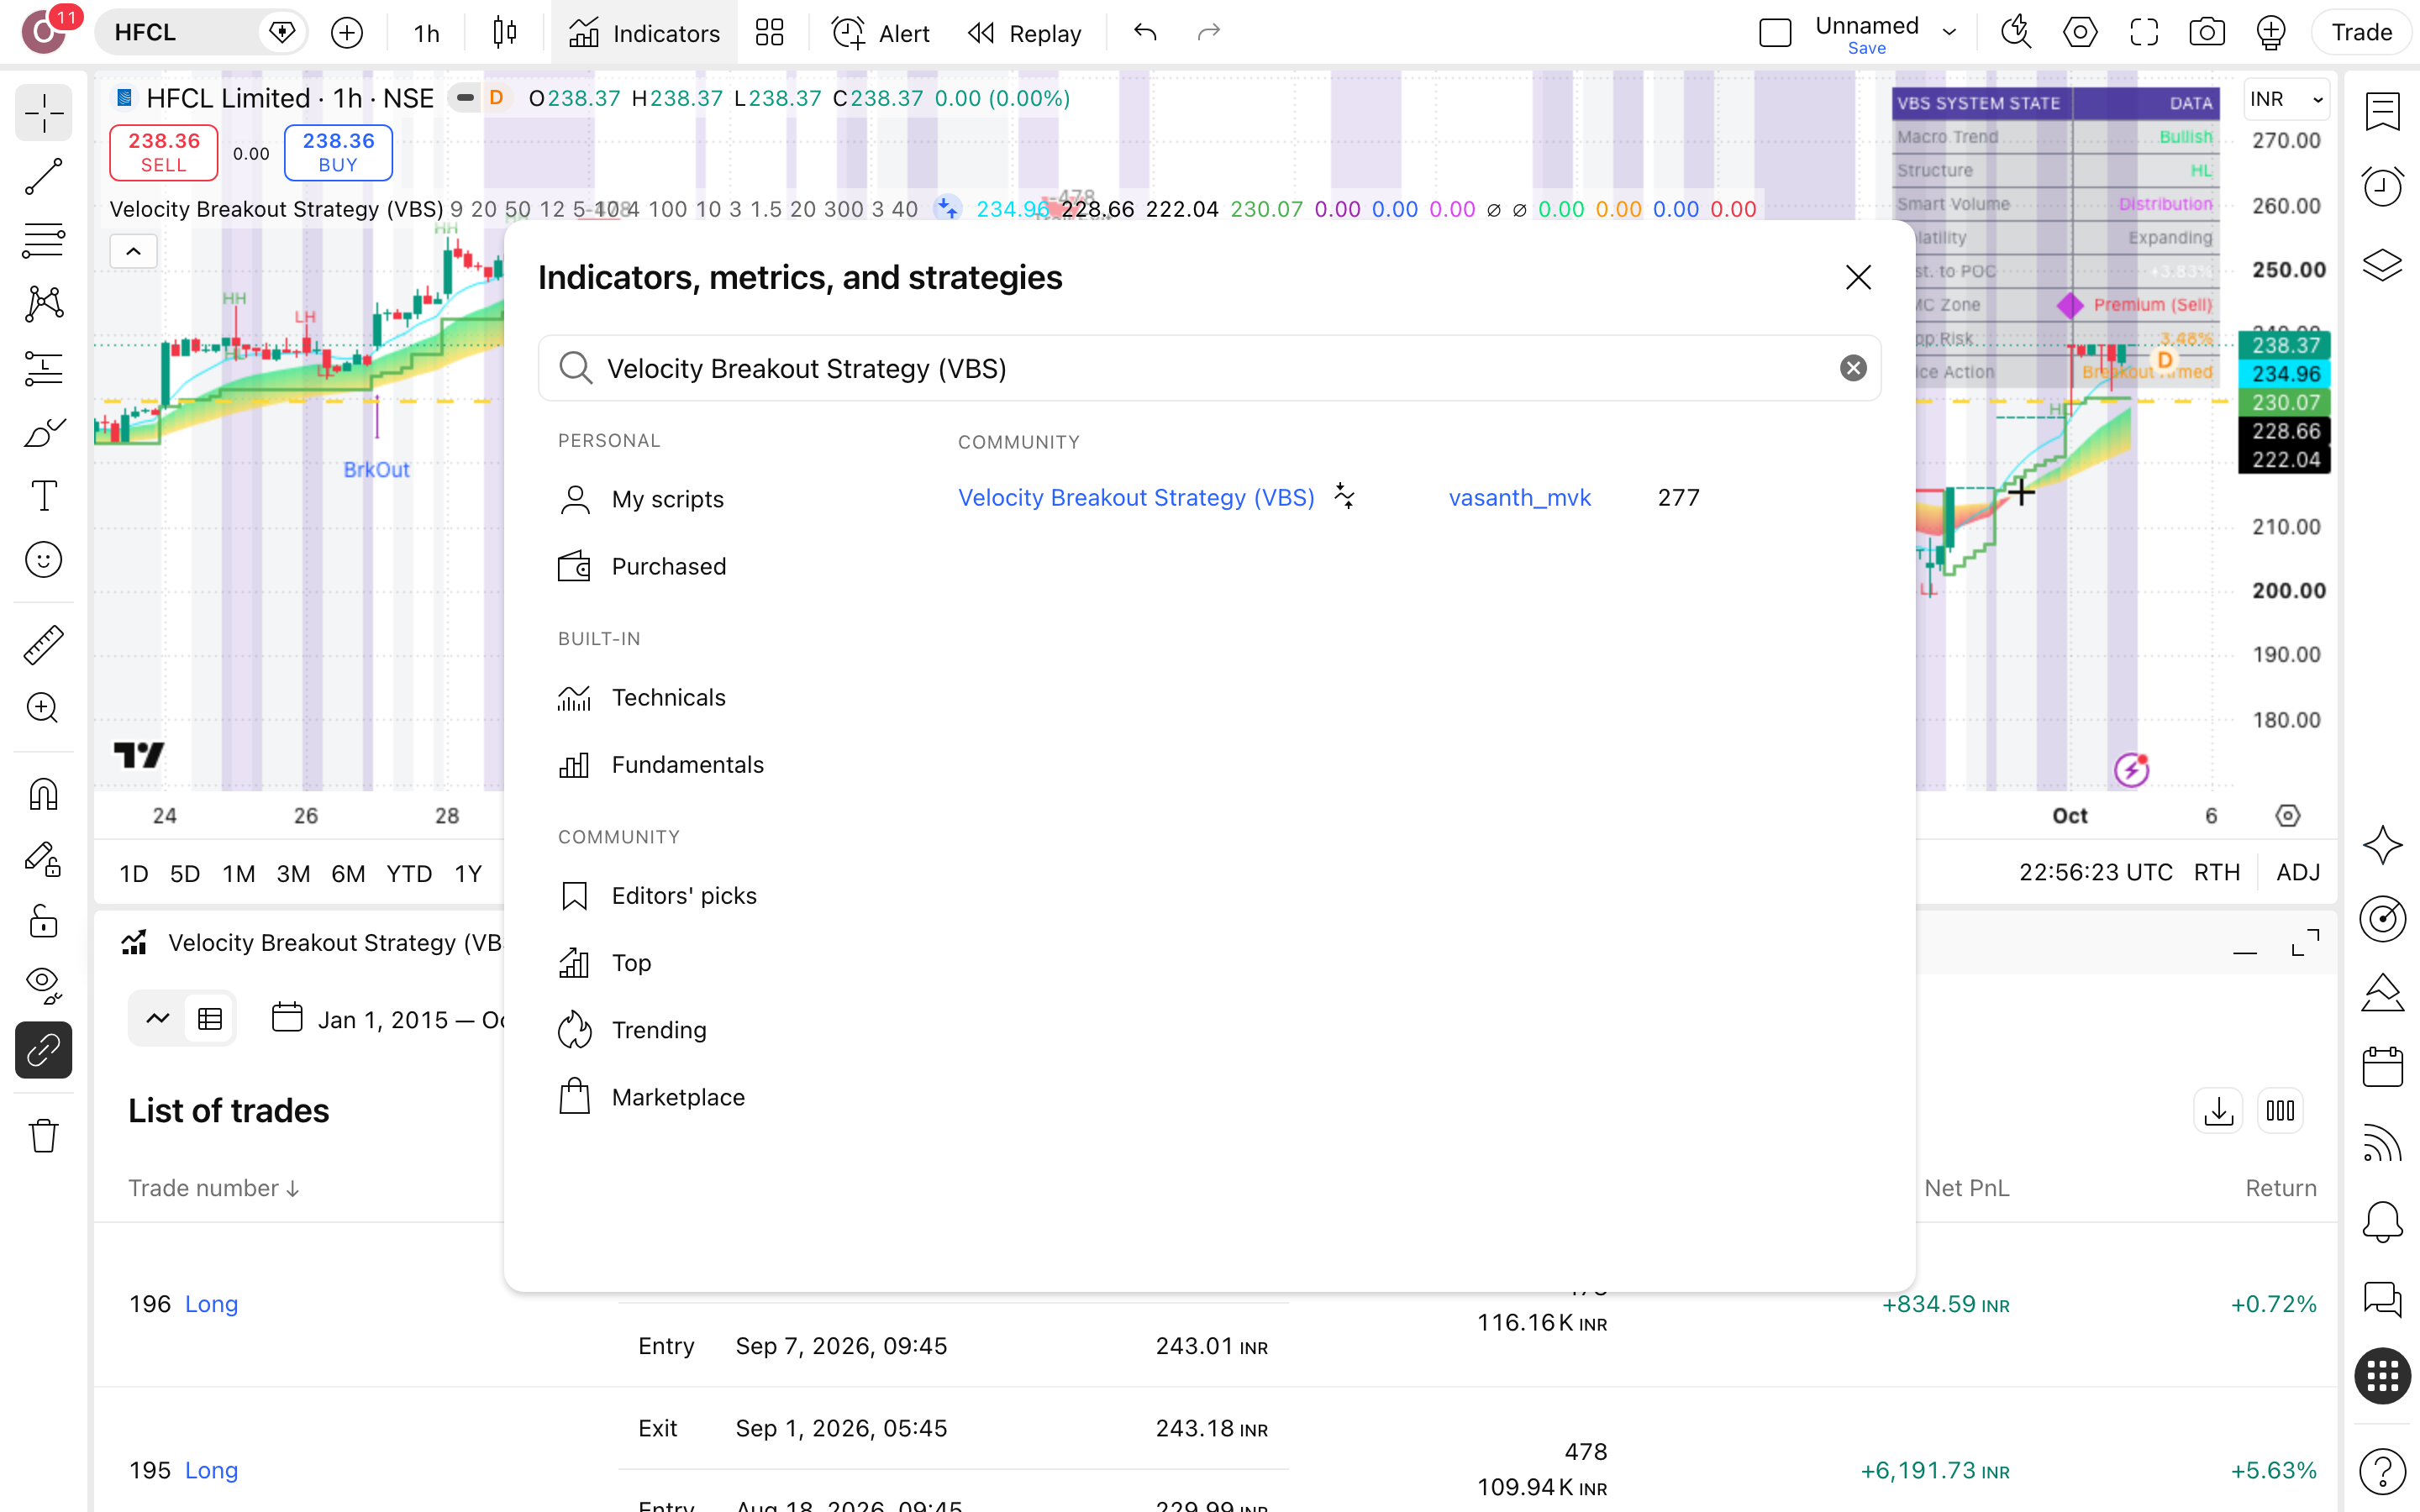
בקטלוג יכולים להופיע סקריפטים בשם דומה. רק Velocity Breakout Strategy של vasanth_mvk, בגרסה מ-10.6.2026, הוא זה שנבדק כאן.
הגדר עמלה לפני הדוח
ב-Properties של האסטרטגיה הזן עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה הזאת. בלי העמלה, 351 עסקאות במשך 11.6 שנים ייראו טובות יותר ממה שהן, ומס רווחי-הון של 25% לא נכלל גם אחרי ההגדרה.
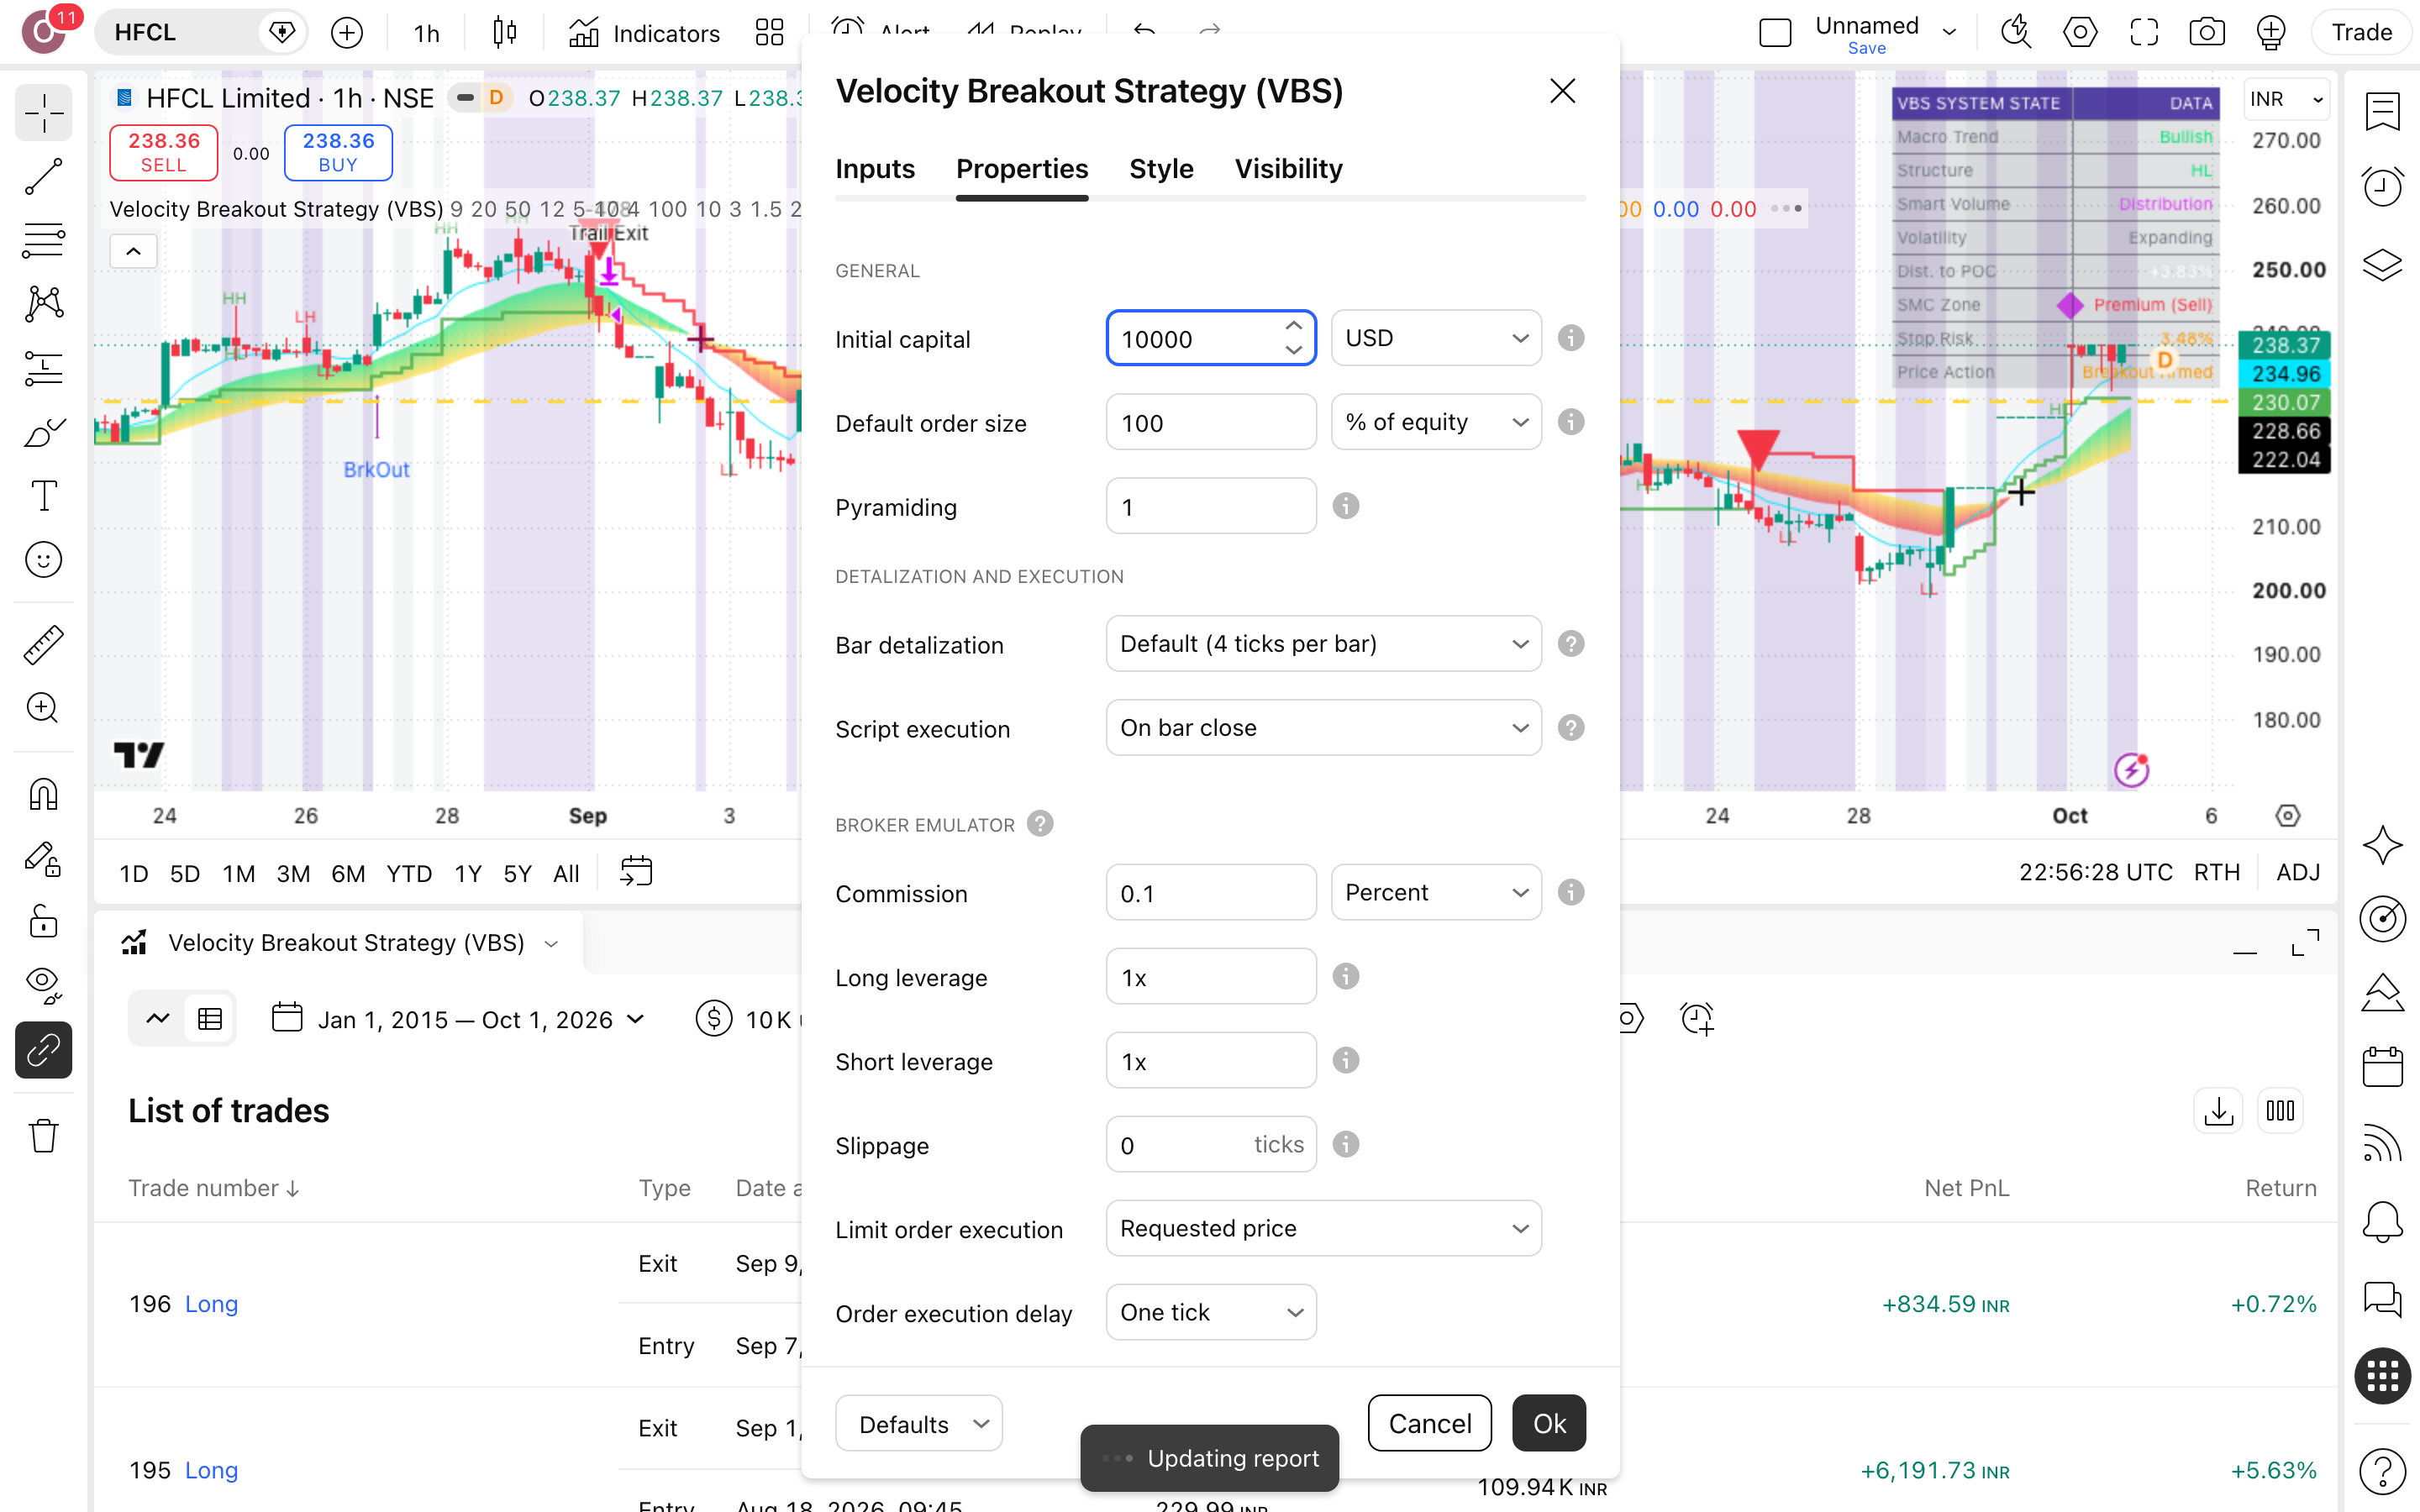
פתח את Strategy Tester
בלשונית Strategy Tester בדוק קודם את הזמן בשוק, לא את הרווח: בריצה הזאת הכסף היה בפנים רק 29.6% מהזמן, וכל 351 העסקאות היו לונג. כלומר, ב-70.4% מהזמן ישבת בחוץ, וזה מועמד ראשון להסבר למה קנה-והחזק ניצח.
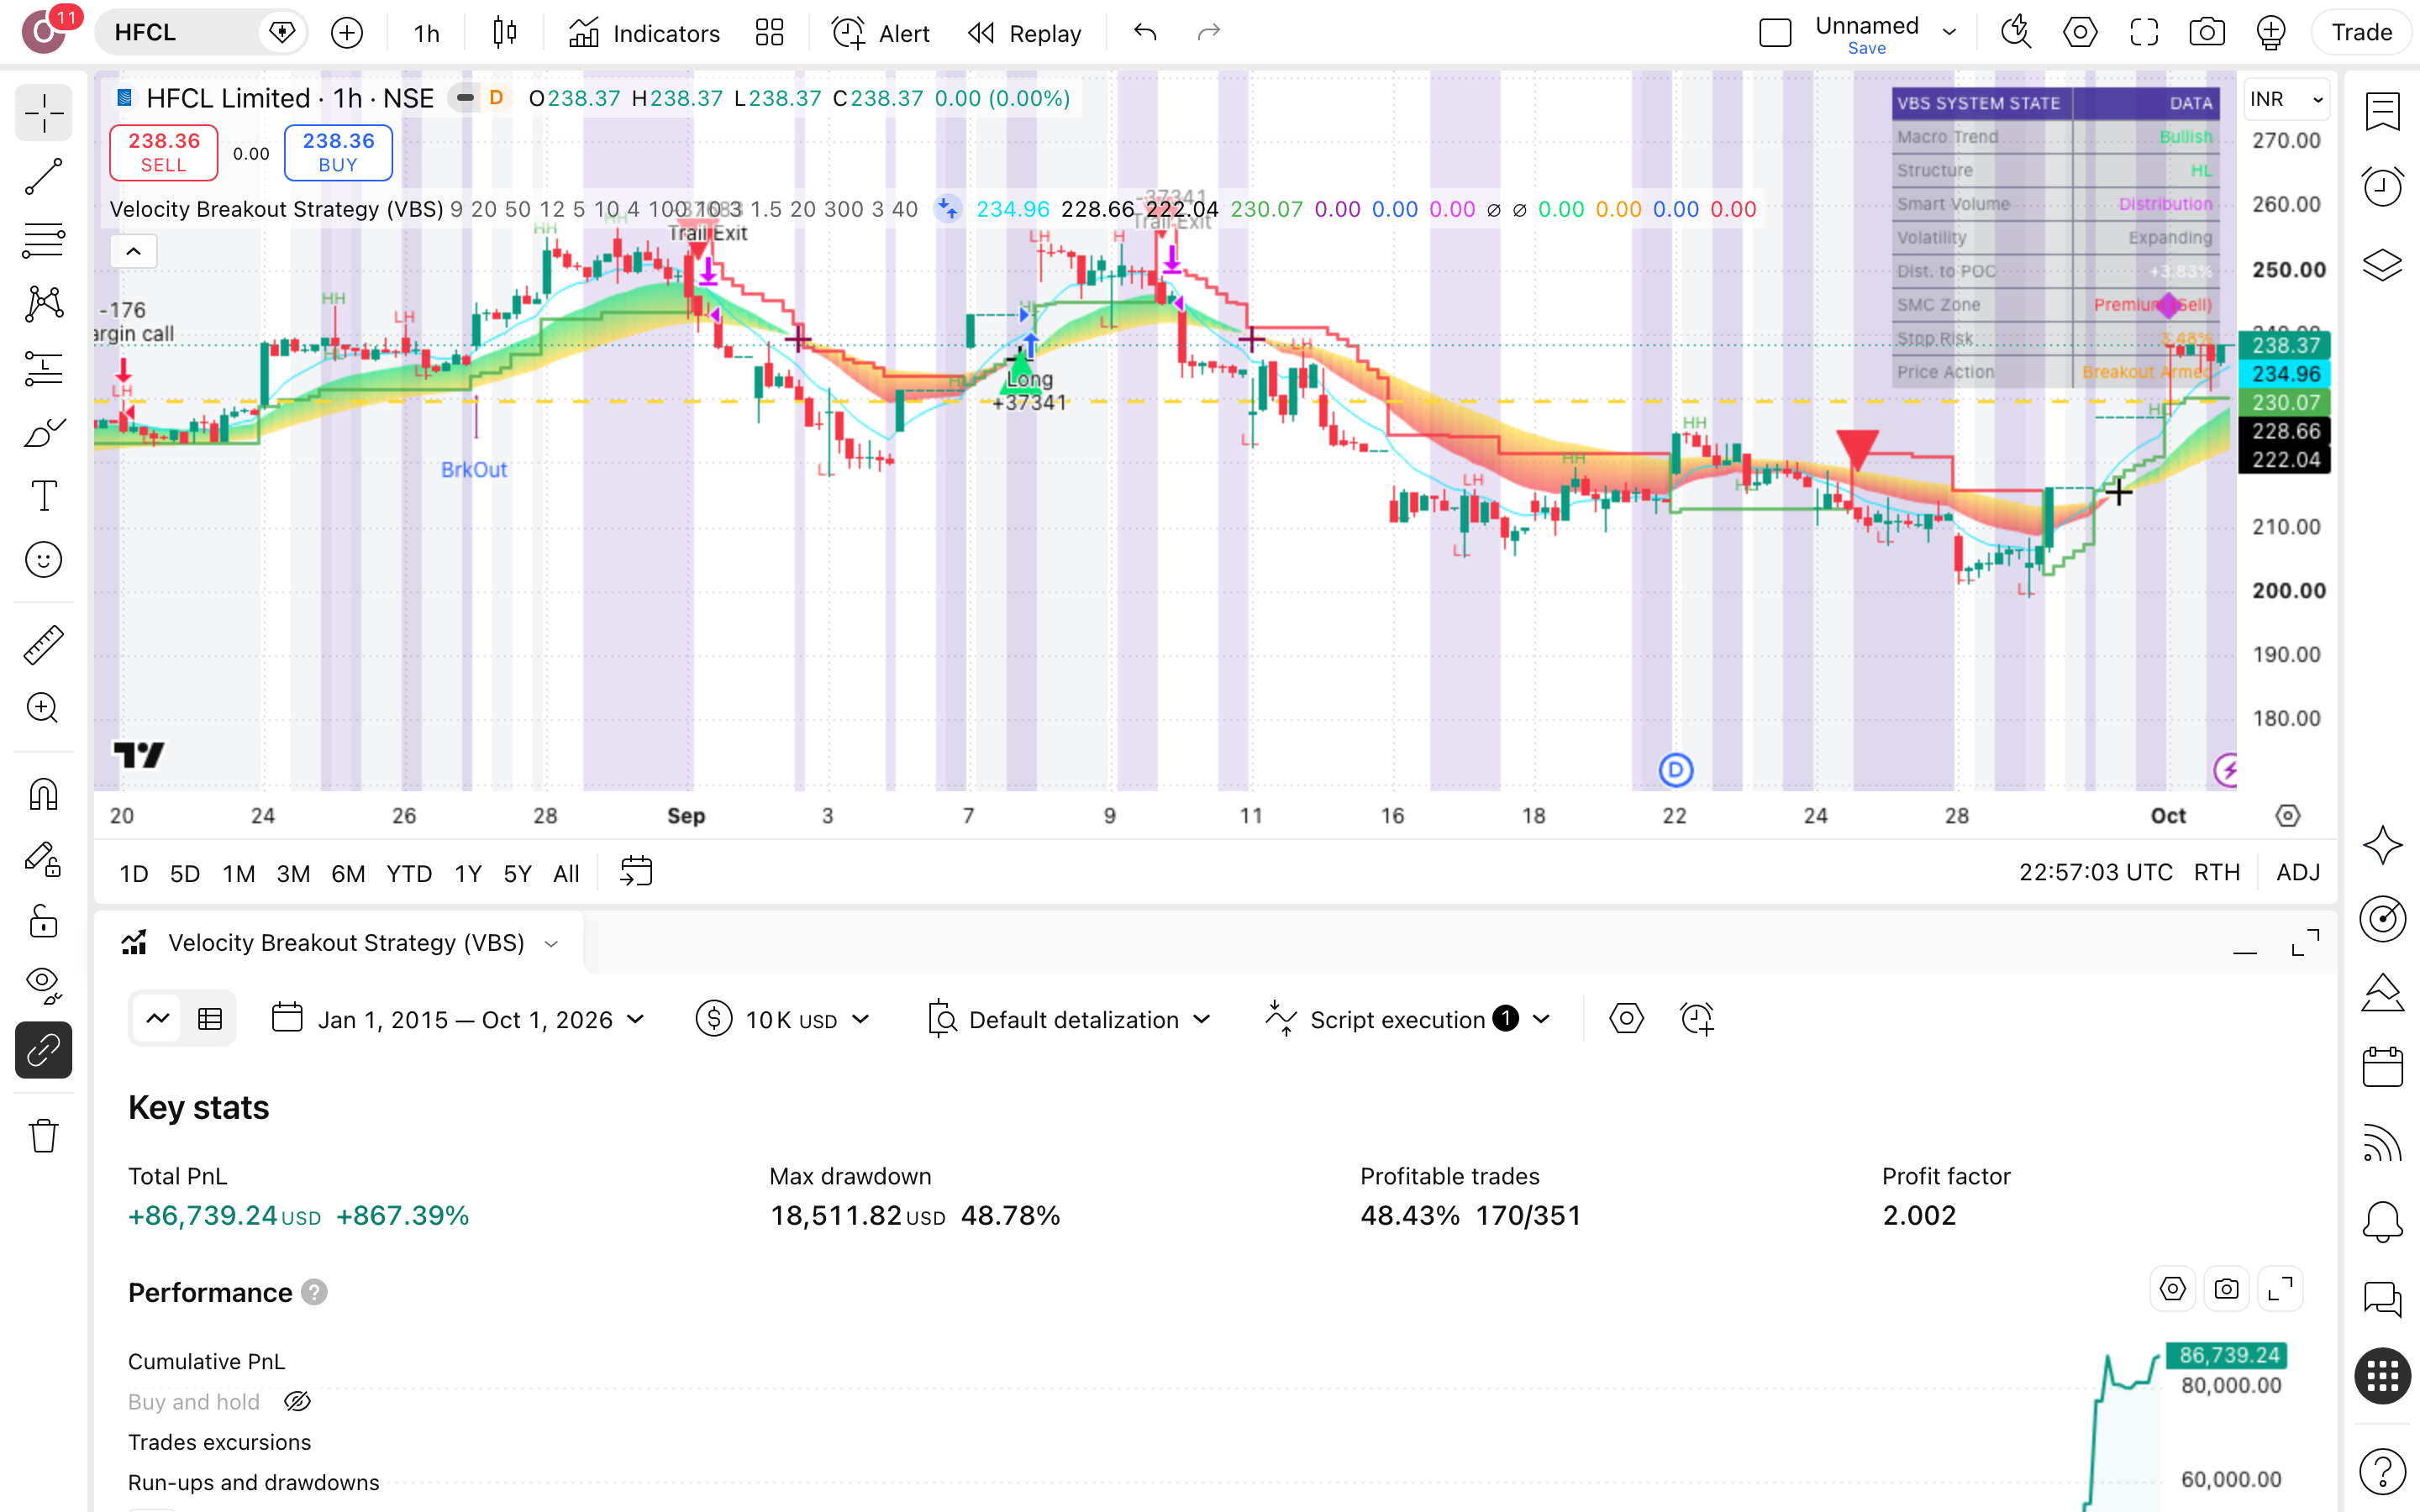
קרא את הדוח והרץ על נכס אחר
48% עסקאות מרוויחות ויחס רווח/הפסד ממוצע של ×2.13 אומרים שהסקריפט חי מרווחים גדולים, לא מאחוז-פגיעה גבוה. בדוק אם היית עומד ברצף של 11 הפסדים כמו בריצה, ואז הרץ אותו על נכס אחר: תוצאה שמופיעה רק על HFCL היא עדיין לא שיטה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Velocity Breakout Strategy
האם Velocity Breakout Strategy מצייר-מחדש?
לא. הסקריפט מסומן כלא מצייר-מחדש וכקוד-פתוח, כך שאות שהופיע על נר סגור אמור להישאר במקומו. מה שזה לא פותר: היוצר לא פרסם בק-טסט. לכן כל המספרים כאן מגיעים מהריצה שלנו מ-3.10.2026 על HFCL בגרף שעה, עם עמלה של 0.1% לפעולה, ולא מהיוצר עצמו.
כמה עמוק התיק נפל בדרך?
48.8% ירידה מקסימלית מהשיא (drawdown — הנפילה מפסגת-התיק עד השפל שאחריה): $10,000 בשיא היו הופכים ל-$5,122. כלומר, צריך לשרוד מחיקה של כמעט חצי מהתיק בלי לכבות את המערכת. זה המספר שמכריע אם תחזיק מעמד, לא התשואה. כשהעלינו את Base ATR Multiplier מ-3 ל-4.5, הנפילה העמיקה ל-65.9%.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק על HFCL הפך $10,000 ל-$126,455; הסקריפט הגיע ל-$96,739 — פער של $29,716, ו-21.5% שנתי מול 24.3%. מה שזה מעלה לבדיקה: VBS היה בשוק רק 29.6% מהזמן. השאלה היא אם 70.4% מהזמן בחוץ שווים לך את התשואה שוויתרת עליה. ירידת-השיא של קנה-והחזק לא נמדדה כאן.
מה הסקריפט מנסה לסנן?
לפי היוצר, VBS יכול לחסום בקפדנות כל אות קנייה כשהנר הנוכחי מציג Delta שלילי — כלומר לחץ המכירה המוערך גובר על לחץ הקנייה — כדי למנוע כניסה להפצה מוסדית נסתרת. בריצה על HFCL כל 351 העסקאות היו לונג. היוצר מגדיר אותה כמערכת סווינג לזיהוי שינויי מומנטום.
איך מערכת שמפסידה ברוב העסקאות מסיימת ברווח?
רק 170 מתוך 351 עסקאות הרוויחו — 48%. מה שמחזיק את VBS הוא שהרווח הממוצע גדול פי 2.13 מההפסד הממוצע, ו-Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 2. המחיר: רצף של 11 עסקאות מפסידות, שצריך לעבור בלי לשנות הגדרות. השנה הגרועה בריצה הייתה 2018.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את VBS על HFCL בגרף שעה, עם הון של $10,000 ועמלה של 0.1%, ועבור עסקה אחר עסקה על רצף 11 ההפסדים. שאל את עצמך בכנות אם היית ממשיך לבצע את העסקה התשיעית.
אם אתה כבר סוחר לפי תחושה: קח את המסנן שהיוצר מתאר: חסימת אותות קנייה כשבנר יש דלתא שלילית, כלומר לחץ מכירה משוער שגובר על לחץ הקנייה (negative Delta). רשום במשך חודש כמה מהכניסות שלך היו נחסמות בו.
אם אתה שוקל כסף אמיתי: הרץ קודם את בדיקת-הרגישות בעצמך. הגדלת Base ATR Multiplier מ-3 ל-4.5 העלתה את הירידה מהשיא ל-65.9%. אם שינוי של פרמטר אחד מזיז את התוצאה כך, חשב גם מס של 25% ופערי-ביצוע לפני כל החלטה.