
בחלק הזה
חודשיים ברציפות ההכנסות ירדו: לקוח מרכזי עזב, והעבודה החדשה עוד לא נכנסה. באזור האישי של רשות המסים שיעור המקדמה שקבע פקיד השומה נשאר בדיוק כמו בחודש הטוב ביותר שלכם. החדשות הטובות: החוק לא מצפה שתשלמו על הכנסה שלא קיימת. מותר לבקש מפקיד השומה להקטין את המקדמה, והבקשה מוגשת בטופס 2216א.
בקצרה
- מותר לבקש: מי שסבור שהמקדמה גבוהה מהמס שיחול עליו בשנה יכול לפנות לפקיד השומה בבקשה מנומקת.
- איך: ממלאים טופס 2216א ומצרפים מסמכים שמוכיחים את הטענה.
- עד מתי: לגבי מקדמות 2026, המועד הרגיל הוא 31.1.2027.
- הסיכון: הקטנה מוגזמת לא מבטלת מס. היא רק מעבירה אותו לדוח השנתי, כיתרה לתשלום.
לפני שמבקשים: איך נקבעת המקדמה
המנגנון בשלוש שורות. פקיד השומה קובע לכם שיעור. בכל תקופת דיווח מכפילים את מחזור העסקאות בשיעור הזה. המחזור הוא ההכנסות בלי מע״מ, ולא הרווח. בסוף השנה הדוח השנתי מחשב את המס האמיתי ומקזז ממנו את כל המקדמות ששולמו.
כאן מסתתר הפרט שמבלבל הרבה עצמאים בשנה הראשונה. בשיטת אחוז מהמחזור, כשהמחזור יורד גם התשלום יורד מעצמו. אז למה המקדמה עדיין מרגישה כבדה? כי השיעור עצמו נגזר מהערכה על הרווח, וזו כבר לא נכונה. בעסק חדש השיעור נקבע לפי המחזור הצפוי שמסרתם בפתיחת התיק. אם הרווח ירד יותר מהמחזור, למשל בגלל הוצאות חריגות, השיעור כבר גבוה מדי. מי שנדרש בשיטת סכומים קבועים משלם סכום שלא זז בכלל.
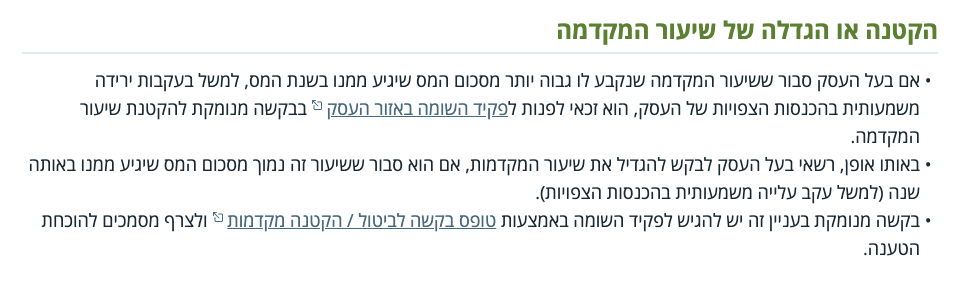
רשימת מצבים: מתי מותר לבקש הקטנה
השאלה היא לא אם קשה לכם לשלם. השאלה היא אם המקדמות של השנה צפויות לעלות על המס שיחול עליכם בפועל. זה מה שתצטרכו להוכיח.
מצבים שבהם בדרך כלל כדאי לבחון בקשה:
- ההכנסה או הרווח ירדו באופן מתמשך, לא רק בחודש חלש אחד.
- לקוח מרכזי עזב, ואין לו תחליף בטווח הקרוב.
- העסק הושבת לתקופה.
- היו הוצאות חריגות שמקטינות את הרווח השנתי.
- המס הצפוי נמוך בזכות זיכויים אישיים או ניכויים במקור.
מצבים שבהם עדיף לא למהר:
- ירידה עונתית צפויה שתתאזן בהמשך השנה.
- אין לכם מסמכים: אין דוח רווח והפסד, אין סיכום מחזור, אין תחזית.
- המחזור ירד, אבל בשיטת האחוזים התשלום כבר ירד יחד איתו, והרווח נשאר דומה.
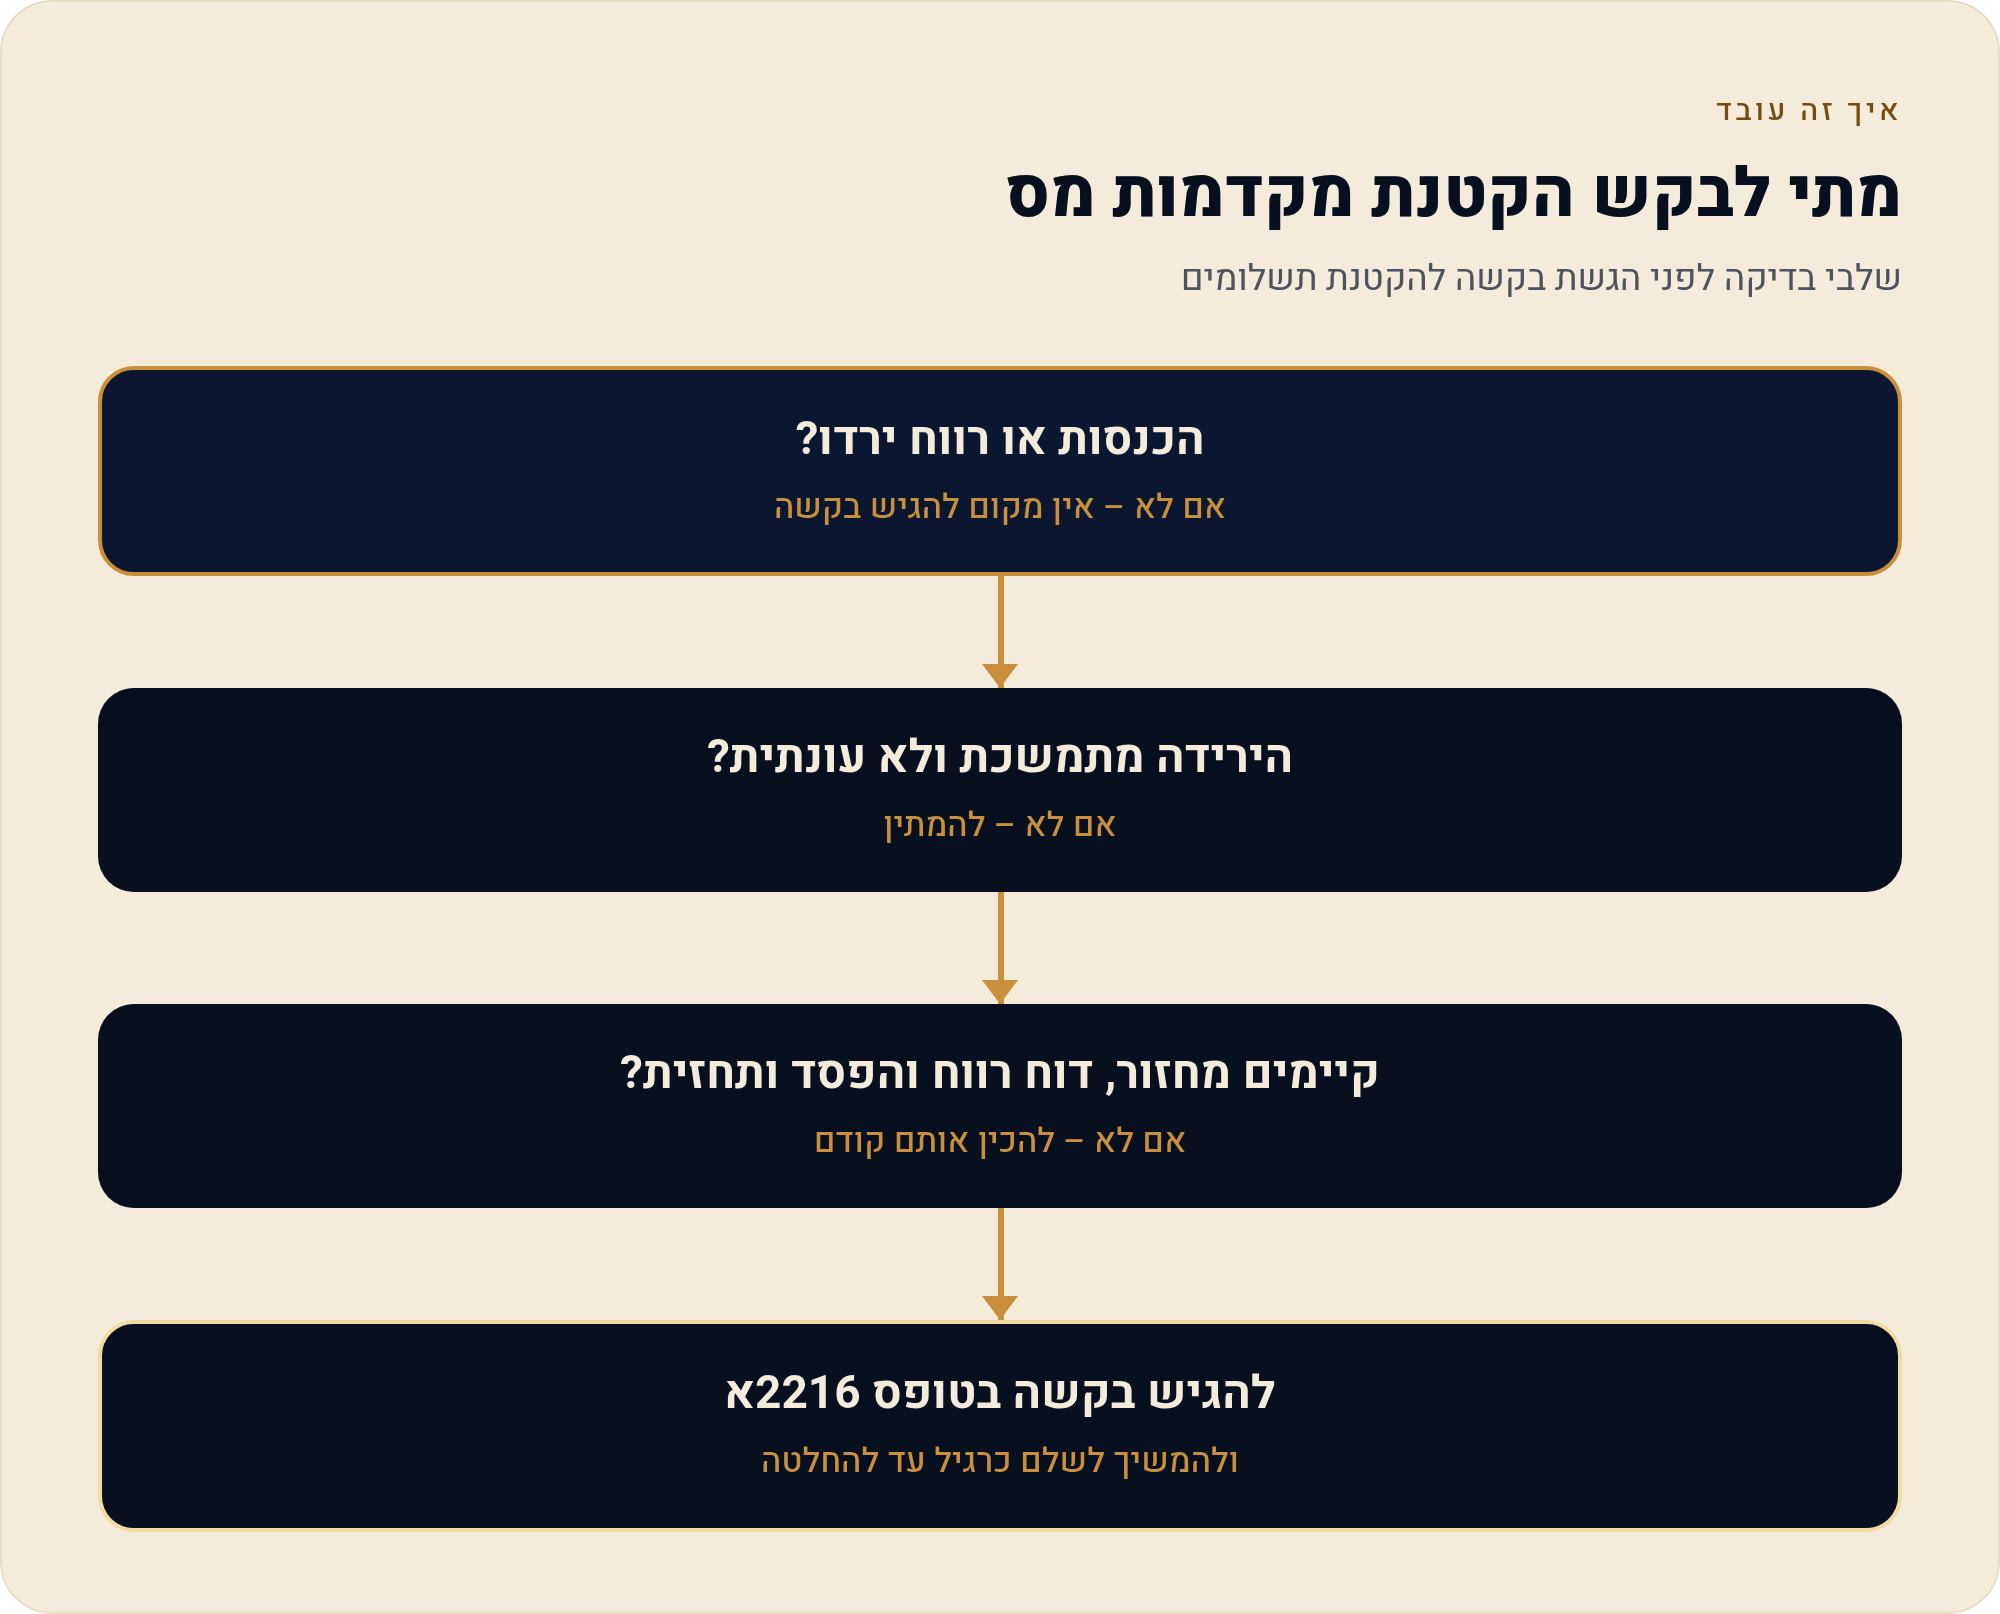
הנוהל בפועל: מהבדיקה ועד ההגשה של טופס 2216א
- בודקים מה כתוב בתיק נכנסים לאזור האישי ורושמים את השיעור, את השיטה (אחוז או סכום) ואת התדירות. לא מסתמכים על אחוז מקובל מהאינטרנט.
- מסכמים מחזור בפועל מחברים את ההכנסות מתחילת השנה, בלי מע״מ, לפי החודשים.
- מכינים דוח רווח והפסד הכנסות פחות הוצאות עסקיות מתועדות עד היום.
- בונים תחזית לשנה מה צפוי עד דצמבר, ואיך זה מתורגם לרווח שנתי.
- ממלאים את טופס 2216א מורידים את הטופס מאתר רשות המסים וממלאים לפי ההנחיות שבו.
- מגישים לפקיד השומה עם המסמכים בקשה מנומקת, יחד עם הראיות לטענה. בקשה על מקדמות 2026 מגישים לכל המאוחר עד 31.1.2027.
- ממשיכים לשלם עד להחלטה הגשת הבקשה אינה אישור להפסיק לשלם לפי השיעור הקיים.
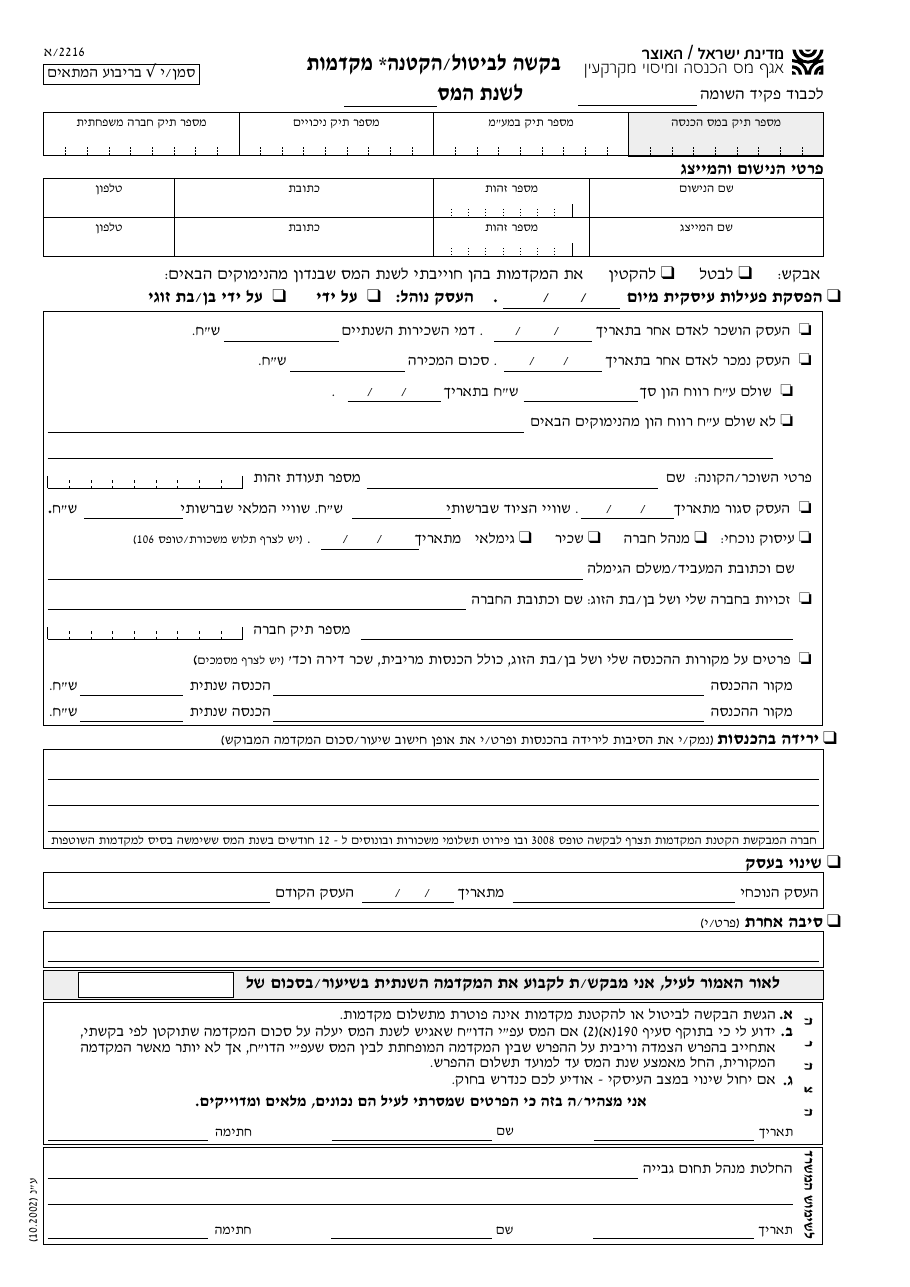
הטופס עצמו: מה מכינים לפני שפותחים את ה-PDF
את השדות ממלאים לפי מה שכתוב בטופס הרשמי בלבד. הנוסח מתעדכן, ולכן לא נשכפל כאן רשימה שעלולה להתיישן. מה שכן ידוע מהמקורות הרשמיים: הבקשה צריכה להיות מנומקת ומלווה במסמכים שמוכיחים אותה. בפועל, זה מה שכדאי שיהיה פתוח לידכם:
| מה מכינים | למה זה חשוב |
|---|---|
| מספר התיק ושנת המס | הבקשה מתייחסת למקדמות של שנה מסוימת, למשל 2026 |
| מחזור בפועל מתחילת השנה | מראה את הירידה בהכנסות במספרים |
| דוח רווח והפסד | המקדמה מחושבת מהמחזור, אבל המס נגזר מהרווח |
| תחזית עד סוף השנה | מבססת את הטענה שהמס השנתי יהיה נמוך מהמקדמות |
| אישורי ניכוי במקור | מס שכבר נוכה מקטין את מה שנותר לשלם |
| הסבר קצר בכתב | למשל: לקוח מרכזי עזב בחודש מסוים, וההכנסה ממנו הייתה חלק גדול מהמחזור |
הצד השני של המטבע: מה הסיכון בהפחתת-יתר
המקדמה היא תשלום על חשבון המס, ולא המס עצמו. לכן הקטנה לא מוזילה את המס הסופי, היא רק משנה את התזרים. אם הערכתם את השנה בחסר וההכנסות חזרו, הדוח השנתי יגלה פער, ותצטרכו לשלם יתרה בבת אחת. אם שילמתם ביתר, ההחזר מגיע אחרי הגשת הדוח, ולפי כל-זכות בתוך 90 יום מההגשה.
טעויות נפוצות: מה לא לעשות עם המקדמות
- לא מדווחים מחזור נמוך מהאמת כדי להקטין את המקדמה בעצמכם. הדרך החוקית היא בקשה לפקיד השומה.
- לא מנכים הוצאות מהמחזור בחישוב המקדמה. ההוצאות הן נימוק לבקשה, לא חלק מהחישוב.
- לא מקזזים מס שנוכה ממשכורת מתוך מקדמות העסק.
- לא מבקשים על סמך חודש חלש אחד. פקיד השומה מצפה לראות מגמה מתועדת.
- לא שוכחים את המועד. על מקדמות 2026 אפשר לבקש עד 31.1.2027.
רוצים לראות איך מדווחים ומשלמים את המקדמה החודשית עצמה? עברו למדריך תשלום המקדמות צעד אחר צעד. את כל התאריכים של השנה תמצאו בלוח המועדים לשנת 2026, ואת חובות הדיווח השנתי במדריך חובת הדיווח למס הכנסה. לתמונה המלאה של העצמאי המתחיל, חזרו למדריך-העוגן: העצמאי המתחיל בישראל.
מקורות
- רשות המסים: טופס 2216א, בקשה לביטול או הקטנה של מקדמות (PDF)
- כל-זכות: תשלום מקדמות של עסק עצמאי למס הכנסה, כולל הקטנה או הגדלה של שיעור המקדמה
- פקודת מס הכנסה, סעיפים 174–175
נכון ל-03/11/2026.