
בחלק הזה
ההודעה מגיעה מפקיד השומה של רשות המסים, וברוב השורות שלה אין הפתעות. השורה החשובה היא אחת: שיעור המקדמות. אם אתם בשנה הראשונה או השנייה כעצמאים, ואין לכם רואה חשבון שעונה בשמונה בערב, כנראה עולות לכם שלוש שאלות. ממה בדיוק מחושבת המקדמה? איך משלמים אותה באינטרנט? ומה קורה איתה בסוף השנה? העמוד עונה עליהן לפי הסדר. הוא חלק מהמדריך המלא לעצמאי המתחיל בישראל.
בקצרה
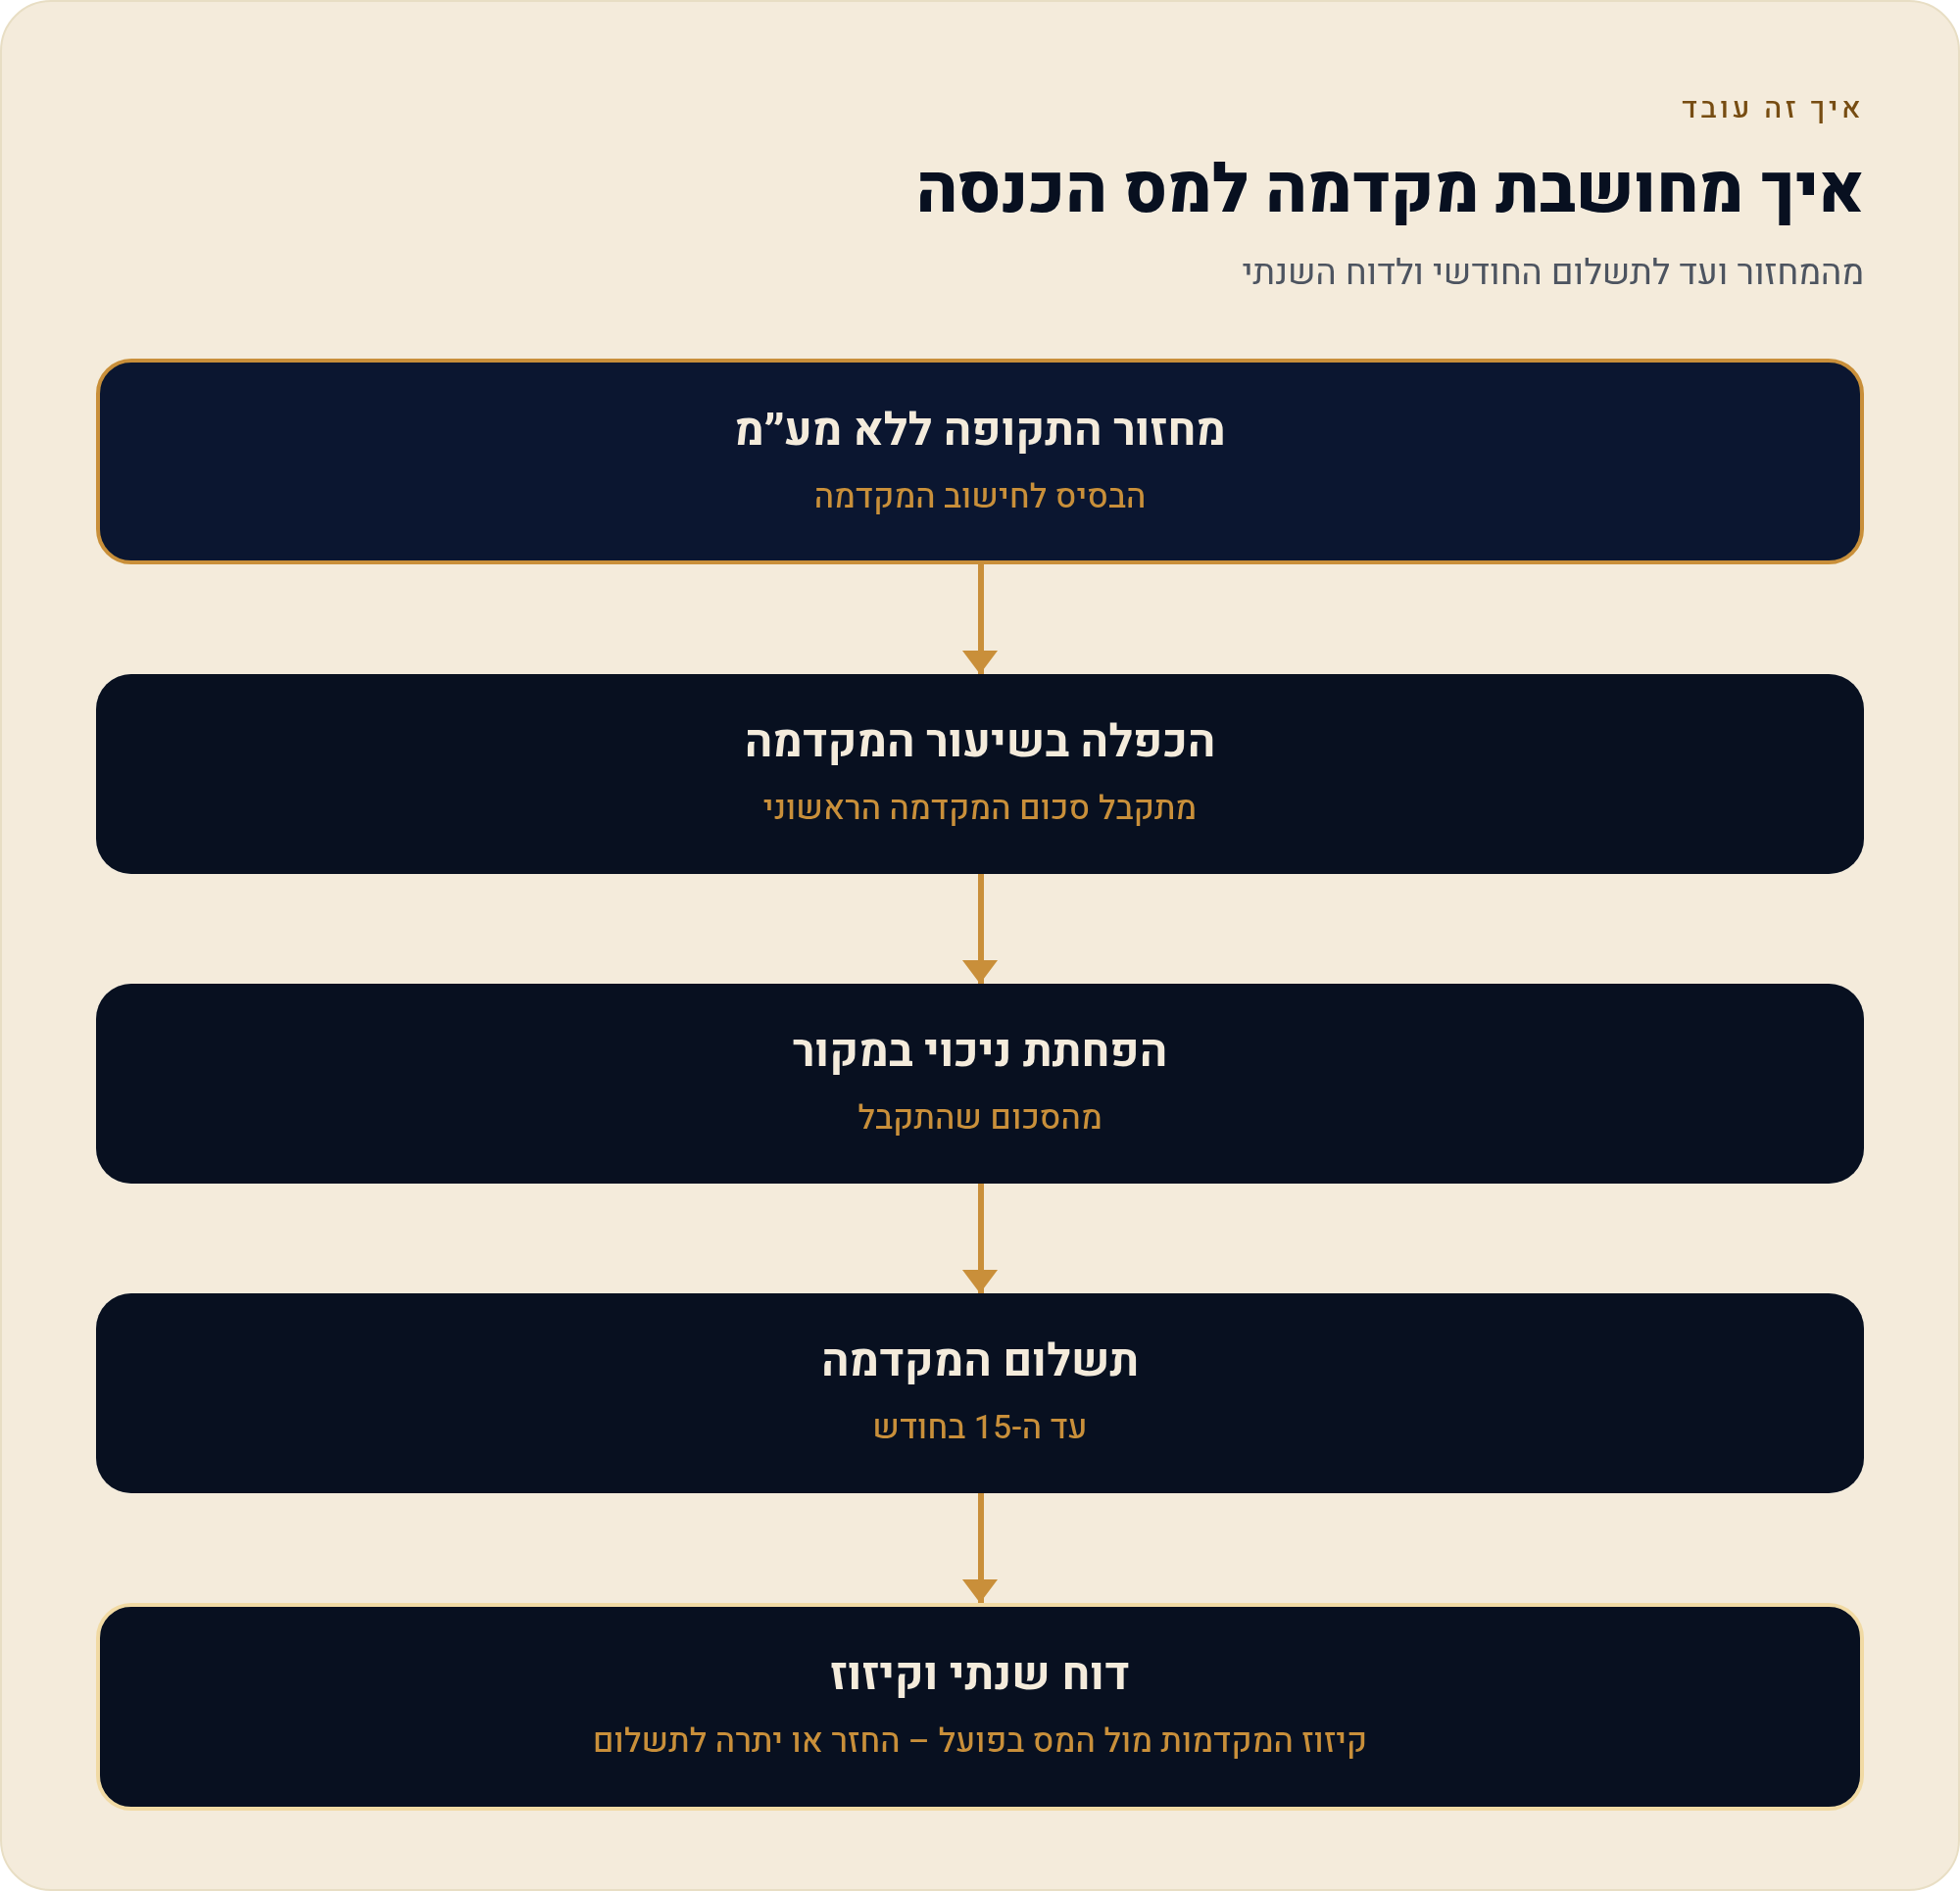
- ממה מחושבת המקדמה: ממחזור העסקאות ללא מע״מ, כפול השיעור שבתיק. היא לא מחושבת מהרווח.
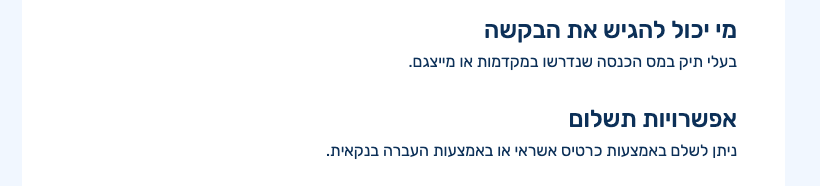
- איך משלמים: בשירות המקוון של רשות המסים, בכרטיס אשראי או בהעברה בנקאית.
- מה קורה בסוף השנה: הדוח השנתי קובע את המס הסופי. אם שילמתם יותר מדי מקבלים החזר, ואם שילמתם פחות מדי משלימים.
ההודעה מפקיד השומה: מה באמת כתוב בדרישת המקדמות
לפי כל-זכות, עסק משלם את מס ההכנסה שלו בדרך כלל במקדמות חודשיות, ואת הסכום קובע פקיד השומה. ההודעה שקיבלתם היא דרישת המקדמות. היא לא חשבונית לתשלום. היא מגדירה את כללי המשחק לשנה, ולכן כדאי לבדוק בה ארבעה פרטים:
- שנת המס. לדוגמה 2026. מוודאים שזו השנה שעליה אתם מדווחים.
- השיטה. לרוב מדובר באחוז ממחזור העסקאות. קיימת גם שיטה של סכומים קבועים, והיא רלוונטית רק אם כך כתוב בהודעה.
- השיעור. האחוז שבו תכפילו את המחזור בכל תקופה.
- התדירות. חודשית או דו-חודשית, לפי מה שנקבע בתיק.
אם לא קיבלתם דרישה למקדמות, אל תמציאו שיעור ואל תשלמו בדיווח תקופתי שלא נדרש. במקום זה עקבו אחרי המס שצפוי לכם והתכוננו לדוח השנתי. הרקע המלא נמצא במדריך חובת הדיווח למס הכנסה.
המנגנון בשלוש שורות: מחזור כפול שיעור, ובסוף קיזוז
- בכל תקופה מסכמים את מחזור העסקאות ללא מע״מ.
- מכפילים את המחזור בשיעור שבתיק. מהתוצאה אפשר להפחית ניכוי במקור שאפשר לקזז, בתנאי שיש עליו אישור.
- בדוח השנתי מחושב המס הסופי, והמקדמות שכבר שולמו מקוזזות ממנו.
ההוצאות לא יורדות מהמחזור בחישוב המקדמה. הן משפיעות על הרווח ועל המס הסופי, ולכן הן נכנסות לתמונה רק בדוח השנתי. מכאן נובעת המסקנה החשובה: שיעור גבוה או נמוך מדי לא משנה את המס הסופי, אלא רק את התזרים שלכם במהלך השנה.
כך זה עובד בפועל. עסק עם הוצאות גבוהות עלול לשלם במקדמות יותר מהמס שבסוף יחול עליו, ולחכות להחזר. עסק שהרווח שלו קפץ עלול לגלות בסוף השנה יתרת חוב. אם השיעור לא מתאים למצב שלכם, אפשר לבקש לשנות אותו. על כך במדריך הקטנת מקדמות בטופס 2216א.
רשימת הכנה: מה צריך לדעת לפני שמזינים את המחזור
- גישה לאזור האישי ברשות המסים. בלי גישה אי אפשר לדווח.
- הודעת המקדמות. צריך אותה כדי להשוות את השיעור והתדירות למה שמופיע במסך.
- מחזור התקופה ללא מע״מ. עוסק מורשה מוציא את המע״מ מהסכום. עוסק פטור ממילא לא גובה מע״מ.
- אישורי ניכוי במקור מלקוחות. מקזזים רק סכום שיש עליו אישור. ניכוי מהמשכורת לא מקזזים במקדמות של העסק.
- אמצעי תשלום. כרטיס אשראי או חשבון בנק להעברה.
- תיקייה לאישורים. מקום קבוע שבו תשמרו את אישור הדיווח ואת אישור התשלום.
כדי לרכז את המחזור החודשי במקום אחד, אפשר להיעזר בתבנית האקסל למע״מ ולמקדמות.
הנוהל צעד-אחר-צעד: מהכניסה לשירות ועד האסמכתה
לפי רשות המסים, השירות המקוון מיועד לבעלי תיק במס הכנסה שנדרשו לשלם מקדמות, או למי שמייצג אותם. המסכים עשויים להשתנות, לכן כל צעד מתאר מה ממלאים ומה כדאי לבדוק.
- נכנסים לשירות פותחים את דף השירות „דיווח ותשלום מקדמות מס הכנסה באופן מקוון” ומזדהים. בודקים שהתיק שמופיע הוא התיק שלכם.
- בוחרים תקופה בוחרים את שנת המס ואת תקופת הדיווח. מי שמדווח דו-חודשית בוחר את שני החודשים יחד.
- מזינים מחזור מקלידים את המחזור ללא מע״מ. בודקים שהשיעור שמוצג זהה לשיעור שבהודעה, ושהסכום שחושב הגיוני.
- מקזזים ניכוי במקור אם המערכת מאפשרת ויש לכם אישור, מזינים את הניכוי שאפשר לקזז. אם אין אישור, לא מקזזים.
- מאשרים את הדיווח קוראים שוב את התקופה, את המחזור ואת הסכום, ורק אחר כך מאשרים.
- משלמים בכרטיס אשראי או בהעברה בנקאית. אלה אפשרויות התשלום שהשירות מציין.
- שומרים אסמכתאות מורידים את אישור הדיווח ואת אישור התשלום, ושומרים גם את האסמכתה מהבנק או מחברת האשראי. תצטרכו את כולם בדוח השנתי.
מתי משלמים: לוח המועדים של 2026
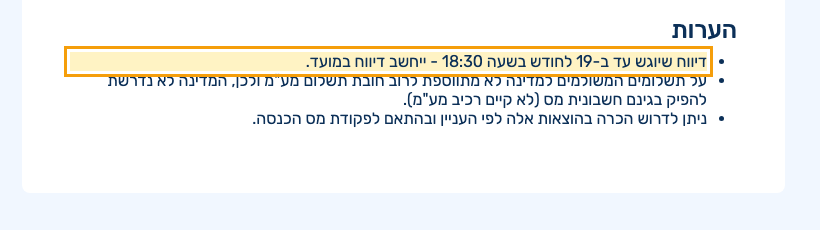
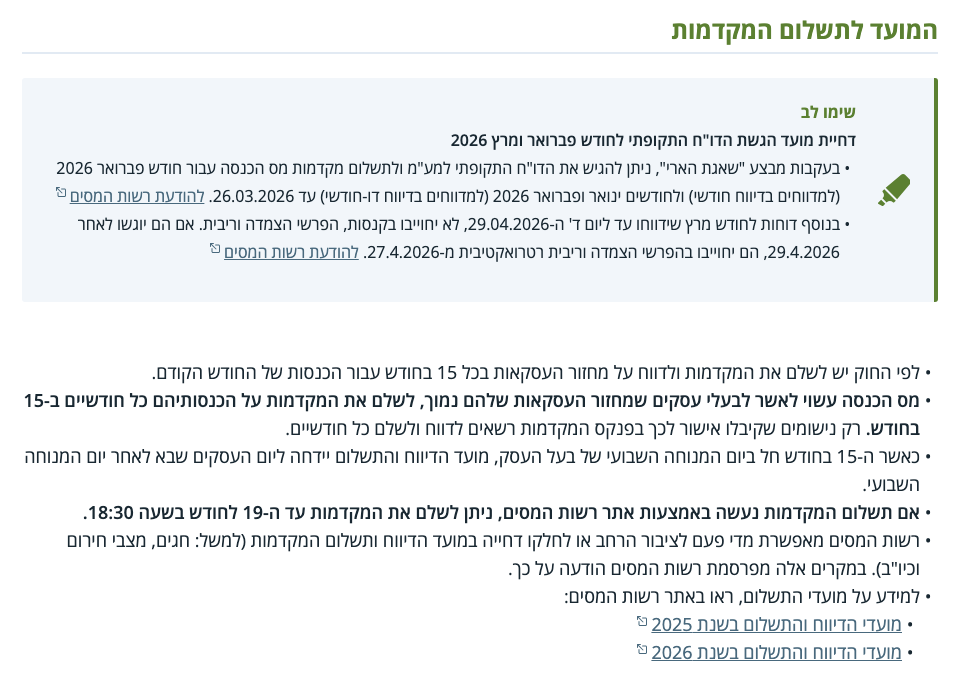
רשות המסים פרסמה את מועדי הדיווח והתשלום לשנת 2026. בקצרה:
| יום בחודש | מה מגישים |
|---|---|
| 15 | דוחות מע״מ תקופתיים ומקדמות מס הכנסה |
| 16 | ניכויים |
| 23 | דוחות מפורטים למע״מ |
| שישי, שבת או ראשון | המועד נדחה ליום העסקים הבא, יום שני |
כל התאריכים של השנה, כולל המקרים שבהם המועד נדחה, מרוכזים בלוח המועדים של העצמאי ל-2026. מי שהוא גם עוסק מורשה ימצא את התהליך המקביל במדריך דיווח ותשלום מע״מ באינטרנט.
ומה קורה אם מאחרים? לפי כל-זכות, על איחור בתשלום מוטלים הפרשי הצמדה וריבית. אי-דיווח על המחזור הוא עבירה, ועליו מוטל קנס מינהלי. סכומי הקנסות מתעדכנים מעת לעת, ולכן כדאי לבדוק אותם ישירות ברשות המסים. בכל מקרה, גם חודש בלי הכנסות לא פוטר מדיווח, אם נדרשתם במקדמות. במקרה כזה מדווחים מחזור אפס.
שאלות נפוצות: עסק חדש, עסק זעיר ומתי מגיע החזר
פתחתי עסק השנה. לפי מה קבעו לי את השיעור?
לפי כל-זכות, בעסק קיים השיעור נקבע לפי המחזור בשנה הקודמת. בעסק חדש אין שנה קודמת, ולכן השיעור נקבע לפי המחזור הצפוי. אם ההערכה הייתה רחוקה מהמציאות, אפשר להגיש בקשת הקטנה או ביטול בטופס 2216א. המועד הרגיל לגבי מקדמות 2026 הוא עד 31 בינואר 2027. עד שהבקשה מאושרת ממשיכים לשלם לפי השיעור הקיים.
אני בעל עסק זעיר. גם אני צריך לשלם מקדמות?
לפי כל-זכות, בעל עסק זעיר לרוב לא יידרש לשלם מקדמות. מה שקובע הוא ההודעה שקיבלתם. ההבדלים בין המסלולים מוסברים במדריך עוסק פטור, מורשה או זעיר.
אני עוסק פטור. זה לא פוטר אותי?
לא. עוסק פטור פטור מהדוחות התקופתיים למע״מ בלבד. הוא לא פטור ממס הכנסה, מהדוח השנתי או ממקדמות, אם נדרש לשלם אותן.
שילמתי יותר מדי. מתי אקבל את הכסף?
המקדמות הן תשלום על חשבון המס, והמס הסופי נקבע בדוח השנתי. לפי כל-זכות, אם שילמתם יותר מדי, ההחזר מתקבל בתוך 90 יום מהגשת הדוח. אם אתם צופים תשלום יתר כבר באמצע השנה, שקלו לבקש הקטנה. כדאי לזכור שהפחתה גדולה מדי עלולה להשאיר לכם יתרת חוב בסוף השנה.
אני גם שכיר. אפשר לקזז את המס שנוכה מהמשכורת?
לא במקדמות של העסק. מס שנוכה מהמשכורת מקוזז רק בחישוב השנתי. במקדמות אפשר לקזז רק ניכוי במקור שאינו מהמשכורת ושיש עליו אישור.
מקורות
- רשות המסים: דיווח ותשלום מקדמות מס הכנסה באופן מקוון
- רשות המסים: קביעת מועדי הדיווח והתשלום לשנת המס 2026 (15.10.2025)
- כל-זכות: תשלום מקדמות של עסק עצמאי למס הכנסה (בהתבסס על פקודת מס הכנסה, סעיפים 174 ו-175)
- רשות המסים: „דע זכויותיך וחובותיך”, פרק המקדמות
נכון ל-03/11/2026