בחלק הזה
מרץ ואפריל נגמרו. על השולחן מחכה ערימת חשבוניות, בטלפון יש עוד כמה קבלות מספקים, ובראש מתרוצצת שאלה אחת: כמה אני חייב למע״מ? העמוד הזה עונה על שלוש השאלות של עוסק מורשה שמגיש דוח ראשון לבד: מתי מגישים, מה בדיוק ממלאים ואיך משלמים.
בקצרה
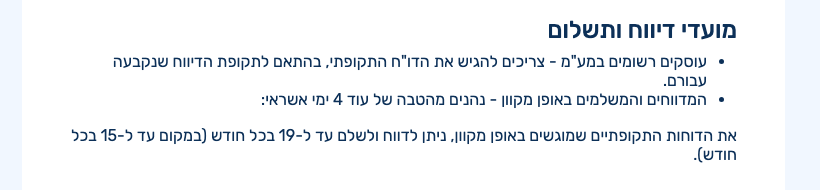
- מתי: עד ה-15 בחודש שאחרי תקופת הדיווח. מי שמדווח ומשלם באופן מקוון מקבל ארכה עד ה-19.
- מה ממלאים: את העסקאות ואת כל חשבוניות המס שהוצאו בתקופה, את מס התשומות בנפרד לציוד ולתשומות אחרות, ובשורה האחרונה את ההפרש.
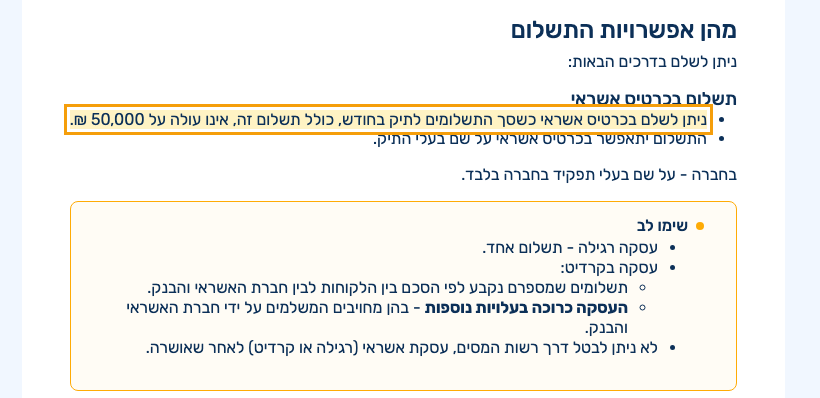
- איך משלמים: בכרטיס אשראי, כל עוד סך התשלומים לתיק בחודש אינו עולה על 50,000 ₪. אפשר גם בהרשאה לחיוב חשבון או בשובר בבנק הדואר.
עוסק פטור לא מגיש את הדוח הזה. הוא מגיש הצהרה שנתית על המחזור עד 31 בינואר, וההבדלים מוסברים בעמוד על חובת הדיווח למע״מ ובהשוואה בין עוסק פטור, מורשה וזעיר. מי שעוד לא פתח תיק מתחיל בפתיחת תיק במע״מ. העמוד הזה הוא חלק מהמדריך המלא לעצמאי המתחיל בישראל.
המנגנון בשלוש שורות: עסקאות פחות תשומות
דוח מע״מ לא מחשב את הרווח שלכם. הוא חשבון פשוט בין המע״מ שגביתם מלקוחות לבין המע״מ ששילמתם לספקים:
- מס עסקאות: המע״מ על העסקאות שלכם בתקופה. השיעור הכללי הוא 18% מאז 1.1.2025.
- מס תשומות: המע״מ שבחשבוניות המס של הספקים, בחלק שמותר לנכות לפי הדין.
- ההפרש: אם מס העסקאות גבוה יותר, משלמים את ההפרש. אם מס התשומות גבוה יותר, נוצר דוח להחזר.
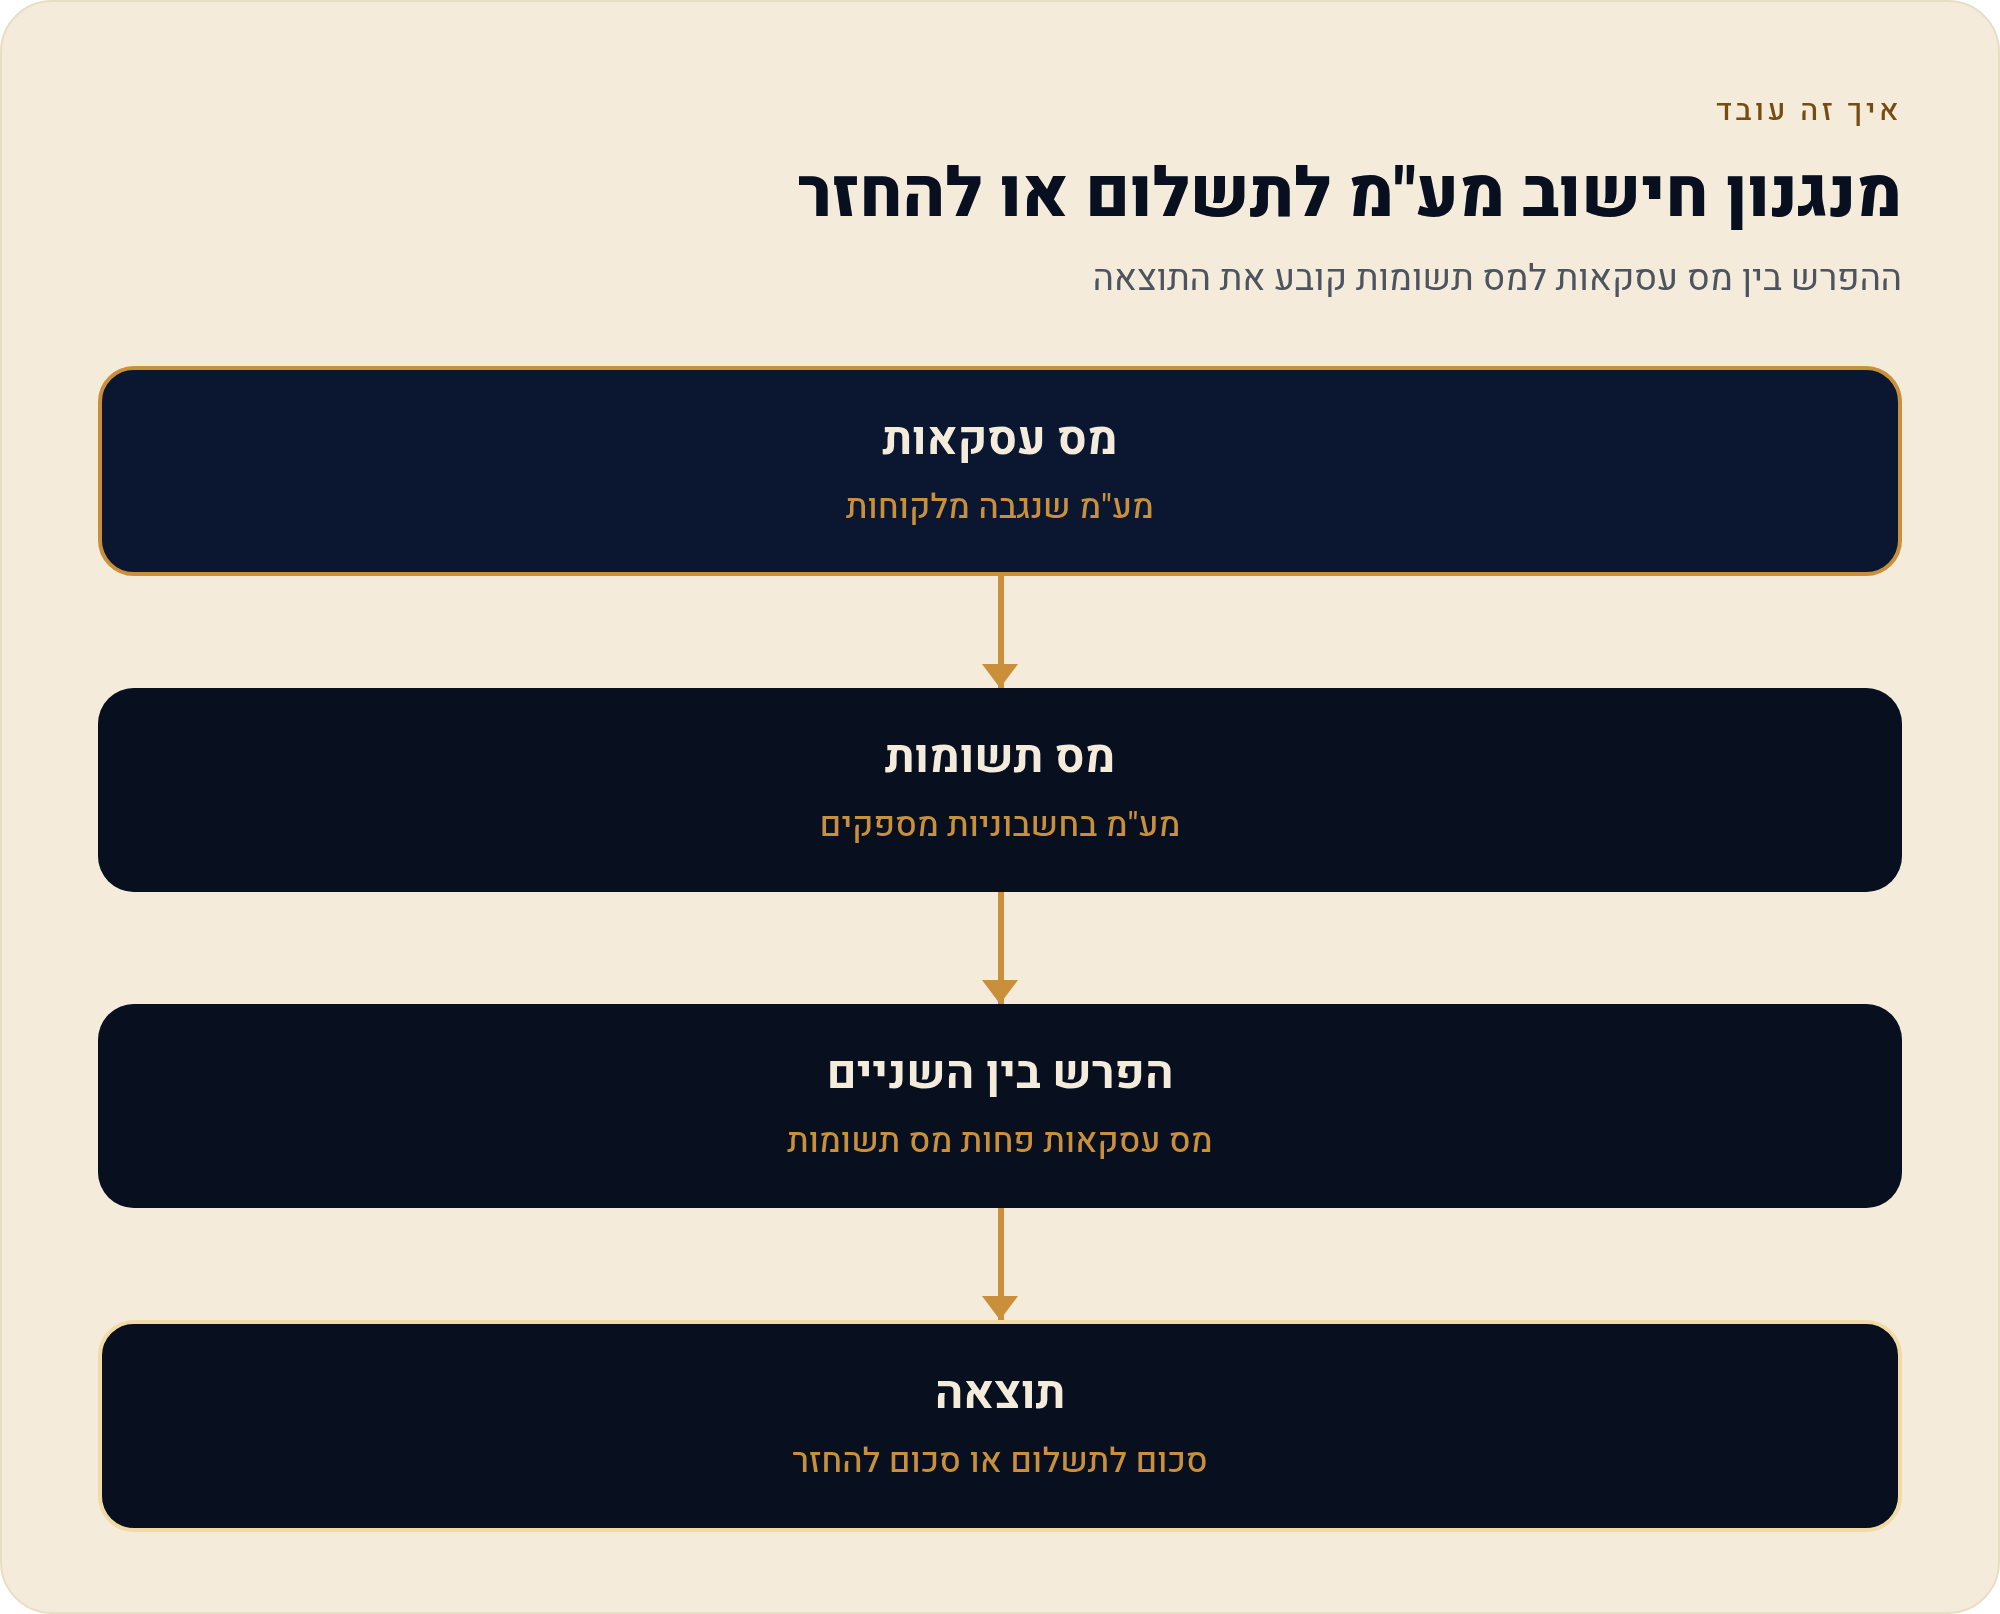
בפועל זה אומר ש-3,600 השקלים האלה מעולם לא היו שלכם. גביתם אותם מהלקוח בשם המדינה. מי שמתייחס אליהם ככסף שמחכה בצד לא מופתע כשמגיע ה-15 לחודש.
רשימת הכנה: מה צריך ביד לפני ההגשה
רוב העבודה נעשית לפני שנכנסים למערכת. כשהניירת מסודרת, ההזנה עצמה קצרה יחסית. כשהיא לא מסודרת, מגלים ב-18 בחודש שחסרה חשבונית ספק.
- גישה לשירות: אזור אישי באתר רשות המסים, כרטיס חכם או מייצג שמגיש בשבילכם.
- כל חשבוניות המס שהוצאתם בתקופה: כולל חשבוניות שהלקוח עוד לא שילם, וכולל חשבוניות זיכוי.
- חשבוניות מס מספקים: חשבונית מס, לא קבלה ולא חשבונית עסקה. היא צריכה להיות על שם העסק ועם מספר העוסק שלכם, וניכוי מותר רק בתוך שישה חודשים מתאריך החשבונית.
- מספר הקצאה: מ-1.6.2026 הוא נדרש בחשבונית ספק מעל 5,000 ₪ לפני מע״מ, כתנאי לניכוי התשומות. בין 1.1 ל-31.5.2026 הרף היה 10,000 ₪.
- חלוקה של התשומות לשתי קבוצות: ציוד ונכסים קבועים, למשל מחשב לעסק, ובנפרד כל השאר. בדוח מזינים אותן בשורות נפרדות.
- תדירות הדיווח שנקבעה בתיק: עוסק שמחזורו בשנה הקובעת עד 1,775,000 ₪ מדווח בדרך כלל אחת לחודשיים, ומעל הסכום הזה כל חודש. את התדירות קובעת הרשות, לא אתם.
- אמצעי תשלום: בדקו מראש אם הסכום מתאים לתקרת הכרטיס או שצריך הרשאה לחיוב חשבון.
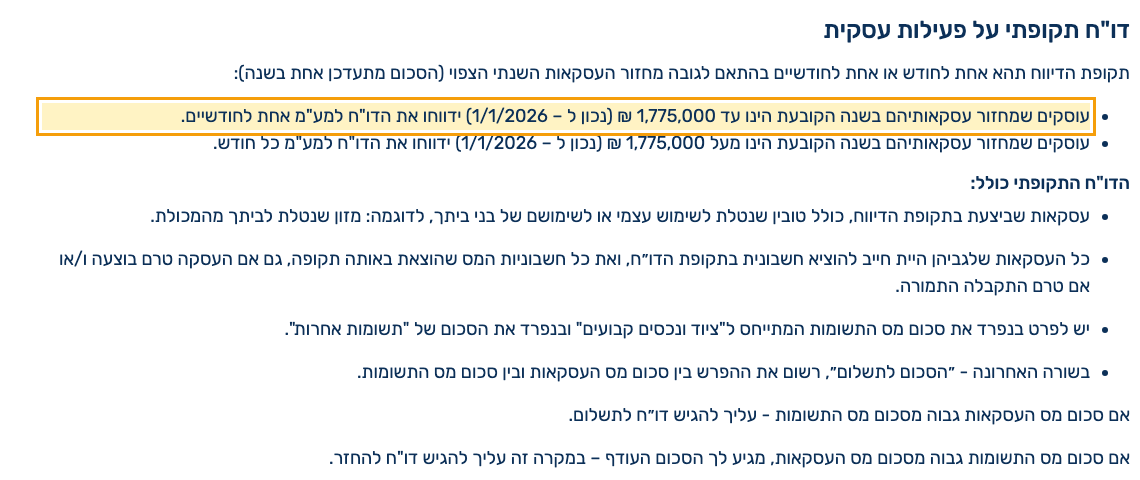
התקופות הדו-חודשיות קבועות: ינואר–פברואר, מרץ–אפריל, מאי–יוני, יולי–אוגוסט, ספטמבר–אוקטובר ונובמבר–דצמבר. כלומר שישה דוחות בשנה.
הנוהל המלא: שבעה צעדים מהכניסה ועד האישור
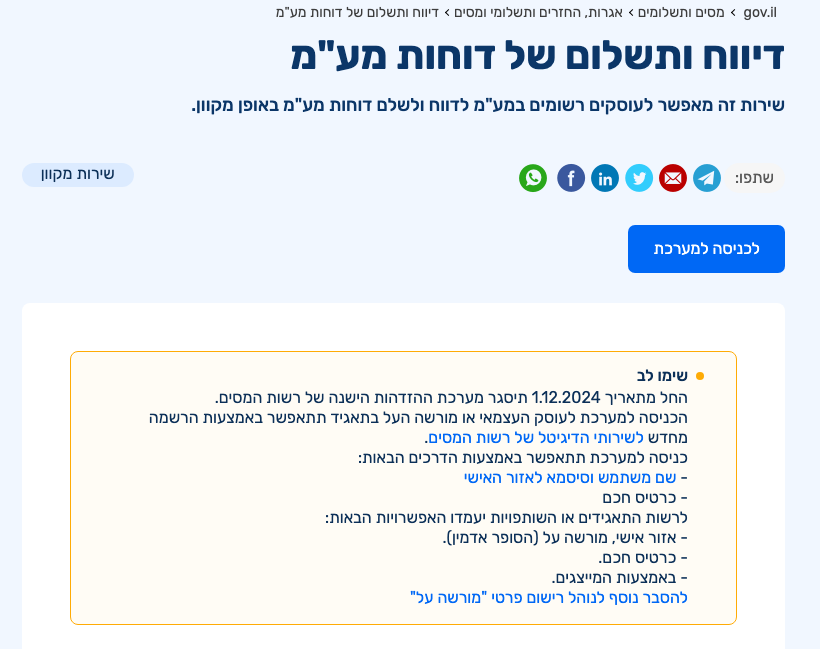
- נכנסים לשירות פותחים את דף השירות דיווח ותשלום של דוחות מע״מ ב-gov.il ומזדהים דרך האזור האישי, בכרטיס חכם או באמצעות מייצג.
- בוחרים תקופה מוודאים שהתקופה שעל המסך היא זו שאתם מדווחים עליה, למשל 03-04/2026.
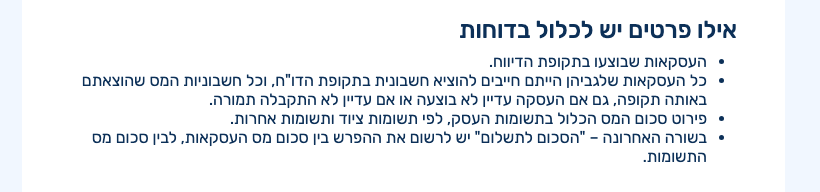
- מזינים את העסקאות מפרטים את העסקאות ואת כל חשבוניות המס שהוצאו בתקופה, גם אם התמורה עוד לא התקבלה. הסכום נרשם בלי מע״מ, ומס העסקאות נפרד ממנו.
- מזינים את התשומות בנפרד שורה אחת לתשומות ציוד ושורה אחת לתשומות אחרות. מזינים רק חשבוניות שעברו את רשימת ההכנה.
- בודקים את השורה האחרונה שם מופיע ההפרש לתשלום או להחזר. אם הסכום רחוק מההערכה שעשיתם על דף, עצרו ובדקו לפני שאתם מאשרים.
- מאשרים ומשלמים בוחרים אמצעי תשלום: כרטיס אשראי (כשסך התשלומים לתיק בחודש עד 50,000 ₪), הרשאה לחיוב חשבון או שובר בבנק הדואר.
- שומרים אישורים מורידים את אישור הדיווח ואת אישור התשלום ושומרים אותם יחד עם החשבוניות של אותה תקופה.
אם נשארה יתרת חוב מתקופה קודמת, משלמים אותה בשירות נפרד: תשלום חוב מע״מ. אל תנסו לצרף אותה לדוח השוטף.
לוח המועדים בקצרה: 15, 19 או 23
- ה-15: המועד לפי הדין להגשת הדוח התקופתי, בתוך 15 יום מתום תקופת הדיווח. זה גם המועד של מקדמות מס הכנסה. הפירוט נמצא במדריך לתשלום מקדמות.
- ה-19: ארבעה ימי אשראי למי שמדווח וגם משלם באופן מקוון. זו חבילה אחת: מי שמדווח באינטרנט ומשלם אחר כך בדרך אחרת לא נהנה ממנה.
- ה-23: הדוח המפורט, רק למי שחייב בו. בעוסק יחיד החובה חלה החל מינואר 2026 כשהמחזור עולה על 500,000 ₪ בשנה.
- סוף שבוע: מועד שחל ביום שישי, שבת או ראשון עובר ליום העסקים הבא, יום שני.
הרשות פרסמה את קביעת מועדי הדיווח והתשלום לשנת המס 2026. כל התאריכים של השנה מרוכזים בלוח המועדים של העצמאי ל-2026. כשמתפרסמת ארכה מיוחדת בגלל חג או מצב ביטחוני, פועלים לפי ההודעה הספציפית.
הטעויות הנפוצות בדוח הראשון: מדוח אפס ועד 50,000 ₪
- "לא היה כלום, אז לא מגישים." לא נכון. עוסק מורשה עם תיק פעיל חייב להגיש דוח גם בתקופה בלי פעילות, מה שנקרא דוח אפס.
- מדווחים ב-18 ומשלמים ב-22. ה-19 תקף רק כשגם הדיווח וגם התשלום נעשים באופן מקוון.
- חורגים מתקרת הכרטיס. התקרה של 50,000 ₪ חלה על סך התשלומים לתיק באותו חודש, לא רק על הדוח הנוכחי. מעליה עוברים להרשאה לחיוב חשבון או לשובר.
- מנכים מס תשומות מקבלה. ניכוי מחייב חשבונית מס תקינה על שם העסק, בתוך שישה חודשים, ועם מספר הקצאה כשנדרש.
- מכניסים את המע״מ למחזור העסקאות. המחזור נרשם בלי מע״מ, והמס מופיע בשורה נפרדת.
- מנכים מע״מ על רכב פרטי. ככלל חל איסור. בהוצאה ששימושה מעורב בין העסק לבית יש כללים מיוחדים, ושווה לבדוק אותם מול משרד מע״מ.
- מתקנים טעות "בשקט" בדוח הבא. טעות בדוח שכבר הוגש מתקנים בדוח מתקן לתקופה המקורית, דרך משרד מע״מ האזורי.
וחוזרים לערימת החשבוניות מההתחלה: קבעו תזכורת כמה ימים לפני ה-15, והפרישו את מס העסקאות לחשבון נפרד בכל חשבונית שאתם מוציאים.
מקורות
- רשות המסים: דיווח ותשלום של דוחות מע״מ (עודכן 1.6.2026)
- רשות המסים: מדריך לעוסק החדש, פרק דוח תקופתי על פעילות עסקית (עודכן 18.2.2026)
- רשות המסים: מדריך לעוסק החדש, פרק עוסק פטור
- רשות המסים: היסטוריית שיעורי המע״מ
- רשות המסים: קביעת מועדי הדיווח והתשלום לשנת המס 2026 (15.10.2025)
- רשות המסים: תשלום חוב מע״מ
נכון ל-3.11.2026.