בחלק הזה
קונים מניה אמריקאית (נסחרת בדולר) כשיש לכם רק שקלים בחשבון? הפלטפורמה מבצעת המרה אוטומטית בעת הביצוע — לא צריך לעשות כלום מראש. אבל יש גם מסך-המרה ידני נפרד (₪→$ או $→₪) שמאפשר להמיר מראש, לפני שאתם שולחים פקודה. שני המסלולים פועלים; העמוד הזה מסביר מה קורה בכל אחד, ואיפה חשוב לשים לב לשער. הפלטפורמה, שנקראה בעבר גם מיטב דש טרייד, מאפשרת לקנות ישירות מניות הנסחרות בוול סטריט.
התשובה בקצרה — איך קונים מניה אמריקאית בשקלים
הדרך הקצרה לקנייה של נייר שנסחר בדולר, כשיש בחשבון שקלים בלבד:
- בודקים את היתרות: באריח "המזומן שלי" רואים כמה שקלים וכמה דולרים יש כרגע.
- פותחים כרטיס-פקודה: על הנייר האמריקאי — המחיר מוצג בדולר והשווי בשקלים מחושב אוטומטית.
- מאשרים: ההמרה מתבצעת לפי השער ברגע-הביצוע, וזה השער הקובע.
- או ממירים ידנית: רוצים לדעת מראש כמה דולרים יש לכם? ממירים במסך "המרה" לפני שליחת הפקודה.
ייתכן שהיתרה שלכם לא מה שאתם חושבים
בלוח-הבקרה, אריח "המזומן שלי" מציגה שתי יתרות נפרדות — שקלים ודולרים. אם הפקדתם רק ₪, היתרה הדולרית שלכם היא אפס. אבל זה לא אומר שאי-אפשר לקנות מניה אמריקאית — מיטב תמיר בשבילך אוטומטית ברגע-הביצוע. הנקודה שחשוב להבין: שתי יתרות ≠ שני חשבונות נפרדים — זה ייצוג של שני מטבעות באותו חשבון, ואפשר לנוע ביניהם.
מסלול א' — המרה אוטומטית (ברירת-המחדל)
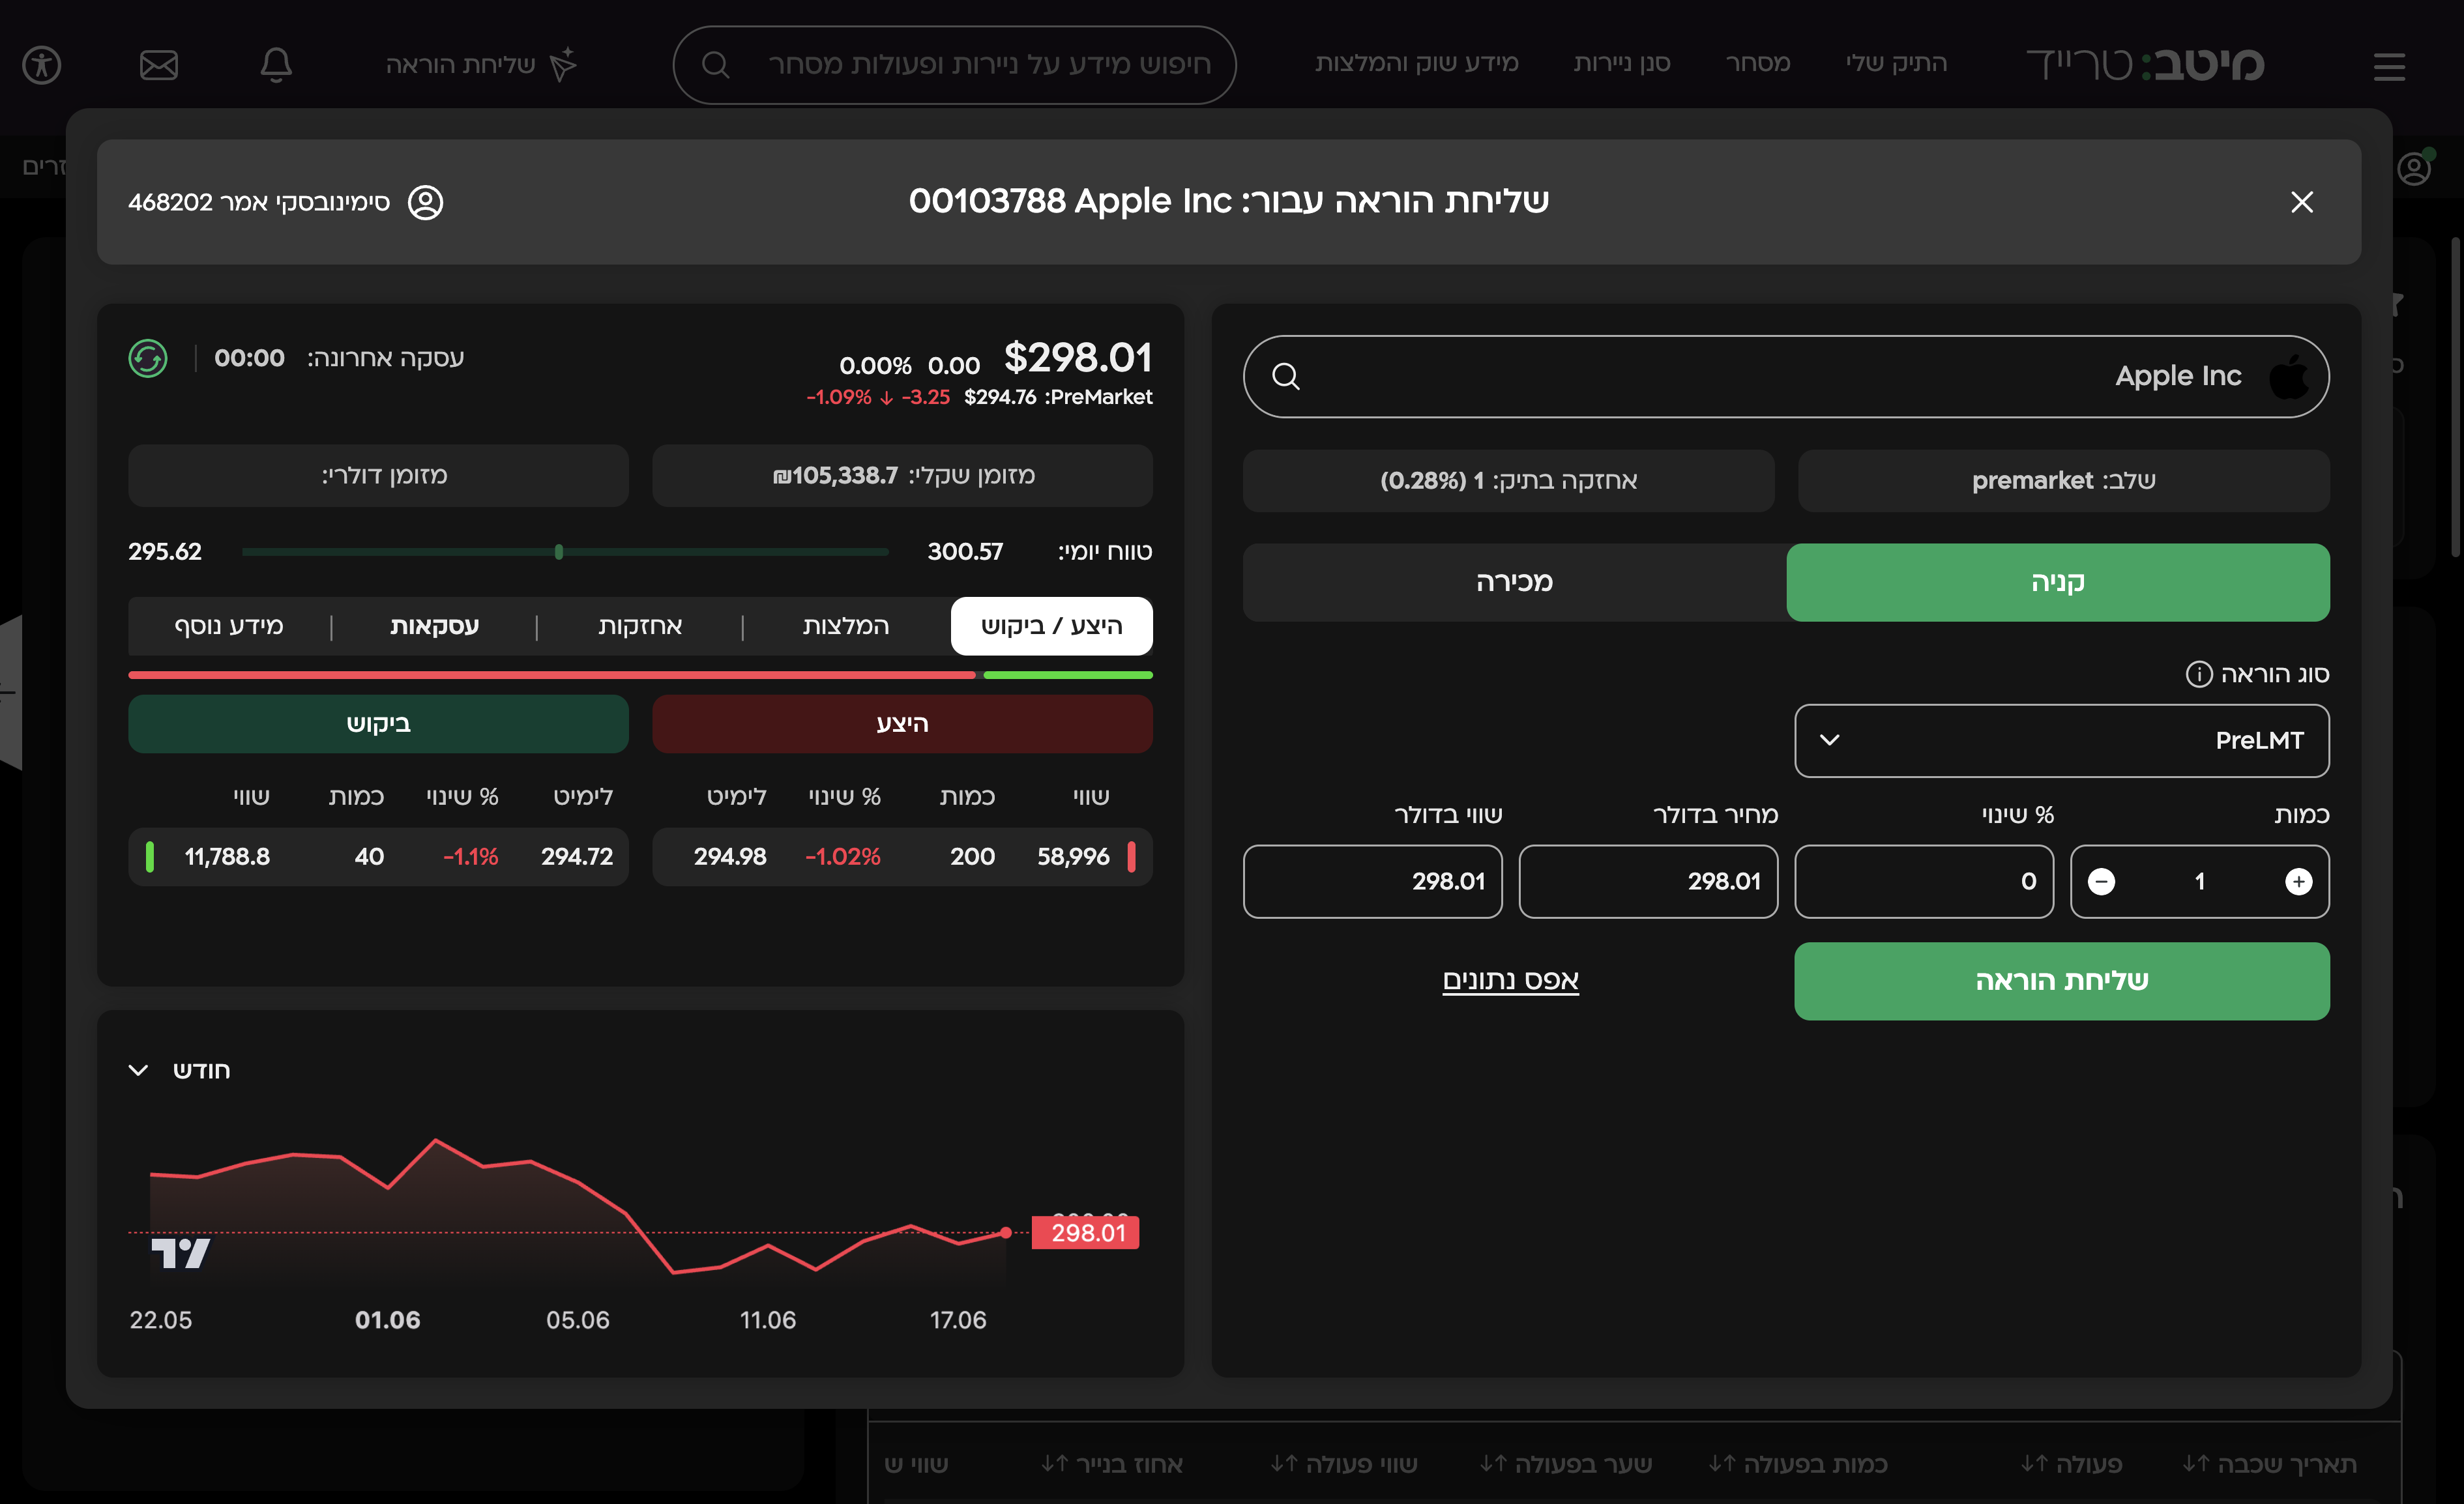
כשאתם פותחים כרטיס-פקודה על מניה אמריקאית (AAPL, TSLA וכו') — המחיר מוצג בדולר. כשאתם מאשרים את הפקודה, ויש לכם רק שקלים בחשבון, הפלטפורמה ממירה אוטומטית מ-₪ בעת הביצוע בשוק. לא צריך לפתוח מסך-המרה ידני, לא צריך "לכסות" מראש — הכל קורה ברקע.
⚠️ מה שחשוב לדעת: השער (כמה ₪ לכל $1) נקבע בעת הביצוע בפועל, לא בעת מילוי הכרטיס. אם שער ₪/$ זז בין הרגע שפתחתם את הכרטיס לרגע שהפקודה בוצעה — השווי-בשקלים ייצא מעט שונה מהאומדן. זה טבעי ולא מהווה תקלה.
מסלול ב' — המרה ידנית מוקדמת
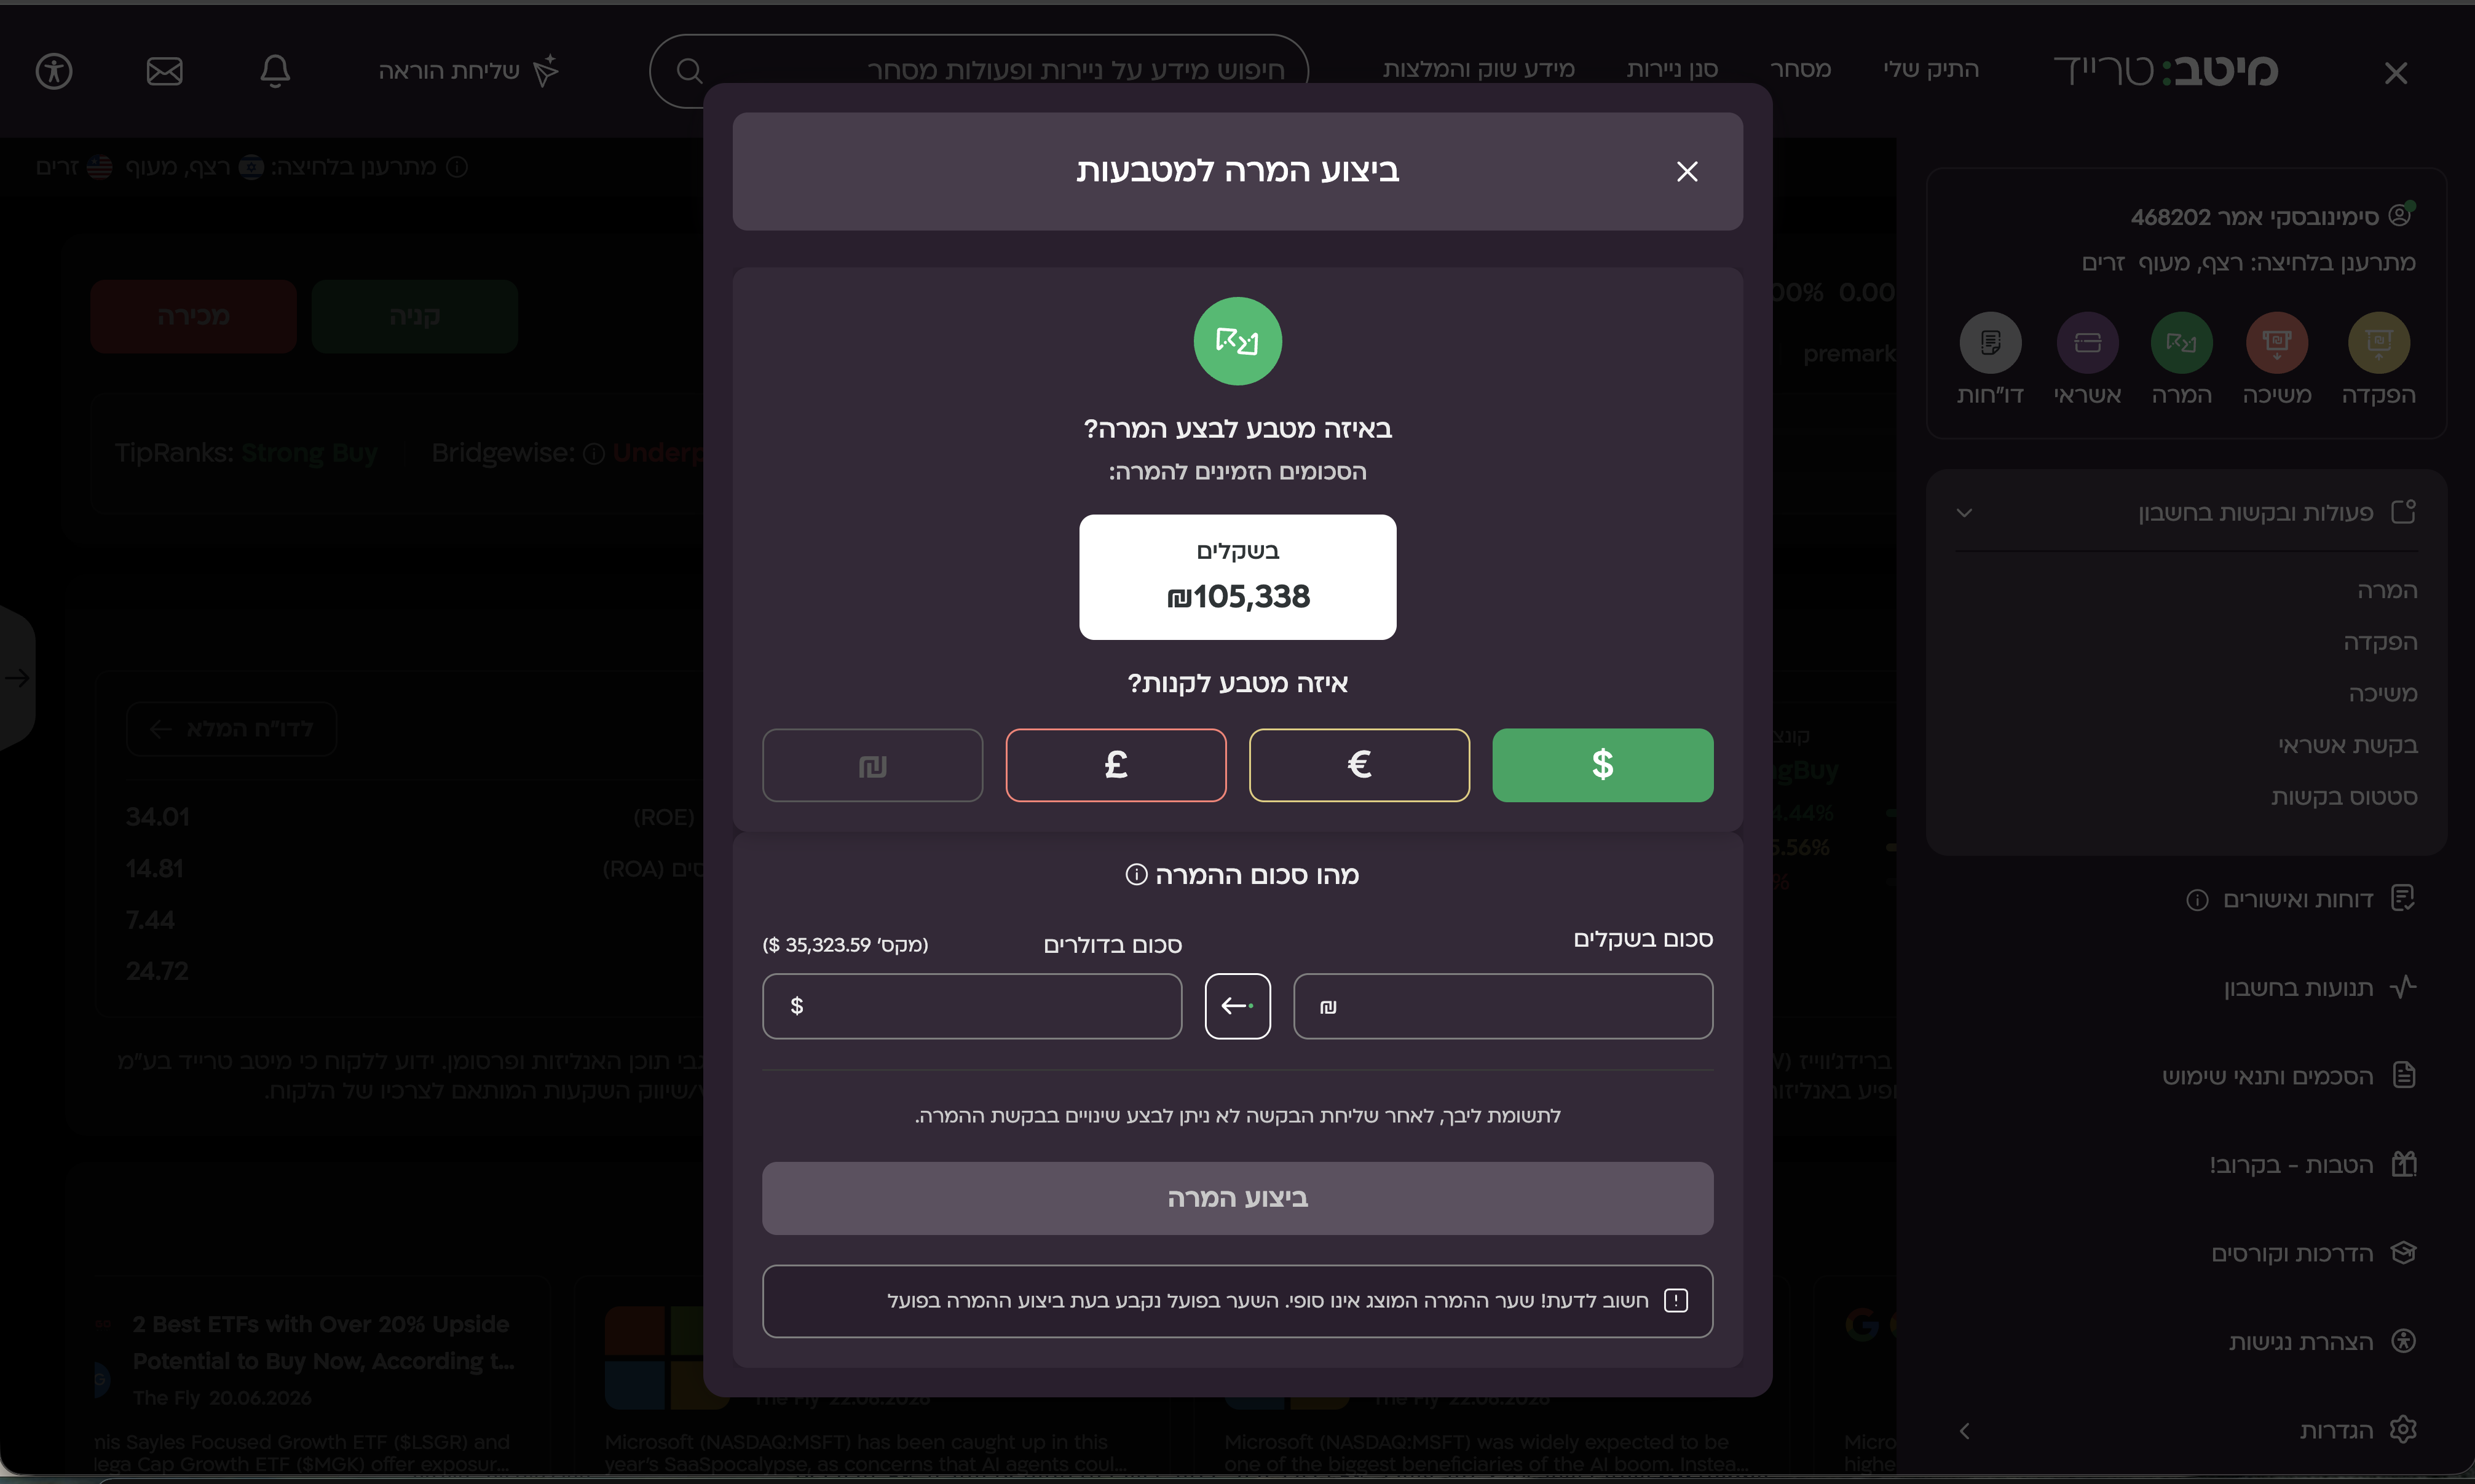
בתפריט-הראשי (המבורגר) → שורת-אייקוני-הפעולה → "המרה". נפתח מסך-המרה ידני עם בורר-כיוון: ₪ → $ או $ → ₪, שדה-סכום, ושדה-שער (הנוכחי מוצג, לעיתים ניתן להגיש "בשוק"). השווי-מוחלף מחושב אוטומטית. הפעולה מעביר מהיתרה השקלית לדולרית (או הפוך) לפי השער שבוצע.
מתי כדאי לבחור מסלול ב': כשאתם רוצים לדעת בדיוק כמה דולרים יש לכם לפני הפקודה, או כשאתם מעדיפים להפריד בין ההמרה לבין העסקה עצמה. מה שאין בשני המסלולים — שליטה על השער: מסך-ההמרה עצמו כותב שהשער המוצג אינו סופי, והשער בפועל נקבע ברגע ביצוע ההמרה. מתי לא: אם רק פעם אחת קונים נייר אמריקאי — המרה-אוטומטית פשוטה יותר.
אפקט-המטבע על הביצועים — הסבר
ברגע שיש לכם נייר אמריקאי בתיק, ביצועיו בשקלים מושפעים משני גורמים: שינוי-במחיר-המניה ($ terms) וגם שינוי-בשער-₪/$. נייר שעלה 5% בדולר יכול "לנוע" בשקלים פחות או יותר מ-5%, תלוי לאן ₪/$ הלך. זה לא תקלה — זה חלק מהמאפיין של מסחר-חו"ל.
רואים "שווי-בשקלים" של נייר אמריקאי ומנסים להבין כמה הרוויחו — ומתבלבלים. המספר-השקלי כולל גם שינוי-שוק-המניה וגם שינוי-שער. אם רוצים לראות את ביצועי-המניה בפני-עצמה — הסתכלו על השינוי בדולרים בעמודת-האחזקות, לא על השווי-הכולל בשקלים.
ועוד אחת: לא לשכוח שגם ה"מרווח" (Spread) בהמרה הוא עלות. אין "עמלת-חליפין" מפורשת, אך המרווח בין שער-הקנייה לשער-המכירה הוא הרווח של הברוקר על ההמרה.
1. לפני שאתם קונים מניה אמריקאית — בדקו כמה יתרה שקלית יש לכם ב"המזומן שלי".
2. אם אתם שולחים פקודה בלי המרה-מוקדמת — ודאו שיש ₪ מספיקים לכסות את המחיר × שער × כמות.
3. מסלול ידני: לכו ל"המרה" בתפריט, קבעו כיוון ₪→$, הזינו סכום, אשרו — ואז שלחו את פקודת-הקנייה.
4. אחרי הביצוע — בדקו בלשונית "תנועות" מהו השער שבו בוצעה ההמרה בפועל.
המרת מטח — אוטומטית מול ידנית
מתי ההמרה האוטומטית היא הבחירה הנכונה
ההמרה האוטומטית מתאימה כשקונים נייר אמריקאי פעם אחת או לעיתים רחוקות, וכשנוח לכם שההמרה תתבצע ברקע בלי צעד נפרד. היא חוסכת צעד: לא צריך לזכור להמיר לפני כל פקודה — ההמרה מתבצעת אוטומטית ברגע-הביצוע. החיסרון שלה זהה לשני המסלולים: השער נקבע ברגע-הביצוע ואינו ניתן להזנה מראש.
מתי כדאי להמיר ידנית מראש
ההמרה הידנית מתאימה בשני מצבים. הראשון: שרוצים לדעת בדיוק כמה דולרים יש בחשבון לפני ששולחים פקודה — למשל לפני קנייה גדולה. השני: שרוצים לתעד את השער של כל המרה בנפרד, לצורך מעקב חודשי. בשני המקרים היתרון הוא ההפרדה בין ההמרה לבין העסקה עצמה.
מה העלות האמיתית של המרת מטח — המרווח
אין עמלת-חליפין מפורשת, אבל ההמרה אינה בחינם: הפער בין שער-הקנייה לשער-המכירה (המרווח) הוא הרווח של הברוקר על ההמרה. המרווח נקבע לפי תנאי-החשבון ומתבטא בפער שבין השער המוצג לבין השער שבו מבוצעת ההמרה בפועל. כדי לדעת מה העלות בפועל: לוקחים מלשונית "תנועות" את השער שבו בוצעה ההמרה, ומשווים אותו לשער היציג שפרסם בנק ישראל לאותו יום. הפער בין השניים הוא המרווח ששולם — וזה המספר שכדאי לתעד לפני שמשווים בין מסלולים. שימו לב שהמרווח משולם פעמיים למי שמחזיק נייר בדולר: פעם אחת בכניסה, ופעם נוספת בהמרה חזרה לשקלים ביום המכירה.
דיסקליימר: שערי-חליפין משתנים תמידית; המרווח והשער המדויק — לבדוק מול מיטב. אין כאן ייעוץ מטבעי.