בחלק הזה
כשאתם נכנסים לפנסיה נט — המערכת של רשות שוק ההון, ביטוח וחיסכון במשרד האוצר — אתם לא מסתכלים על מאגר אחד של "קרנות פנסיה". אתם מסתכלים על שני מקטעי-מוצר שהרשות מפרידה ביניהם במפורש: קרנות פנסיה חדשות מקיפות וקרנות פנסיה חדשות כלליות. רוב האנשים לא שמים לב להפרדה הזאת, בוחרים מסלול בלי לבדוק לאיזה מקטע הוא שייך, ומגלים אחר כך שהשוו תשואה של מוצר אחד מול מוצר אחר לגמרי.
בקצרה
- שני מוצרים, לא אחד: פנסיה נט מציג קרנות פנסיה חדשות מקיפות וקרנות פנסיה חדשות כלליות בנפרד.
- מקיפה: המוצר הפנסיוני החובה, כולל כיסוי ביטוחי לשארים ולנכות.
- כללית: פנסיה חדשה שאינה מקיפה — בלי אותם מנגנוני ביטוח חובה.
- למה זה משנה בהשוואה: תשואה של מסלול מקיף מול מסלול כללי אינה השוואה של תפוחים לתפוחים.
- מה לא שם: קופות גמל וקרנות השתלמות אינן בפנסיה נט אלא במערכות נפרדות.
לפני שמשווים מספרים — צריך לדעת מול מה עומדים
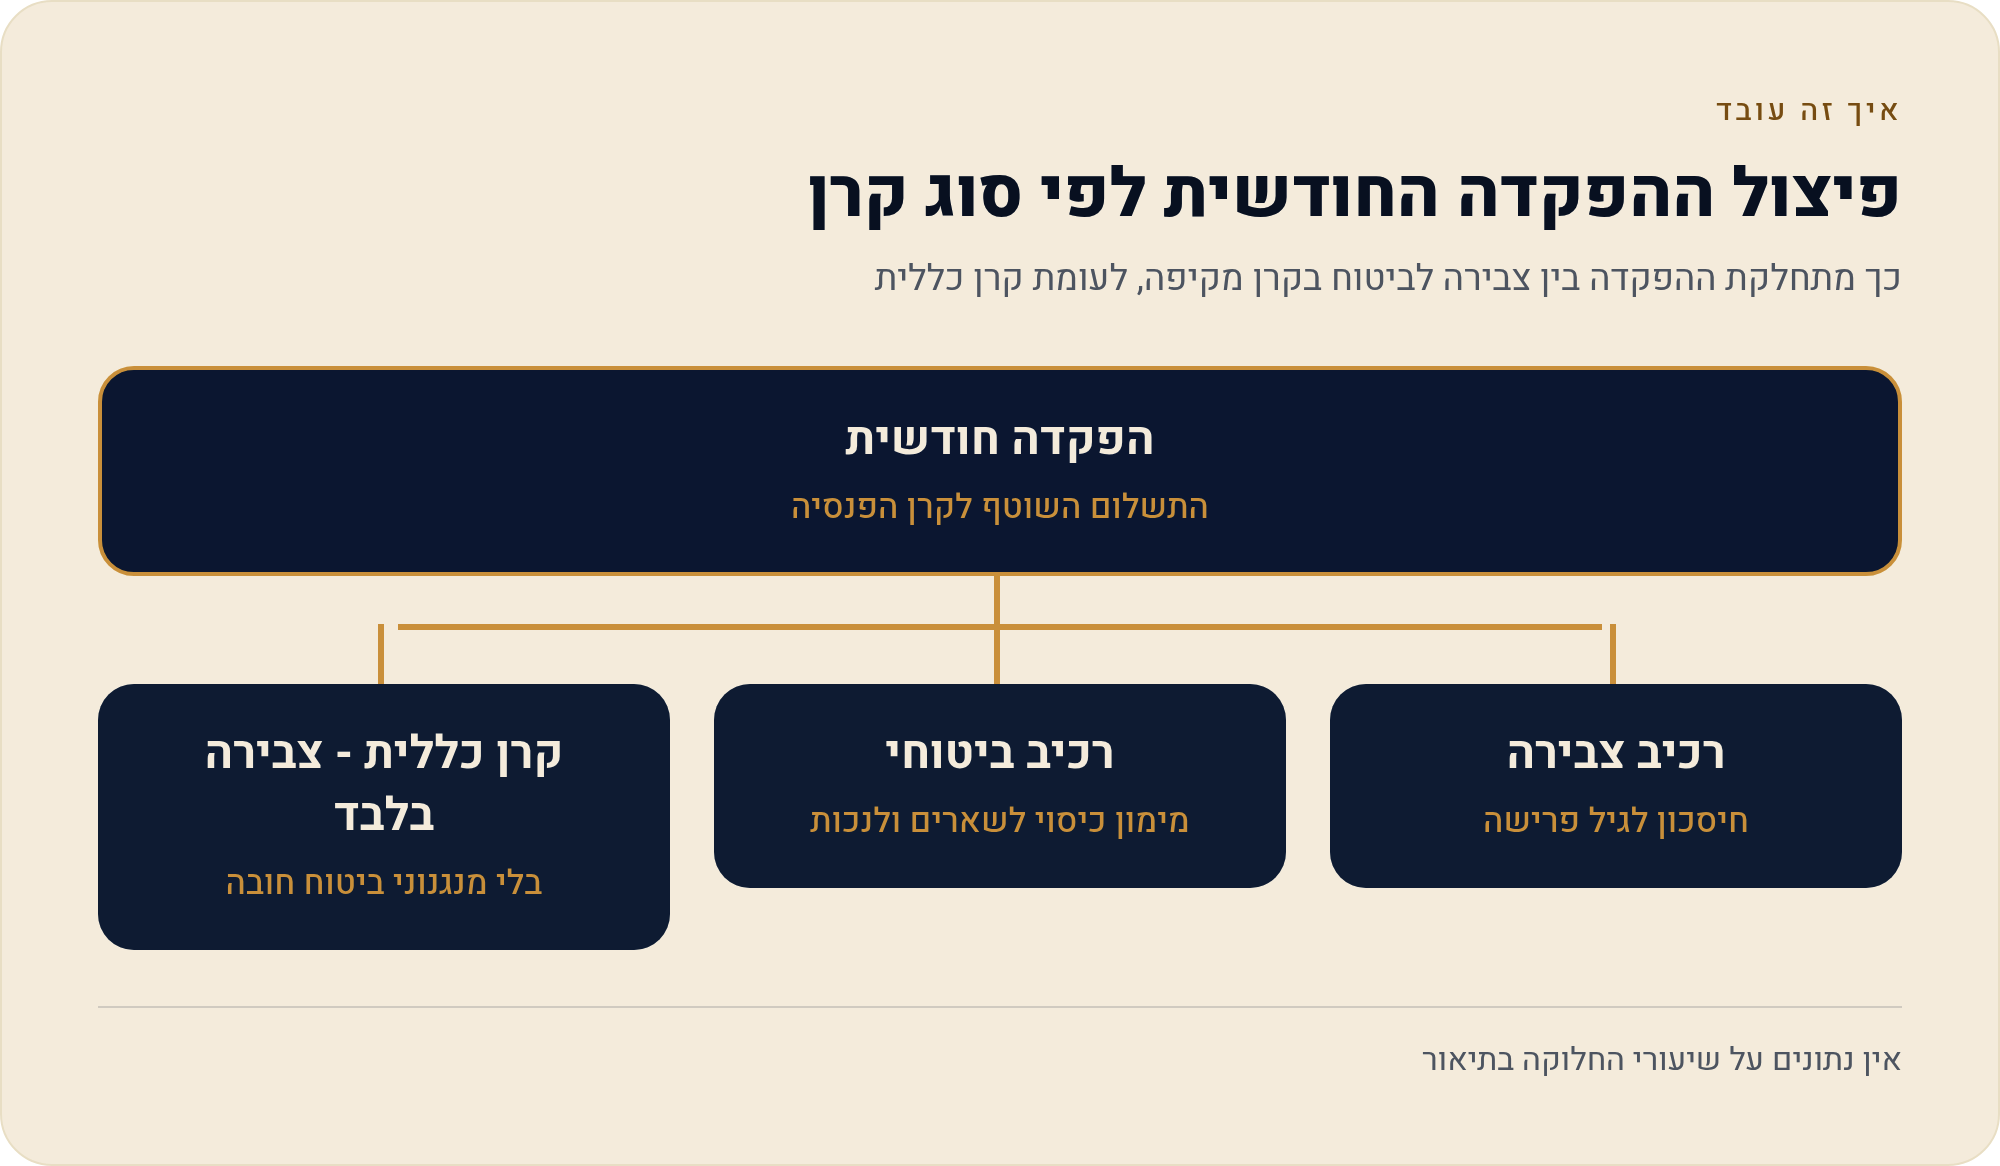
ההיגיון שמאחורי ההפרדה פשוט: קרן פנסיה מקיפה אינה רק חיסכון. היא חבילה שמכילה שני דברים שנארזו יחד — צבירה לגיל פרישה, ומנגנון ביטוחי שמשלם כשקורה משהו לפני כן. אם החוסך נפטר, יש פנסיה לשארים. אם הוא מאבד כושר עבודה, יש פנסיית נכות. חלק מההפקדה החודשית לא הולך לצבירה אלא למימון הכיסויים האלה, כלומר לרכישת ביטוח.
קרן פנסיה כללית היא פנסיה חדשה שאינה מקיפה. אין בה אותם מנגנוני ביטוח חובה. מבחינת המוצר, זה קרוב יותר למכשיר חיסכון פנסיוני נטו: הכסף נכנס, מושקע במסלול, ובגיל הפרישה נמשך כקצבה — בלי אותה שכבת-ביטוח שנבנתה לתוך המקיפה.
ההבדל בשורה אחת: מה בדיוק מפריד בין השניים
כדי לא לטבוע בהגדרות, שווה לראות את שלושת הצירים שבהם המוצרים נבדלים זה מזה — ואיפה כל אחד מהם יושב במערכת עצמה.
| ציר ההשוואה | קרן פנסיה חדשה מקיפה | קרן פנסיה חדשה כללית |
|---|---|---|
| כיסוי ביטוחי | כולל כיסוי לשארים ולנכות | ללא אותם מנגנוני ביטוח חובה |
| מעמד המוצר | מוצר פנסיוני חובה | פנסיה חדשה שאינה מקיפה |
| מיקום בפנסיה נט | מקטע "קרנות פנסיה חדשות מקיפות" | מקטע "קרנות פנסיה חדשות כלליות" |
שימו לב לשורה האחרונה. היא לא נוסחה משפטית — היא הוראת-הפעלה. אם לא בחרתם את מקטע המוצר הנכון בפנסיה נט, כל מה שתראו אחר כך שייך לקטגוריה אחרת מזו שאתם מחפשים. זו לא תקלה במערכת; זו בדיוק ההפרדה שהמערכת נועדה לשמר.
למה השוואת תשואה בין השניים מטעה אתכם בלי שתשימו לב
נניח שאתם רואים מסלול בקרן כללית עם תשואה שנראית גבוהה יותר ממסלול מקביל בקרן מקיפה, ומסיקים שהראשון "עדיף". הבעיה: המספר שאתם משווים מתאר את ביצועי ההשקעה, אבל הוא לא מתאר את המוצר. במקיפה, חלק מהתשלום שלכם קונה כיסוי ביטוחי לשארים ולנכות — ערך שאינו נמדד בשורת התשואה בכלל. בכללית, אין את אותו רכיב, ולכן גם אין מה למדוד.
הדרך הנכונה לעבוד עם המערכת היא היררכית: קודם קובעים באיזה מוצר מדובר, ורק אז נכנסים להשוואת מסלולים בתוכו. ההיפוך — להתחיל מהמספר הכי מרשים במסך ולשאול אחר כך לאיזה מוצר הוא שייך — הוא הדרך הבטוחה להסקת מסקנה שגויה מנתונים נכונים לחלוטין.
- קובעים את סוג המוצר מקיפה או כללית — לפי מה שרלוונטי לכם, לא לפי מה שנפתח כברירת מחדל.
- נשארים בתוך אותו מקטע משווים מסלולים זה מול זה רק בתוך אותה קטגוריית-מוצר.
- בודקים שהמסלולים דומים מסלול בסיכון גבוה מול מסלול סולידי אינם ניתנים להשוואה גם בתוך אותו מוצר.
- רק אז קוראים מספרים תשואה, דמי ניהול ורמת סיכון — בהקשר הנכון.
איך יודעים באיזה מוצר אתם נמצאים — גם אם אף אחד לא הסביר לכם
רוב השכירים בישראל מופרשים לקרן פנסיה במסגרת חובת ההפרשה הפנסיונית, והמוצר שנפתח להם הוא בדרך כלל מהסוג הראשון — קרן פנסיה מקיפה, המוצר הפנסיוני שכולל את הכיסויים לשארים ולנכות. השם שמופיע בדוח השנתי הוא בדרך כלל צירוף של שם הגוף המנהל, שם הקרן וסוג המסלול. אם המילה "מקיפה" או "כללית" מופיעה שם — יש לכם את התשובה בלי מאמץ.
אם היא לא מופיעה, אל תנחשו. הדרך הבטוחה היא לבדוק מול הגוף המנהל עצמו או מול הדוח התקופתי שלכם, ורק אחר כך לחזור לפנסיה נט. המערכת מצוינת בהצגת נתונים, אבל היא לא יודעת מי אתם ואיפה החיסכון שלכם יושב — היא מציגה את השוק, לא את התיק האישי.
ומה שלא תמצאו שם בכלל: גמל והשתלמות יושבים במקום אחר
כאן נופלים הרבה אנשים. פנסיה נט הוא מאגר של קרנות פנסיה חדשות — מקיפות וכלליות. קופות גמל וקרנות השתלמות אינן מופיעות בו, והן מוצגות במערכות השוואה נפרדות של רשות שוק ההון. מי שמחפש שם את קרן ההשתלמות שלו יגיע למסקנה שהיא "לא קיימת", בעוד שהיא פשוט לא בכתובת הזאת.
- בפנסיה נט: קרנות פנסיה חדשות מקיפות.
- בפנסיה נט: קרנות פנסיה חדשות כלליות.
- לא בפנסיה נט: קופות גמל — במערכת נפרדת.
- לא בפנסיה נט: קרנות השתלמות — במערכת נפרדת.
ההפרדה הזאת נשמעת בירוקרטית, אבל יש לה היגיון: כל משפחת-מוצרים מדווחת נתונים במבנה משלה, וערבוב שלהם במסך אחד היה יוצר השוואות שאין להן משמעות. מי שרוצה למפות את כל התמונה הפיננסית שלו יצטרך לפתוח יותר מלשונית אחת — הרחבנו על החלוקה בין המערכות בעמוד ייעודי בסדרה.
מה עושים עכשיו: ארבעה צעדים לפני הפתיחה הבאה של המערכת
- זהו את סוג המוצר שלכם — מקיפה או כללית — מתוך הדוח התקופתי או מול הגוף המנהל.
- וודאו שאתם במקטע הנכון בפנסיה נט לפני שאתם מסתכלים על מספר אחד.
- אל תשוו בין המקטעים. אם הצגתם מסלול מקיף מול מסלול כללי — עצרו והתחילו מחדש.
- חפשו גמל והשתלמות במקום אחר — הם לא במאגר הזה.
ההבחנה בין מקיפה לכללית היא לא טריוויה רגולטורית. היא השלב הראשון בכל השוואה שתעשו, והיא זו שקובעת אם המסקנה שתגיעו אליה שווה משהו. אחריה אפשר לעבור לשאלות המעניינות יותר — איך קוראים תשואה, מה ההבדל בין דמי ניהול מצבירה לדמי ניהול מהפקדות, ומה בעצם אומר מספר רמת הסיכון.
להמשך: חזרה למדריך המלא לפנסיה נט · אילו נתונים מוצגים בפנסיה נט — מפת השדות · פנסיה נט מול גמל נט וקרנות השתלמות · איך לקרוא תשואות בפנסיה נט
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — אתר הרשות — הגוף המפעיל את מערכת פנסיה נט ואת מאגרי הנתונים הפנסיוניים. נכון ל-20/08/2026.
- מאגר הנתונים הפתוח הממשלתי (data.gov.il) — פרסום נתוני קרנות הפנסיה החדשות (נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון). נכון ל-20/08/2026.
- gov.il — חיסכון פנסיוני — מידע ממשלתי כללי על מוצרי החיסכון הפנסיוני בישראל. נכון ל-20/08/2026.