בחלק הזה
בקצרה
- הדיווח הוא חובה, לא התנדבות. רשות שוק ההון מחייבת את כל החברות המנהלות קרנות פנסיה חדשות לדווח מדי חודש את נתוני המסלולים.
- מה מדווח. נכסים, תשואות, תנועות כספים, דמי ניהול, רמת סיכון ומאפייני מסלול.
- יש שלב ביניים. הדיווחים עוברים עיבוד ובקרת איכות ברשות לפני הפרסום — לא זורמים ישירות מהחברה למסך שלכם.
- שני ערוצי פרסום. אתר פנסיה נט (ממשק השוואה) והמאגר הפתוח (קבצים להורדה) — אותם נתונים, שתי צורות הגשה.
- התדירות חודשית. הנתונים מתייחסים לחודש מדווח, ולכן תאריך העדכון הוא השדה הראשון שבודקים.
רוב אתרי ההשוואה בעולם הפיננסי עובדים בשיטה פשוטה: מי שרוצה להופיע — שולח נתונים. פנסיה נט לא עובד ככה. רשות שוק ההון, ביטוח וחיסכון במשרד האוצר מחייבת את כל החברות המנהלות קרנות פנסיה חדשות לדווח אליה מדי חודש את נתוני המסלולים — וזה ההבדל בין "אתר שאוסף מידע" לבין מאגר רגולטורי. חברה שמתעצלת לדווח לא נעלמת מההשוואה בשקט; היא מפרה חובת דיווח מול הרגולטור שמפקח עליה.
התוצאה מבחינת מי שיושב מול המסך ומנסה להחליט אם לעבור קרן: אתם לא מסתכלים על מצגת שיווקית שהחברה בחרה את הנתונים שבה. אתם מסתכלים על דיווח שהיא נדרשה להגיש, בפורמט שנקבע לה, באותה תדירות שנדרשה מכל המתחרות שלה. זה בדיוק מה שהופך את ההשוואה לאפשרית — כי אין טעם להשוות תשואה של קרן א׳ לקרן ב׳ אם כל אחת מהן חישבה ודיווחה מתי שהתחשק לה.
מי מדווח, מה מדווח, וכל כמה זמן
חובת הדיווח חלה על החברות המנהלות של קרנות הפנסיה החדשות. לא על מפיצים, לא על סוכנים, לא על אתרי השוואה מסחריים — על הגוף המוסדי עצמו, זה שמחזיק בפועל את הכסף ומנהל את המסלול. הדיווח נעשה מדי חודש, וזו נקודה שכדאי לעצור עליה: תדירות חודשית היא מהירה מאוד ביחס לעולם החיסכון ארוך-הטווח, אבל היא גם אומרת שהנתון שאתם רואים מתאר חודש שכבר הסתיים.
מה נכלל בדיווח? חמש משפחות של נתונים, וכל אחת עונה על שאלה אחרת שמשקיע סביר שואל:
- נכסים כמה כסף מנוהל במסלול. מספר שמעיד על גודל וּותק, ומאפשר להבין אם אתם מסתכלים על מסלול ענק או על מסלול נישתי.
- תשואות הביצוע של המסלול לתקופה. זה השדה שמושך את רוב תשומת הלב — ובצדק חלקי בלבד.
- תנועות כספים הפקדות, משיכות ומעברים. מראה לאן זורם הכסף בפועל, מעבר להצהרות.
- דמי ניהול הרכיב היחיד שידוע מראש בוודאות, בניגוד לתשואה שהיא תמיד היסטוריה.
- רמת סיכון ומאפייני מסלול ההקשר שבלעדיו מספר התשואה חסר משמעות — מסלול מנייתי ומסלול אג"חי פשוט לא משחקים באותה ליגה.
שימו לב לצירוף: רמת הסיכון ומאפייני המסלול מדווחים יחד עם התשואה, באותו דיווח חודשי. זה לא מקרי. רגולטור שמפרסם רק תשואות מזמין השוואה שגויה בין מסלולים שונים במהותם; רגולטור שמחייב לדווח גם את פרופיל הסיכון נותן לציבור את הכלי לשים את המספר בהקשר. אם בכל זאת מסקרן אתכם מה בדיוק אומר מספר רמת הסיכון, יש לזה עמוד נפרד בסדרה.
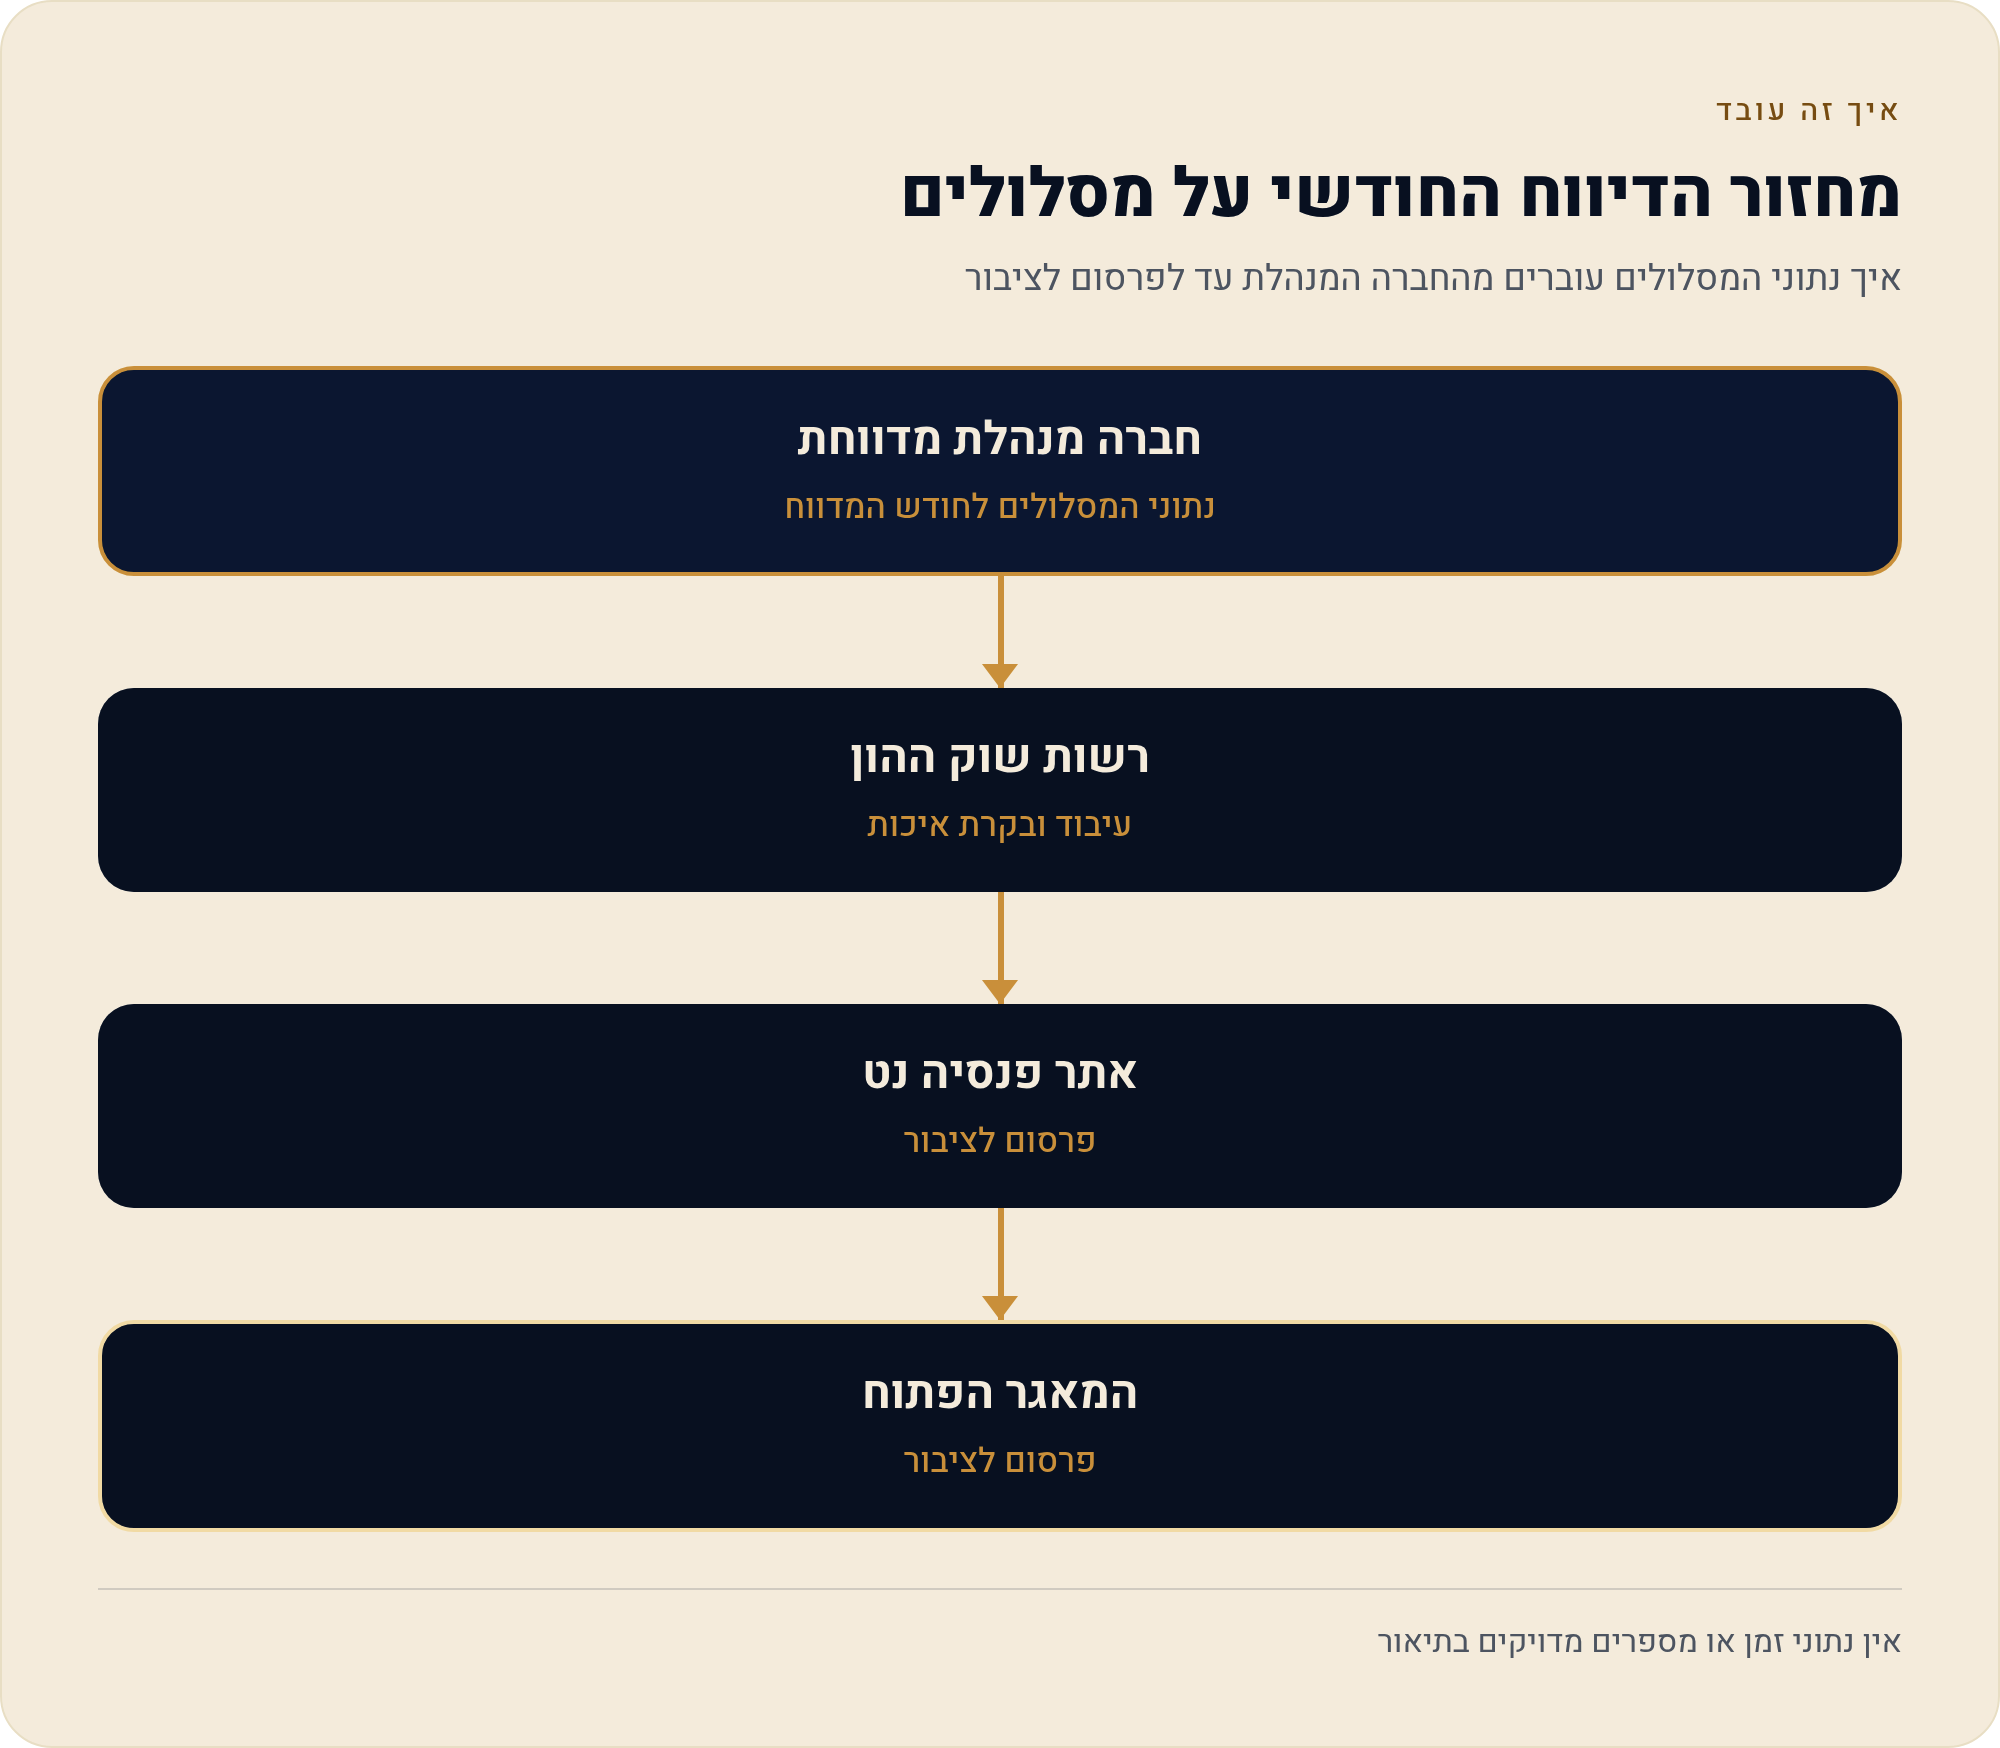
בין הדיווח לפרסום יש שלב שלישי: בקרת האיכות ברשות
כאן נמצא ההבדל המהותי בין פנסיה נט לבין כל טבלה שחברה מפרסמת באתר שלה. הדיווחים שמגיעים מהחברות המנהלות אינם עוברים ישירות אל המסך הציבורי. הם עוברים עיבוד ובקרת איכות ברשות שוק ההון לפני הפרסום — ורק אחרי השלב הזה הם יוצאים החוצה.
מה זה נותן לכם בפועל? שלושה דברים שקשה להשיג אחרת. ראשית, אחידות: אותם שדות, אותן הגדרות, אותה תקופת מדידה לכל הקרנות — כך שהשוואה בין שתי שורות בטבלה היא השוואה אמיתית ולא אשליה. שנית, מסננת לשגיאות: תהליך בקרה נועד לתפוס דיווחים חריגים או שגויים לפני שהם הופכים למספר שמישהו מקבל לפיו החלטה על שלושים שנות חיסכון. שלישית, ניתוק בין המפיץ למדווח: הגוף שמפרסם את הנתון אינו הגוף שמרוויח מהצטרפותכם לקרן.
- דיווח החברה המנהלת מגישה לרשות שוק ההון את נתוני המסלולים עבור החודש המדווח — נכסים, תשואות, תנועות כספים, דמי ניהול, רמת סיכון ומאפייני מסלול.
- עיבוד ובקרת איכות הרשות מעבדת את הדיווחים ומבצעת בקרה לפני שהמידע יוצא לציבור.
- פרסום בשני ערוצים הנתונים מתפרסמים באתר פנסיה נט כממשק השוואה, ובמקביל במאגר הנתונים הפתוח לצורכי הורדה וניתוח.
השלב האמצעי הוא גם הסיבה שהנתונים לא מופיעים באתר ברגע שהחודש נגמר. עיבוד ובקרה לוקחים זמן, וזה זמן שמושקע בשבילכם. אתר שמפרסם מיידית בלי בקרה יהיה מהיר יותר — ופחות שווה.
אותו מאגר, שתי דלתות: האתר מול המאגר הפתוח
אחרי הבקרה, הפרסום לציבור נעשה בשני ערוצים במקביל. הראשון הוא אתר פנסיה נט — ממשק שנועד לאדם שרוצה לסנן, למיין ולהשוות בין מסלולים על המסך, בלי להוריד שום דבר. השני הוא המאגר הפתוח — אותם נתונים בצורת קבצים שאפשר להוריד ולעבד בגיליון אלקטרוני או בכלי ניתוח.
| אתר פנסיה נט | המאגר הפתוח | |
|---|---|---|
| מקור הנתונים | הדיווח החודשי אחרי בקרת הרשות | הדיווח החודשי אחרי בקרת הרשות |
| צורת ההגשה | ממשק השוואה על המסך | קבצים להורדה |
| למי זה מתאים | מי שרוצה תשובה ממוקדת על מסלול או שניים | מי שרוצה לנתח סדרה ארוכה או הרבה מסלולים יחד |
| מה צריך לדעת | לקרוא טבלה ולסנן | לעבוד עם גיליון או כלי ניתוח |
הנקודה החשובה: אלה לא שני מקורות שעלולים לסתור זה את זה. זה מקור אחד בשתי אריזות. אם ראיתם באתר מספר ובמאגר הפתוח מספר שנראה אחר — כמעט תמיד מדובר בחודש מדווח אחר, לא בסתירה. הרחבה על עבודה עם הקבצים עצמם יש בעמוד המאגר הפתוח.
התדירות החודשית והמלכודת שבה: תמיד תבדקו את תאריך העדכון
זו הנקודה המעשית ביותר בעמוד הזה, והיא גם זו שהכי הרבה אנשים מדלגים עליה. הנתונים בפנסיה נט מתייחסים לחודש מדווח — כלומר לתקופה שהסתיימה, עברה עיבוד ובקרה, ורק אז פורסמה. המשמעות: המספר שאתם רואים על המסך היום מתאר את מה שקרה בחודש מסוים, לא את מה שקורה ברגע זה.
רוב הזמן זה לא משנה כלום. חיסכון פנסיוני נמדד בעשורים, ומי שמחליט על מעבר קרן בגלל מה שקרה בשבועיים האחרונים כנראה שואל את השאלה הלא נכונה. אבל יש מצבים שבהם הפער בין "החודש המדווח" ל"היום" הוא בדיוק מה שמטעה — למשל אחרי תקופה תנודתית בשווקים, כששני אנשים מסתכלים על אותו מסך ומצטטים מספרים מחודשים שונים בלי לשים לב.
שלוש בדיקות של שלושים שניות
- לאיזה חודש זה מתייחס. אתרו את חיווי תאריך העדכון או החודש המדווח לפני שאתם קוראים את המספרים עצמם.
- האם כל השורות מאותו חודש. כשמשווים בין מסלולים, ודאו שכולם נמדדים על אותה תקופה — אחרת ההשוואה חסרת ערך.
- האם התקופה מתאימה לשאלה. חודש בודד כמעט אף פעם לא מספיק להחלטה פנסיונית; הסתכלו על תקופות ארוכות, כפי שמוסבר בעמוד קריאת התשואות.
מה כן אפשר להסיק מכל זה, ומה עדיין לא
חובת דיווח חודשית ובקרת איכות ברגולטור הן סיבה טובה להאמין לנתון. הן אינן סיבה להאמין שהמסקנה שלכם ממנו נכונה. ההבחנה הזאת עדינה אבל קריטית, והיא בדיוק המקום שבו הרבה אנשים נופלים: הם מסיקים מזה שהמידע רשמי גם שהבחירה שנגזרת ממנו רשמית.
בקיצור: הרגולציה מבטיחה לכם מספרים אחידים ומבוקרים בתדירות חודשית. מה עושים עם המספרים האלה — זו כבר שאלה שתלויה במצב האישי שלכם, ובה פנסיה נט לא מתיימר לגעת. הפירוט המלא של מה שהמערכת לא עושה נמצא בעמוד הייעודי לכך.
צעדים מעשיים לפני שאתם קוראים מספר בפנסיה נט
- אתרו קודם כול את חיווי תאריך העדכון / החודש המדווח, לפני שאתם מסתכלים על הטבלה.
- ודאו שכל המסלולים שאתם משווים מוצגים לאותו חודש מדווח ולאותה תקופת מדידה.
- אל תסתפקו בתשואה — הסתכלו במקביל על רמת הסיכון ומאפייני המסלול, שמדווחים באותו דיווח חודשי.
- אם אתם רוצים לנתח סדרה ארוכה או הרבה מסלולים, עברו למאגר הפתוח במקום להעתיק ידנית מהמסך.
- אם אתם שוקלים מעבר בפועל — התייעצו עם בעל רישיון. הנתונים הם תשתית, לא המלצה.
חזרה למדריך המלא: פנסיה נט — המדריך המלא להשוואת קרנות פנסיה באתר רשות שוק ההון.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, אתר gov.il — הרגולטור המפעיל את פנסיה נט ומחייב את הדיווח החודשי מהחברות המנהלות. נכון ל-20/08/2026.
- פנסיה נט — מערכת השוואת קרנות פנסיה, רשות שוק ההון — ממשק ההשוואה הציבורי שבו מתפרסמים הנתונים לאחר עיבוד ובקרה. נכון ל-20/08/2026.
- מאגר הנתונים הפתוח הממשלתי (data.gov.il) — ערוץ הפרסום השני של אותם נתוני דיווח חודשי, בקבצים להורדה. נכון ל-20/08/2026.