בחלק הזה
בקצרה
- הממשק אינו מאגר נפרד — פנסיה נט הוא שכבת השוואה ידידותית מעל אותם נתונים בדיוק שמתפרסמים במאגר הנתונים הפתוח של רשות שוק ההון.
- הבחירה הראשונה היא סוג הקרן — קרנות פנסיה חדשות מקיפות או קרנות פנסיה חדשות כלליות. השוואה בין שתי המשפחות אינה השוואה של תפוחים לתפוחים.
- הבחירה השנייה היא המסלול — במקטע הפנסיה החדשה מדווחים כ-300 מסלולים. מסלול מנייתי מול מסלול סולידי אינם באותה קטגוריה.
- הבחירה השלישית היא התקופה — עדיף טווח ארוך, למשל 5 שנים, ולא שנה בודדת.
- קוראים שלושה פרמטרים במקביל — תשואה, דמי ניהול ורמת סיכון. לא אחד מהם לבד.
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר מחייבת את כל החברות המנהלות קרנות פנסיה חדשות לדווח מדי חודש את נתוני המסלולים שלהן — נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון. הדיווח הזה הוא הדלק של פנסיה נט. אבל דלק לבדו לא מסיע אף אחד: כדי שהמערכת תיתן לכם תשובה שאפשר להסתמך עליה, אתם צריכים להגיד לה בדיוק על מה אתם שואלים. זה כל הסיפור של עמוד הסינון.
הנקודה שחשוב להפנים לפני שנוגעים בשדה הראשון: פנסיה נט אינו מסד נתונים נפרד אלא ממשק השוואה ידידותי מעל אותם נתונים שנמצאים במאגר הפתוח. מי שמוריד קובץ CSV מהמאגר הפתוח ומי שמסנן במסך של פנסיה נט — מסתכלים על אותה שורה בדיוק. ההבדל היחיד הוא שהממשק עושה עבורכם את עבודת הסינון והתצוגה, במקום שתעשו אותה בגיליון אלקטרוני. זה גם אומר שאם ההשוואה יצאה מוזרה, הבעיה כמעט תמיד בבחירות שלכם ולא בנתון.
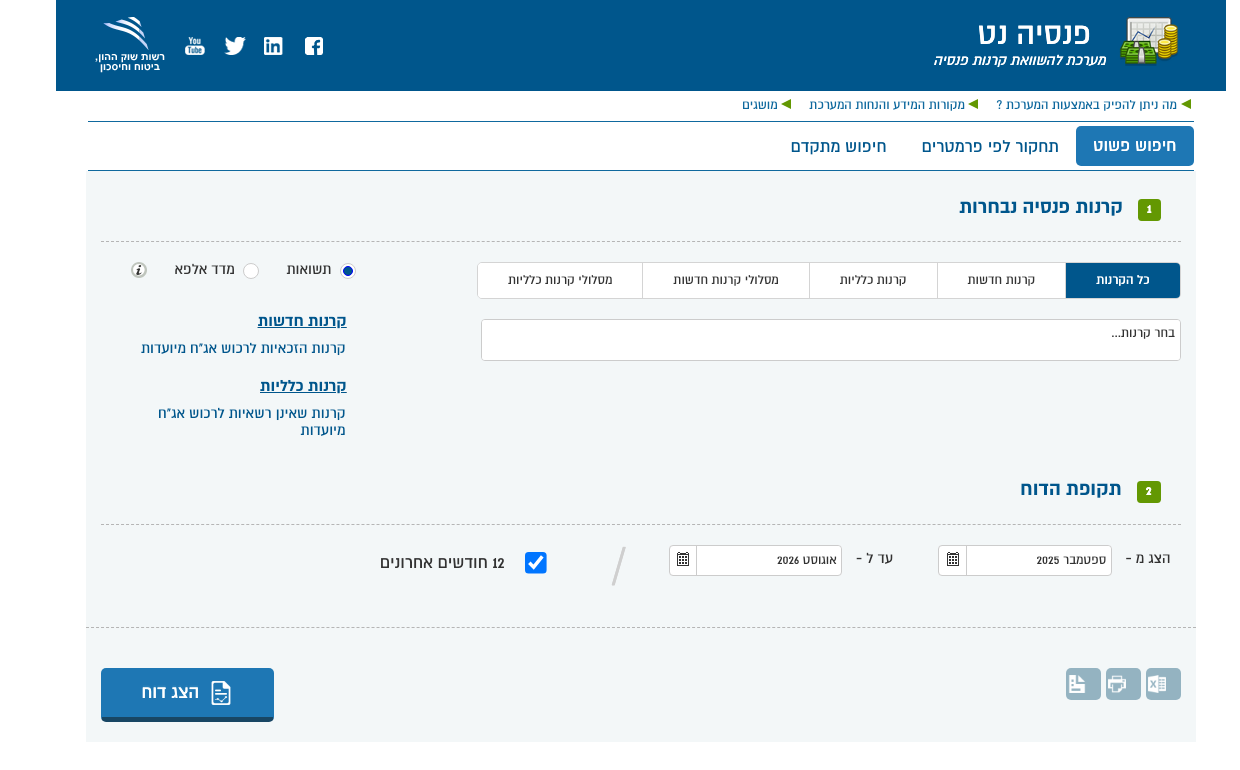
הבחירה הראשונה: מקיפה או כללית
השדה הראשון בממשק הוא סוג הקרן, והוא גם המקום שבו נופלות רוב ההשוואות הגרועות. במקטע הפנסיה החדשה מדווחות שתי משפחות מוצרים: קרנות פנסיה חדשות מקיפות וקרנות פנסיה חדשות כלליות. אלה שני מוצרים שונים, לא שתי מדפים של אותו מוצר.
קרן מקיפה היא המוצר הפנסיוני המרכזי של רוב השכירים והעצמאים בישראל, וכוללת בתוכה גם כיסויים ביטוחיים — לשארים ולנכות. קרן כללית היא פנסיה חדשה שאינה מקיפה, בלי אותם מנגנוני ביטוח חובה, ולרוב היא נכנסת לתמונה עבור הפקדות שחורגות מהתקרה של הקרן המקיפה. המשמעות המעשית של ההבדל הזה על מסך ההשוואה פשוטה: אם תשאירו את הסינון פתוח ותערבבו את שתי המשפחות ברשימה אחת, אתם משווים תשואה של מוצר עם עלות ביטוחית פנימית מול תשואה של מוצר בלעדיה.
לעומק ההבדל בין שתי המשפחות ומה בדיוק מוצג לכל אחת מהן בפנסיה נט, יש בסדרה עמוד ייעודי: קרן פנסיה מקיפה מול קרן פנסיה כללית.
הבחירה השנייה: מסלול אחד מתוך כ-300
אחרי שנעלתם את סוג הקרן, המערכת פותחת בפניכם את שדה המסלול. במקטע הפנסיה החדשה מדווחים כ-300 מסלולים — וזה לא מספר שנועד להרשים, אלא מספר שמסביר למה חובה לסנן. כל קרן מנהלת כמה וכמה מסלולי השקעה שנבדלים זה מזה בהרכב הנכסים ובחשיפה לשוק המניות: מסלולים לפי גיל, מסלולים מנייתיים, מסלולים סולידיים ומסלולים מתמחים.
הכלל היחיד שצריך לזכור כאן: משווים מסלול מול מסלול מקביל, לא קרן מול קרן. אין דבר כזה "התשואה של הקרן" — יש תשואה של מסלול מסוים בקרן מסוימת בתקופה מסוימת. מסלול מנייתי כמעט תמיד ייראה טוב יותר ממסלול סולידי בשנים שבהן השוק עלה, וכמעט תמיד ייראה גרוע יותר בשנים שבהן ירד. זו לא איכות ניהול — זו הגדרת המוצר.
- אם אתם משווים כדי להחליט על מעבר קרן — בחרו את המסלול שאתם נמצאים בו היום, והשוו אותו למסלול המקביל בקרנות האחרות.
- אם אתם משווים כדי להחליט על שינוי מסלול בתוך אותה קרן — סננו לפי הקרן שלכם והשוו בין המסלולים שלה בינם לבין עצמם.
- אם אתם עדיין בשלב הלמידה — התחילו ממסלול ברירת המחדל לגילכם, כי זה המסלול שרוב החוסכים בפועל נמצאים בו.
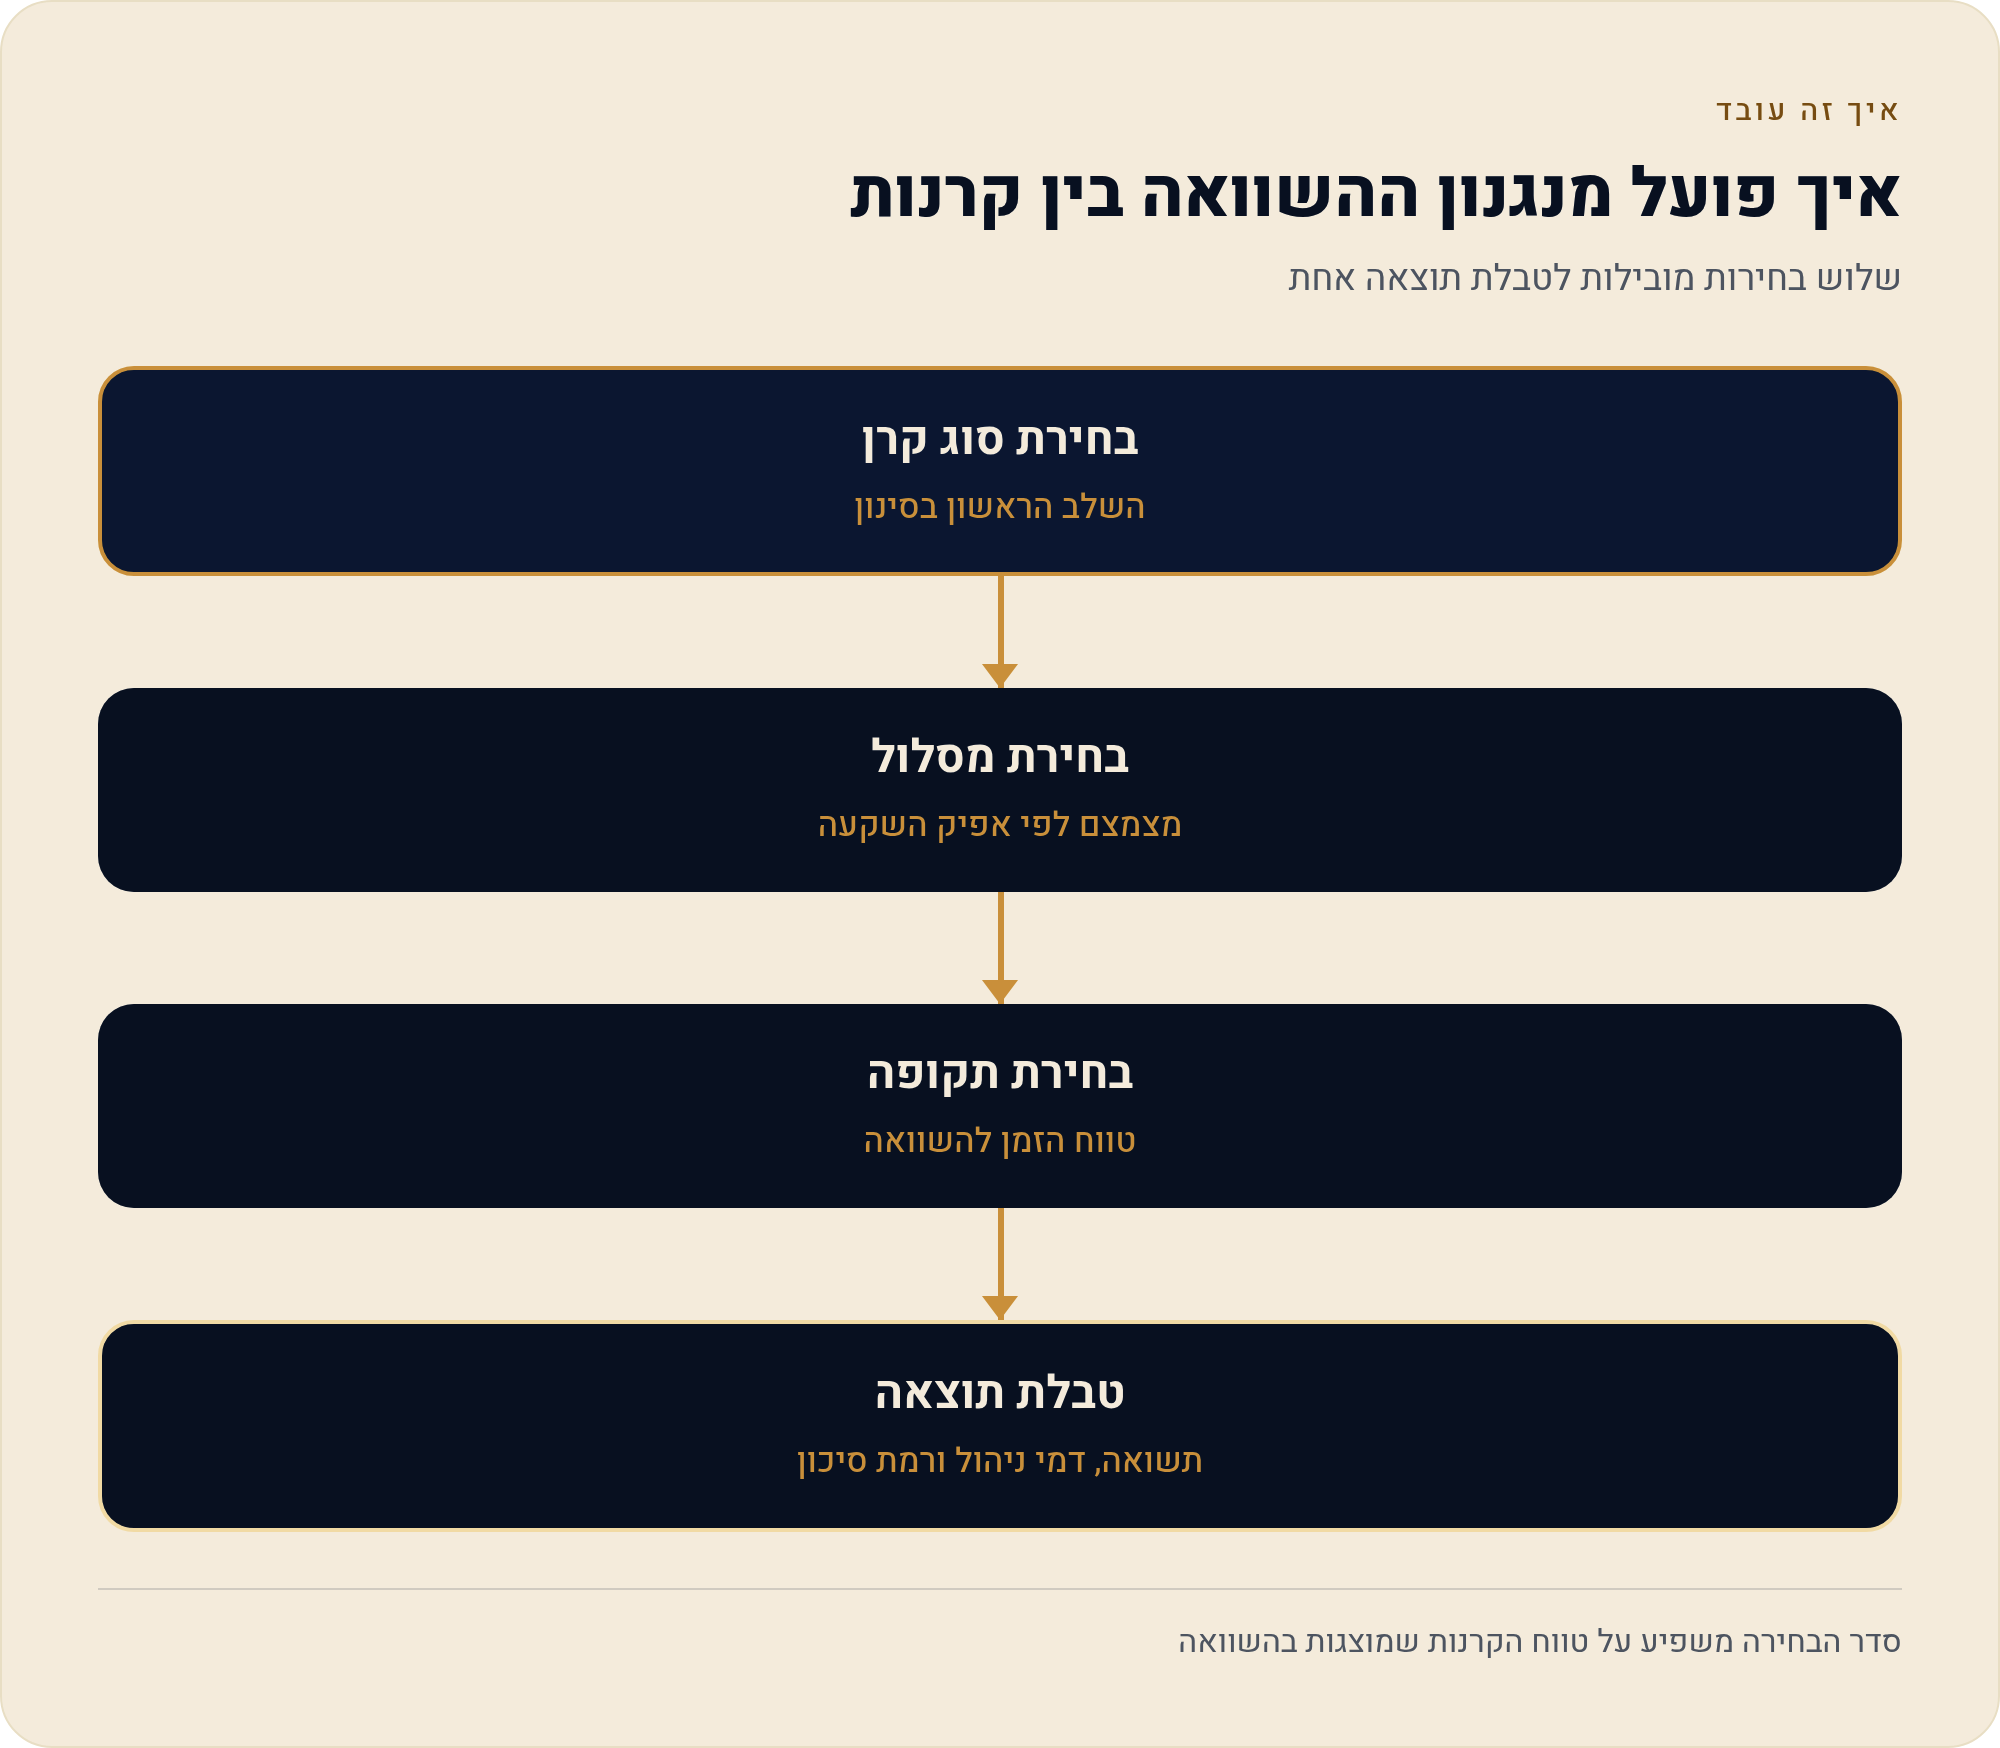
הבחירה השלישית: למה 5 שנים ולא שנה
השדה השלישי הוא תקופת ההשוואה, והוא השדה שהכי קל לטעות בו — כי ברירת המחדל של רוב האנשים היא להסתכל על השנה האחרונה. זה הגיוני אינטואיטיבית ומזיק בפועל. פנסיה היא חיסכון של עשרות שנים; שנה בודדת בשוק ההון היא רעש. קרן שהובילה בטבלה ב-12 החודשים האחרונים יכולה להיות אותה קרן שפיגרה בשלוש השנים שקדמו להם, וההפך.
למה דווקא טווח ארוך? כי הוא ממצע פנימה גם שנים טובות וגם שנים רעות, וכך הוא בודק את הקרן על פני מחזור שוק ולא על פני חלון אחד נוח. שיטת ההצגה בפנסיה נט מאפשרת לכם להסתכל גם על תשואה מצטברת לתקופה וגם על תשואה ממוצעת שנתית — ושתי הצורות אומרות דברים שונים. עמוד נפרד בסדרה מוקדש בדיוק לזה: איך לקרוא תשואות בפנסיה נט.
שלושה פרמטרים במקביל ולא אחד לבד
אחרי שלוש הבחירות מתקבלת טבלת השוואה. עכשיו מגיע החלק שבו הכלי הופך לשימושי או למטעה, תלוי איך קוראים אותו. הפיתוי הוא למיין לפי עמודת התשואה ולסמן את השורה העליונה. זו בדיוק הטעות. בפנסיה נט מסתכלים על תשואה, דמי ניהול ורמת סיכון יחד — שלושתם באותה נשימה.
| הפרמטר | מה הוא אומר | למה אסור לקרוא אותו לבד |
|---|---|---|
| תשואה | ביצועי ההשקעה של המסלול בתקופה שנבחרה | נתון עבר. אינו הבטחה לעתיד, ומושפע מאוד מסוג המסלול ומהתקופה |
| דמי ניהול | העלות שגובה הגוף המנהל — מהצבירה ומההפקדות | נגרע מהחיסכון בוודאות, שנה אחר שנה, גם בשנים שבהן התשואה שלילית |
| רמת סיכון | מאפיין המסלול כפי שדווח לרשות | תשואה גבוהה שנובעת מסיכון גבוה אינה "ניהול טוב" אלא מוצר אחר |
ההיגיון פשוט. תשואה היא נתון היסטורי שאיש אינו יכול להתחייב שיחזור. דמי ניהול הם נתון עתידי כמעט ודאי — הם ייגבו בכל מקרה. רמת סיכון היא ההקשר שבלעדיו שני האחרים חסרי משמעות. שלוש עמודות שנקראות יחד נותנות תמונה; עמודה אחת שנקראת לבד נותנת כותרת.
לכל אחד משלושת הפרמטרים יש בסדרה עמוד משלו: דמי ניהול מצבירה ומהפקדות, מה אומר מספר רמת הסיכון, ובמקביל נכסים מנוהלים ותנועות כספים — נתונים שמספרים על גודל המסלול ועל כיוון התנועה של החוסכים בו.
סדר הפעולות מהמסך הריק ועד להשוואה שאפשר להסתמך עליה
- נכנסים לפנסיה נט באתר רשות שוק ההון השירות ציבורי וחינמי, ואינו דורש הזדהות או פרטים אישיים כדי לצפות בהשוואה.
- בוחרים סוג קרן מקיפה או כללית — משפחה אחת בלבד. זו ההחלטה שקובעת אם ההשוואה בכלל תקפה.
- בוחרים את המסלול מתוך כ-300 המסלולים המדווחים בפנסיה החדשה. אותו סוג מסלול בכל הקרנות שאתם בודקים.
- קובעים תקופת השוואה ארוכה למשל 5 שנים. את השנה הבודדת שומרים לבדיקה משלימה, לא להכרעה.
- קוראים שלוש עמודות יחד תשואה, דמי ניהול ורמת סיכון — ולא ממיינים לפי אחת מהן ומסיימים.
- מצליבים מול המצב האישי שלכם דמי הניהול שאתם משלמים בפועל מופיעים בדוח שלכם ולא במסך ההשוואה, כי הם עשויים להיות תוצאה של הסדר או הנחה.
שלוש טעויות שחוזרות כמעט בכל השוואה ראשונה
מה קורה אחרי שההשוואה מוכנה
כאן חשוב להיות מדויקים לגבי גבולות הכלי. פנסיה נט מציג נתוני עבר שדווחו לרשות שוק ההון, עברו בקרת איכות ופורסמו. הוא אינו מבצע עבורכם מעבר, אינו מאתר כספים שנשכחו, ואינו נותן ייעוץ. אם ההשוואה הצביעה על כיוון, הצעד הבא הוא שיחה עם הגוף שאתם שוקלים לעבור אליו או עם בעל רישיון — לא לחיצה במערכת. את גבולות הכלי במלואם מפרט עמוד מה פנסיה נט לא עושה.
ואם אחרי כל זה אתם רוצים לעבוד ישירות על הנתונים — לחתוך אותם בגיליון, לבנות טבלה משלכם או להשוות עשרות מסלולים בבת אחת — אותם נתונים בדיוק זמינים להורדה כקבצים. הדרך לשם מפורטת בעמוד מאגר הנתונים הפתוח של פנסיה נט. ולמי שתוהה עד כמה הנתונים האלה אמינים, התשובה נמצאת בחובת הדיווח החודשי ובקרת האיכות.
לחזרה לתמונה המלאה ולשאר חלקי המדריך: פנסיה נט — המדריך המלא להשוואת קרנות פנסיה. ולמי שרוצה קודם להבין אילו שדות בכלל מוצגים על המסך לפני שהוא מסנן: מפת השדות בפנסיה נט.
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — עמוד הרשות ומערכות ההשוואה לציבור (פנסיה נט). נכון ל-20/08/2026.
- מאגר הנתונים של פנסיה נט בממשק הממשלתי — נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון בפנסיה החדשה. נכון ל-20/08/2026.
- מידע לציבור בנושא חיסכון פנסיוני, gov.il. נכון ל-20/08/2026.