בחלק הזה
בקצרה
- נכסים מנוהלים (AUM) — כמה כסף מנוהל בפועל במסלול מסוים, לפי דיווח החברה המנהלת.
- תנועות כספים — הפקדות, משיכות ומעברים בין מסלולים, בחתך חודשי.
- שניהם נתוני עבר עובדתיים ולא מדד איכות: מסלול גדול אינו בהכרח מסלול טוב.
- הקריאה הנכונה היא לצד תשואה, דמי ניהול ורמת סיכון — לא במקומם ולא במנותק מהם.
חובת הדיווח החודשי שרשות שוק ההון, ביטוח וחיסכון מטילה על החברות המנהלות היא הסיבה היחידה שהשדות האלה קיימים בכלל. חברה מנהלת של קרן פנסיה חדשה לא מדווחת רק תשואה ודמי ניהול — היא מדווחת גם כמה כסף מנוהל בכל מסלול וכמה כסף נכנס ויצא ממנו באותו חודש. הנתונים עוברים עיבוד ובקרת איכות ברשות, ומתפרסמים לציבור גם בממשק פנסיה נט וגם כמאגר נתונים פתוח.
רוב מי שנכנס לפנסיה נט מסתכל על שתי עמודות — תשואה ודמי ניהול — וגולל הלאה. זה מובן: אלה השדות שמתורגמים ישירות לכסף בכיס. אבל בטבלה יושבים גם שני שדות שקטים יותר, ושניהם מספרים סיפור שאי אפשר להוציא מהתשואה: נכסים מנוהלים ותנועות כספים. העמוד הזה עוסק בהם — ובעיקר בגבול שאסור לחצות בקריאה שלהם.
נכסים מנוהלים — כמה כסף באמת יושב במסלול
נכסים מנוהלים, או בקיצור המקצועי AUM (Assets Under Management), הוא פשוט הסכום הכולל של הכספים שמנוהלים בפועל באותו מסלול השקעה, נכון למועד הדיווח. אם מסלול מסוים בקרן פנסיה מקיפה מנהל סכום מסוים, המשמעות היא שזה הסכום המצטבר של כל החוסכים שנמצאים במסלול הזה — לא של הקרן כולה ולא של החברה המנהלת. זו נקודה שקל לפספס: הנתון מוצג ברמת המסלול, לא ברמת הקרן, ולכן קרן גדולה מאוד יכולה להחזיק מסלול ייעודי קטן מאוד.
הסכום הכולל של הכספים המנוהלים במסלול השקעה מסוים, כפי שדווח על ידי החברה המנהלת לרשות שוק ההון במסגרת הדיווח החודשי. נתון עובדתי על מצב קיים — לא תחזית ולא דירוג.
מה זה נותן לקורא? בעיקר פרופורציה. כשאתם משווים בין שני מסלולים ורואים שאחד מהם מנהל סכום גדול משמעותית מהשני, אתם יודעים שאתם משווים בין מסלול שרבים נמצאים בו לבין מסלול נישתי. זה לא אומר שהגדול טוב יותר. זה כן אומר שתשואה של מסלול זעיר יכולה להיות תנודתית יותר, שכל החלטת השקעה בודדת משפיעה עליה חזק יותר, ושהיסטוריית הביצועים שלו נוצרה בתנאים שונים.
תנועות כספים — מי נכנס, מי יצא ומי עבר מסלול
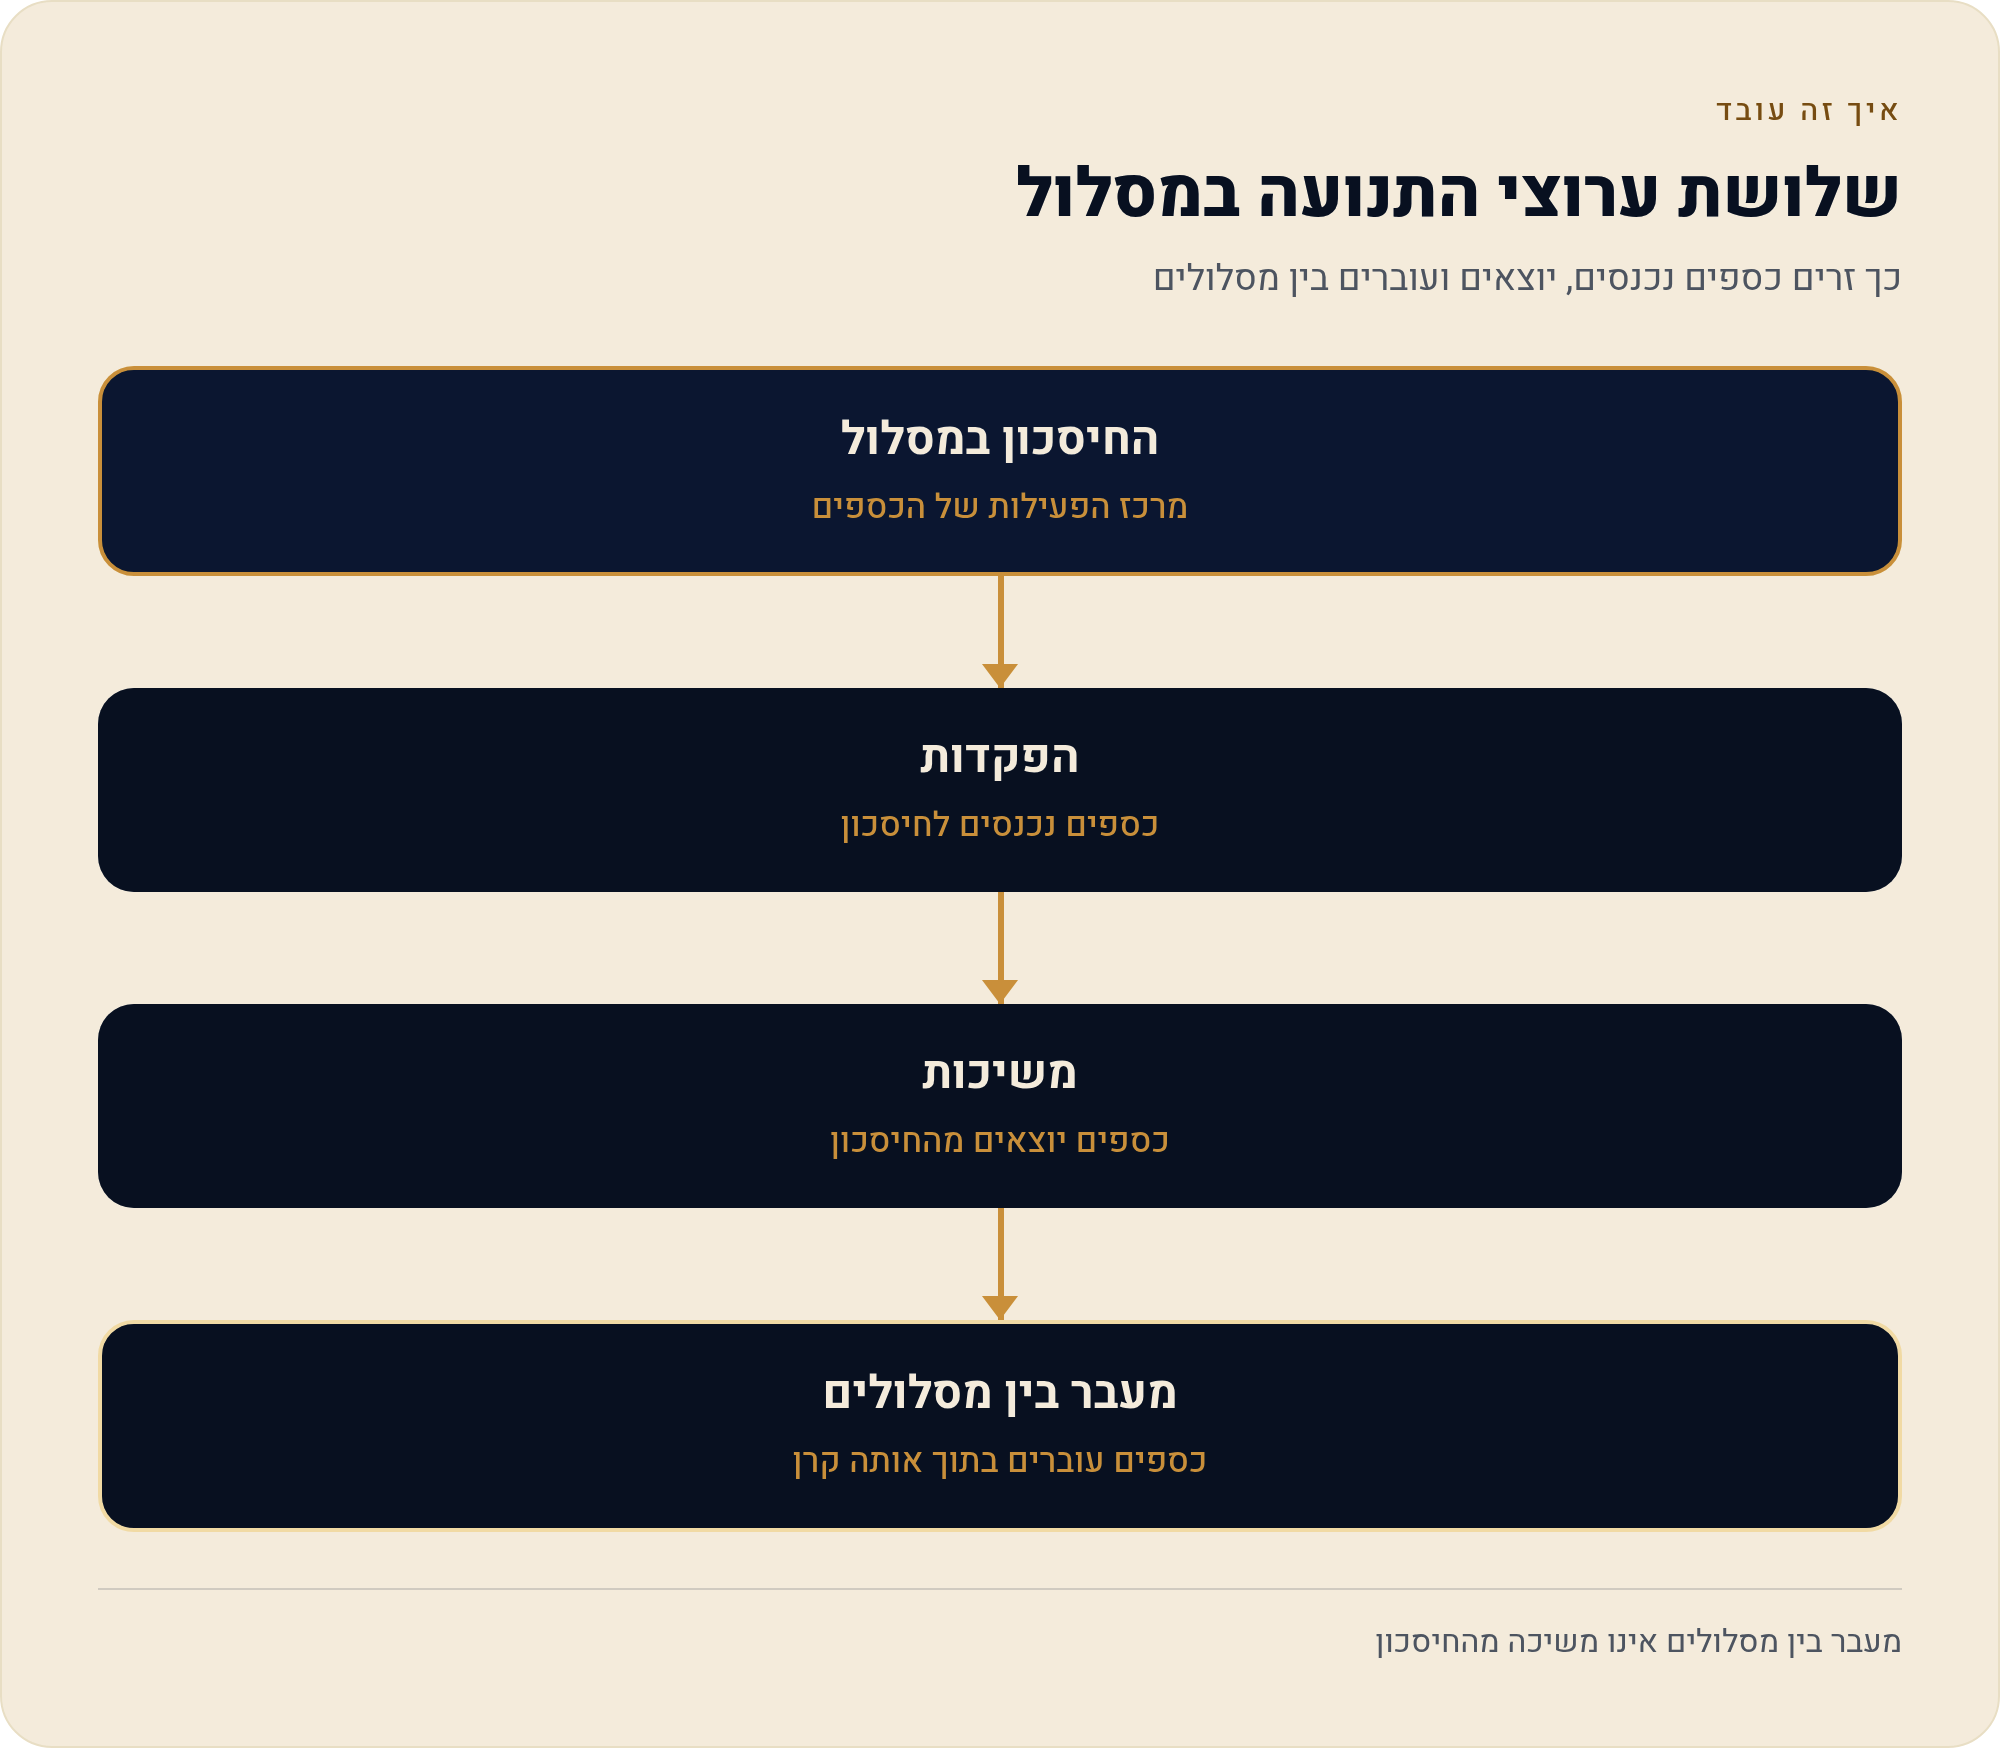
השדה השני הוא דינמי, ולכן מעניין יותר. בעוד שנכסים מנוהלים מצלמים תמונת מצב, תנועות הכספים מתארות תנועה: כמה כסף נכנס למסלול, כמה יצא ממנו, וכמה עבר ממנו או אליו ממסלולים אחרים. המערכת מציגה שלושה סוגי תנועה:
- הפקדות כספים חדשים שנכנסו למסלול — בעיקר הפרשות שוטפות של עובדים ומעסיקים.
- משיכות כספים שיצאו מהמסלול — לרבות תשלומים ופדיונות, בהתאם לסוג המוצר ולזכאות.
- מעברים בין מסלולים כספים שנשארו בעולם הפנסיוני אך עברו ממסלול אחד לאחר.
ההבחנה השלישית היא החשובה. מעבר בין מסלולים אינו יציאה מהחיסכון — הוא שינוי אסטרטגיה של החוסך. חוסך בן 55 שמעביר את הכסף ממסלול מנייתי למסלול סולידי לא "ברח" מהמסלול; הוא פשוט התקדם בגיל. חוסך בן 30 שעובר לכיוון ההפוך עושה בדיוק את ההיפך. כשקוראים תנועות כספים בלי להבין את זה, קל להסיק שמסלול "מאבד לקוחות" בזמן שבפועל הוא פשוט מתפקד כמסלול שאנשים עוברים דרכו בשלב מסוים בחיים.
למה שני הנתונים האלה אינם מדד איכות
זו הנקודה המרכזית של העמוד, והיא ראויה לחזרה: נכסים מנוהלים ותנועות כספים הם נתונים עובדתיים על העבר. הם מתעדים מה קרה, לא מעריכים כמה טוב זה היה. אין ברשות שוק ההון נוסחה שאומרת "מסלול שגדל ב-X הוא מסלול איכותי", ואין הצדקה שהקורא ימציא אחת בעצמו.
יש גם סיבה מבנית פשוטה: חלק ניכר מהתנועה בעולם הפנסיה החדשה אינו החלטה אקטיבית של החוסך. עובד חדש שמצטרף למקום עבודה נכנס למסלול לפי הסדר קיים; עובד שמסיים עבודה ומתחיל אחרת גורר איתו כסף. התנועה מודדת גם את שוק העבודה, לא רק את שוק ההון.
איך לשלב אותם בהשוואה שאתם עושים בפועל
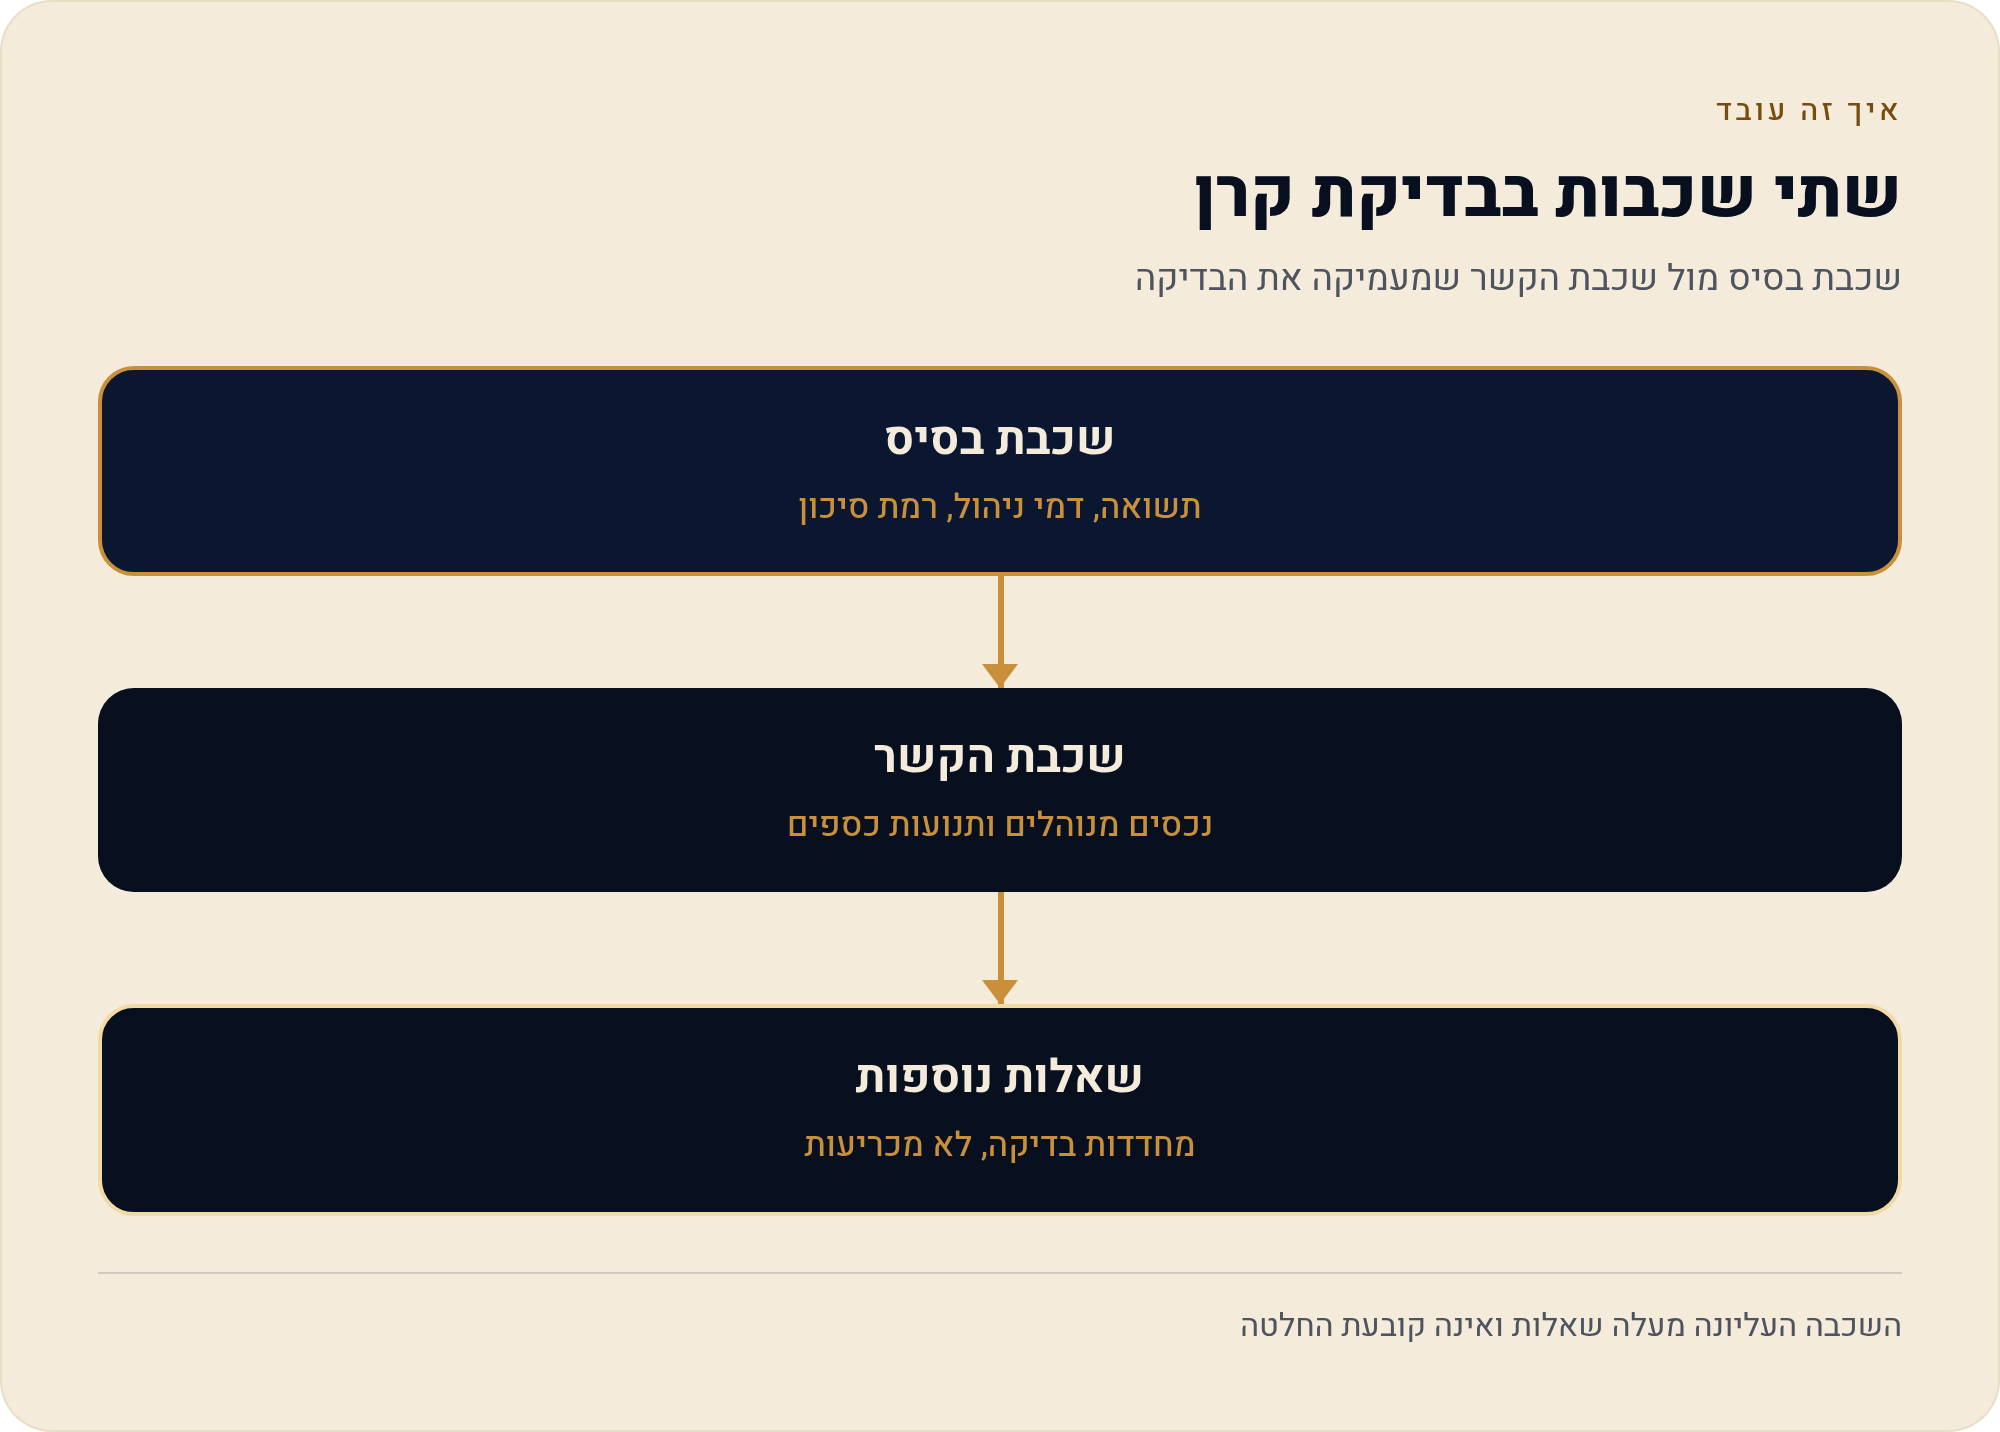
הכלל המעשי הוא פשוט: ארבעת השדות המרכזיים — תשואה, דמי ניהול, רמת סיכון ומאפייני המסלול — הם הבסיס להשוואה. נכסים ותנועות הם שכבת ההקשר שמונחת עליהם. הם עונים על שאלת "באיזה תנאים נוצרו המספרים שאני מסתכל עליהם", לא על שאלת "מה עדיף".
- מתחילים מהמסלול, לא מהקרן ודאו שאתם משווים מסלולים בעלי אופי דומה — למשל מסלול מותאם גיל מול מסלול מותאם גיל — כי גם הנכסים וגם התנועות מוצגים ברמת המסלול.
- קוראים תשואה ודמי ניהול קודם אלה שני השדות שמשפיעים ישירות על הצבירה. תנועות הכספים לא יחליפו אותם ולא יבטלו פער בדמי ניהול.
- מוסיפים את גודל המסלול כהקשר אם מסלול מנהל סכום קטן במיוחד, קחו בחשבון שהתשואה ההיסטורית שלו נוצרה בסביבה שונה מזו של מסלול ותיק וגדול.
- בודקים תנועות על פני כמה חודשים חודש בודד הוא רעש. מגמה של כמה חודשים ברציפות היא כבר משהו ששווה לשאול עליו — אבל עדיין לא מסקנה.
- שואלים מה גרם לתנועה מעבר בין מסלולים בתוך אותה קרן מספר סיפור אחר לגמרי ממשיכות בפועל. אל תערבבו ביניהם.
- חוזרים לתשואה נטו אחרי כל ההקשר — ההחלטה עדיין נשענת על מה שנשאר לכם ביד אחרי דמי ניהול, ועל התאמת רמת הסיכון לגיל ולצרכים שלכם.
שאלות שכדאי לשאול לפני שמסיקים מסקנה
מסלול עם נכסים מנוהלים קטנים — סימן אזהרה?
לא בהכרח. יש מסלולים נישתיים שנועדו לקהל מצומצם מלכתחילה, ויש מסלולים חדשים שפשוט טרם צברו ותק. מה שכן ראוי לשים לב אליו: בהיקף קטן, ההיסטוריה קצרה יותר ופחות מייצגת, ולכן צריך לתת לתשואה ההיסטורית שלה משקל זהיר יותר.
מסלול שמושכים ממנו הרבה — כדאי לברוח?
הנתון לא אומר את זה. חלק מהמשיכות הן תשלומים לזכאים, וחלק מהתנועה היוצאת היא מעברים למסלולים אחרים מסיבות של גיל או שינוי אסטרטגיה. תנועה יוצאת אינה עדות לכשל, והיא בוודאי לא תחליף לבדיקת התשואה ודמי הניהול.
אפשר להסיק מהנתונים האלה מה יקרה בעתיד?
לא. אלו נתוני עבר בלבד, המדווחים מדי חודש כחלק מחובת הדיווח. הם לא תחזית, לא הבטחה ולא ייעוץ. ביצועי עבר אינם מנבאים ביצועי עתיד.
איפה הנתונים האלה מופיעים מלבד הממשק?
אותם נתונים מתפרסמים גם כמאגר נתונים פתוח בממשק הממשלתי, מה שמאפשר להוריד אותם ולנתח אותם על פני זמן — נושא שמורחב בעמוד הייעודי בסדרה.
מה לעשות עכשיו ולאן ממשיכים בסדרה
- פתחו את פנסיה נט וסמנו את המסלול שבו אתם נמצאים בפועל — לא רק את הקרן.
- רשמו לעצמכם שלושה מספרים: תשואה, דמי ניהול ורמת סיכון. אלה הבסיס.
- הוסיפו לצידם את גודל המסלול ואת כיוון התנועה — כשכבת הקשר בלבד.
- אם משהו נראה חריג, בדקו אותו על פני כמה חודשי דיווח ולא על חודש אחד.
- לפני החלטת מעבר בפועל — התייעצו עם בעל רישיון. פנסיה נט מציגה נתונים, לא ממליץ.
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — עמוד הרשות ב-gov.il. נכון ל-20/08/2026.
- gov.il — חיסכון פנסיוני: מידע לציבור מטעם רשות שוק ההון. נכון ל-20/08/2026.
- ממשק הנתונים הפתוחים הממשלתי — מאגרי רשות שוק ההון (נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון). נכון ל-20/08/2026.