בחלק הזה
בקצרה
- שתי עמודות, לא אחת. פנסיה נט מציג לפחות שני סוגי דמי ניהול: מצבירה ומהפקדות.
- בסיסי חישוב שונים. האחד נגזר מהכסף שכבר צבור בקרן, השני מכל שקל שנכנס אליה.
- אסור להשוות עמודה אחת בלבד. קרן זולה בפרמטר אחד עשויה להיות יקרה בשני.
- דמי ניהול הם משתנה מרכזי לצד התשואה — לא נספח לה, כי הם עלות שוטפת.
- המקור אחיד. הנתונים מגיעים מהדיווח החודשי המחייב של הגופים המוסדיים לרשות שוק ההון.
בכל פעם שרשות שוק ההון, ביטוח וחיסכון במשרד האוצר מפרסמת את נתוני פנסיה נט, היא לא מפרסמת מספר אחד של "כמה זה עולה". היא מפרסמת לפחות שניים: דמי ניהול מצבירה ודמי ניהול מהפקדות. זו לא כפילות ולא בירוקרטיה — אלו שני מנגנוני-גבייה שונים, שנגבים במקביל, ומי שמשווה רק את אחד מהם משווה בעצם חצי עלות.
העמוד הזה הוא תת-משימה אחת מתוך המדריך המלא לפנסיה נט: להבין מה בדיוק מוצג בשתי העמודות האלה, ואיך משתמשים בהן כדי להשוות עלות בין קרנות — לא כדי לבחור קרן, אלא כדי לקרוא נכון את מה שהמערכת מציגה.
למה יש שתי עמודות ולא אחת: שני בסיסי חישוב שונים
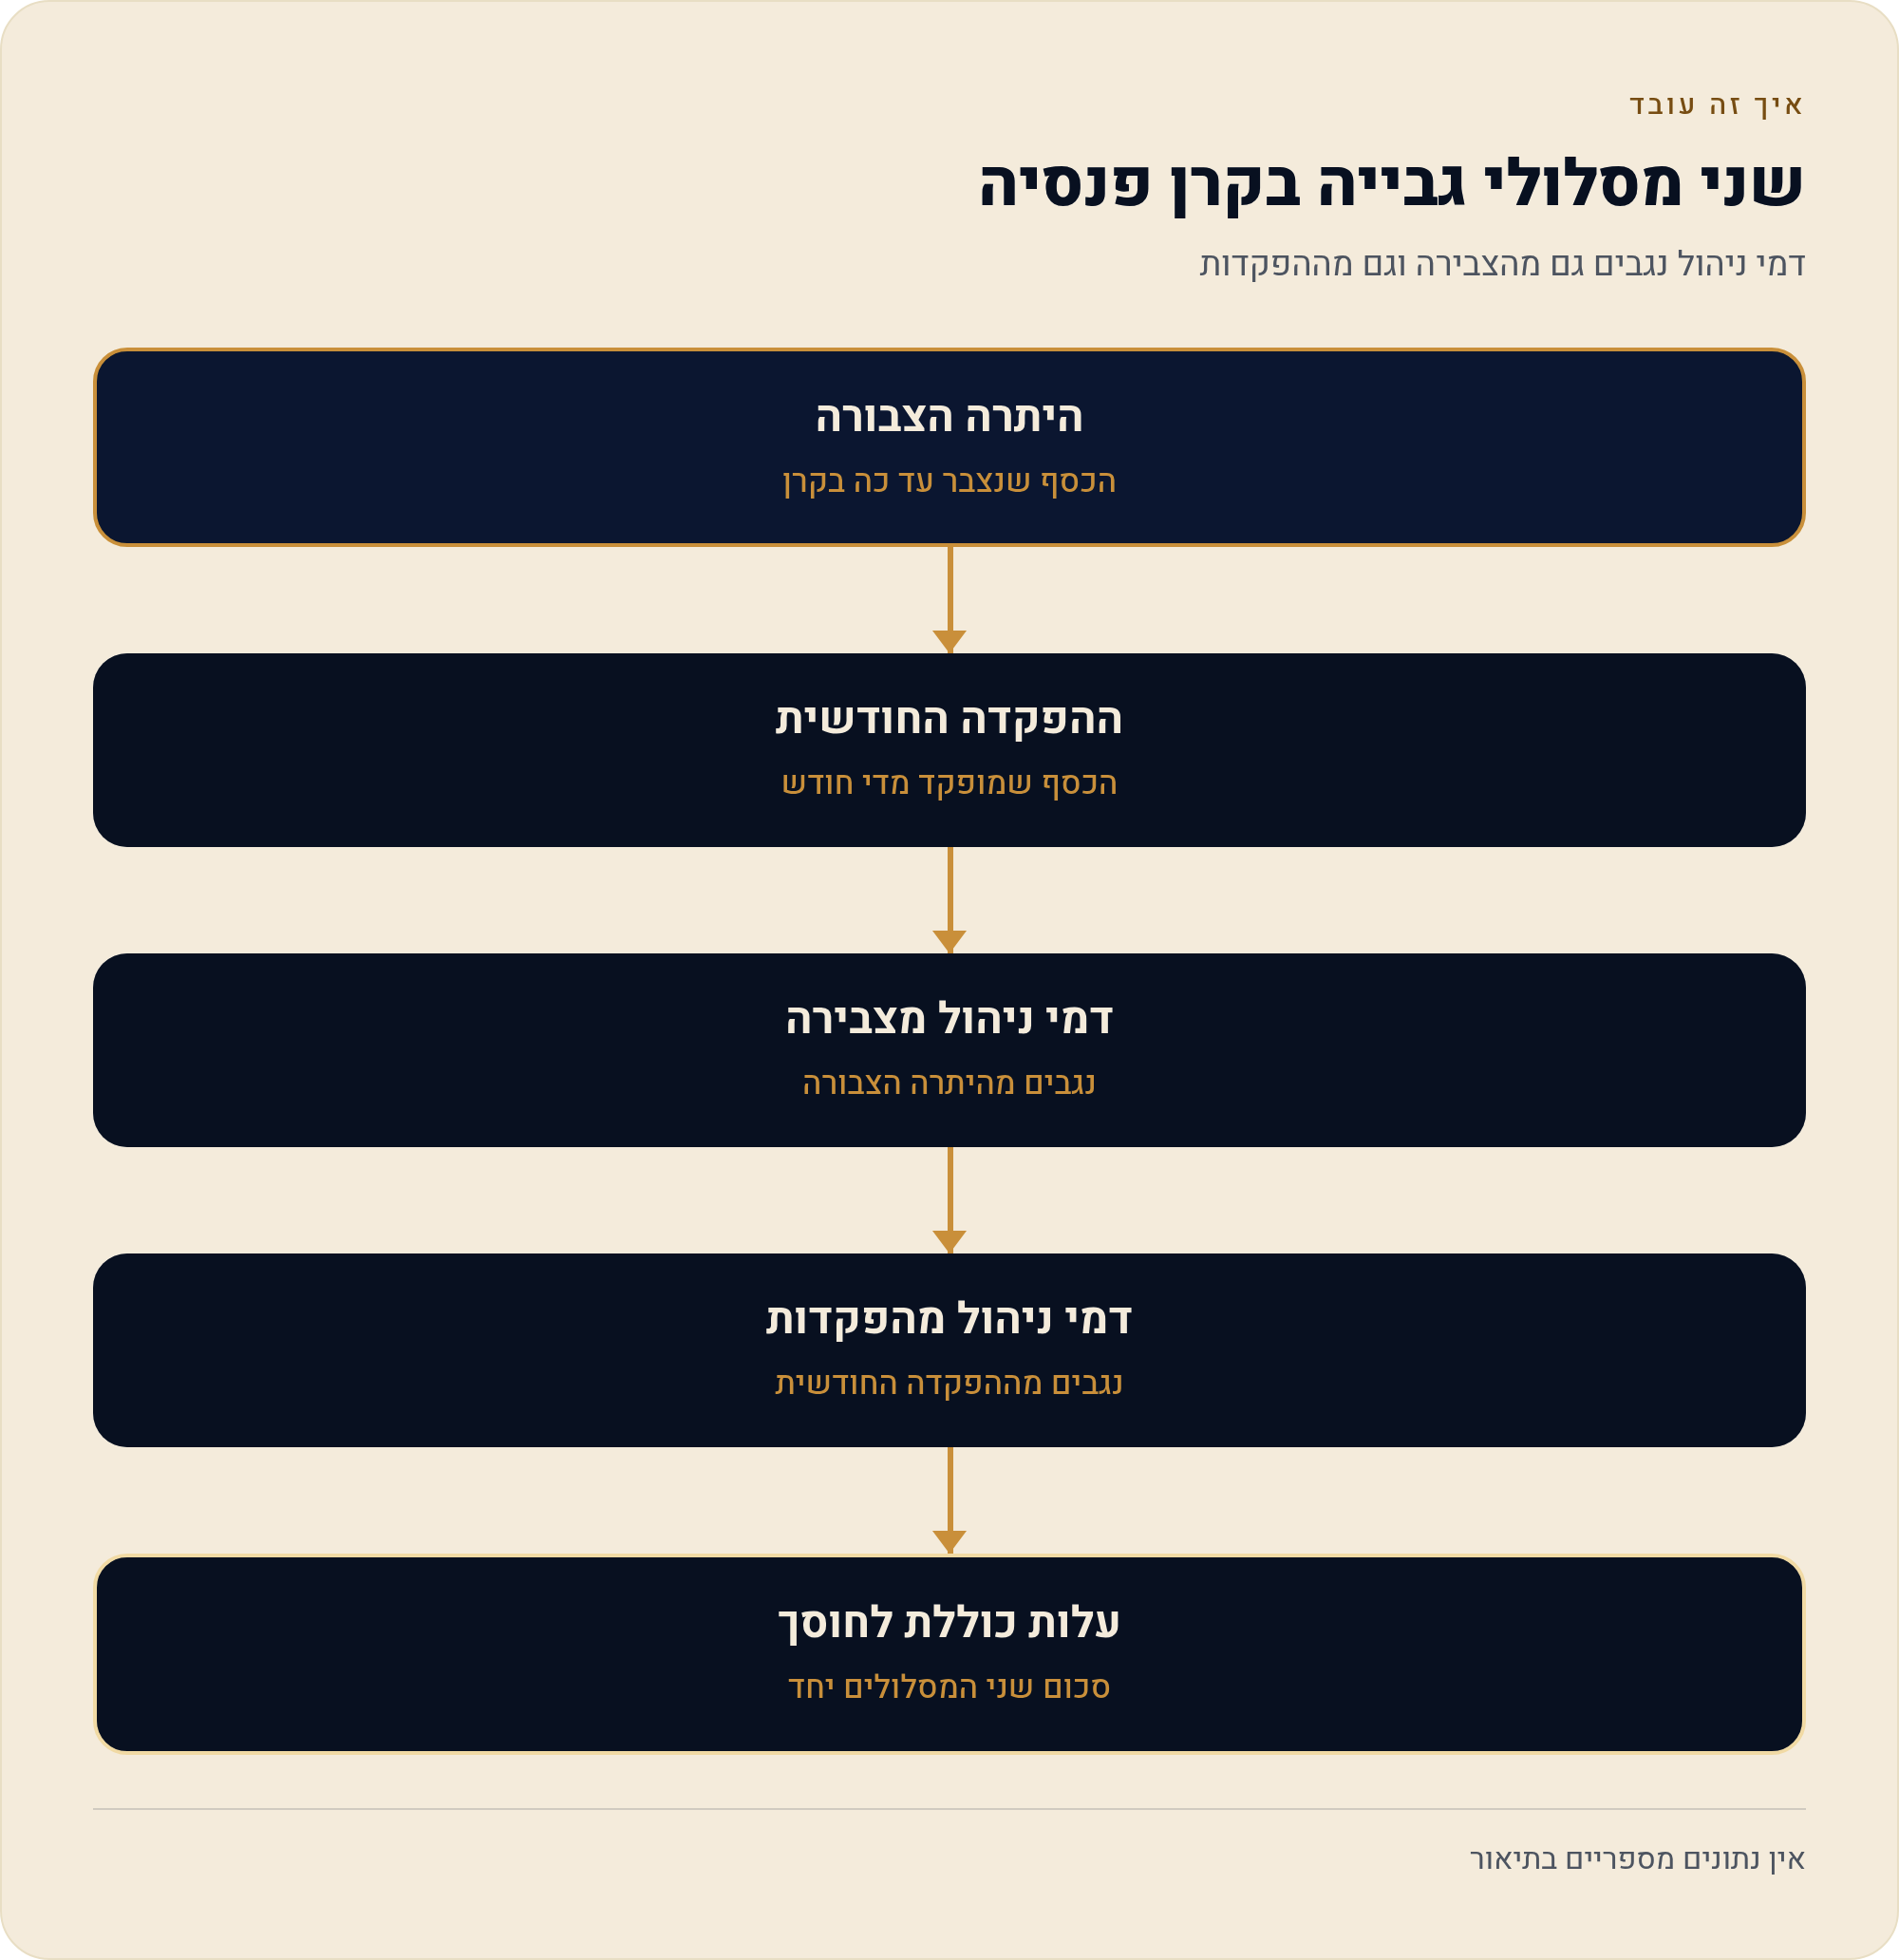
ההבדל בין שני סוגי דמי הניהול הוא לא בגובה האחוז אלא בבסיס שעליו האחוז מחושב. דמי ניהול מצבירה מחושבים על הכסף שכבר נמצא בקרן — הצבירה. דמי ניהול מהפקדות מחושבים על הכסף שנכנס לקרן בכל הפקדה חודשית. שני אחוזים, שני בסיסים, ולכן אי-אפשר לחבר אותם למספר אחד ולסיים עם זה.
ה"בסיס" הוא הסכום שעליו מופעל האחוז. באותו אחוז בדיוק, ככל שהבסיס גדול יותר — הסכום שנגבה בפועל גדול יותר. בדמי ניהול מצבירה הבסיס הוא היתרה הצבורה; בדמי ניהול מהפקדות הבסיס הוא הסכום שהופקד.
ההבחנה הזו נראית טכנית עד שמבינים מה היא עושה לאורך זמן. הצבירה בקרן פנסיה גדלה עם השנים — הפקדות מצטברות, תשואות מצטברות עליהן, והיתרה תופחת. ההפקדה החודשית, לעומת זאת, נגזרת מהשכר ומאחוזי ההפרשה, והיא גדלה בקצב אחר לגמרי. משמעות הדבר: המשקל היחסי של שני סוגי דמי הניהול משתנה לאורך חיי החיסכון, גם אם האחוזים עצמם לא זזו.
| דמי ניהול מצבירה | דמי ניהול מהפקדות | |
|---|---|---|
| על מה מחושב | היתרה הצבורה בקרן | הסכום שנכנס בהפקדה |
| מתי נגבה | באופן שוטף, כל עוד יש כסף בקרן | בעת ההפקדה |
| מה מגדיל את הסכום שנגבה | גידול בצבירה — הפקדות ותשואות מצטברות | גידול בהפקדה — עלייה בשכר או באחוזי ההפרשה |
| מה קורה כשמפסיקים להפקיד | ממשיך להיגבות על היתרה | אין הפקדה — אין בסיס גבייה |
| איפה מופיע בפנסיה נט | עמודה נפרדת ברמת המסלול | עמודה נפרדת ברמת המסלול |
שימו לב לשורה האחרונה בטבלה, כי היא זו שאנשים מגלים מאוחר: מי שעוזב מקום עבודה, יוצא לחל"ת או מפסיק להפקיד מכל סיבה — מפסיק לשלם דמי ניהול מהפקדות פשוט כי אין הפקדות, אבל ממשיך לשלם דמי ניהול מצבירה על הכסף שכבר בקרן. במצב כזה, הפרמטר שנראה שולי בהשוואה הופך פתאום לפרמטר היחיד שרלוונטי.
למה זה לא נספח לתשואה: דמי ניהול הם עלות שוטפת
יש נטייה טבעית להסתכל קודם על עמודת התשואה ורק אחר כך, אם נשאר כוח, על דמי הניהול. זו טעות בקריאת המערכת. תשואה היא תוצאה של תקופה מסוימת שכבר הייתה — היא משתנה משנה לשנה, ואין בה התחייבות קדימה. דמי ניהול, לעומת זאת, הם עלות שוטפת שנגבית ללא תלות בשאלה אם הייתה תשואה חיובית או שלילית. לכן פנסיה נט מציג אותם כמשתנה מרכזי לצד התשואה, ולא כהערת-שוליים שלה.
מכאן נגזר גם ההבדל בין תשואה ברוטו לתשואה נטו — ברוטו היא לפני דמי ניהול, נטו היא אחריהם. אם אתם משווים תשואות ברוטו בין שתי קרנות, דמי הניהול עדיין לא נכנסו לתמונה, ואתם חייבים לצרף אליהם את שתי עמודות דמי הניהול כדי לקבל תמונה מלאה. ההרחבה על כך נמצאת בעמוד קריאת תשואות בפנסיה נט.
המלכודת הקלאסית: זולה בעמודה אחת, יקרה בשנייה
זהו הלב של תת-המשימה. מכיוון שיש שני פרמטרים נפרדים, קרן יכולה להציג מספר נמוך מאוד באחד מהם ומספר גבוה יותר בשני. מי שממיין את הטבלה לפי עמודה אחת בלבד ולוקח את השורה הראשונה — קיבל תשובה לשאלה שלא שאל.
איך זה נראה בפועל? נניח — וזו דוגמה להמחשת המנגנון בלבד, לא נתון מקרן אמיתית — ששתי קרנות מוצגות זו לצד זו. בקרן א' דמי הניהול מהפקדות נמוכים במיוחד, ובקרן ב' דווקא דמי הניהול מצבירה הם הנמוכים. מי שמסתכל רק על עמודת ההפקדות "יזכה" בקרן א'; מי שמסתכל רק על הצבירה "יזכה" בקרן ב'. שתי התשובות חלקיות, כי שני הרכיבים נגבים במקביל מאותו חוסך.
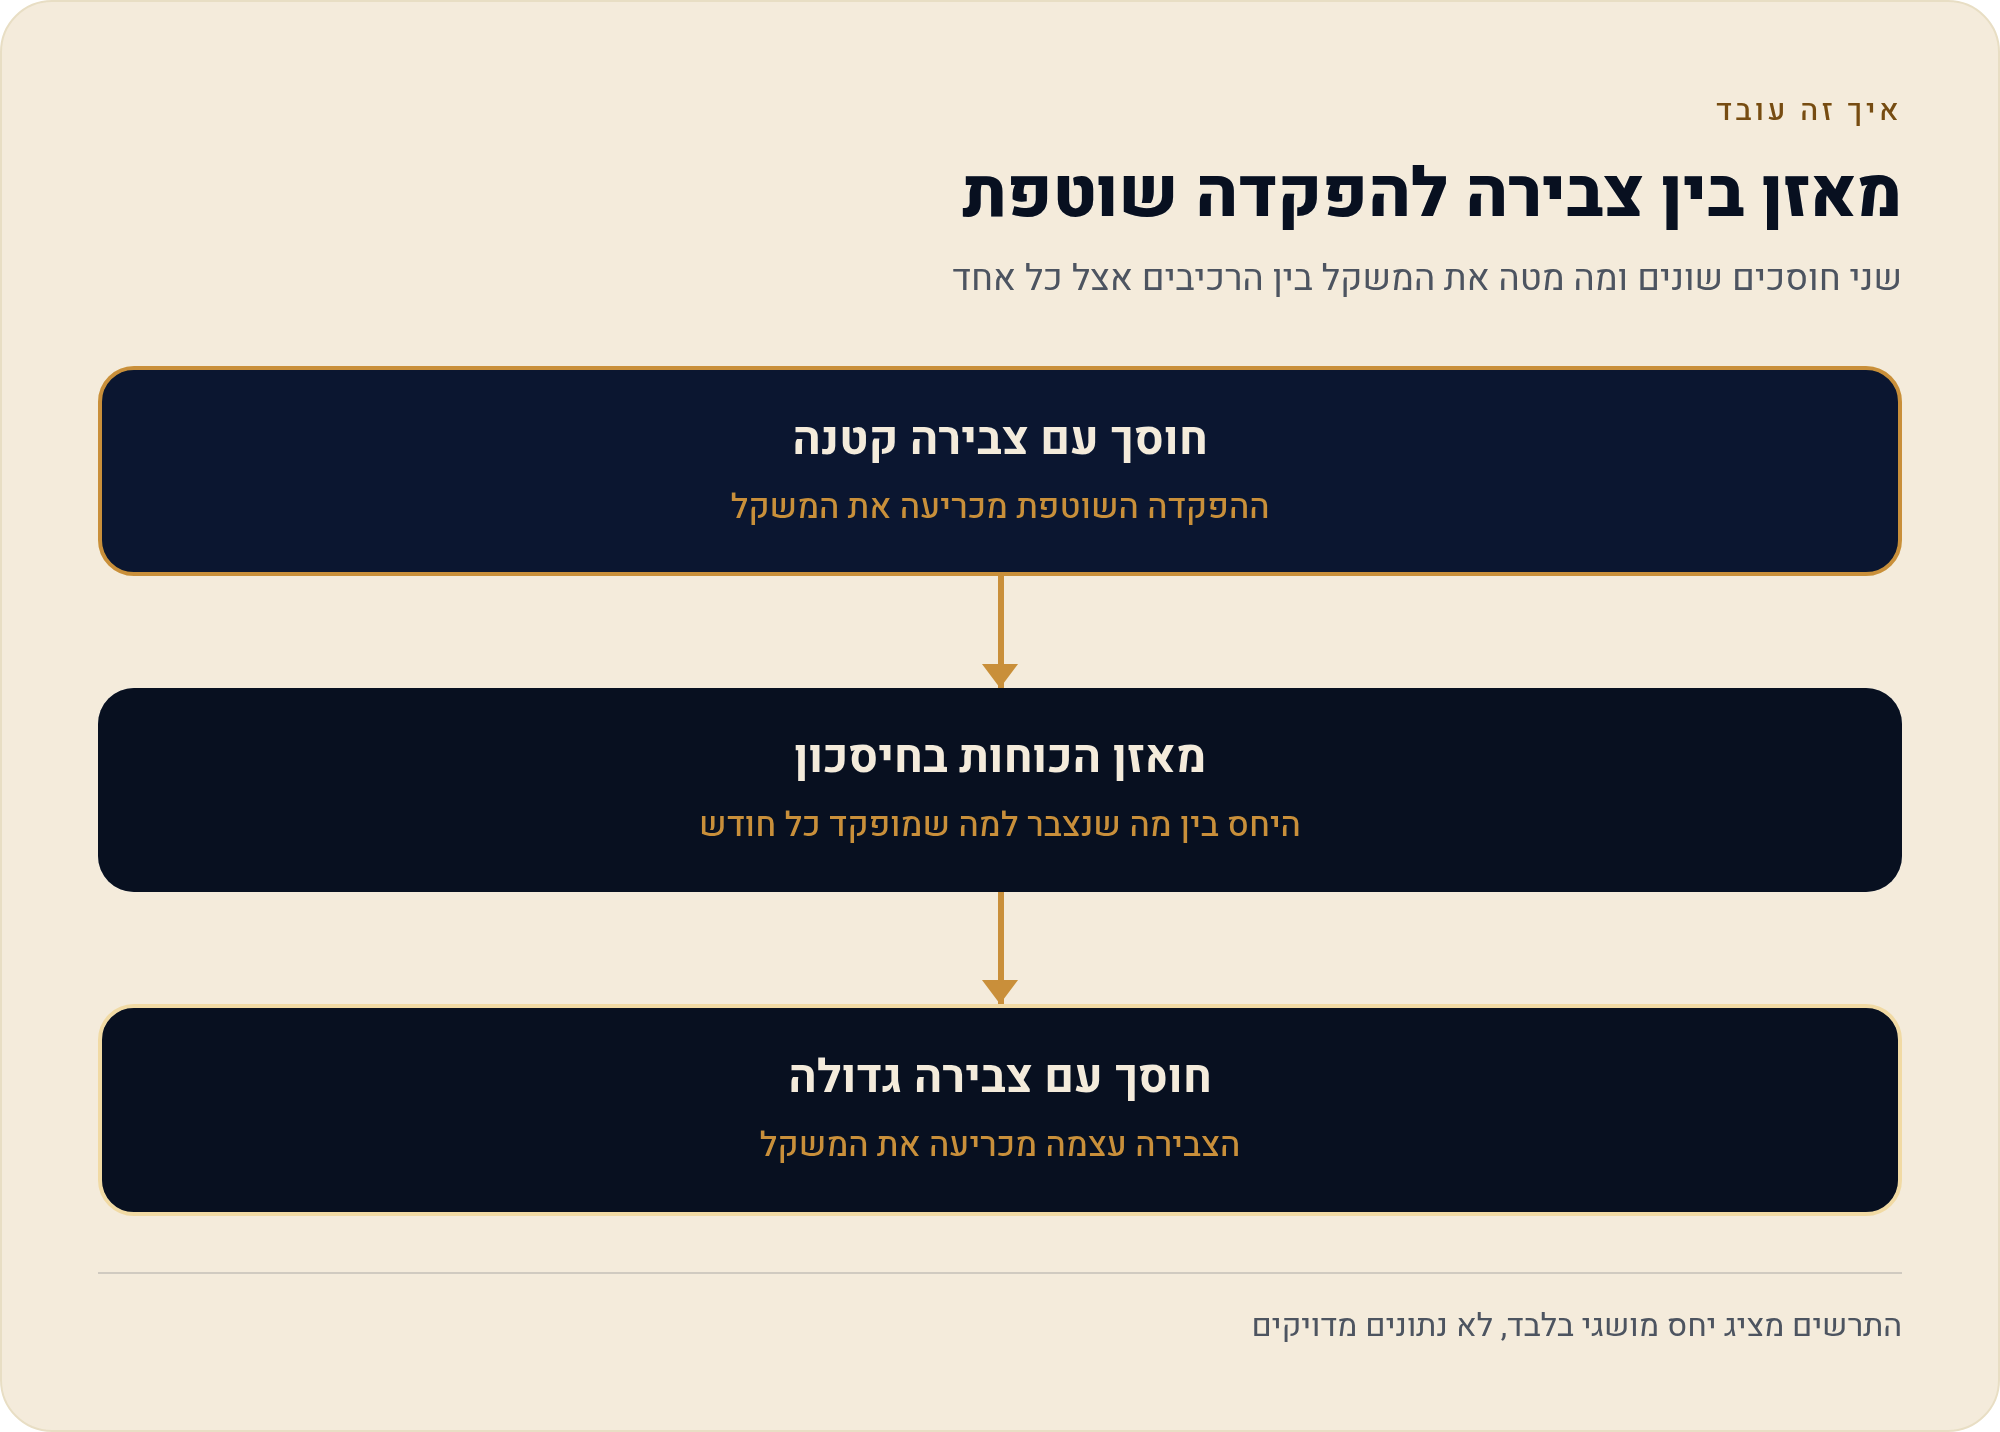
מה שמכריע ביניהם הוא היחס בין הצבירה שלכם להפקדה החודשית שלכם. לחוסך צעיר עם צבירה קטנה והפקדה חודשית שוטפת, רכיב ההפקדות תופס משקל יחסי גדול. לחוסך ותיק עם צבירה משמעותית, אותו אחוז מצבירה נוגע בסכום גדול בהרבה, ולכן הוא זה שמושך את מרבית העלות. אותה טבלה, אותם מספרים — שתי מסקנות שונות, לפי מי שקורא אותה.
איך משווים בפועל: סדר-פעולות בממשק
ההשוואה עצמה היא רצף קצר של פעולות. החשוב בו הוא לא הקלקה מסוימת אלא הסדר — קודם מצמצמים את המגרש למסלולים בני-השוואה, ורק אחר כך מסתכלים על העלות.
- מגדירים את סוג הקרן קרן פנסיה מקיפה וקרן פנסיה כללית הן מוצרים שונים באופיים. השוואת עלות ביניהן מערבבת בין דברים שלא נועדו להיות מושווים. ההבחנה מוסברת בעמוד מקיפה מול כללית.
- מצמצמים למסלול דומה מסלול בסיכון שונה מתנהג אחרת. השוואת עלות הגיונית מתבצעת בין מסלולים בעלי אופי דומה — ראו רמת סיכון של מסלול.
- קוראים את שתי עמודות דמי הניהול לא ממיינים לפי אחת ומתעלמים מהשנייה. רושמים בצד את שני המספרים לכל קרן מועמדת.
- משקללים לפי הפרופיל שלכם שואלים כמה כבר צבור לכם וכמה נכנס בכל חודש — היחס הזה קובע איזה מהרכיבים כבד יותר במקרה שלכם.
- מצליבים עם התשואה ורק אז מסתכלים על עמודות התשואה, ומוודאים שאתם משווים ברוטו מול ברוטו או נטו מול נטו.
מנגנון הסינון והמיון עצמו — איך בוחרים תקופה, איך מסמנים קרנות להשוואה — מפורט בעמוד סינון והשוואה בממשק. כאן העניין הוא מה עושים עם המספרים אחרי שהם על המסך.
מאיפה המספרים מגיעים: הדיווח החודשי לרשות
נתוני דמי הניהול בפנסיה נט אינם אוסף שנלקט מאתרי הקרנות. הם מגיעים מהדיווח החודשי המחייב שהגופים המוסדיים מעבירים לרשות שוק ההון — אותו דיווח שממנו מגיעים גם נתוני התשואות, הנכסים המנוהלים ותנועות הכספים. הדיווח עובר בקרת איכות ברשות לפני שהוא מתפרסם לציבור.
לכך יש שתי השלכות מעשיות. הראשונה: הנתונים אחידים בין הקרנות — כולן דיווחו לפי אותה דרישה, ולכן העמודות ניתנות להשוואה. השנייה: הם מתעדכנים בקצב הדיווח ולא בזמן-אמת, כך שמה שמופיע במסך משקף את המצב נכון למועד הדיווח האחרון שפורסם. הרחבה בעמוד חובת הדיווח החודשי ובקרת האיכות.
ההצגה של שני סוגי דמי הניהול בפנסיה נט דומה לזו שבגמל נט, ושתי המערכות נשענות על אותם מקורות נתונים. זה נוח למי שמשווה גם קופות גמל וקרנות השתלמות, כי ההיגיון הוויזואלי חוזר על עצמו — אבל חשוב לזכור שמדובר במוצרים שונים, כפי שמוסבר בפנסיה נט מול גמל נט.
מה שהמערכת לא עושה בשבילכם: גבולות ההשוואה
שתי עמודות דמי הניהול הן נתון עובדתי מדווח, לא המלצה. פנסיה נט לא מחשב עבורכם את העלות השקלית השנתית, לא מתאים את המספרים לצבירה ולשכר האישיים שלכם, ולא אומר איזו קרן מתאימה לכם. הוא מציג את הפרמטרים המדווחים בצורה אחידה — וזו בדיוק מטרתו.
- המערכת מציגה את שני סוגי דמי הניהול המדווחים לכל מסלול, באופן אחיד בין הקרנות
- המערכת מאפשרת למיין ולהשוות בין מסלולים לפי הפרמטרים המוצגים
- המערכת מסתמכת על דיווח מחייב שעבר בקרת איכות ברשות
מנגד — שקלול אישי, בחינת כדאיות מעבר, או בדיקה אם יש לכם הסדר דמי ניהול קיים דרך מקום העבודה — כל אלה מחוץ לתחום המערכת. הפירוט המלא של מה שפנסיה נט אינו עושה נמצא בעמוד מה פנסיה נט לא עושה.
שאלות שחוזרות על שתי עמודות דמי הניהול
אפשר לחבר את שני האחוזים למספר אחד?
לא. שני האחוזים מחושבים על בסיסים שונים — יתרה צבורה מול סכום שהופקד — ולכן חיבור פשוט ביניהם חסר משמעות. הדרך היחידה לקבל תמונה כוללת היא להמיר כל אחד מהם לסכום, לפי הצבירה וההפקדה האישיות.
איזה מהשניים חשוב יותר?
תלוי ביחס בין הצבירה שלכם להפקדה החודשית. ככל שהצבירה גדולה יותר ביחס להפקדה, כך משקלו של רכיב הצבירה עולה. אין תשובה אחידה שנכונה לכל החוסכים.
המספרים בפנסיה נט הם מה שאני משלם בפועל?
הנתונים המוצגים הם מה שדווח לרשות ברמת המסלול. להסדר האישי שלכם עשויים להיות מאפיינים משלו, ולכן יש להצליב מול הדיווחים שאתם מקבלים מהקרן עצמה.
ההצגה זהה לזו שבגמל נט?
דומה — שתי המערכות מציגות דמי ניהול מצבירה ומהפקדות ונשענות על אותם מקורות נתונים. המוצרים עצמם, לעומת זאת, שונים.
הצעד הבא: חזרה למדריך המלא
עכשיו, כששתי העמודות ברורות, אפשר לחזור ולראות איך הן משתלבות בשאר השדות שהמערכת מציגה. ההמשך הטבעי הוא מפת השדות בפנסיה נט, ומשם חזרה למדריך המלא להשוואת קרנות פנסיה באתר רשות שוק ההון.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, gov.il — הגוף המפעיל את מערכות ההשוואה הציבוריות ומקבל את הדיווח החודשי מהגופים המוסדיים.
- פנסיה נט — מערכת ההשוואה לקרנות פנסיה חדשות, gov.il — הצגת תשואות, דמי ניהול, נכסים, תנועות כספים ורמת סיכון ברמת המסלול.
- מאגר הנתונים הממשלתי הפתוח — פרסום אותם נתונים כקבצים להורדה.
נכון ל-20/08/2026. מבנה התצוגה והשדות במערכת עשויים להתעדכן; יש לוודא מול המקור הרשמי.