בחלק הזה
בקצרה
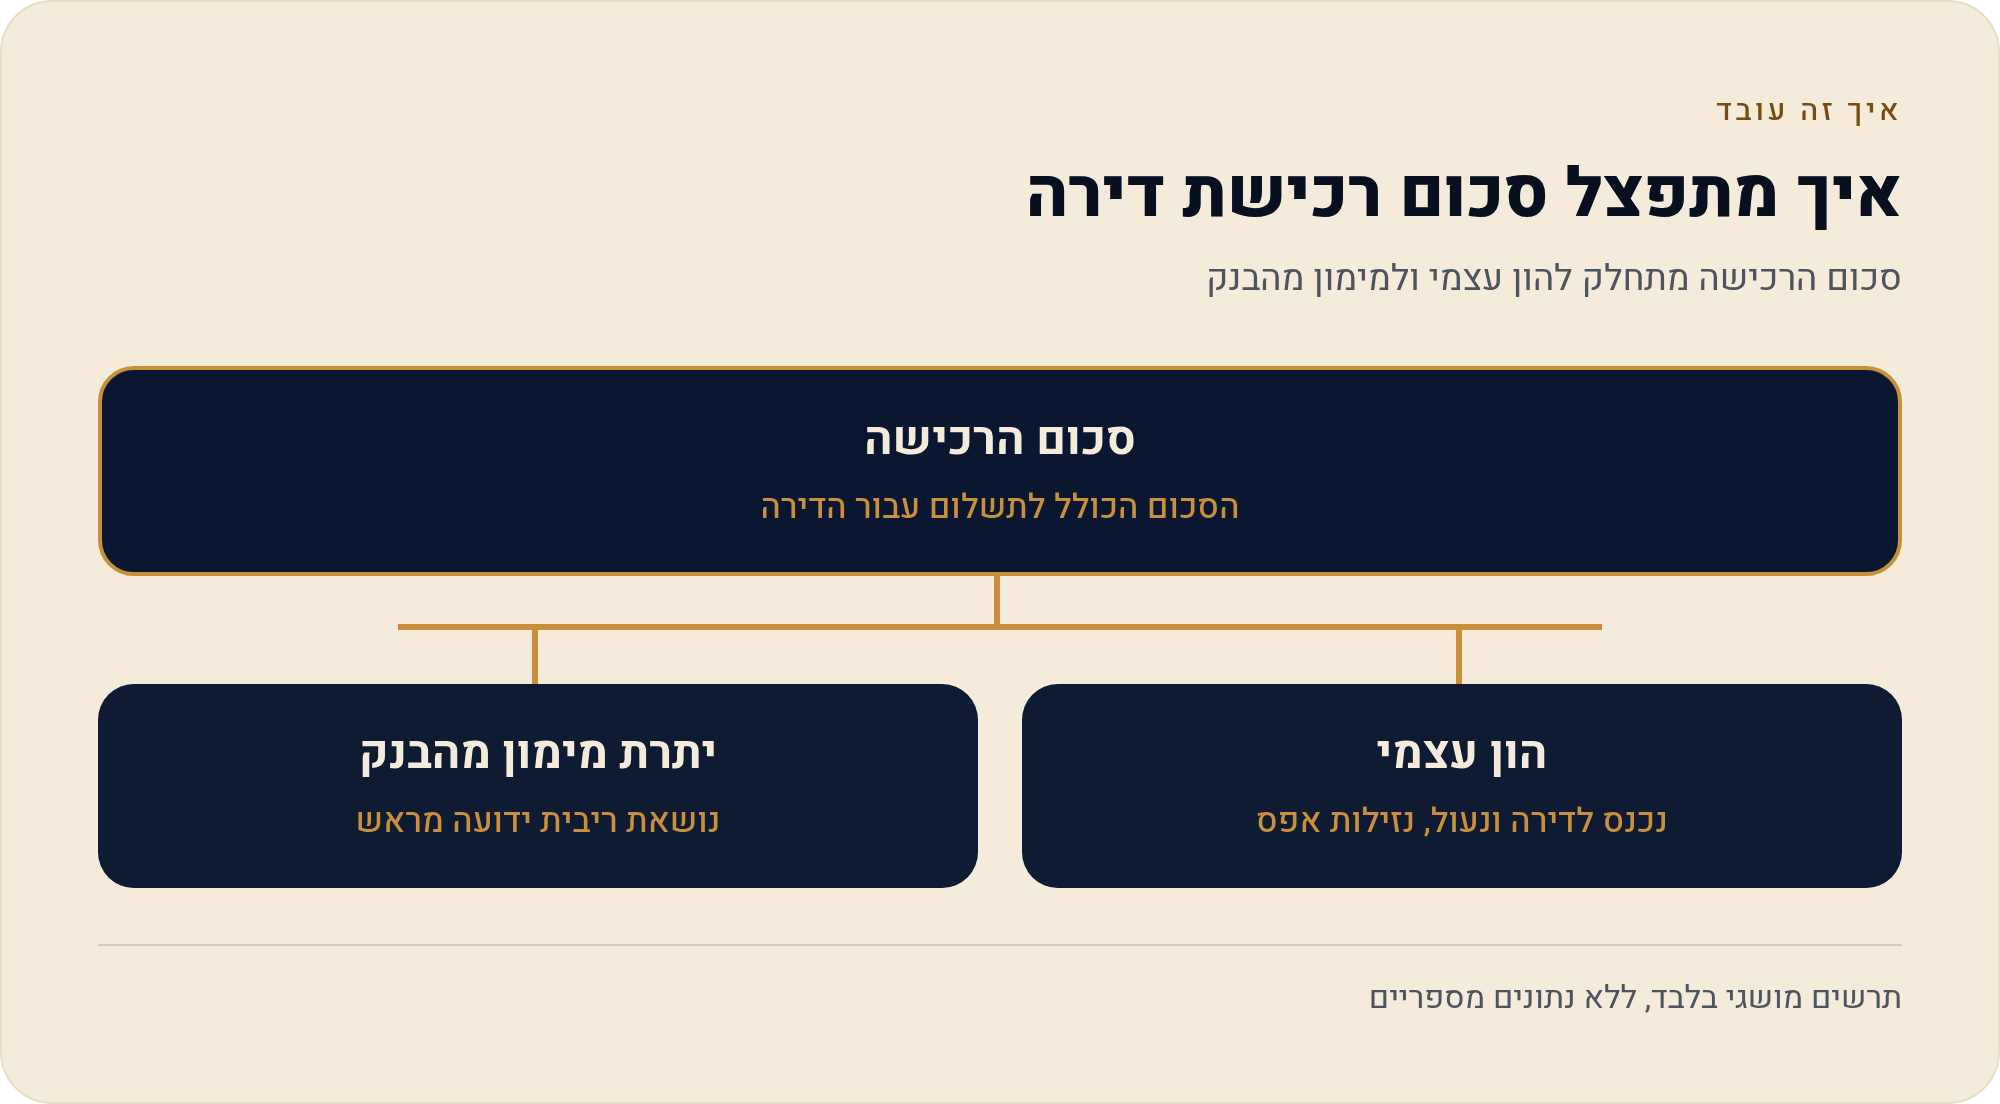
- צד הרכישה — מספר ידוע: ההון העצמי נכנס לדירה, היתרה ממומנת במשכנתא הנושאת ריבית בפועל. אינדיקציית שוק לקל"צ ארוכה: 4.8%–5.2% ל-20–25 שנה, נכון לאוקטובר 2025 — ולא תעריפון רשמי של בנק ישראל.
- צד השכירות — מספר לא פורסם: מי שלא קונה, ההון העצמי שלו נשאר פנוי להשקעה. אין נתוני רגולטור ספציפיים לתשואה על הון שלא נוצל לרכישה; בנק ישראל מפרסם ריבית מוניטרית כללית בלבד.
- ההשוואה האמיתית: ריבית ודאית שמשולמת מול תשואה אפשרית שאינה מובטחת — שני מספרים שאינם באותה יחידת-סיכון.
- הנחת המימון: מימון של כ-75% הוא הנחה שוקית לצורך חישוב, לא דרישה רגולטורית שפורסמה כמספר יחיד.
למה בנק ישראל מפרסם ריבית אחת ובכל זאת אין לך מספר להשוואה
בנק ישראל מפרסם באופן שוטף את הריבית המוניטרית — הריבית הבסיסית של המשק, זו שמופיעה בחדשות אחרי כל החלטת ריבית. הפרסום הזה הוא רשמי, מדויק ובר-ציטוט. הבעיה מתחילה ברגע שמנסים להשתמש בו כדי לענות על השאלה שבאמת מטרידה אנשים: אם לא אקנה דירה, ואשאיר את שש-מאות-האלף שקל של ההון העצמי בצד — כמה הם יעשו?
התשובה הלא-נוחה היא שאין נתון רגולטורי ספציפי לתשואה על הון עצמי שלא נוצל לרכישת דירה. אף גוף ישראלי לא מפרסם "התשואה הצפויה על כסף של שוכר", מהסיבה הפשוטה שהיא לא קיימת: היא תלויה לחלוטין באיפה תשים את הכסף, לכמה זמן, ובאיזה סיכון. הריבית המוניטרית היא עוגן למשק, לא הבטחה לחוסך.
בצד השני של המתרס המצב הפוך לגמרי. ברגע שאתה חותם על משכנתא, הריבית שלך הופכת למספר קונקרטי בחוזה. היא לא הערכה ולא תחזית — היא שורה בלוח סילוקין. וזה בדיוק מקור העיוות בהשוואה: אנשים משווים מספר מחוזה למספר מהדמיון, ומתפלאים שהתוצאה תמיד יוצאת לטובת מה שהם רצו מלכתחילה.
צד הרכישה: הריבית היחידה שאתה באמת יודע מראש
כשקונים דירה, ההון העצמי נכנס לתוך הנכס. הוא מפסיק להיות כסף נזיל והופך לחלק מהקירות. היתרה — החלק שהבנק מממן — נושאת ריבית בפועל, וזו ההוצאה שמופיעה בכל החזר חודשי לאורך 20–25 שנה.
אינדיקציית השוק שנאספה לצורך הסדרה מעמידה את ריבית הקל"צ (קבועה לא צמודה) לטווח ארוך על 4.8%–5.2% ל-20–25 שנה, נכון לאוקטובר 2025. חשוב להיות מדויקים לגבי מה המספר הזה כן ומה הוא לא: זו אינדיקציה המבוססת על סקר שוק, ולא תעריפון רשמי של בנק ישראל. אין בישראל "ריבית משכנתא רשמית אחת" — כל בנק מתמחר לכל לקוח בנפרד, לפי אחוז המימון, ההכנסה, הוותק והמשא-ומתן.
הנקודה המהותית היא לא גובה המספר אלא ודאותו. בקל"צ, בניגוד למסלולים משתנים או צמודי-מדד, הריבית ננעלת. אתה יודע ביום החתימה מה תשלם בשנה ה-19. זו תכונה שאין לה מקבילה בצד השכירות — לא בשכר הדירה עצמו ולא בתשואה על ההון הפנוי.
צד השכירות: הון פנוי שאף אחד לא הבטיח לו כלום
מי שממשיך לשכור לא מעביר את ההון העצמי לאף מקום. הוא נשאר אצלו — בבנק, בהשקעה, או, במקרים לא מעטים, בעובר-ושב. וכאן נכנס העיוות השני של ההשוואה הזו, וזה עיוות התנהגותי ולא מתמטי: ההשוואה עובדת רק אם ההון העצמי באמת מושקע, ולא רק "פנוי" תיאורטית. הון שיושב ולא עושה כלום מייצר תשואה אפסית, ובמצב כזה כל החישוב מתרוקן מתוכן.
מעבר לזה — ואת זה חשוב לומר בלי לרכך — לא פורסם. אין נתוני רגולטור ישראלי שקובעים מהי התשואה על הון עצמי שלא נוצל לרכישה. בנק ישראל מפרסם את הריבית המוניטרית הכללית, ותו לא. כל מספר שמישהו יציג לך כ"תשואה הצפויה" בצד השכירות הוא הנחה, לא נתון — וכל עמוד שמציג אותו כעובדה מבוססת עושה לך שירות רע.
מה כן אפשר לומר בביטחון? שלושה דברים. ראשית, ההון נשאר נזיל — אפשר להגיע אליו, בניגוד להון שנעול בקירות. שנית, התשואה עליו אינה מובטחת ותלויה במכשיר ובסיכון שנבחר. שלישית, ההשוואה הכנה היחידה היא לא "איזה מספר גדול יותר" אלא "מה אני מוכן לספוג אם המספר הלא-ודאי יאכזב".
ההשוואה עצמה: מה ידוע ומה לא בכל צד
הטבלה הבאה מציגה את קריטריון 5 בלבד — הריבית והתשואה על הכסף — לפי אותם ראשי-פרק בשני הצדדים. שימו לב שבשורות שבהן אין נתון רגולטורי, כתוב "לא פורסם", ולא הערכה.
| הריבית על הכסף | להמשיך בשכירות | לקנות דירה |
|---|---|---|
| איפה נמצא ההון העצמי | נשאר פנוי אצלך, ניתן להשקעה | נכנס לדירה, מפסיק להיות נזיל |
| המספר המרכזי | לא פורסם — אין נתוני רגולטור לתשואה על הון שלא נוצל | 4.8%–5.2% קל"צ ל-20–25 שנה (אינדיקציית שוק, אוקטובר 2025) |
| מקור רשמי לנתון | בנק ישראל מפרסם ריבית מוניטרית כללית בלבד | אינה תעריפון רשמי של בנק ישראל — מבוססת על סקר שוק |
| ודאות המספר | לא ודאית — תלויה במכשיר, בזמן ובסיכון | ננעלת בקל"צ ליום החתימה ועד הסוף |
| כיוון התזרים | כסף שעשוי להיכנס | כסף שיוצא בוודאות, כל חודש |
| נזילות ההון | גבוהה — ניתן לממש | נמוכה — מימוש דורש מכירה או מיחזור |
| הנחת המימון בהשוואה | לא רלוונטי | כ-75% מימון — הנחה שוקית, לא דרישה רגולטורית שפורסמה |
איך משווים ריבית ודאית לתשואה מקווה בלי לרמות את עצמך
הטעות הנפוצה היא לשים את שני האחוזים זה מול זה ולהכריז מנצח. זו השוואה פגומה, כי שני המספרים לא נמדדים באותה יחידה: אחד הוא התחייבות חוזית והשני הוא תרחיש. הדרך היושרתית לעבוד עם קריטריון 5 היא לא לחפש מספר מנצח אלא לבנות תנאי-סף.
- קבע את הריבית שלך בפועל לא את הטווח שבכתבות. בקש הצעות משני בנקים לפחות וראה איזה אחוז אתה באמת מקבל, לפי אחוז המימון וההכנסה שלך. זה המספר היחיד בכל התרגיל שהוא ודאי.
- הגדר את ההון העצמי המדויק בשקלים. לא "בערך" — הסכום שהיה נכנס למקדמה, כולל העלויות הנלוות. זהו הסכום שנשאר פנוי בצד השכירות.
- שאל מה נדרש כדי לגשר במקום לשאול מי מנצח: איזו תשואה שנתית ההון הפנוי צריך לייצר כדי להשתוות לריבית שאתה משלם. זו שאלה בעלת תשובה חד-משמעית, גם בלי לחזות את השוק.
- בדוק אם אתה מוכן לסיכון הזה ולא רק אם הוא אפשרי. תשואה שדורשת חשיפה שלא תישן איתה בלילה אינה תשואה שאתה יכול לכלול בחישוב.
- הכנס את הסיכון ההתנהגותי ושאל בכנות: האם הכסף באמת יושקע לאורך שנים, או ייעלם בהוצאות. הון פנוי שלא מושקע מאפס את כל צד השכירות בקריטריון הזה.
מי שרוצה לראות איך הריבית מתורגמת להחזר חודשי מוחשי לפני שהוא מגיע לשלב הזה, כדאי שיעבור קודם דרך עלות חודשית בסיסית: שכר דירה מול החזר משכנתא — הריבית היא המכפיל, אבל ההחזר הוא מה שיושב בחשבון.
שתי נקודות עיוורות שקריטריון 5 לבדו לא רואה
הראשונה היא האמורטיזציה. בהחזר משכנתא, חלק מהתשלום החודשי אינו ריבית אלא החזר קרן — כלומר כסף שעובר מכיס אחד שלך לנכס שלך. הוא יוצא מהתזרים אבל לא נעלם. בשכר דירה, לעומת זאת, כל השקל יוצא ולא חוזר. קריטריון 5 מודד את הריבית בלבד, ולכן הוא לא רואה את ההבחנה הזו — היא נכנסת לחישוב רק בשלב הפער הכספי המרכזי בעלות שנתית כוללת.
השנייה היא כיוון הריבית לאורך זמן. בקל"צ הריבית ננעלת, אבל לא כל התמהיל הוא קל"צ, ובמסלולים משתנים ההחזר יכול לזוז. בצד השכירות המקבילה היא עליית שכר הדירה עצמו. שני הכיוונים האלה מטופלים בנפרד בקצב עליית העלות, ולא כאן.
שאלות שחוזרות על הריבית ועל ההון הפנוי
למה אין מספר רשמי לתשואה על ההון של השוכר?
כי אין גוף שאחראי עליה. בנק ישראל מפרסם ריבית מוניטרית כללית למשק — לא תשואה על כסף פרטי. התשואה תלויה במכשיר שתבחר, בטווח ובסיכון, ולכן שום רגולטור לא מפרסם עליה מספר. בעמוד הזה זה מסומן במפורש כ"לא פורסם", נכון ל-17/08/2026.
הטווח 4.8%–5.2% הוא הריבית שאקבל בבנק?
לא בהכרח. זו אינדיקציה שוקית לריבית קל"צ ל-20–25 שנה, נכון לאוקטובר 2025, והיא אינה תעריפון רשמי של בנק ישראל. הריבית שתקבל בפועל תלויה באחוז המימון, בפרופיל הפיננסי שלך ובמשא-ומתן מול הבנק.
אם התשואה על ההון הפנוי גבוהה מריבית המשכנתא — סימן שעדיף לשכור?
לא בהכרח, ובוודאי לא לפי קריטריון זה לבדו. הריבית שאתה משלם ודאית, והתשואה שאתה מקווה לה אינה. מעבר לכך, השוואה שלמה כוללת גם החזר קרן, מסים, עלויות חד-פעמיות ועליית שכר דירה — כל אלה מטופלים בעמודים אחרים בסדרה.
מאיפה הגיעה הנחת המימון של 75%?
זו הנחה שוקית שנבחרה לצורך אחידות החישוב בכל עמודי הסדרה, ולא דרישה רגולטורית שפורסמה כמספר יחיד. שינוי אחוז המימון משנה גם את גודל ההון העצמי הנעול בדירה וגם את הריבית שתוצע.
מה קורה אם ההון הפנוי לא מושקע בכלל?
אז צד השכירות מאבד את היתרון היחיד שלו בקריטריון הזה. הון שיושב בעובר-ושב מייצר תשואה זניחה, וההשוואה הופכת לחד-צדדית. זה הסיכון ההתנהגותי שלא מופיע באף טבלה.
מתודולוגיה מה נבדק, מה סומן "לא פורסם"
חזרה למדריך והצעד הבא בסדרה
העמוד הזה הוא צלילה לקריטריון אחד מתוך שבעה. את ההשוואה המלאה, כולל כל הקריטריונים זה לצד זה, תמצאו בשכירות מול קנייה בישראל: השוואת עלויות מלאה. הקריטריון הבא בתור הוא מיסים שוטפים: מיסוי שכר דירה מול מגורים בדירה בבעלות.
מקורות
- בנק ישראל — ריבית בנק ישראל (הריבית המוניטרית). הריבית המוניטרית היא נתון כללי למשק ואינה תשואה מובטחת על הון פרטי. נכון ל-17/08/2026.
- בנק ישראל — הודעות לעיתונות ופרסומי נתוני משכנתאות. בנק ישראל אינו מפרסם תעריפון ריביות משכנתא אחיד לכלל הבנקים. נכון ל-17/08/2026.
- אינדיקציית שוק לריבית קל"צ ל-20–25 שנה: 4.8%–5.2%, נכון לאוקטובר 2025. מבוססת על סקר שוק ואינה תעריפון רשמי של בנק ישראל.
קריטריון 5: מה ידוע בכל צד — ריבית משכנתא מול תשואה על הון פנוי (%)
צד הרכישה: אינדיקציית שוק לריבית קל"צ ל-20–25 שנה, אוקטובר 2025 (אינה תעריפון רשמי של בנק ישראל). צד השכירות: לא פורסם — אין נתוני רגולטור ספציפיים. · נכון ל-17/08/2026
מה ההון הפנוי צריך לייצר: סף ההשוואה מול ריבית המשכנתא (%)
סף ההשוואה מוצג כהמחשה של הטווח 4.8%–5.2% (אינדיקציית שוק, אוקטובר 2025). אין נתון רגולטורי לתשואה בפועל על הון שלא נוצל לרכישה. · נכון ל-17/08/2026