בחלק הזה
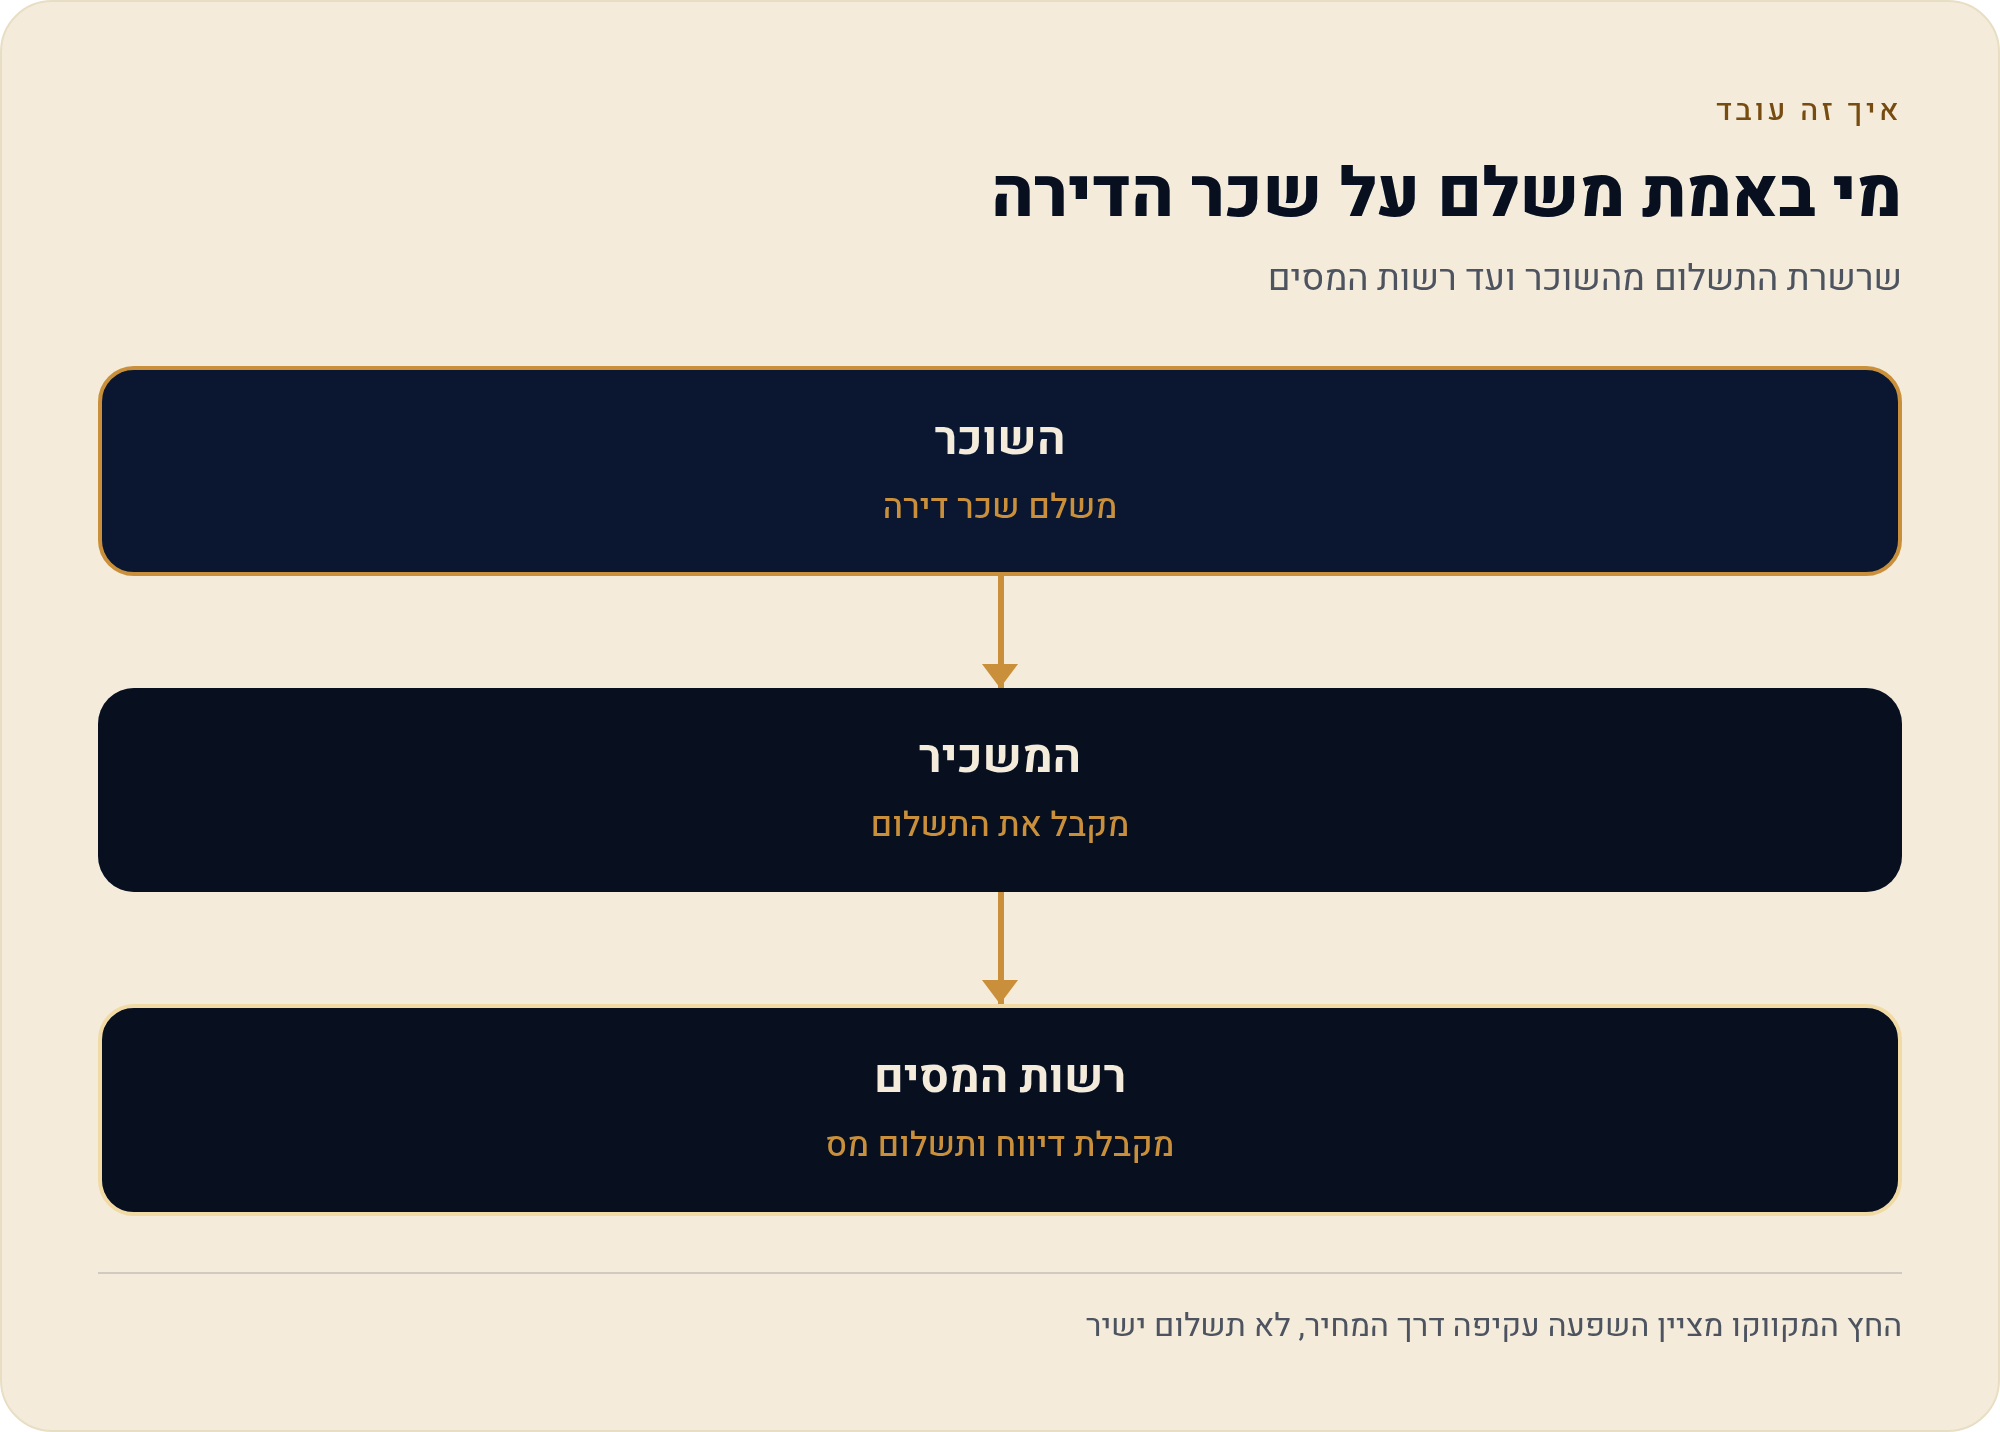
רשות המסים מפעילה מסלול ייעודי למיסוי הכנסה משכר דירה — והוא חל על המשכיר, לא על מי שגר בדירה. זו הנקודה שהכי מתפספסת כששוכרים ורוכשים משווים עלויות: שני הצדדים מדברים על "מיסים", אבל מדובר בשני מנגנונים שונים לגמרי, ורק אחד מהם באמת יוצא מחשבון הבנק של הדייר.
בקצרה
- בצד השכירות: המס על הכנסות משכר דירה חל על המשכיר, לא על השוכר.
- ההשפעה על השוכר עקיפה בלבד: היא עוברת דרך גובה שכר הדירה שהמשכיר מבקש, לא דרך שובר תשלום שמגיע לשוכר.
- בצד הרכישה: אין מס שוטף על עצם המגורים בדירת מגורים בבעלותך.
- ארנונה: משולמת לרשות המקומית ולא לרשות המסים; גובהה נקבע פר-רשות.
הצד הראשון: מיסוי הכנסה משכר דירה חל על המשכיר
כשאדם משכיר דירת מגורים בישראל, ההכנסה שהוא מקבל היא הכנסה לכל דבר בעיני רשות המסים. המנגנון בנוי כך שהחובה לדווח ולשלם יושבת אצל בעל הנכס — הוא זה שקיבל את הכסף, ולכן הוא זה שנבחן מולו. השוכר, שהעביר את הכסף, אינו הנישום כאן. הוא הצד שממנו יצאה ההוצאה, וההוצאה הזו — מבחינת מס — היא עניינו של מי שקיבל אותה.
ההבחנה הזו נשמעת טכנית, אבל היא זו שמכריעה את כל השורה בטבלת ההשוואה. בצד השכירות, אין רכיב מס שוטף שהשוכר משלם לרשות המסים על עצם המגורים בדירה. שכר הדירה החודשי הוא סכום אחד; מה שקורה לו אחר כך אצל המשכיר — דיווח, פטור, שיעור מס — הוא שרשרת שמתחילה אחרי שהכסף עזב את חשבון השוכר.

איך זה בכל זאת מגיע לשוכר: השפעה עקיפה דרך גובה שכר הדירה
משכיר שמתמחר דירה מסתכל על מה שנשאר לו ביד. אם החבות שלו במס גדלה, הנטייה הטבעית היא לנסות לגלגל חלק ממנה לשכר הדירה המבוקש. זו ההשפעה היחידה שיש למיסוי שכר הדירה על השוכר — השפעה עקיפה, שמתווכת דרך המחיר, ולא חיוב ישיר.
מה זה אומר בפועל? שכשאתה יושב מול הטבלה של שכירות מול קנייה, אסור לך לרשום "מס" כשורת עלות נפרדת בצד השכירות. שכר הדירה כבר מכיל בתוכו כל מה שהמשכיר חושב על המס שלו. אם תוסיף מס בנפרד — ספרת את אותו כסף פעמיים. המספר החודשי עצמו נמצא בעמוד העלות החודשית הבסיסית בשכירות מול משכנתא — לא כאן.
- מה נכון לרשום בטבלה: שכר הדירה החודשי בפועל, כפי שסוכם בחוזה.
- מה לא לרשום: "מס שכירות" כשורה נוספת בצד השוכר — היא לא קיימת.
- מה כן לזכור: שינויים במיסוי המשכירים יכולים לזלוג למחיר לאורך זמן, ולכן קצב עליית שכר הדירה הוא הפרמטר שבו זה מתבטא.
הצד השני: על מגורים בדירה בבעלותך אין מס שוטף
כאן המצב פשוט יותר ממה שרוב האנשים מניחים. אין בישראל מס שוטף שמוטל על עצם המגורים בדירת מגורים בבעלותך. מי שקנה דירה, שילם את המס החד-פעמי בשלב הרכישה — הנושא הזה מכוסה בעמוד על מס רכישה מול היעדר מס לשוכר — ומאותו רגע, עצם ההימצאות בדירה אינו אירוע מס חוזר.
זו נקודה חשובה כי היא הופכת את האינטואיציה. הרבה אנשים מניחים שבעלות על נכס ממוסה כל שנה, בסגנון מס-רכוש שנתי שקיים במדינות אחרות. בישראל, על דירת המגורים שבה אתה גר, אין חיוב מס שוטף מצד רשות המסים. מה שכן מגיע למי שגר בדירה — בבעלות או בשכירות — הוא הארנונה, לרוב בחיוב דו-חודשי ובהתאם לרשות, וזה כבר סיפור אחר לגמרי.
ארנונה: תשלום לרשות המקומית, לא מס מדינה
הארנונה משולמת לרשות המקומית — לעירייה או למועצה שבתחומה נמצא הנכס — ולא לרשות המסים. זו הבחנה שנשמעת פדנטית עד שמנסים לחפש "כמה ארנונה משלמים בישראל" ומגלים שאין תשובה אחת: לא פורסם נתון רשמי אחיד לגובה הארנונה, מפני שהיא נקבעת פר-רשות מקומית.
מה זה אומר בפועל עבור מי שמשווה בין שכירות לקנייה? שהארנונה היא לא הפרש בין הצדדים — היא רכיב שקיים בשני הצדדים כמעט תמיד, ולכן ברוב ההשוואות היא מתקזזת. מי שגר בשכירות בדירה בעיר X ומי שקונה דירה דומה באותה עיר X ישלמו ארנונה בסדר גודל דומה, כי החיוב נגזר מהנכס ומהרשות — לא מהשאלה אם אתה בעלים או דייר. הפער נפתח רק כשהמעבר מהשכירות לבעלות כרוך גם במעבר לעיר אחרת או לגודל דירה אחר.
שורה מול שורה: מה באמת שוטף בכל צד
| רכיב שוטף | להמשיך בשכירות | לקנות דירה |
|---|---|---|
| מס על הכנסה משכר דירה | חל על המשכיר, לא על השוכר | לא רלוונטי כל עוד הדירה משמשת למגוריך |
| מס שוטף על עצם המגורים | אין חיוב מס שוטף על השוכר | אין מס שוטף על מגורים בדירת מגורים |
| ארנונה | משולמת לרשות המקומית · לא פורסם נתון ארצי אחיד | משולמת לרשות המקומית · לא פורסם נתון ארצי אחיד |
| מי הגוף שגובה | רשות המסים — מול המשכיר · רשות מקומית — ארנונה | רשות מקומית — ארנונה. לא בנק ישראל ולא ביטוח לאומי |
| ערוץ ההשפעה על הכיס | עקיף — דרך גובה שכר הדירה שנדרש מהשוכר | ישיר — חשבון הארנונה על שם המחזיק בנכס |
| האם הרכיב מבדיל בין הצדדים | ברוב המקרים מתקזז מול הצד השני | ברוב המקרים מתקזז מול הצד השני |
המסקנה מהטבלה קצת אנטי-דרמטית, וזה בסדר: קריטריון "מיסים שוטפים" הוא הקריטריון שהכי פחות מכריע את ההשוואה בין שכירות לקנייה. הוא חשוב כדי לא לספור עלויות שלא קיימות, לא כדי להטות את הכף. מי שמחפש איפה הפער האמיתי נפתח — הוא נפתח בעלויות החד-פעמיות ובתזרים החודשי, לא כאן.
דיור חלופי ו"מס רכוש" — מסלול פיצוי, לא מס שוטף
מס רכוש נשמע כמו מס שמשלמים כל שנה על הדירה, אבל זה כבר לא תפקידו. החוק היחיד שנקרא בשם הזה — חוק מס רכוש וקרן פיצויים — פועל כיום בעיקר כמסגרת-החוק של קרן הפיצויים, שקובעת שיעור-מס אפס על קרקע ומפצה על נזקי פעולות-איבה.
בהקשר הזה מופיע הביטוי דיור חלופי. כשדירה נעשתה בלתי ראויה למגורים בגלל נזקי פעולות-איבה, הזכאי יכול לקבל מהקרן מימון למגורים חלופיים — החזר שכר דירה לדירה ששכר, או תשלום חודשי למי שמתארח אצל בני משפחה. באותה מסגרת מפצים גם משכירים על אבדן דמי שכירות. זה ההסבר לכך שהתשובה ל"מס רכוש" בהשוואה שלפנינו היא שלילית ולא חיובית — אין כאן שורת עלות.
| מה בעצם | מה זה | איך זה נוגע להשוואה |
|---|---|---|
| מס רכוש על דירה | מס שנתי על דירת מגורים אינו מוטל; החוק קובע שיעור-מס אפס על קרקע | לא נכנס כשורה בטבלת העלויות |
| דיור חלופי | מימון מגורים חלופיים מקרן הפיצויים בעקבות נזק — החזר שכר דירה או תשלום חודשי | אירוע חד-פעמי ומותנה, לא חיוב שוטף לדייר |
מקור: gov.il — רשות המסים, מדריך-המידע לדיור חלופי לנפגעי פעולות-איבה; חוק מס רכוש וקרן פיצויים, תשכ"א-1961. ההבחנה הזו היא עוד חוליה בהשוואת שכירות מול קנייה; את הצד החד-פעמי של הרכישה פורסים במס רכישה מול שוכר.
מה עושים עם זה בפועל: ארבעה צעדים לפני שממלאים את הטבלה
- מוחקים שורת "מס" מצד השוכר אם רשמת בטבלה שלך רכיב מס שוטף שהשוכר משלם על עצם השכירות — הוא לא קיים. שכר הדירה החוזי הוא כל הסיפור.
- בודקים את צו הארנונה של הרשות הרלוונטית לא של עיר אחרת ולא ממוצע ארצי, כי ממוצע ארצי רשמי אחיד לא פורסם. אם השכירות והקנייה הן בשתי רשויות שונות — זה המקום היחיד שבו הארנונה באמת יוצרת פער.
- מזינים את הארנונה פעמיים, בשני הצדדים ואז רואים אם היא בכלל משנה את התוצאה. אם שני הצדדים באותה עיר ובגודל דומה — היא תתקזז ותוכל להתעלם ממנה.
- מעבירים את דיון המיסוי לעמודים הנכונים את המס החד-פעמי לעמוד מס הרכישה, ואת השאלה מה קורה לשכר הדירה לאורך זמן לעמוד קצב עליית העלות.

שלוש טעויות שחוזרות בכל השוואה שנעשית במטבח
- ספירה כפולה של המס במחיר. להוסיף לשכר הדירה "עוד קצת בגלל מס" — כשהמחיר שסוכם כבר משקף את שיקולי המשכיר.
- לייחס את הארנונה למדינה. הארנונה היא של הרשות המקומית. לא בנק ישראל, לא ביטוח לאומי, ולא הגוף שקובע את ריבית המשכנתא שלך.
- לחפש "ארנונה ממוצעת בישראל" כמספר לטבלה. נתון רשמי אחיד כזה לא פורסם, כי התעריף נקבע פר-רשות. כל מספר "ממוצע" שתמצא הוא הערכה, לא עובדה שאפשר לבנות עליה החלטה.
מס הכנסה דירות — שאלות שחוזרות
מי משלם את מס ההכנסה על שכר דירה — המשכיר או השוכר?
המשכיר. ההכנסה משכר דירה היא הכנסה של בעל הנכס, ולכן החובה לדווח ולשלם יושבת אצלו. השוכר אינו הנישום על הכנסה זו.
אם אני שוכר — יש מס הכנסה על עצם המגורים?
לא. עצם המגורים בדירה שכורה אינו יוצר חבות מס הכנסה אצל השוכר. מיסוי המשכיר עשוי לזלוג למחיר שכר הדירה לאורך זמן, אבל זה מחיר — לא שורת מס בחשבון.
על דירה שרכשתי — יש מס הכנסה שוטף?
לא. על מגורים בדירת מגורים בבעלותך אין בישראל מס הכנסה שוטף. המס בצד הרכישה הוא חד-פעמי (מס רכישה) ומשולם בשלב העסקה, לא שוב ושוב.
ומה עם הארנונה — היא נחשבת מס הכנסה?
לא. הארנונה אינה מס הכנסה ואינה מגיעה לרשות המסים — היא משולמת לרשות המקומית, ונקבעת בצו ארנונה פר-רשות.
חזרה לעמוד הראשי של הסדרה: שכירות מול קנייה בישראל — השוואת עלויות מלאה
מקורות
- רשות המסים בישראל — מיסוי הכנסה מהשכרת דירת מגורים (gov.il). חלוקת החבות: המס חל על המשכיר. נכון ל-17/08/2026.
- gov.il — ארנונה ורשויות מקומיות. הארנונה משולמת לרשות המקומית ונקבעת בצו ארנונה פר-רשות; לא פורסם נתון ארצי אחיד. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון 4, 2026