- יוצרYGD_CONSULTING_LLC
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמצב צר במחיר: ככל שהסף נמוך, הסטאפים מחמירים והאותות מתמעטים
- פורסמה2026-06-15עדכון אחרון: 2026-06-15
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 5.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מצב צר ותנופה: כשהמחיר נדחס לפני שהוא בוחר כיוון
YGILS מתאר את עצמו כשיטת מעקב-מגמה והתרחבות-תנודתיות (trend-following and volatility-expansion), שמחפשת הזדמנויות בתקופות של דחיסת-שוק ותנופה כיוונית. בריצה שלנו זה אומר ממוצע מהיר EMA באורך 20, ממוצע איטי SMA באורך 200, מכפיל Elephant Bar של 1.5, וסף Narrow State של 1.5%. לפי תיאור הפרמטר, ערך נמוך יותר מחמיר את הסטאפים ומקטין את מספר האותות. הסטופ (נקודת יציאה בהפסד) עומד על פעמיים ה-ATR (טווח-התנודה הממוצע) באורך 14.
למה שזה יעבוד? ההנחה היא שדחיסה קודמת לתנועה: מי שנכנס כשהשקט נשבר תופס את הכיוון בתחילתו. על US100 ההנחה לא החזיקה: רק 64 מתוך 200 עסקאות הרוויחו, 32%, ויחס רווח/הפסד ממוצע של ×1.42 לא כיסה את השאר. Profit Factor (רווחים חלקי הפסדים) של 0.67 אומר שכל דולר שהפסדת החזיר רק 67 סנט. בקטלוג, הזדמנויות בהסתברות גבוהה עולות כמו המילים שבהן הן כתובות; בגרף הן עלו 0.1% עמלה על כל פעולה.
הסקריפט סוחר בשני הכיוונים, 115 לונג ו-85 שורט, ובשוק שהניב לקנה-והחזק 55.9% בשנה כל שורט הוא הימור נגד הזרם. קנה-והחזק ניצח ב-$17,375. השנה הגרועה הייתה 2023, ורצף-ההפסדים הארוך הגיע ל-11 עסקאות: זה המבחן שאתה צריך לעבור בלי לכבות. הצד השני: הירידה המקסימלית מהשיא (drawdown) הייתה 0.8% בלבד, והכסף היה בשוק רק 37.8% מהזמן. התמונה היא מערכת שכמעט לא מסכנת וכמעט לא מרוויחה. מה זה מעלה לבדיקה: הרחבת הסטופ מ-2 ל-3.0, שבה העסקאות ירדו ל-125 והתשואה הכוללת הייתה -0.2%.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
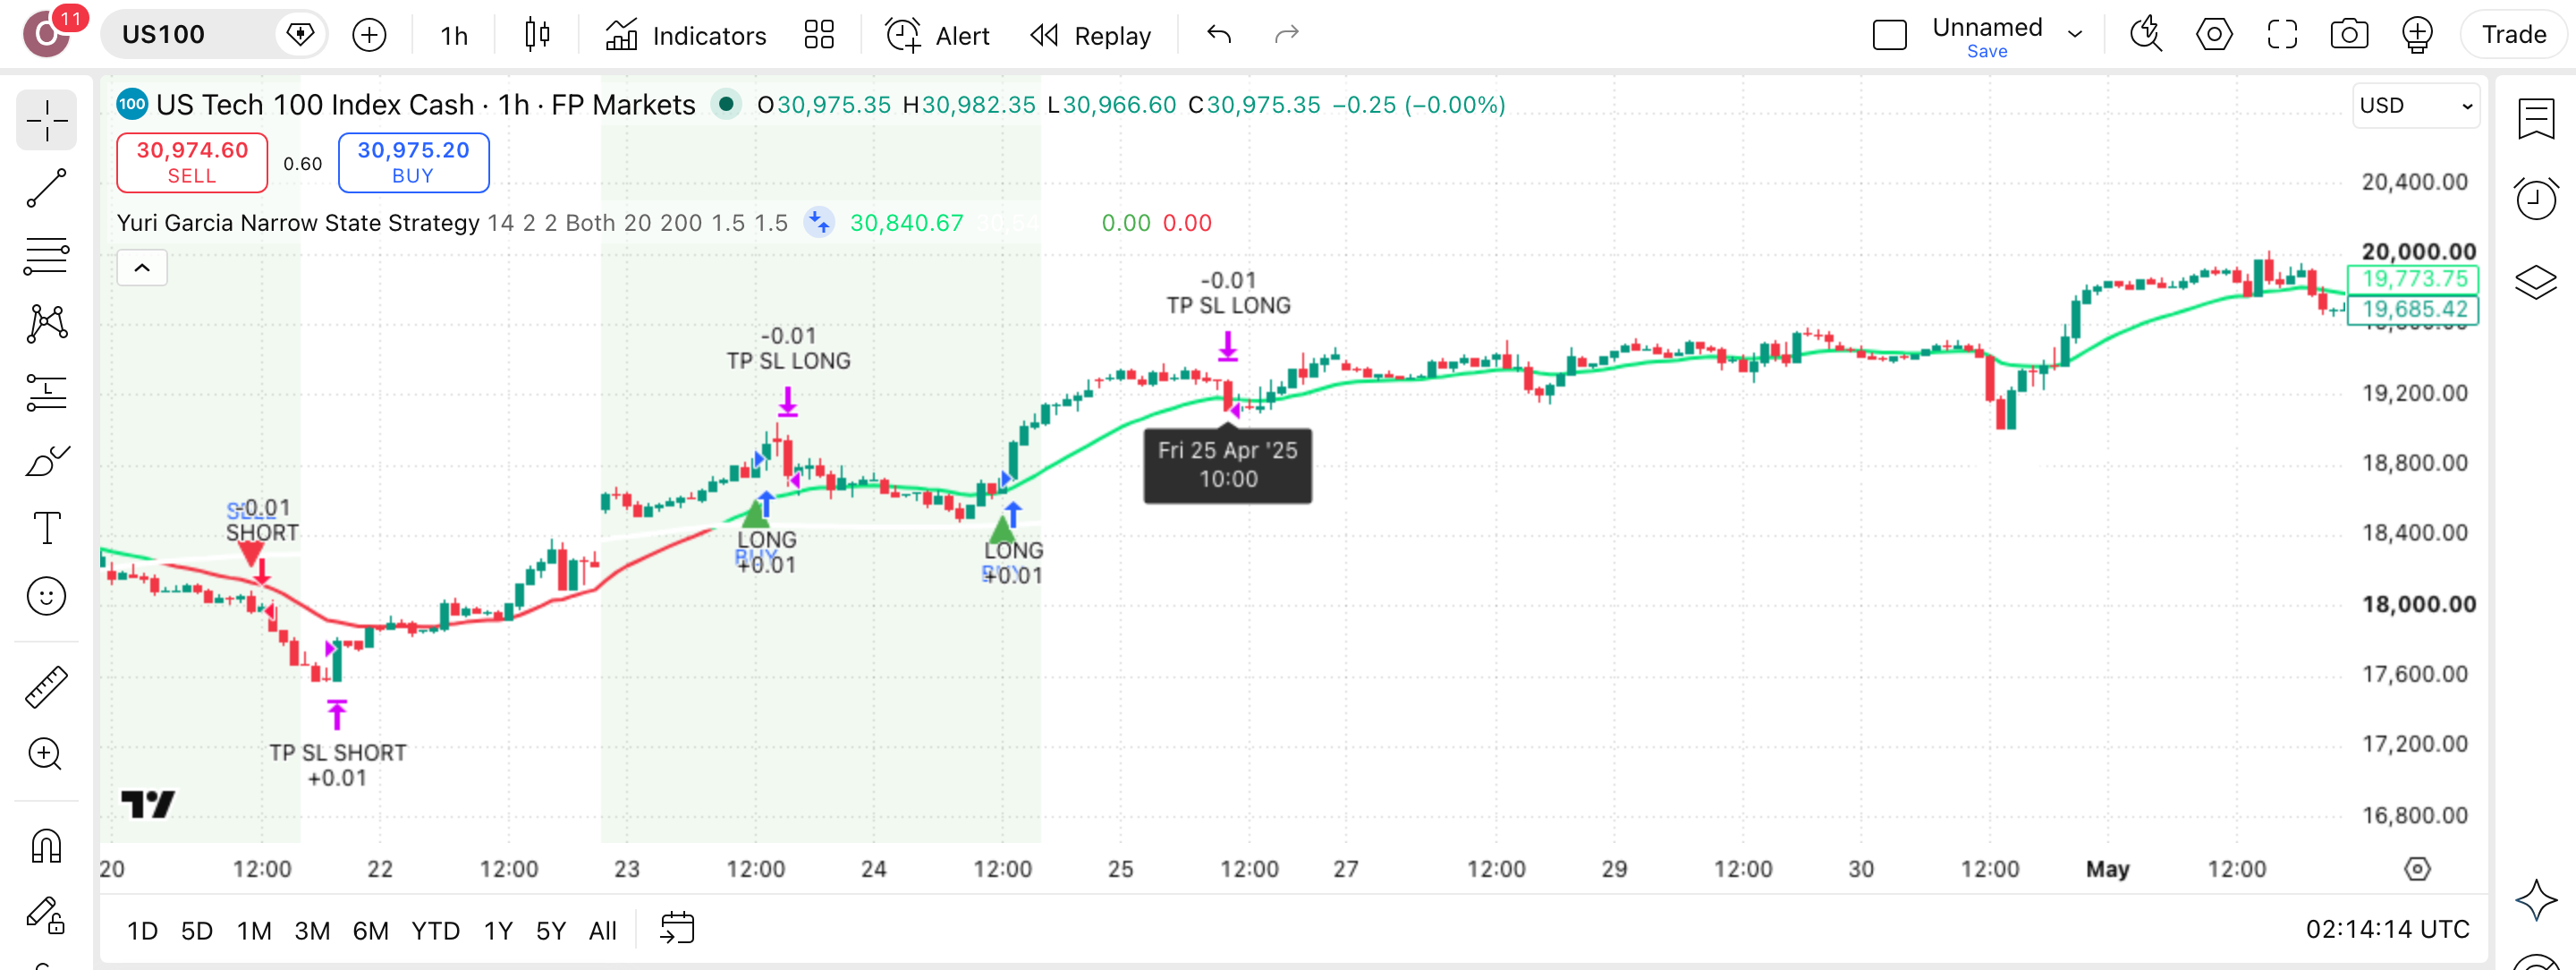
הצילום מציג את YGILS על US100 בגרף שעה: חפשו את הכניסות שמגיעות אחרי תקופת דחיסה, ואת המהלך שאחריהן, שמתהפך שוב ושוב. 136 מתוך 200 עסקאות נסגרו בהפסד: הדחיסה הופיעה, התנופה לא.
מה קורה בפועל כשהסקריפט רץ
זיהוי
היוצר מגדיר את השיטה כמעקב-מגמה והתרחבות-תנודתיות שמחפשת הזדמנויות "בתקופות של דחיסת-שוק ומומנטום כיווני". הדחיסה מוגדרת כמצב צר, בסף מרחק מרבי של 1.5 אחוז על US100 בגרף שעה.
כניסה
הכניסה נשענת על ממוצע מהיר EMA 20, על ממוצע איטי SMA 200 ועל נר-פיל (Elephant Bar) במכפיל 1.5. בריצה הזאת הכסף היה בשוק רק 37.8% מהזמן.
יעד
בהגדרות-הריצה אין פרמטר של יעד-רווח קבוע, ולכן אין כאן מספר יעד לכוון. בפועל העסקה המרוויחה הממוצעת גדולה פי 1.42 מהמפסידה, אבל רק 64 מתוך 200 עסקאות הרוויחו.
סטופ
הסטופ (נקודת היציאה בהפסד) מונח במרחק של 2 כפול ATR (טווח-התנודה הממוצע) על 14 נרות. בריצה הזאת הירידה המקסימלית מהשיא (drawdown) הייתה 0.8%, ורצף-ההפסדים הארוך נמשך 11 עסקאות.
לוח-ההגדרות — מה לכוון ומה להשאיר
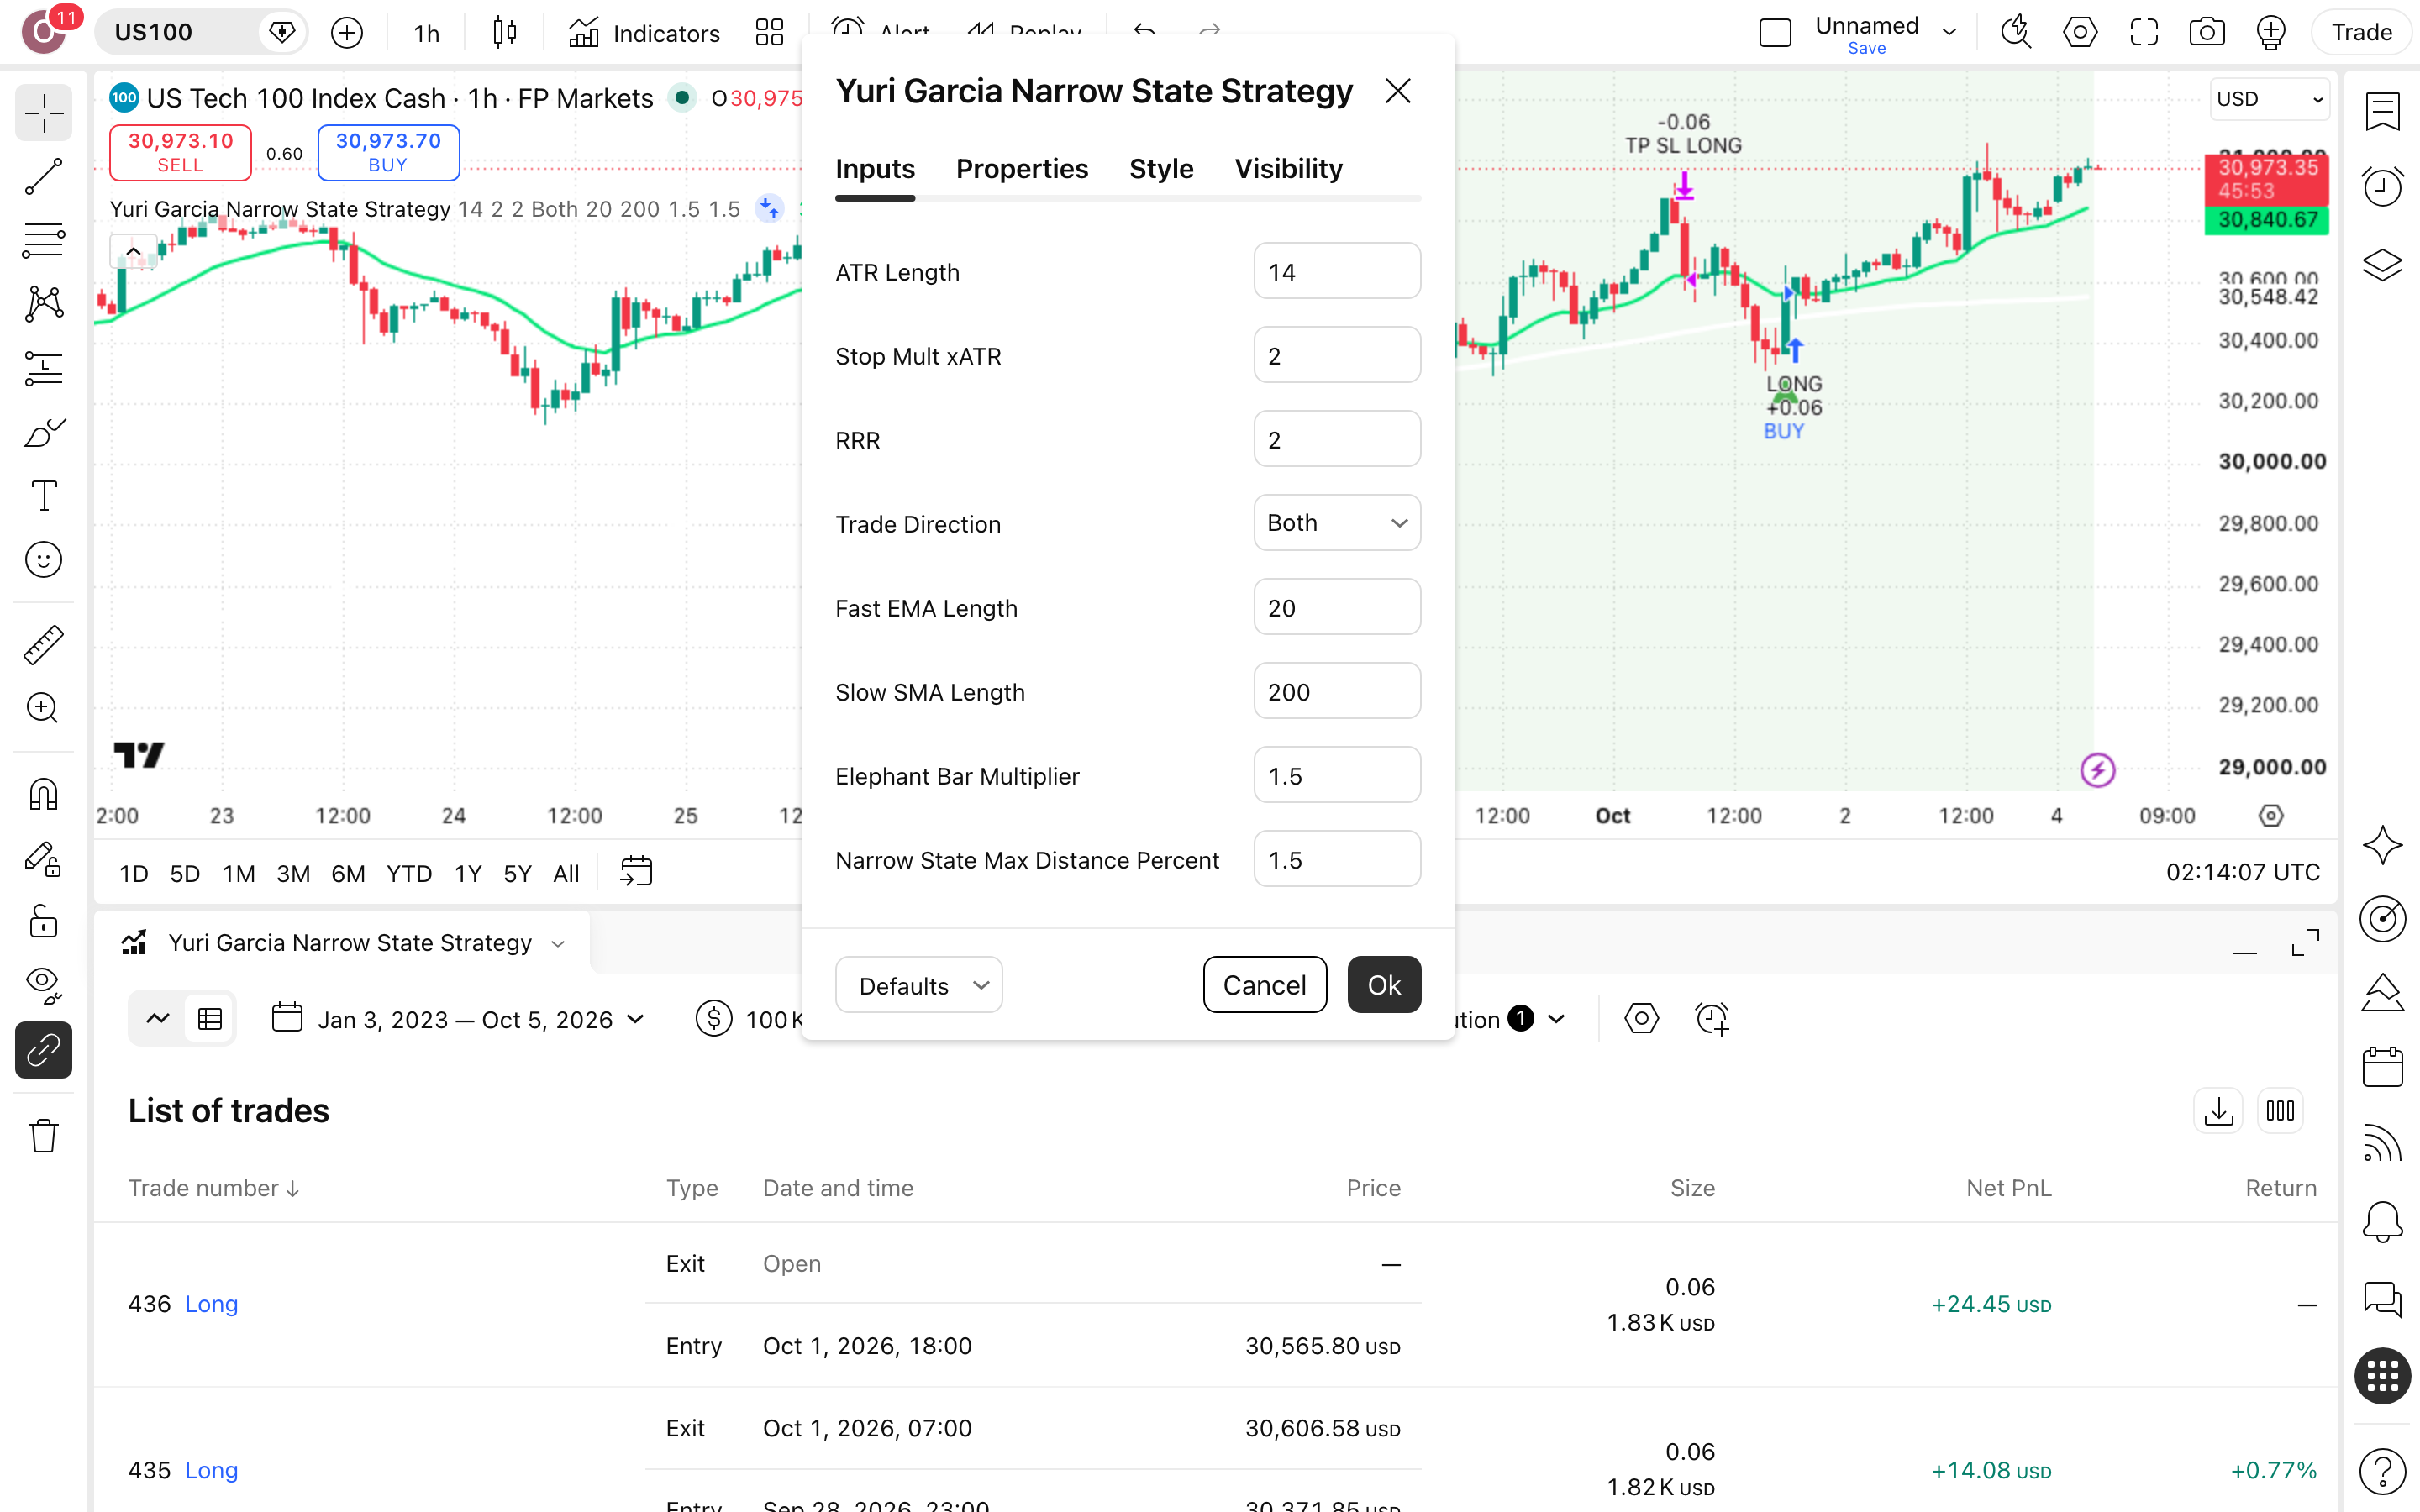
שש ההגדרות שלמטה הן בדיוק אלה שרצו על US100 בגרף שעה בין 19.1.2023 ל-25.4.2025, ושני השינויים שנבדקו בהן לא הפכו את התשואה הכוללת לחיובית.
| Narrow State Max Distance Percent | סף המרחק המרבי שבו השוק נחשב "צר", כאן 1.5 אחוז. לפי היוצר, ערך נמוך יותר מייצר הגדרות-כניסה מחמירות יותר ופחות אותות (stricter setups), כלומר פחות מ-200 העסקאות שנפתחו בריצה. | ברירת-מחדלהכיוון היחיד שהיוצר מתעד: ערך נמוך יותר, פחות אותות |
|---|---|---|
| Stop Mult xATR | מכפיל מרחק-הסטופ ביחידות ATR, כאן 2. בבדיקת-הרגישות הגדלה ל-3.0 צמצמה את העסקאות מ-200 ל-125 ואת הירידה המקסימלית מ-0.8% ל-0.5%, והתשואה הכוללת השתפרה ממינוס 0.6% למינוס 0.2%. | 3.0 לבדיקהפחות עסקאות וירידה קטנה יותר, אבל התשואה נשארת שלילית |
| ATR Length | מספר הנרות לחישוב טווח-התנודה הממוצע שעליו נשען הסטופ, כאן 14. בבדיקת-הרגישות מעבר ל-21 הוריד את העסקאות ל-127, את הירידה המקסימלית ל-0.5% ואת התשואה הכוללת למינוס 0.3%. | ברירת-מחדלערך 21 מסנן עסקאות, אך לא הופך את התוצאה |
| Trade Direction | קובע אם הסקריפט פותח לונג, שורט או את שניהם. בריצה המתועדת הוגדר Both, ולכן 115 מתוך 200 העסקאות היו לונג ו-85 היו שורט, על US100 בגרף שעה. | ברירת-מחדלריצה של לונג בלבד מעלה לבדיקה השוואה ישירה לקנה-והחזק |
| Elephant Bar Multiplier | מכפיל שקובע כמה גדול צריך להיות נר כדי להיחשב נר-פיל, כאן 1.5. זה הסנן שמסמן את התרחבות-התנודתיות שהיוצר מתאר, והוא לא נכלל בבדיקת-הרגישות של הריצה הזאת. | ברירת-מחדלההגדרה לא נבדקה, ולכן ההשפעה של שינוי בה נשארת שאלה פתוחה |
| Fast EMA Length / Slow SMA Length | שני הממוצעים הנעים שמגדירים את צד מעקב-המגמה בשיטה: מהיר באורך 20 נרות ואיטי באורך 200 נרות. שניהם מחושבים כאן על נרות שעה של US100 לאורך כ-2.3 שנים. | ברירת-מחדלזה צד-המגמה של השיטה, והוא לא נבדק ברגישות |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
The Yuri Garcia Institutional Liquidity Strategy (YGILS) is a trend-following and volatility-expansion methodology designed to identify high-probability trading opportunities during periods of market compression and directional momentum.
— YGD_CONSULTING_LLC, יוצר הסקריפט, בעמוד-הפרסום הרשמי. בעמוד-הסקריפט שפורסם ב-15.6.2026. נדיר שיוצר מתחייב במשפט אחד גם לסגנון וגם למצב-השוק שבו השיטה אמורה לעבוד, ועוד מבטיח הסתברות גבוהה. הצהרה כזו ניתנת לבדיקה, ולכן בחרנו בסקריפט: המשפט הוא טענה, ו-200 עסקאות על US100 הן המבחן שלה.
הרצנו את זה על US100 — הנה מה שיצא
בק-טסט הוא ריצה של כללי YGILS על נתוני US100 שכבר קרו, בין 19.1.2023 ל-25.4.2025: זו לא תחזית — זה שיעור על איך הכללים היו מתנהגים בכסף אמיתי.
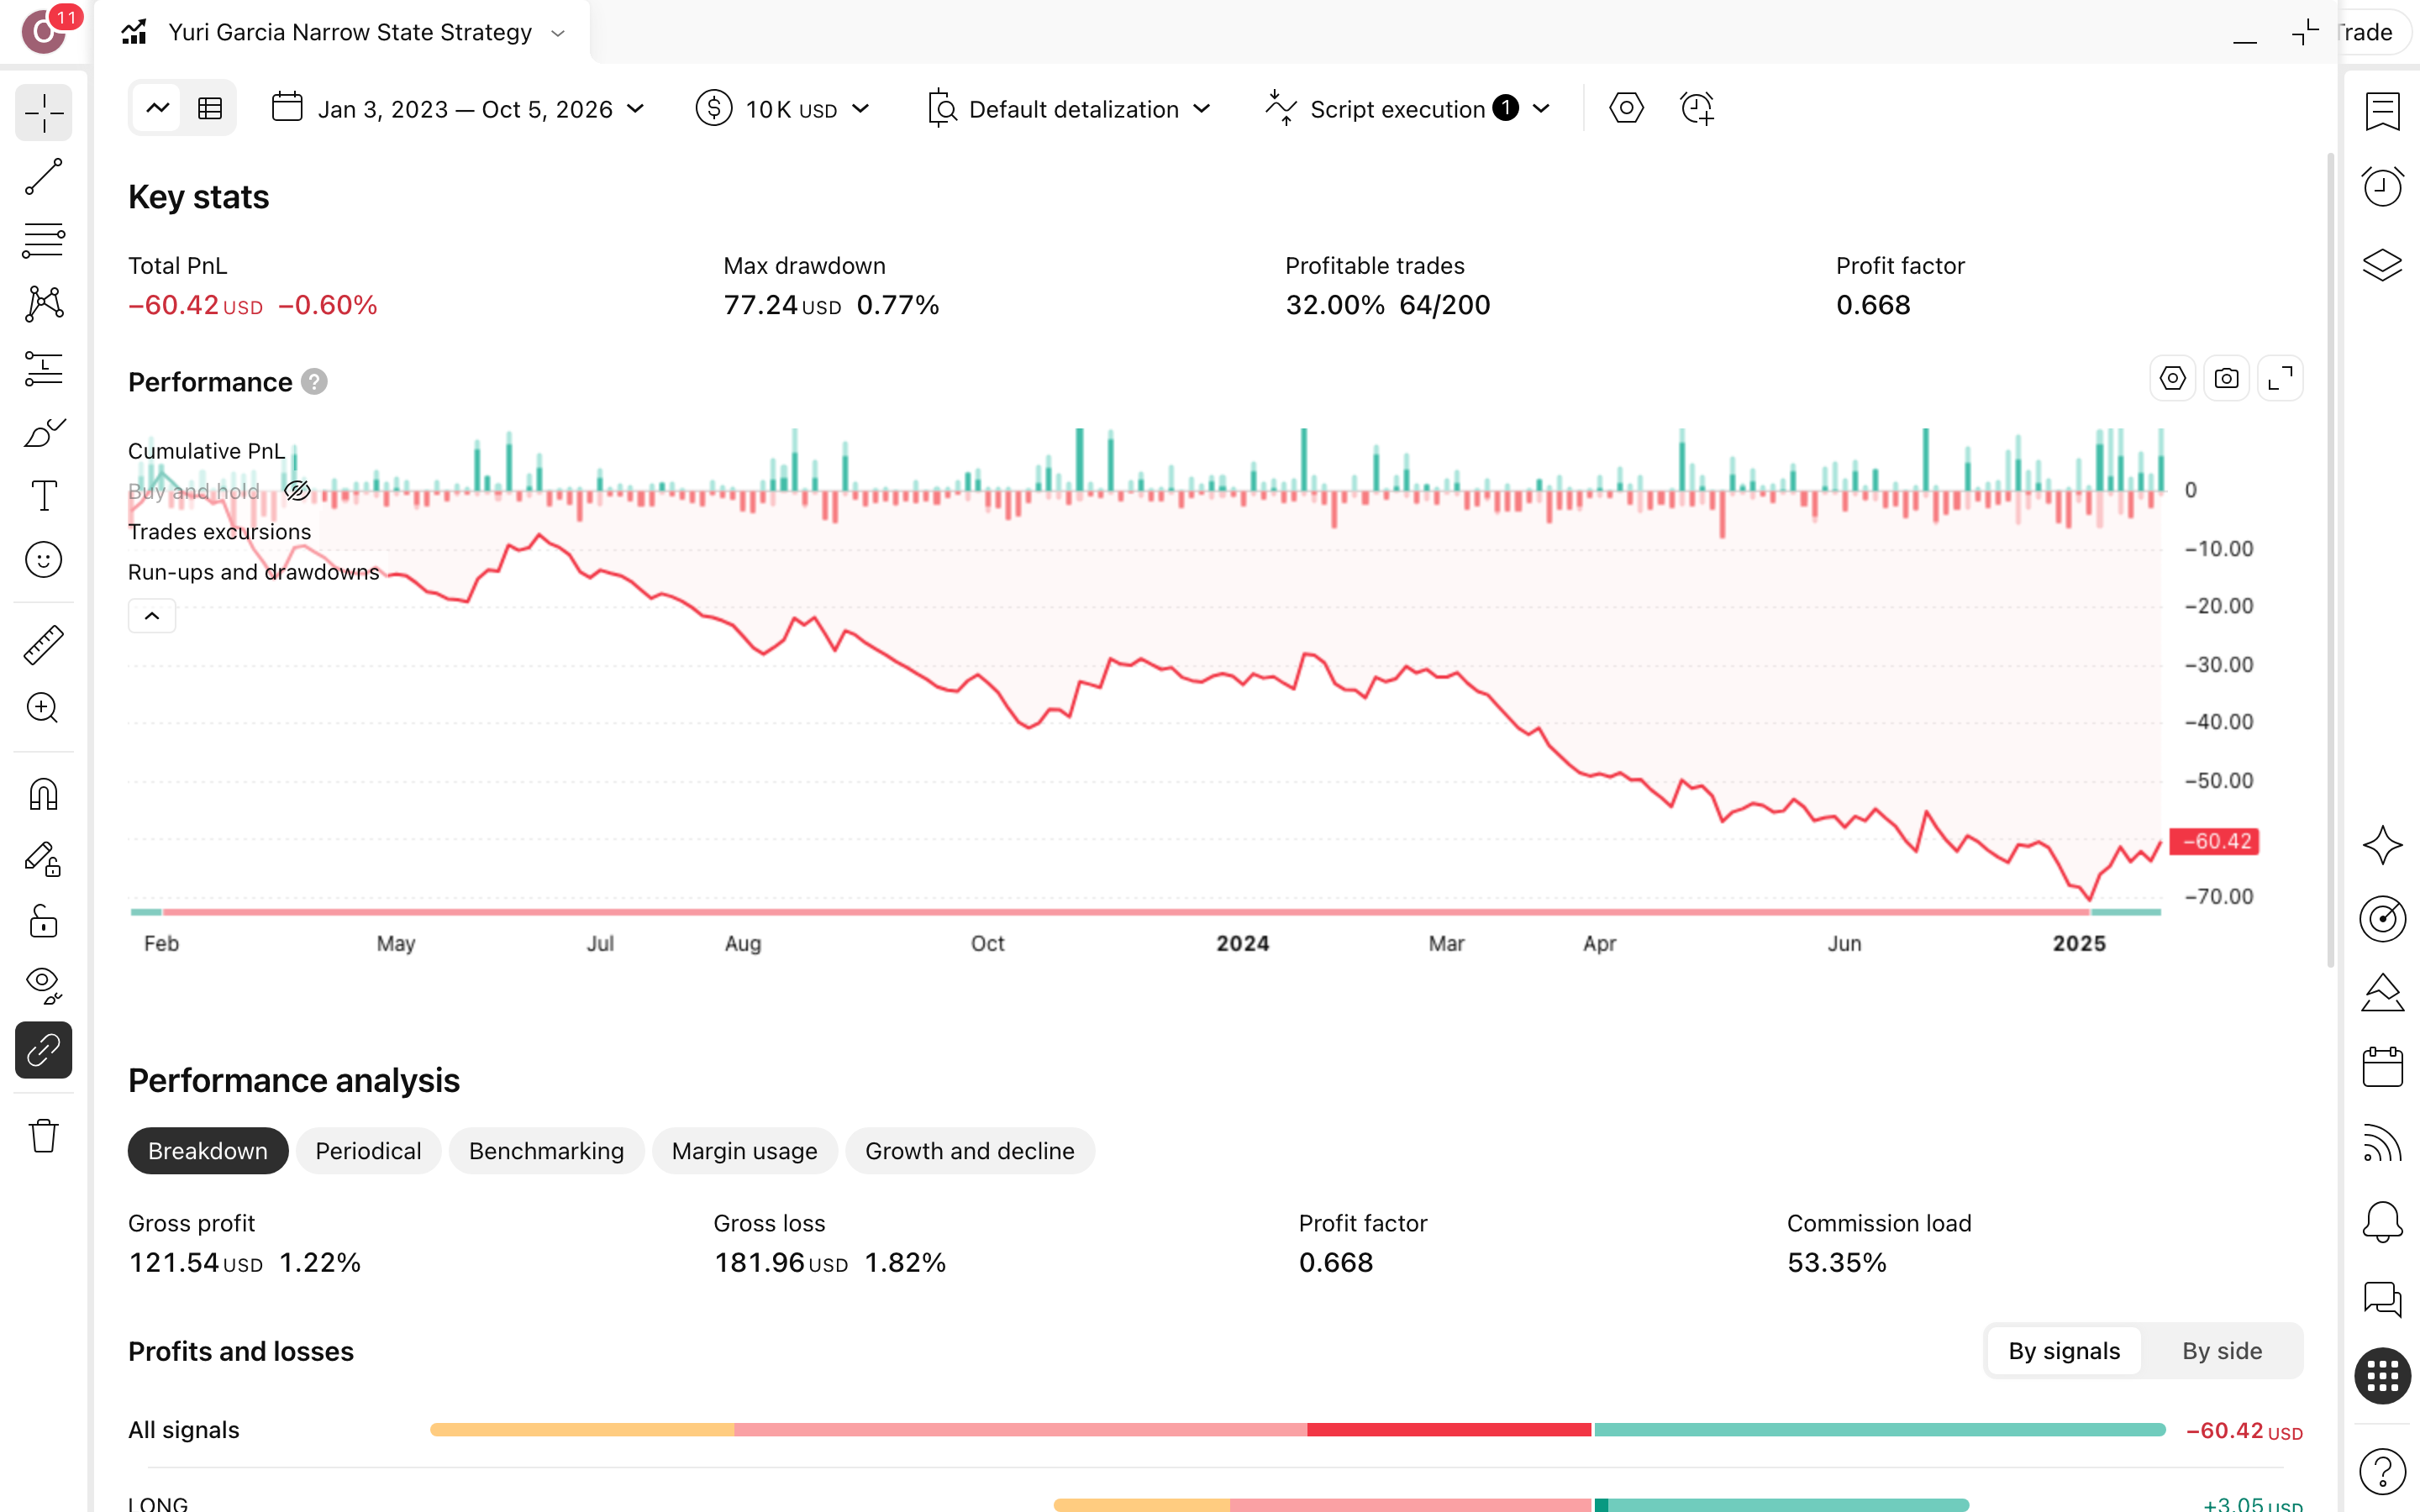
מספר עסקאות
200
200 עסקאות ב-2.3 שנים הן מדגם שאפשר לשפוט ממנו. לפי היוצר, ערכים נמוכים יותר בהגדרות מייצרים סטאפים קפדניים יותר ופחות אותות.
תקופת הבדיקה
2.3 שנים
19.1.2023 עד 25.4.2025 על US100 בגרף שעה: בתקופה הזאת קנה-והחזק הפך $10,000 ל-$27,315, ולכן כל שעה מחוץ לשוק עלתה ביוקר.
תשואה שנתית
-0.3%
-0.3% בשנה מול 55.9% בקנה-והחזק: הכסף שלך עמד במקום בזמן שהמדד רץ, והפער הזה הוא כל הסיפור של הריצה הזאת.
ירידה מקסימלית מהשיא
0.8%
0.8% ירידה מהשיא (drawdown, הנפילה הגדולה משיא לשפל): $10,000 בשיא היו הופכים ל-$9,923. הכאב קטן, אבל אין רווח שמצדיק אותו.
השנה הגרועה
2023
2023 הייתה השנה הגרועה של הריצה.
זמן בשוק
37.8%
37.8% מהזמן בשוק: ברוב השעות הסקריפט לא מחזיק כלום, כך שרוב העלייה של US100 בתקופה הזאת עברה לידו.
עסקאות מרוויחות · ויחס רווח/הפסד
64 מ-200 · ×1.42
כל אחד מהם לבד מטעה: 32% מרוויחות נשמע רע, ×1.42 נשמע טוב. יחד הם נותנים Profit Factor (רווח כולל חלקי הפסד כולל) של 0.67, כלומר הפסד.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של YGD_CONSULTING_LLC (גרסת 2026-06-15), לונג ושורט, על גרף US100 שעה
- הגדרותInitial capital=10000 · Commission=0.1% · ATR Length=14 · Stop Mult xATR=2 · Trade Direction=Both · Fast EMA Length=20 · Slow SMA Length=200 · Elephant Bar Multiplier=1.5 · Narrow State Max Distance Percent=1.5 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה5.10.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Yuri Garcia Narrow State Strategy משקרת — והמספרים של השקר
שלושה מקומות שבהם Yuri Garcia Narrow State Strategy נראה טוב יותר בתיאור מאשר בריצה על US100.
העסקאות המפסידות
136 מ-200
היוצר מתאר שיטה שנועדה לזהות הזדמנויות מסחר בהסתברות גבוהה (high-probability) בתקופות של דחיסת-שוק ומומנטום כיווני. בריצה על US100 בגרף שעה, 136 מתוך 200 עסקאות הפסידו. ההסתברות הגבוהה נשארה בתיאור. בפועל יותר משתיים מכל שלוש עסקאות נסגרו בהפסד, ומי שמריץ את הסקריפט צריך לשאת אותן בשקט עד שהמרוויחה מגיעה.
השנה הגרועה ורצף-ההפסדים
11 ברצף
רצף-ההפסדים הארוך בריצה היה 11 עסקאות רצופות, והשנה הגרועה הייתה 2023, שנת הפתיחה של הבדיקה. לדוגמה: הרצף הזה נופל עליך בשבועות הראשונים, אחד-עשר הפסדים בלי אף רווח באמצע. ההפסד בכסף קטן, אבל השאלה האמיתית היא אם אחרי ההפסד האחד-עשר היית עדיין לוחץ על הכפתור.
הזמן מחוץ לשוק
62.2%
62.2% מהזמן הכסף ישב בחוץ, וזה חלק מהסיבה שהירידה מהשיא נראית כל כך קטנה: מה שלא נמצא בשוק לא נופל איתו. אבל באותה תקופה על US100 הסקריפט סיים ב-$9,940, כלומר $17,375 פחות מקנה-והחזק. הפער הזה הוא המחיר האמיתי של השקט שקיבלת, וזה המספר שצריך לבדוק לפני שמתלהבים מהיציבות.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 200 עסקאות על US100 בגרף שעה, ו-136 מהן מפסידות. במדגם כזה, Profit Factor של 0.67 (רווח כולל חלקי הפסד כולל) הוא דפוס שחוזר על עצמו, לא מזל רע של חודש אחד.
- העמלה בפנים? בדוק אם הדוח מציג עמלה של 0, כי דוח כזה מנפח כל תוצאה. בריצה שלנו הוגדרה ידנית עמלה של 0.1% לפעולה. פערי-ביצוע לא נכללו, והם רק מורידים עוד מה-$9,940.
- הסקריפט מצייר-מחדש? סקריפט שמזיז אותות בדיעבד מייצר בק-טסט שאי אפשר לשחזר בזמן אמת. לא בדקנו זאת.
- מי בחר את הנכס ואת התקופה? היוצר לא פרסם בק-טסט, אז אין כאן חלון שנבחר כדי להחמיא. אנחנו הרצנו על US100 בגרף שעה, מ-19.1.2023 עד 25.4.2025, בהגדרות-המחדל של היוצר, וקנה-והחזק ניצח ב-$17,375.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה של YGILS מתהפכת משינוי קטן בהגדרה אחת — היא צירוף-מקרים, לא שיטה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 200 | -0.6% | 0.8% |
| שינוי Stop Mult xATR מ-2 ל-3.0 | 125 | -0.2% | 0.5% |
| שינוי ATR Length מ-14 ל-21 | 127 | -0.3% | 0.5% |
כמה כסף בכלל שמים על דבר כזה?
הריצה כמעט לא סיכנה כסף. הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת-שיא) הייתה 0.8%: $10,000 בשיא ירדו לכל היותר ל-$9,923. גם רצף של 11 הפסדים ברציפות לא העמיק את הבור מעבר לזה. ההגדרות קובעות הון של $10,000 וסטופ במרחק פי 2 מה-ATR (טווח-התנודה הממוצע) של 14 נרות. המשמעות בשבילך: הסיכון קטן, אבל גם התשואה השנתית היא מינוס 0.3%.
היתרון האמיתי למתחיל הוא המשמעת, לא הרווח. YGILS קבע כניסה, סטופ וכיוון לפי חוקים, בלי להתווכח עם 136 עסקאות מפסידות. בשוק שקנה-והחזק בו הניב 55.9% בשנה, זה עדיין לא הספיק. מה שלוקחים מכאן הוא שיטת-בדיקה, לא כסף.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף US100 לשעה
פתח גרף חדש, הקלד בשורת-הסימול FPMARKETS:US100 ובחר טווח-זמן של שעה. זה הנכס והטווח שעליהם נעשתה הריצה המתועדת, ובלי שניהם המספרים בדוח שלך לא יהיו ניתנים להשוואה למספרים כאן, שנמדדו בין 19.1.2023 ל-25.4.2025.
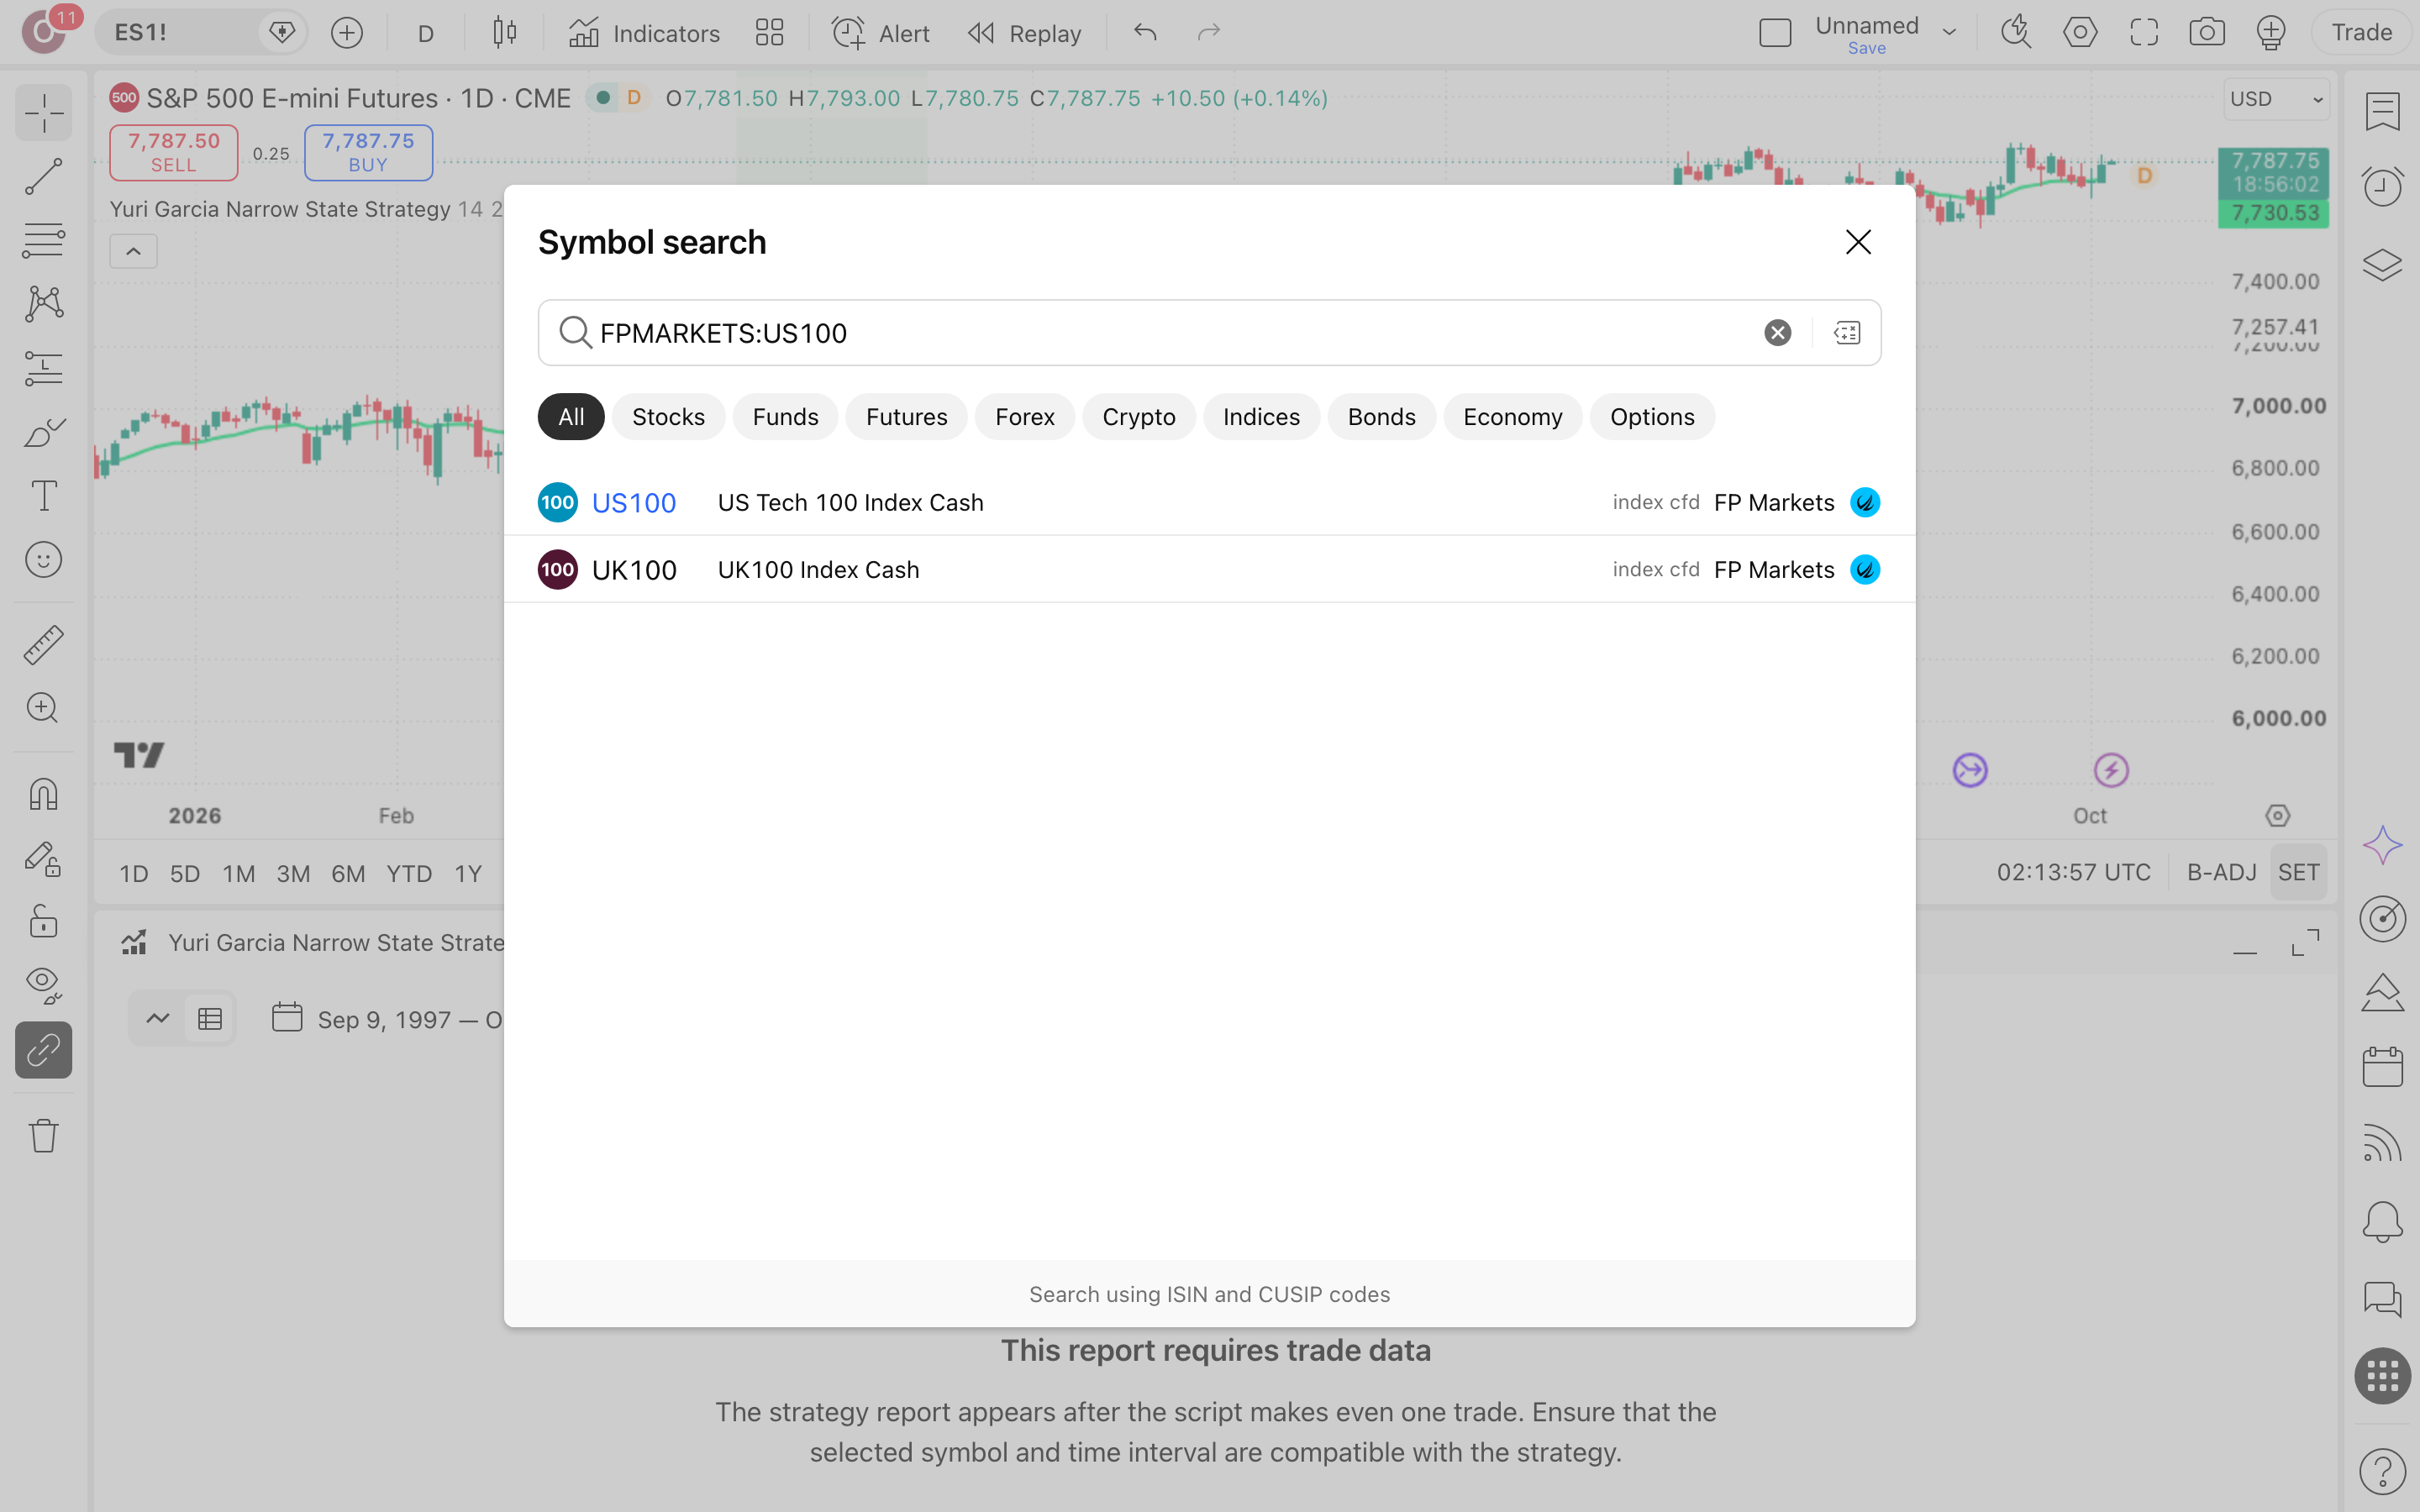
מחפשים את YGILS בסקריפטי-הקהילה
פתח את חלון האינדיקטורים, עבור לסקריפטי-הקהילה והקלד Yuri Garcia Narrow State Strategy. ודא שהמחבר הוא YGD_CONSULTING_LLC ושהסקריפט מסומן כקוד-פתוח, ואז הוסף אותו לגרף. הגרסה שנבדקה פורסמה ועודכנה ב-15.6.2026, וכך מופיע גם בעמוד-הסקריפט.
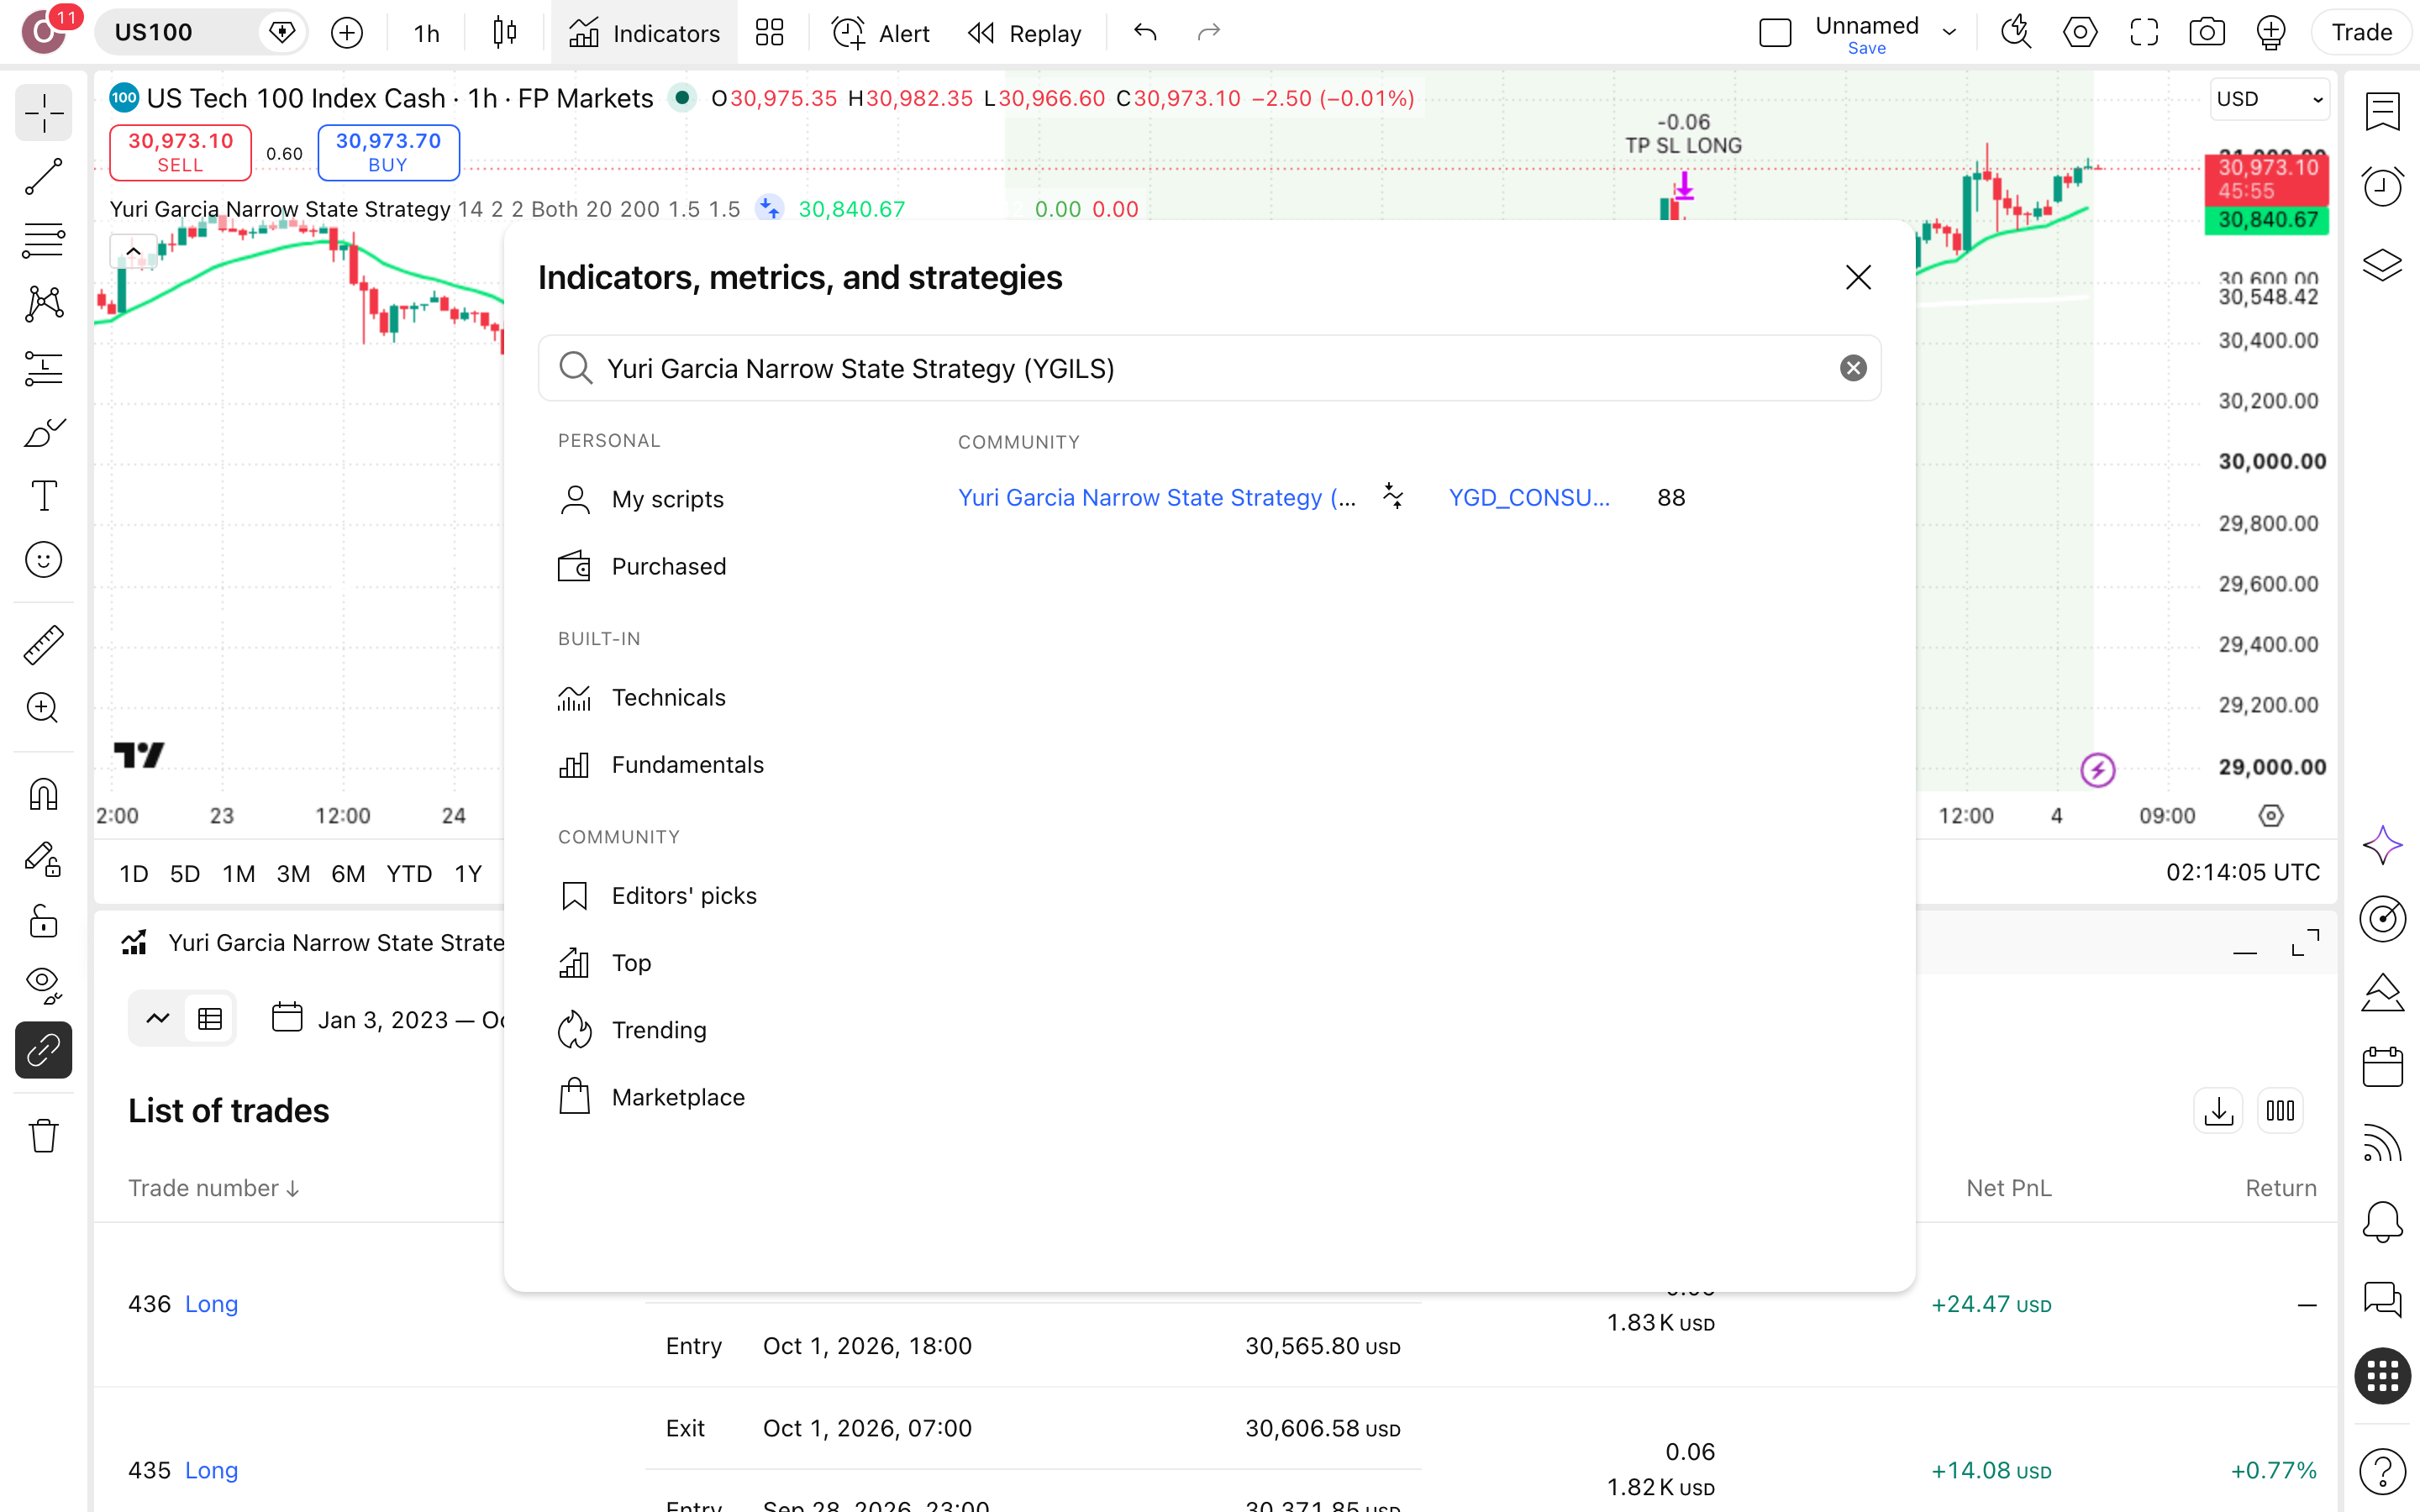
בקטלוג עשויים להופיע סקריפטים בשמות דומים; הריצה כאן נעשתה על YGILS של YGD_CONSULTING_LLC בלבד, בקוד-פתוח.
קובעים עמלה לפני שמסתכלים בדוח
פתח את הגדרות-הסקריפט, עבור ללשונית Properties והזן עמלה של 0.1% לכל פעולה, כמו בריצה המתועדת. ודא שההון-ההתחלתי הוא 10000 ושכיוון-המסחר מוגדר Both. דוח בלי עמלה מציג 200 עסקאות כאילו היו בחינם, וזה מנפח כל תוצאה.
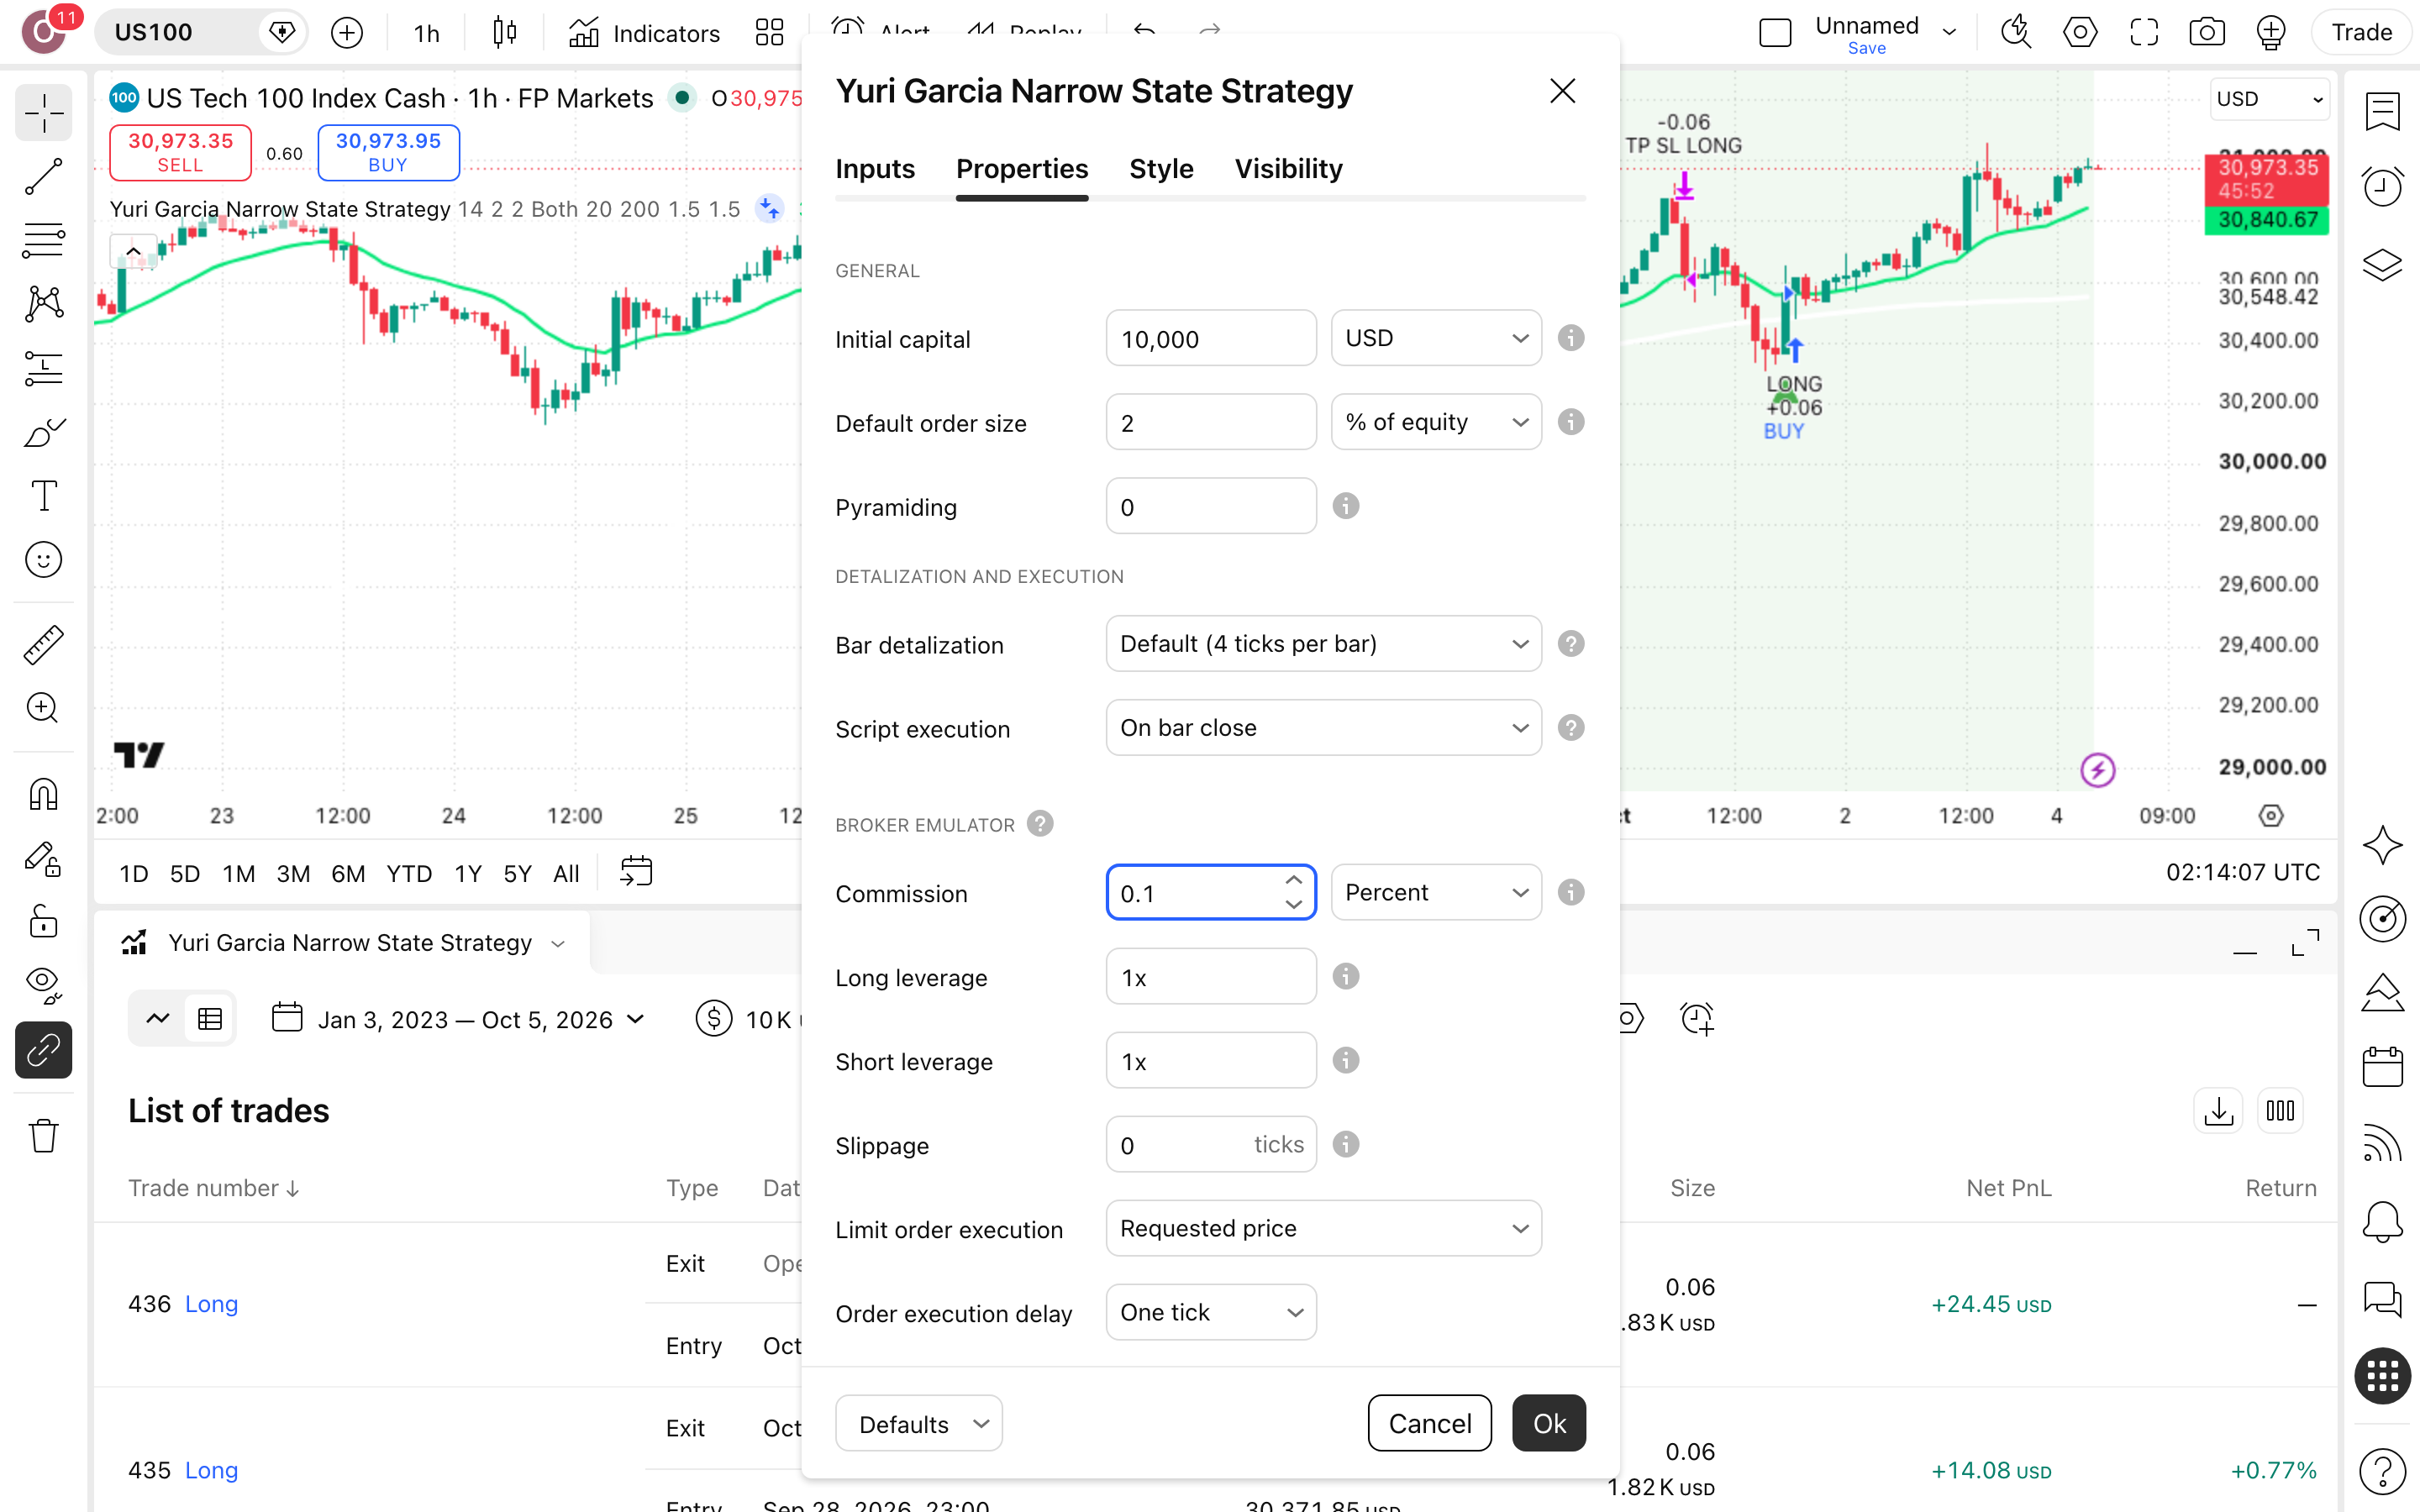
פותחים את Strategy Tester
פתח את חלון Strategy Tester וקרא את הסיכום. בריצה המתועדת: 200 עסקאות, רק 64 מרוויחות (32%), ומדד Profit Factor של 0.67 (רווח ברוטו חלקי הפסד ברוטו). כלומר, על כל דולר שהפסדת חזרו 67 סנט של רווח.
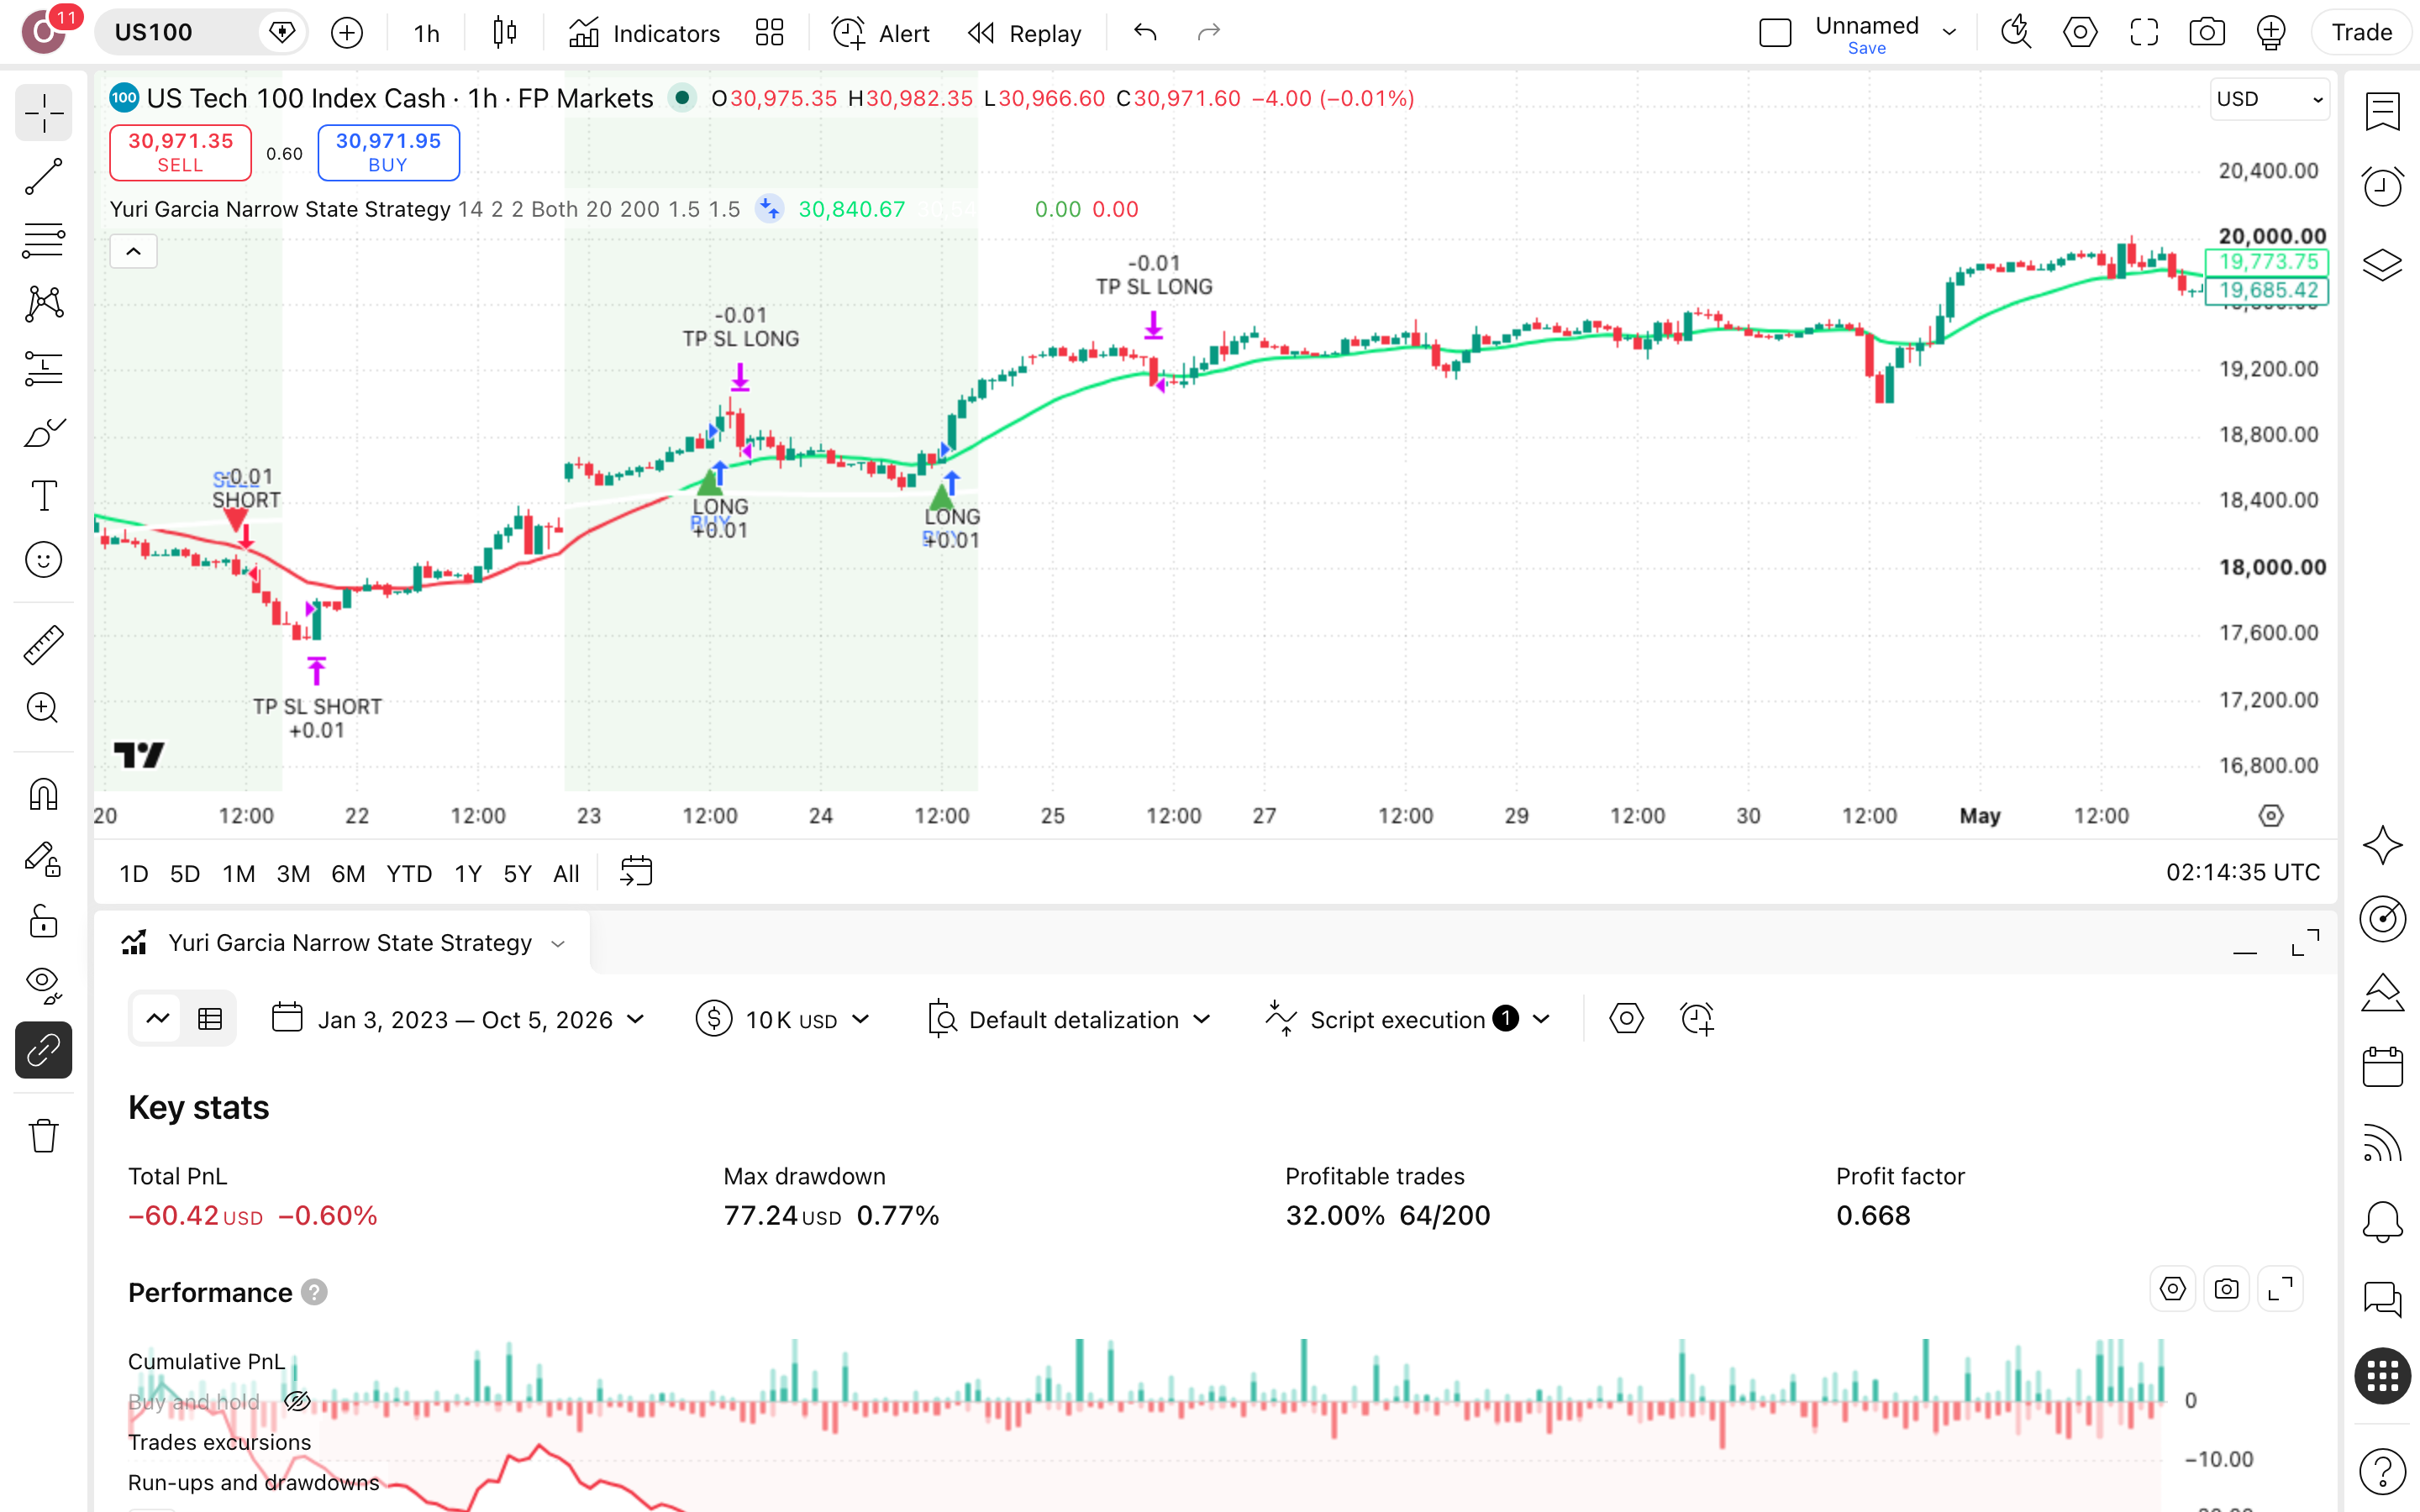
קוראים בכסף ומריצים על נכס אחר
השווה את -0.3% בשנה מול 55.9% בקנה-והחזק, וזכור רצף של 11 עסקאות מפסידות שצריך לעמוד בו. אחר-כך הרץ את אותן הגדרות על נכס אחר; אם התמונה משתנה לגמרי, US100 לימד אותך על התקופה, לא על הסקריפט.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Yuri Garcia Narrow State Strategy
האם YGILS מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. בריצה על US100 בגרף שעה, 200 העסקאות הסתיימו בהפסד כולל של 0.6%, ו-$10,000 הפכו ל-$9,940.
כמה עמוקה הייתה הירידה בדרך?
ירידה מקסימלית מהשיא (drawdown) של 0.8% בלבד: $10,000 בשיא היו הופכים ל-$9,923. כלומר הקרן כמעט לא נשרטה, אבל גם לא גדלה. רצף-ההפסדים הארוך היה 11 עסקאות, וזה המבחן הנפשי האמיתי כאן, לא העומק.
אם קנה-והחזק ניצח, למה בכלל לבדוק את YGILS?
קנה-והחזק ניצח ב-$17,375 על US100 בין 2023 ל-2025: $27,315 מול $9,940, ו-55.9% שנתי מול -0.3%. מה שנשאר לבדיקה הוא זמן-החשיפה: הסקריפט היה בשוק רק 37.8% מהזמן. השאלה היא האם הפסד קטן הוא מחיר סביר על כסף שיושב בחוץ 62.2% מהזמן.
מה YGILS אמור לזהות, ומה יצא מזה בריצה?
לפי היוצר, YGILS היא "מתודולוגיה של מעקב-מגמה והתרחבות-תנודתיות, שנועדה לזהות הזדמנויות מסחר בהסתברות גבוהה בתקופות של דחיסת-שוק ומומנטום כיווני". בתיעוד נכתב שערכים נמוכים יותר מייצרים סטאפים מחמירים יותר ופחות אותות. בהגדרות-הריצה נוצרו 200 עסקאות, 115 לונג ו-85 שורט, ורק 32% מהן הרוויחו.
האם שינוי פרמטרים מציל את התוצאה?
לא בריצה הזו. העלאת מכפיל-הסטופ מ-2 ל-3.0 הורידה את העסקאות ל-125 ואת ההפסד הכולל ל-0.2%; הארכת אורך ה-ATR מ-14 ל-21 נתנה -0.3% על 127 עסקאות. Profit Factor (רווחים חלקי הפסדים) של 0.67 בברירת-המחדל אומר שעל כל דולר שהופסד חזרו רק 67 סנט.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הקוד הפתוח של YGILS, הרץ אותו על US100 בגרף שעה עם עמלה של 0.1%, ובדוק שאתה מקבל 200 עסקאות. שחזור התוצאה הוא השיעור הראשון, לפני כל שינוי בהגדרות.
אם אתה כבר סוחר לפי תחושה: רשום את 20 העסקאות האחרונות שלך והשווה אותן לנתונים כאן: 32% הצלחה, יחס רווח/הפסד של ×1.42 ורצף של 11 הפסדים. אם אין לך את המספרים האלה על עצמך, זה הצעד הראשון שלך, לא סקריפט חדש.
אם אתה שוקל כסף אמיתי: הריצה הזאת הסתיימה ב-$9,940 מול $27,315 בקנה-והחזק. לפני כל כסף, עבור על שני השינויים שכבר נבדקו, סטופ של פי 3.0 ו-ATR באורך 21, ושים לב שגם הם נשארו בהפסד של 0.2% עד 0.3%.