חוזה השכירות של החנות שלך כולל שורה אחת קטנה: "צמוד למדד המחירים לצרכן". ברוב המקרים חתמת עליה בלי לעצור. אבל אם מדד הבסיס היה 100 נקודות והמדד היום הוא 105 — שכר דירה של 5,000 ש"ח הפך ל-5,250 ש"ח, בלי שאף אחד ביקש ממך אישור. זה לא באג, זה בדיוק מה שהסעיף אומר. בעמוד הזה תבין מה המספר הזה מודד, מי מחשב אותו, איך מחשבים איתו הצמדה נכון, ואיפה בדיוק הוא נכנס לך לתזרים — שכירות, שכר עובדים, הלוואות ומחירי תשומות.
בקצרה
- מה זה: מדד רשמי של הלשכה המרכזית לסטטיסטיקה שמודד את אחוז השינוי בהוצאה הדרושה לקניית סל קבוע של מוצרים ושירותים.
- מתי: מתפרסם ב-15 לכל חודש, ומתייחס לחודש שקדם לו.
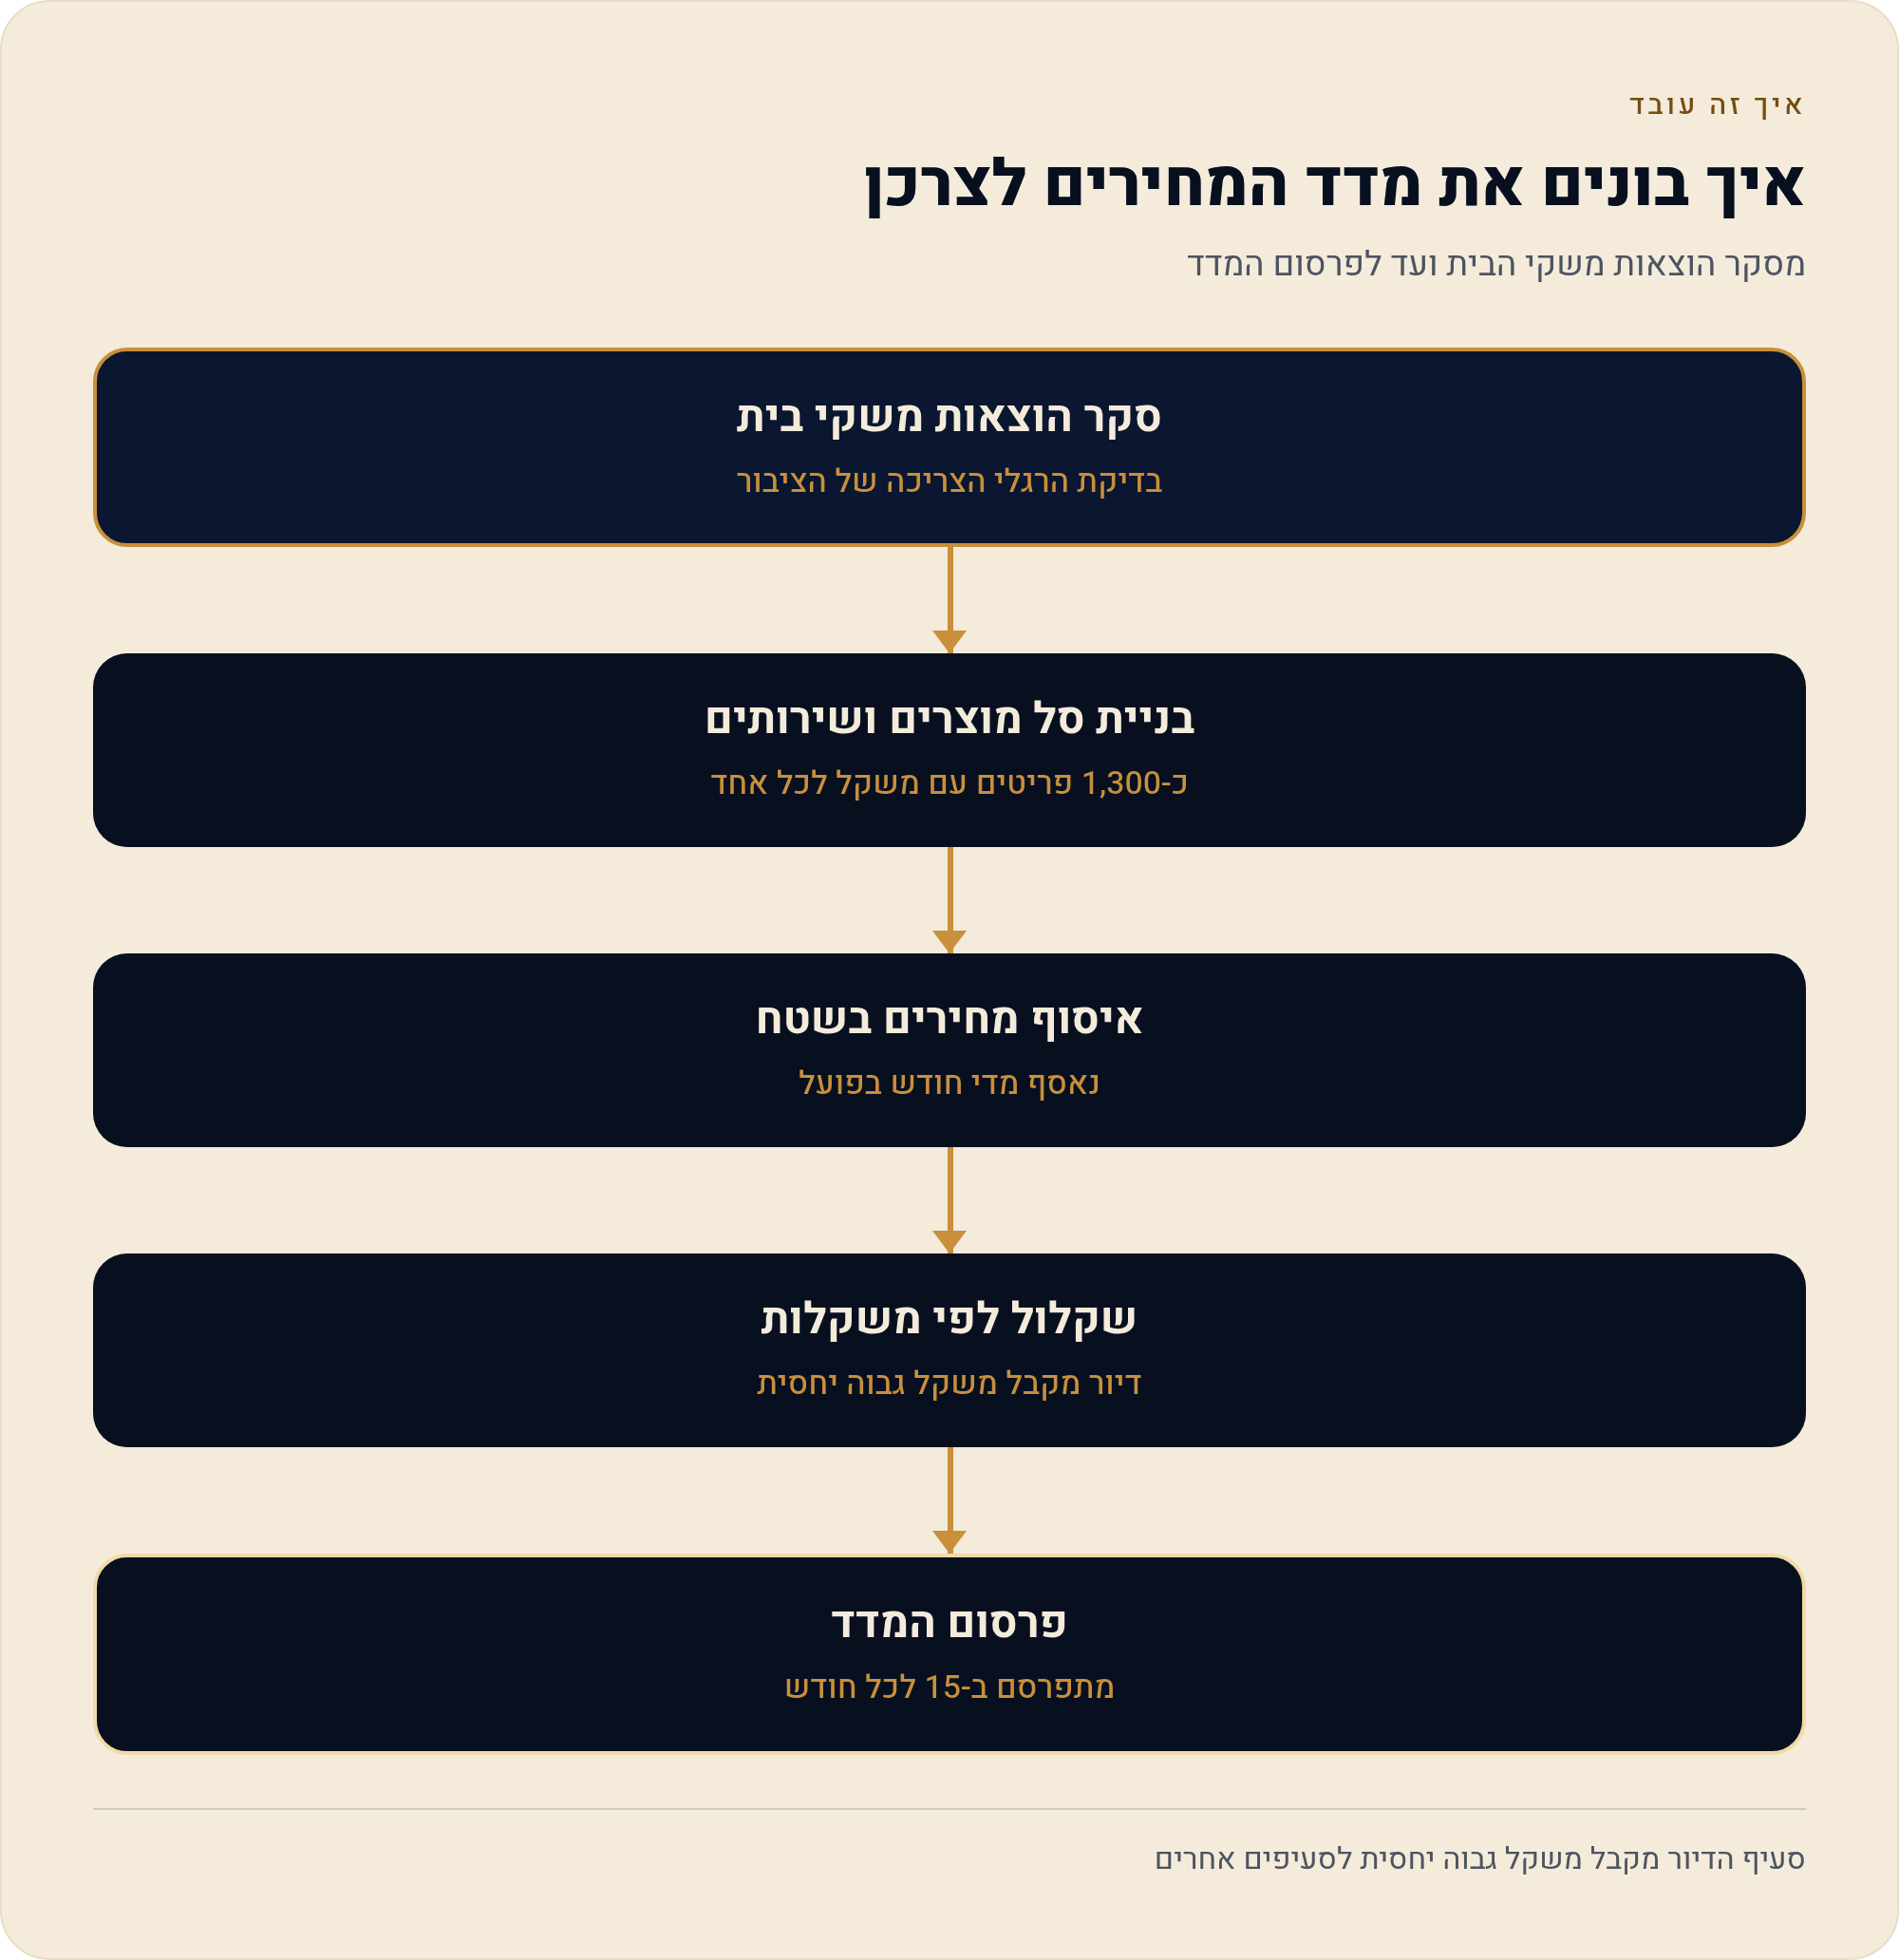
- כמה פריטים: כ-1,300 מוצרים ושירותים, עם משקלות שמתעדכנות אחת לשנתיים.
- למה אכפת לך: הצמדות שכר דירה, תוספת יוקר בשכר, הלוואות ומשכנתאות צמודות מדד, וניתוח מגמות מחירים.
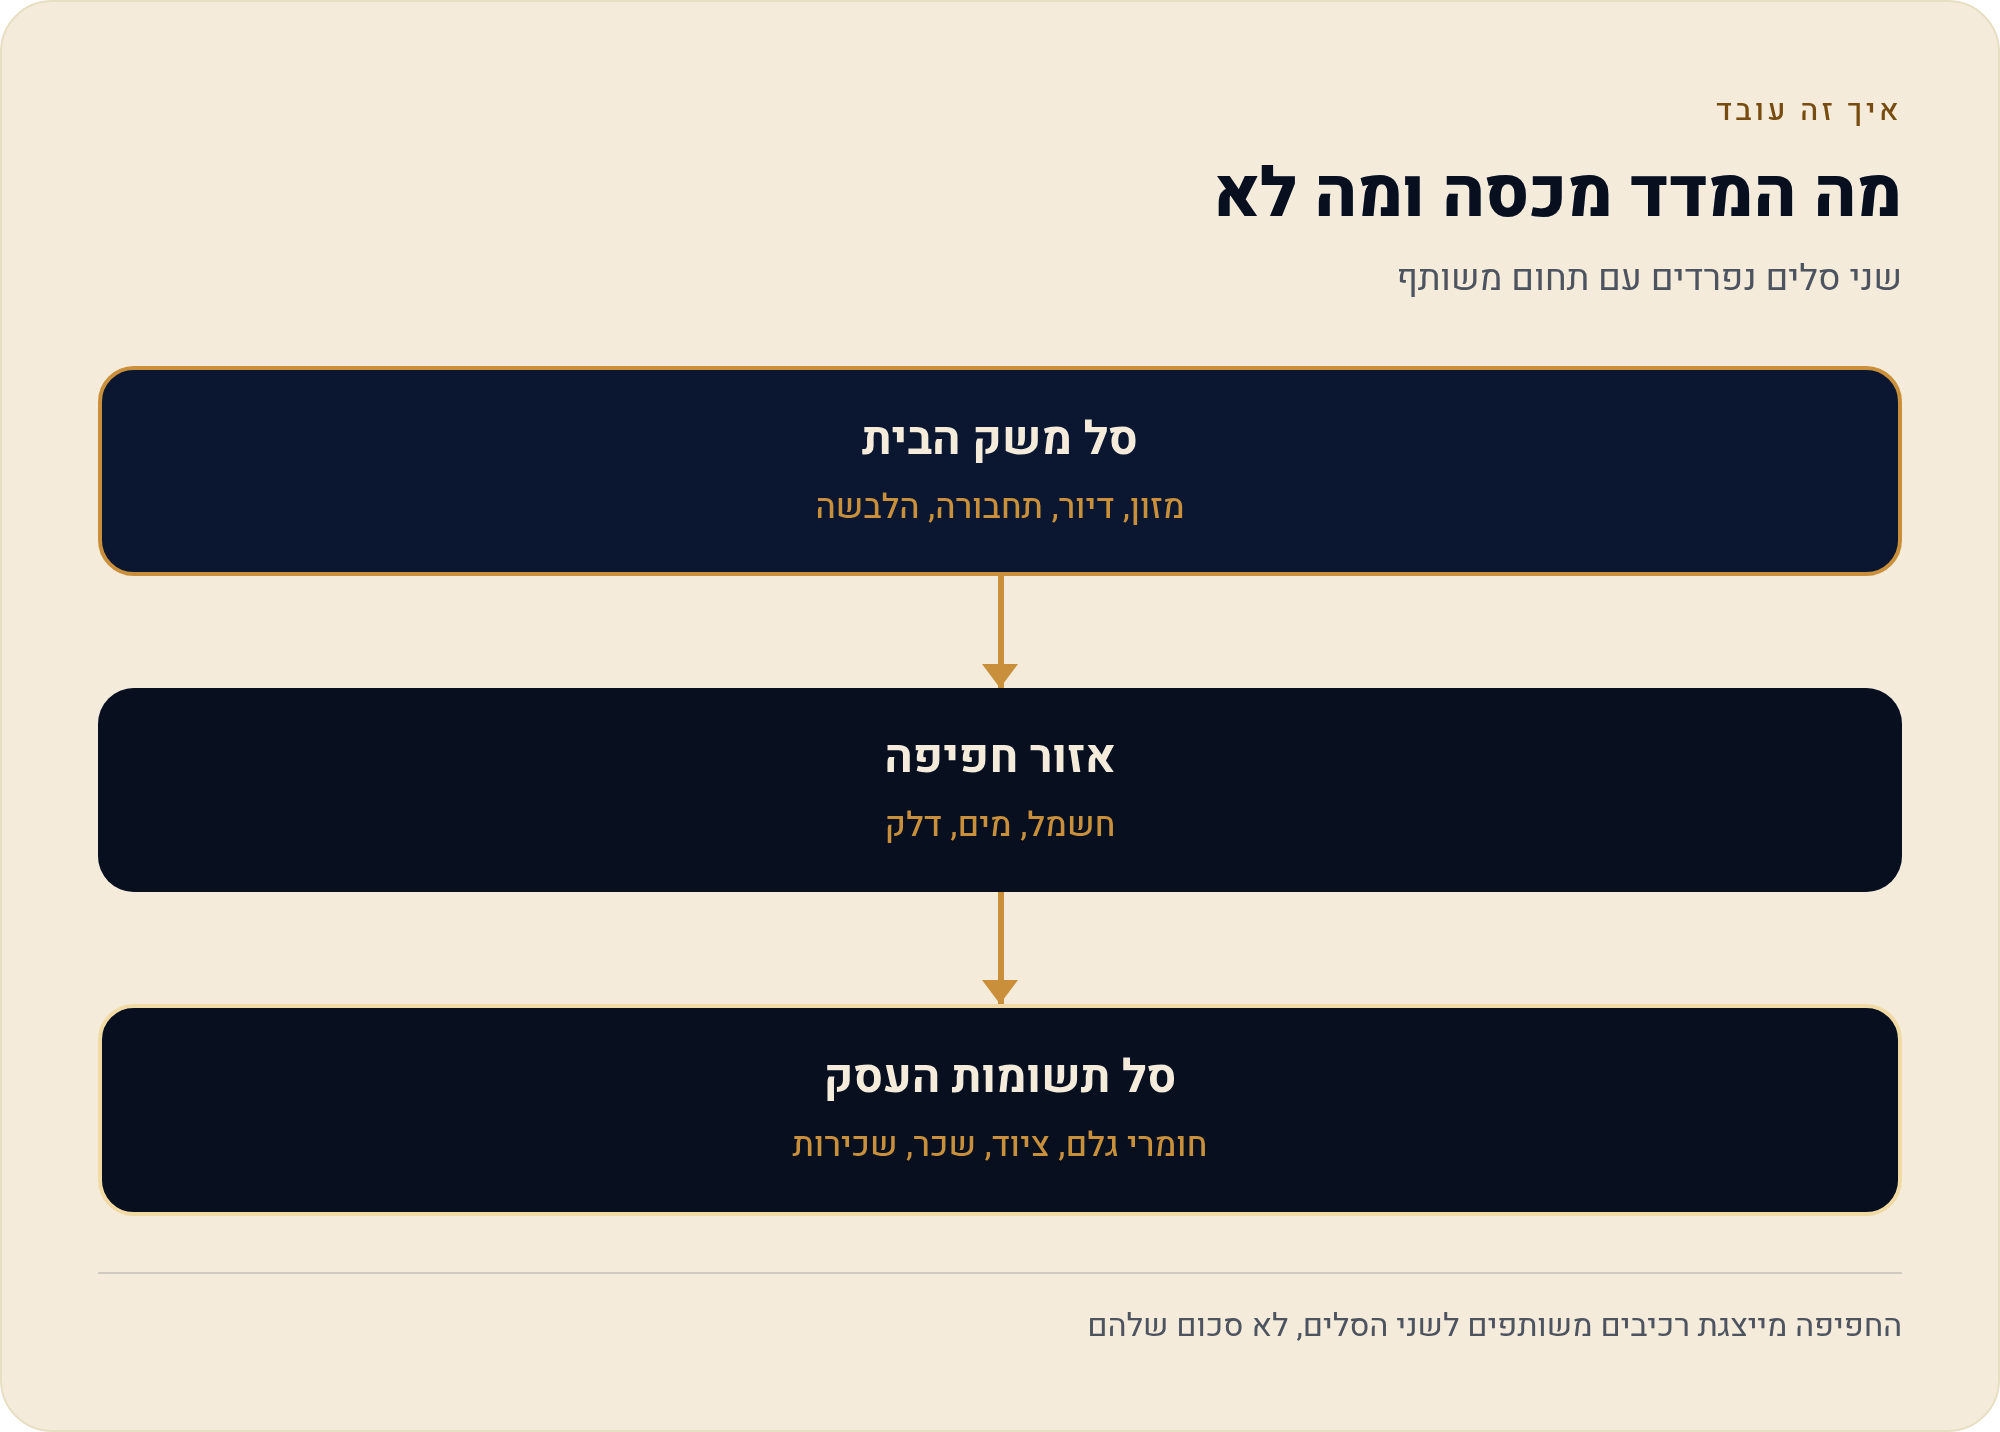
- מה לא: המדד מייצג את סל התצרוכת של משקי הבית — לא את סל התשומות הספציפי של העסק שלך.
לפני הכל — מה בעצם מודד המדד
מדד המחירים לצרכן הוא כלי סטטיסטי שמודד את אחוז השינוי בהוצאה הדרושה לקניית סל קבוע של מוצרים ושירותים לאורך זמן. ה"סל" הזה לא נבחר באקראי: הוא נבנה לפי התצרוכת הממוצעת של משקי הבית בישראל, כלומר לפי מה שאנשים באמת קונים — מזון, דיור, הלבשה, תחבורה, תרבות. בכל חודש סוקרים של הלשכה המרכזית לסטטיסטיקה אוספים עשרות אלפי נתוני מחירים בנקודות מכירה ברחבי הארץ, ומהם מורכב מספר אחד שמתאר את השינוי הכולל.
כל פריט בסל מקבל משקל יחסי לפי חלקו בהוצאה הממוצעת. דיור מקבל משקל גבוה יחסית, כי הוא מהווה נתח גדול מההוצאה של משק בית ממוצע; קופסת ממתקים מקבלת משקל זעום. לכן עלייה של 10% במחיר השכירות מזיזה את המדד הרבה יותר מעלייה של 10% במחיר עט. הסל בישראל כולל כ-1,300 מוצרים ושירותים שונים, והמשקלות מתעדכנות אחת לשנתיים כדי לשקף שינויים בהרגלי הצריכה. השיטה כוללת גם עיבוד סטטיסטי מסוג הדוני, שמפרק סעיפים לתכונות — כדי שעלייה במחיר בגלל שיפור באיכות לא תיספר כאינפלציה טהורה.
מכאן נגזרת גם האינפלציה: שיעור האינפלציה הוא השיעור השנתי של השינוי במדד. אינפלציה מוגדרת כעלייה מתמשכת וכללית ברמת המחירים — וכשהיא קורית, כל שקל קונה פחות, כולל השקל שנמצא בקופה של העסק שלך. ירידה מתמשכת במדד נקראת דפלציה.
המילה "קבוע" חשובה: המדד לא בודק כמה הוצאת החודש, אלא כמה היה עולה לקנות בדיוק את אותו סל שקנית בתקופת הבסיס. כך מבודדים את שינוי המחיר משינוי בהרגלי הקנייה.
מי עומד מאחורי המספר — הלמ"ס, בנק ישראל ומועד הפרסום
הגוף שמחשב ומפרסם את המדד הוא הלשכה המרכזית לסטטיסטיקה (הלמ"ס), שאחראית על איסוף, עיבוד ופרסום מידע סטטיסטי על האוכלוסייה, הכלכלה והחברה בישראל. בנק ישראל לא מחשב את המדד — הוא צרכן שלו: הבנק המרכזי משתמש בו כדי לגזור את שיעור האינפלציה, לבנות תחזיות, ולקבל החלטות ריבית. בנק ישראל מציין במפורש שהמדד משמש להצמדות שונות, לקביעת תוספת יוקר לתעריפי השכר ולניתוח מגמות המחירים במשק.
התזמון הוא הפרט שהכי הרבה בעלי עסקים מפספסים. המדד מתפרסם ב-15 לכל חודש, והוא מתייחס לחודש הקודם. כלומר המדד שיוצא ב-15 באוגוסט הוא המדד של יולי. אם ה-15 נופל על שבת או חג, הפרסום מוקדם ליום שלפניו; בערבי שבת וחג הוא מתפרסם מוקדם יותר ביום. המשמעות המעשית: כשאתה משלם שכר דירה ב-1 לחודש, המדד ה"ידוע" באותו רגע הוא זה שפורסם ב-15 של החודש הקודם — ולא מדד עתידי שעדיין לא ראה אור.
החלק המעשי — איך מחשבים הצמדה
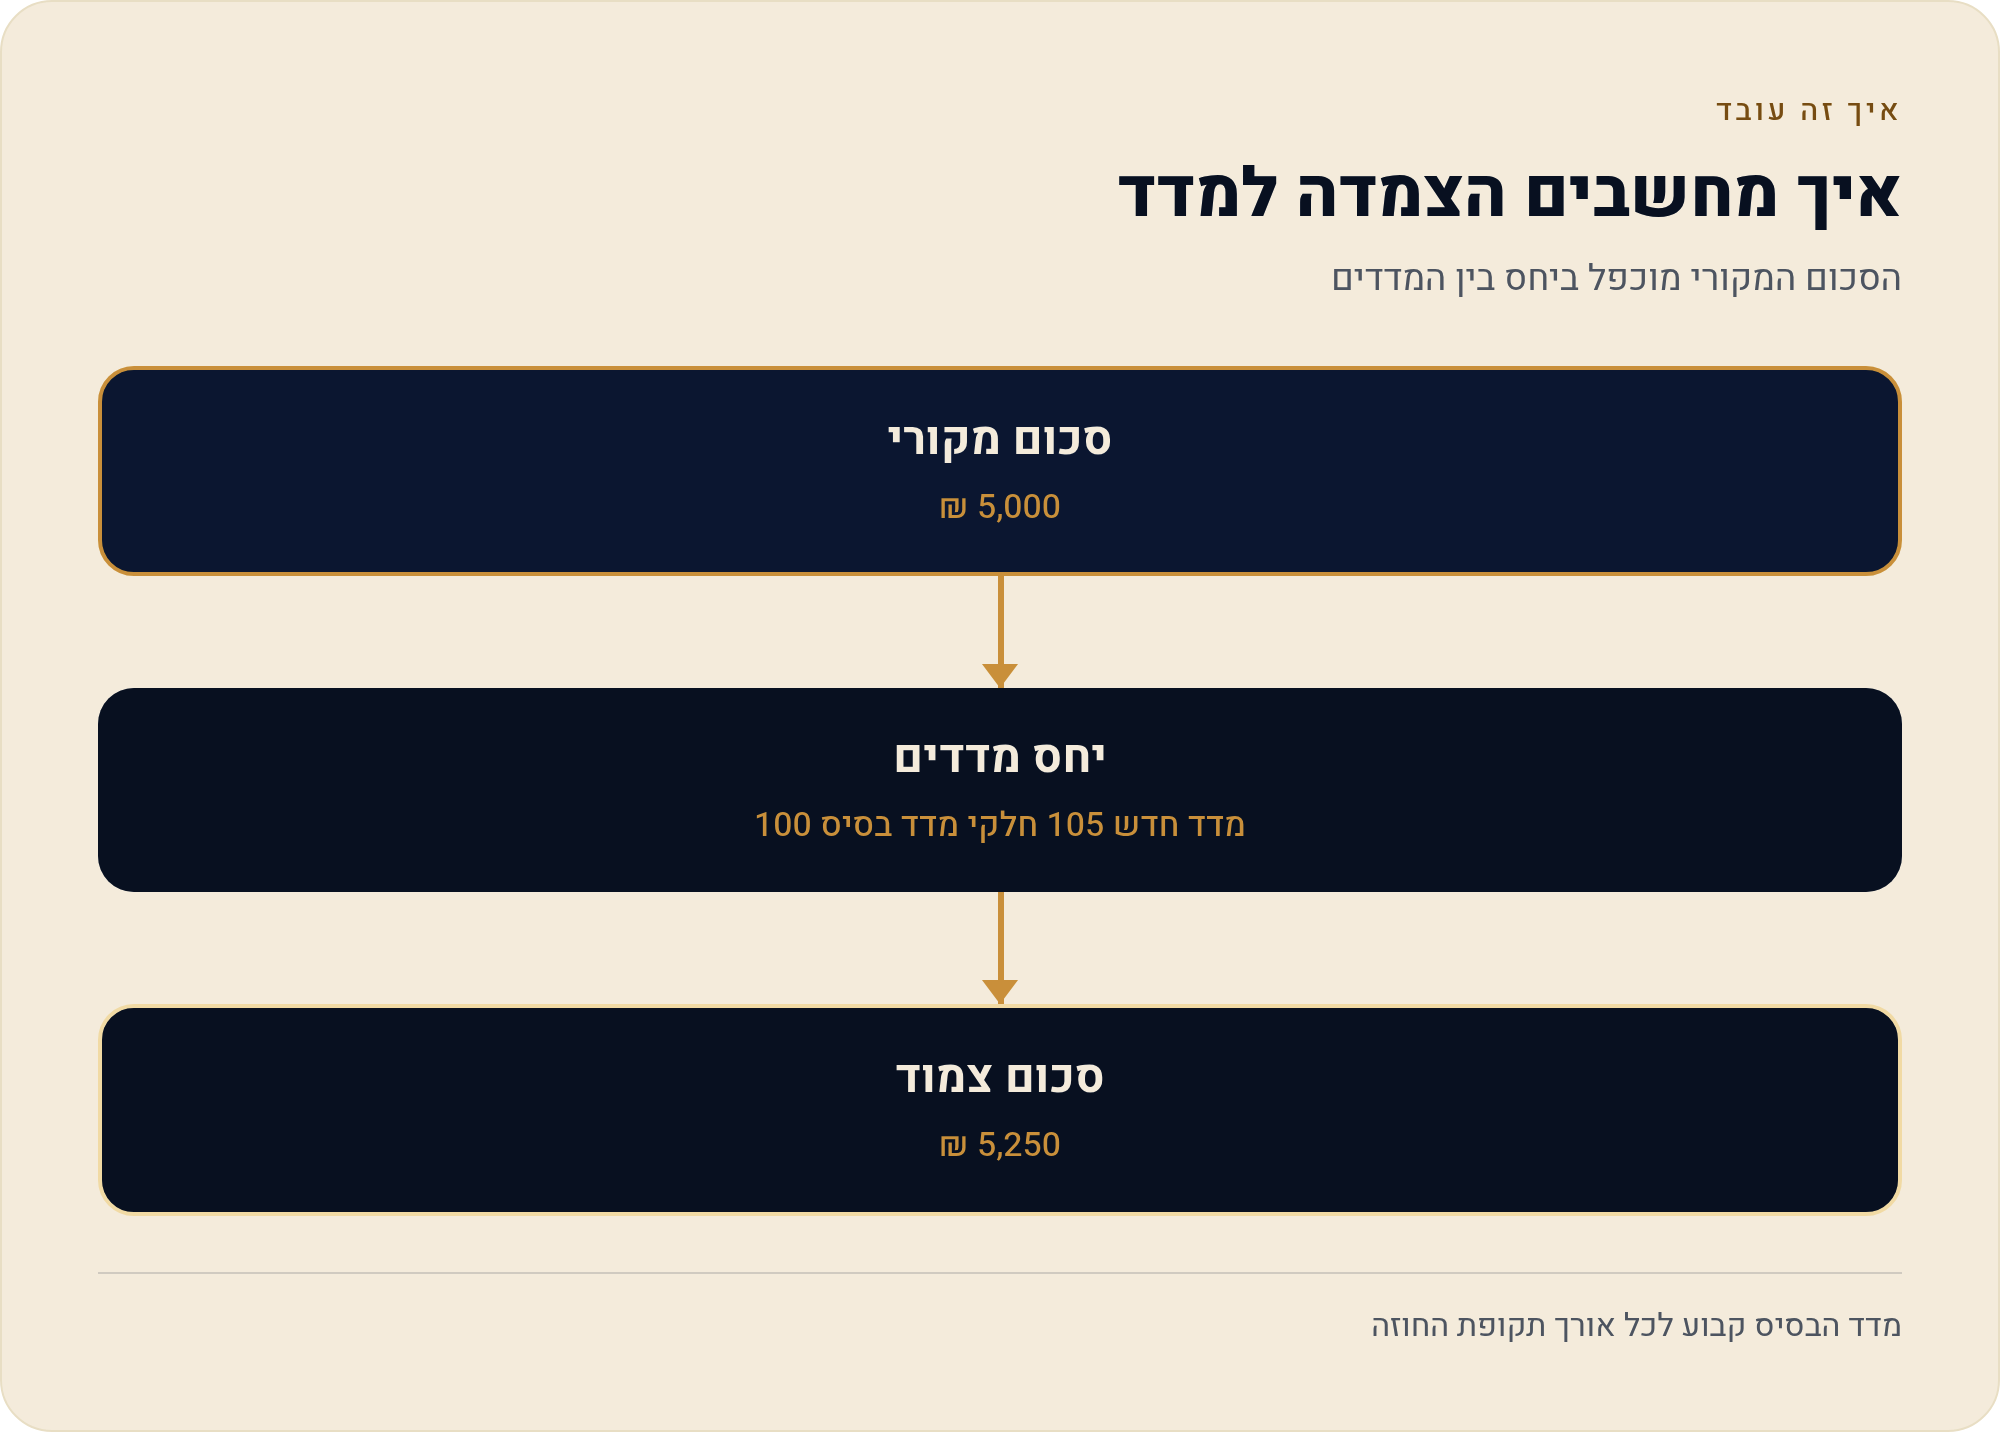
הנוסחה עצמה פשוטה עד להעליב, וזו בדיוק הסיבה שרוב הטעויות אינן בחשבון אלא בבחירת המספרים שנכנסים אליו. הרעיון: לוקחים את הסכום המקורי שנקבע בחוזה, מכפילים ביחס שבין המדד החדש למדד הבסיס, ומקבלים את הסכום המעודכן.
מדד הבסיס הוא המדד שנקבע במועד החתימה על החוזה, והוא נקודת הייחוס הקבועה לכל אורך התקופה. המדד החדש הוא המדד הידוע במועד התשלום. הכפלה של S₀ ביחס הזה נותנת את הסכום ששומר על אותו ערך ריאלי כמו ביום החתימה. את הנתונים אפשר לשלוף ממחשבון ההצמדה למדדים של הלמ"ס, שמחשב לפי המדדים שהיו ידועים בתאריכים שנבחרו — ולכן אי אפשר לבקש ממנו חישוב על בסיס מדד שטרם פורסם.
- מאתרים את מדד הבסיס המדד שרשום בחוזה, או המדד שפורסם בסמוך למועד החתימה.
- מאתרים את המדד הידוע המדד האחרון שפורסם ב-15 לחודש, לפני מועד התשלום.
- מחשבים את היחס מחלקים את המדד החדש במדד הבסיס — התוצאה היא מקדם קרוב ל-1.
- מכפילים בסכום המקורי תמיד בסכום שנקבע בחוזה, לא בסכום ששילמת בחודש שעבר.
- בודקים מול סעיף מדד שלילי אם המדד ירד, רוב החוזים קובעים שהתשלום לא יורד מתחת לסכום המקורי.
טעות נפוצה שעולה כסף: להצמיד כל חודש למדד של החודש הקודם במקום למדד הבסיס. זה יוצר צבירה מתגלגלת שדומה לריבית דריבית לא מכוונת, ולאורך שנתיים-שלוש הפער מצטבר לסכומים אמיתיים. תמיד משווים למדד הבסיס המקורי — אלא אם החוזה קובע במפורש אחרת.
מהמאקרו למיקרו — ארבע נקודות מגע עם התזרים
אתה לא בנק מרכזי ואתה לא קובע מדיניות מוניטרית, אבל המדד נכנס אליך דרך הדלת האחורית — דרך חוזים שחתמת עליהם. הנה ארבעת המסלולים המרכזיים, לפי סדר החוזק שבו הם מורגשים בעסק קטן טיפוסי.
- שכירות חוזי שכירות מסחריים רבים מוצמדים למדד. עלייה של 3% במדד לאורך שנה מתורגמת ישירות לעלייה של 3% בשכר הדירה — הוצאה קבועה שקשה לצמצם.
- שכר עובדים המדד הוא הבסיס לחישוב תוספת יוקר. היסטורית, תוספות היוקר בישראל נעו בין 70% ל-90% מגובה המדד השנתי — כלומר במדד שנתי של 10%, העובדים קיבלו תוספת של 7% עד 9%.
- הלוואות הלוואה או משכנתה צמודת מדד — עסקית או אישית — צוברת את עליית המדד ליתרת הקרן. ההחזר הנומינלי גדל בלי שנגעת בכלום.
- עלות תשומות חלק מהאינפלציה שהמדד מודד מגיע דרך שער החליפין. מחקר של בנק ישראל מצא מקדם תמסורת של כ-29% משער הדולר למדד, וחלק ניכר מהתמסורת מתרחש כבר ברביע שבו קרה השינוי.
שווה לעצור על התמסורת: המחקר מצא שכמחצית מסך התמסורת מגיעה מסעיף הדיור, שבו התמסורת גבוהה — כ-70% — ובהתחשב במשקלו הכבד של הדיור במדד, מתקבלת תרומה של כ-15% לתמסורת הכוללת. בשפה של בעל עסק: כשהדולר זז, זה מגיע לחוזה השכירות שלך מהר יותר משנדמה.
תמסורת משער החליפין למדד המחירים לצרכן (%)
בנק ישראל — מחקר: התמסורת משער החליפין אל מדד המחירים לצרכן, מבט ברמת המיקרו · נכון למועד פרסום המחקר
האותיות הקטנות — איפה המדד לא מייצג את סל התשומות שלך
כאן נמצאת אי-ההבנה הגדולה. מדד המחירים לצרכן נבנה כדי לייצג את התצרוכת של משקי בית — מזון, דיור, הלבשה, תחבורה. הוא לא נבנה כדי לייצג את סל התשומות של בית דפוס, של מסעדה או של קבלן שיפוצים. יש חפיפה חלקית (חשמל, מים, דלק), אבל חומרי גלם ייעודיים לענף לא בהכרח מיוצגים במשקל שמשקף את המציאות שלך.
הדוגמה הבולטת היא ענף הבנייה: מדד המחירים לצרכן משמש לעיתים כהתאמה בסיסית בתמחור חוזים ארוכי טווח, אבל הוא אינו לוכד שינויים ייחודיים במחירי ברזל, בטון ואנרגיה. הסתמכות בלעדית עליו בחוזה ביצוע ארוך יוצרת חשיפה פיננסית אמיתית — כי אתה מוצמד למדד שמודד את סל המשפחה, בזמן שהעלויות שלך רצות לפי שוק הסחורות העולמי. לכן, בענפים עתירי חומרי גלם, נהוג להשוות בין המדד הכללי לבין מדדי תשומה ייעודיים.
| מה המדד כן עושה טוב | מה הוא לא נועד לעשות |
|---|---|
| מודד את כוח הקנייה הכללי של הכסף | למדוד את עלות חומרי הגלם הספציפיים שלך |
| משמש עוגן חוקי ומוסכם להצמדות בחוזים | לחזות את המחיר של הזמנת ספק בחודש הבא |
| מתאר את יוקר המחיה של הלקוחות שלך | לשקף שוני בין ענפים או בין אזורים בארץ |
| מספק בסיס אחיד לתוספת יוקר בשכר | לתפוס זעזועים נקודתיים בשוק סחורות עולמי |
נקודה נוספת, טכנית אך חשובה: בעולם מערכות המידע קיים המונח CPI במשמעות אחרת לגמרי — Cloud Platform Integration של SAP, כלי אינטגרציה בענן שאין לו שום קשר למחירים. אם יועץ מערכות מדבר איתך על CPI, כדאי לוודא על מה בדיוק מדובר לפני שאתה מנסה להצמיד אליו את חוזה השכירות.
בשקלים — איך זה נראה על חוזה אחד
שכר דירה מקורי בחוזה: 5,000 ש"ח. מדד הבסיס שנקבע ביום החתימה: 100 נקודות. המדד הידוע היום: 105 נקודות. כמה משלמים?
מציבים בנוסחה: 5,000 × (105 / 100) = 5,250. שכר הדירה החדש הוא 5,250 ש"ח — עלייה של 250 ש"ח לחודש, שהם 3,000 ש"ח בשנה. שינוי של 5% במדד תורגם ל-5% בשכר הדירה, אחד לאחד.
כדי לראות את הרגישות, נניח לצורך ההמחשה שלושה תרחישי מדד על אותו חוזה של 5,000 ש"ח בסיס — המספרים כאן היפותטיים ונועדו להראות את סדר הגודל, לא לחזות מדד עתידי:
| מדד חדש | שינוי | שכר דירה חודשי | הפרש שנתי |
|---|---|---|---|
| 100 | 0% | 5,000 ₪ | 0 ₪ |
| 102 | 2% | 5,100 ₪ | 1,200 ₪ |
| 105 | 5% | 5,250 ₪ | 3,000 ₪ |
עכשיו הוסף לזה עובד אחד בשכר שמוצמד למנגנון תוספת יוקר. אם המדד השנתי עלה, ותוספת היוקר נקבעת כאחוז ממנו — למשל 90% מהחלק שמעל סף של 3% — אז במדד שנתי של 4.4% התוספת היא 90% מ-1.4%, כלומר 1.26% לשכר. שתי ההוצאות הגדולות ביותר בעסק קטן — שכירות ושכר — זזות מאותו מספר, באותו חודש.
מה נשבר בפועל — חמש טעויות שעולות כסף
- חישוב לפי מדד שטרם פורסם. אין דבר כזה. אם היום ה-3 בספטמבר, המדד הידוע הוא זה שפורסם ב-15 באוגוסט ומתייחס ליולי. כל חישוב אחר הוא ניחוש.
- הצמדה למדד החודש הקודם במקום למדד הבסיס. יוצר צבירה מתגלגלת ומנפח את התשלום מעבר למה שהחוזה באמת קובע.
- הנחה שההצמדה דו-כיוונית. רוב החוזים כוללים סעיף "מדד שלילי": אם המדד יורד, התשלום לא יורד מתחת לסכום המקורי. ההגנה היא על המשכיר, לא עליך.
- בלבול בין מדדים. מדד המחירים לצרכן, מדד תשומות הבנייה ומדד מחירי השכירות הם שלושה דברים שונים, שנעים בקצב שונה. חוזה שלא נוקב בשם המדד המדויק — בעיה.
- הצמדת חוזה ארוך-טווח לתשומות למדד הכללי. בענפים עתירי חומרי גלם המדד הכללי לא מכסה אותך; הוא מודד את סל המשפחה, לא את מחיר הברזל.
טיפ: לפני חתימה על חוזה שכירות מסחרי, בקש שיירשם בגוף החוזה מספר מדד הבסיס המפורש (בנקודות) ולא רק "המדד הידוע ביום החתימה". זה מונע 90% מהוויכוחים העתידיים, והוא לא עולה לך כלום.

מה באמת שואלים — שאלות ותשובות
אם המדד עלה ב-3%, אני חייב להעלות מחירים ב-3%?
לא. המדד מודד את שינוי המחירים בסל של משקי הבית — הוא לא מכתיב לך את המחירון. הוא כן אומר לך שהעלויות שלך (שכירות, שכר, דלק) ככל הנראה עלו, ושכוח הקנייה של הלקוחות נשחק. ההחלטה על תמחור היא שילוב של עלויות בפועל, תחרות בענף ורגישות הלקוחות למחיר. כשהאינפלציה עולה, לקוחות נוטים לצמצם רכישות מותרות ולחפש חלופות זולות — ולכן העלאת מחיר אוטומטית עלולה לפגוע בכמות המכירות יותר מששחיקת המרווח הייתה פוגעת.
מה ההבדל בין "מדד ידוע" ל"מדד בגין חודש"?
המדד הידוע הוא המדד האחרון שפורסם בפועל, כלומר זה שיצא ב-15 לחודש האחרון. המדד בגין חודש הוא המדד שמתאר את השינוי שקרה בתוך חודש קלנדרי מסוים. כיוון שהפרסום מפגר בכשבועיים-שלושה אחרי החודש שאליו הוא מתייחס, בכל רגע נתון המדד הידוע מתאר את החודש הקודם. חוזה טוב מציין במפורש באיזה משני המונחים הוא משתמש.
אני יכול לחשב הצמדה לבד או שצריך רואה חשבון?
את החישוב עצמו אתה יכול לעשות לבד — הוא הכפלה אחת. הלמ"ס מפעילה מחשבון הצמדה למדדים שמבצע את החישוב לפי המדדים שהיו ידועים בתאריכים שתבחר, ויש גם מחשבוני הצמדה של ספקי שכר. הצורך ברואה חשבון מתעורר כשמדובר בפרשנות סעיף חוזי סבוך, בהצמדה של הלוואה עם ריבית משתנה, או בהתאמות מס — שם הטעות יקרה יותר מהייעוץ.
למה המדד אומר 3% אבל אני מרגיש שהעלויות שלי עלו הרבה יותר?
כי המדד מודד סל ממוצע של משק בית, ואתה מודד את סל התשומות של העסק שלך. אם אתה מפעיל מסעדה ומחיר הבשר קפץ, או קבלן ומחיר הברזל עלה — סעיפים אלה מקבלים במדד הכללי משקל שמשקף את הצריכה המשפחתית הממוצעת, לא את מבנה ההוצאות שלך. בנוסף, אינפלציה יכולה לנבוע מזעזועי היצע נקודתיים בענף מסוים שלא מתפזרים באופן אחיד על כל הסל.
המדד ירד — שכר הדירה שלי ירד בהתאם?
ברוב המקרים לא. מרבית חוזי השכירות כוללים סעיף שקובע שאם המדד יורד, שכר הדירה לא יפחת מהסכום שנקבע ביום החתימה. כלומר ההצמדה היא חד-כיוונית: היא מגנה על המשכיר מפני שחיקה ריאלית, אבל לא מזכה את השוכר בהפחתה כשהמדד יורד. לפני חתימה — קרא את הסעיף הזה ובדוק אם הוא ניתן למשא ומתן.
לפני שאתה סוגר את העמוד — צ'קליסט מעשי
- שלוף את חוזה השכירות ובדוק אם יש סעיף הצמדה, ולאיזה מדד בדיוק.
- אתר את מדד הבסיס הרשום בחוזה — ואם אינו רשום בנקודות, בקש להשלים אותו.
- בדוק אם קיים סעיף "מדד שלילי" ומה בדיוק הוא קובע.
- סמן ביומן את ה-15 בחודש כמועד פרסום המדד, אם יש לך חוזים צמודים.
- בדוק אם יש לך הלוואה עסקית צמודת מדד, ומה קרה ליתרת הקרן בשנה האחרונה.
- אם אתה בענף עתיר חומרי גלם — בדוק אם המדד הכללי באמת מכסה אותך, או שנכון יותר להצמיד למדד תשומה ייעודי.
הערה חינוכית: המספרים בדוגמאות ההמחשה נועדו להסביר את המנגנון ואינם תחזית לגובה המדד בעתיד. נתוני המדד המחייבים מתפרסמים על ידי הלשכה המרכזית לסטטיסטיקה.