מחשבון החזר משכנתא הוא כלי שמפרק כל תשלום לשני חלקים — קרן וריבית — ומראה את התמונה המלאה: כמה תשלמו בכל חודש, וכמה ריבית תשלמו בסך הכול לאורך כל התקופה. התבנית עושה בדיוק את זה — לוח-סילוקין שלם לכל חודש.
- למי זה מגיע: לכל מי שלוקח משכנתא או הלוואה ורוצה לדעת את עלות-הריבית האמיתית, ולא רק את ההחזר החודשי שהבנק מציג.
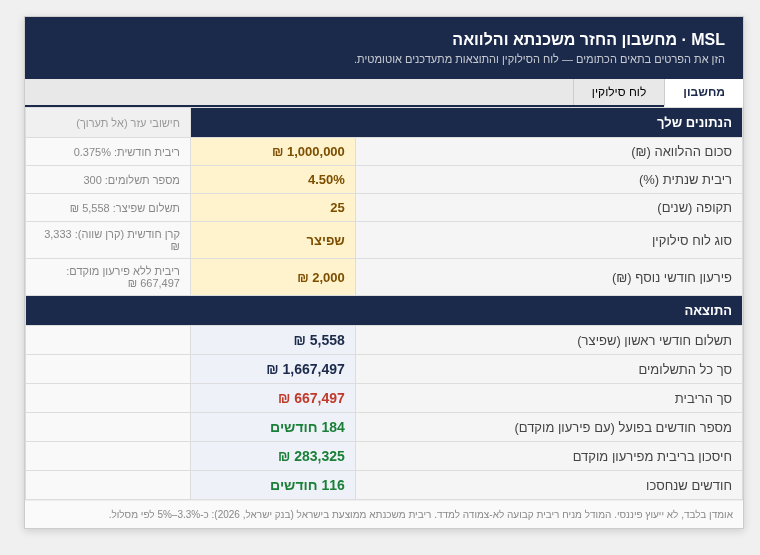
- מה המספר: על מיליון שקל ל-25 שנה בריבית של 4.5% — ההחזר הוא כ-5,558 שקל בחודש, וסך-הריבית מצטבר לכ-667 אלף שקל.
- איך מממשים: מזינים סכום, ריבית ותקופה בתאים הכתומים, וקוראים בלשונית השנייה את לוח-הסילוקין המלא ואת החיסכון מפירעון מוקדם.
כלל-אצבע: כמה החזר נחשב סביר
שני מספרים עונים על השאלה. הראשון — גובה ההחזר: כל 100,000 שקל ל-25 שנה ≈ 550–600 שקל בחודש (בריבית של כ-4.5%); מיליון שקל מגיע לכ-5,500 שקל בחודש. השני — היחס להכנסה: לפי מגבלות המפקח על הבנקים בבנק ישראל, ההחזר החודשי — כולל ביטוח-משכנתא ועלויות נלוות — לא יעלה על 50% מההכנסה החודשית הפנויה. בפועל, כדי לשמור מרווח-ביטחון מפני עליית ריבית, רבים מכוונים להחזר של עד כ-30%–35% מההכנסה נטו.
הבנק מראה לך מספר אחד: ההחזר החודשי. את המספר השני — כמה ריבית תשלם בסך הכל לאורך חיי ההלוואה — הוא כמעט אף פעם לא שם מולך. התבנית הזו עושה בדיוק את זה: אתה מזין סכום, ריבית ותקופה, ורואה את לוח הסילוקין המלא, סך הריבית, ומה קורה אם תפרע מוקדם.
המספר שלא מראים לך
קח משכנתא ממוצעת: מיליון שקל, ל-25 שנה, בריבית שנתית של 4.5%. ההחזר החודשי הוא כ-5,558 ש"ח — נשמע סביר. אבל לאורך 300 התשלומים, סך הריבית מצטבר לכ-667 אלף שקל. כלומר על כל שקל שלווית, החזרת כמעט שני שקל. זה לא קנס ולא הונאה — זו פשוט הדרך שבה ריבית-דריבית עובדת על טווח של 25 שנה. רוב הלווים בישראל לא רואים את הטבלה הזו אף פעם.
3 שלבים לתוצאה
הזן את הפרטים. בתאים הכתומים: סכום ההלוואה, ריבית שנתית, מספר שנים, וסוג לוח הסילוקין (שפיצר או קרן שווה).
קרא את התוצאה. ההחזר החודשי, סך כל התשלומים, וסך הריבית מתעדכנים אוטומטית. לוח הסילוקין המלא נמצא בלשונית השנייה.
נסה "מה אם". הזן פירעון חודשי נוסף וראה כמה ריבית וכמה חודשים אתה חוסך — לרוב ההפתעה כאן הכי גדולה.
הקסם של פירעון מוקדם
נחזור לאותה משכנתא של מיליון שקל. נניח שאתה מוסיף 2,000 ש"ח כל חודש לפירעון. ההלוואה נסגרת אחרי 184 חודשים במקום 300 — כמעט 10 שנים מוקדם יותר. וסך הריבית יורד מ-667 אלף לכ-384 אלף. זאת אומרת שתוספת של 2,000 ש"ח בחודש חסכה לך מעל רבע מיליון שקל בריבית. את החישוב הזה התבנית עושה בלחיצה — בלי שתצטרך לבקש מהיועץ בבנק "תרוץ לי על המספרים".
רוצה לחשב ישירות בלי להוריד? יש לנו מחשבון חי באתר:
הסבר השדות
סכום ההלוואה — הסכום שאתה לווה, בשקלים. למשכנתא: מה שהבנק מממן (לא מחיר הדירה המלא).
ריבית שנתית — שיעור הריבית השנתית. ריבית קבועה לא-צמודה למשכנתא עומדת על כ-4.6%, וצמודת-המדד על כ-3.3% (בנק ישראל, נכון לאוגוסט 2026). למסלול צמוד — הוסף אינפלציה צפויה.
תקופה (שנים) — מספר שנות ההחזר. משכנתא: 20–30 שנה; הלוואת רכב: 3–7 שנה. תקופה ארוכה יותר = החזר חודשי קטן יותר, אבל סך ריבית גדול יותר.
פירעון חודשי נוסף — כמה מעבר לתשלום הקבוע אפשר להחזיר בחודש. התבנית מחשבת בדיוק כמה חודשים וריבית חוסכת כל תוספת.
מתי להשתמש
לפני חתימה על הלוואה — כדי לדעת את סך הריבית ולא רק את ההחזר החודשי. לפני פגישה בבנק — כדי להגיע עם מספרים ולא רק שאלות. כשאתה שוקל פירעון מוקדם — לבדוק אם החיסכון בריבית מצדיק את עלות השבירה.
איך התבנית מחשבת
התבנית בנויה על לוח סילוקין סטנדרטי. שפיצר = החזר חודשי קבוע (הריבית גבוהה בהתחלה, הקרן בסוף); קרן שווה = החזר יורד עם הזמן. המודל מניח ריבית קבועה, לא-צמודה למדד — לכן הוא אומדן ולא תחזית מדויקת למשכנתא צמודה. ריבית משכנתא ממוצעת בישראל נעה בין כ-3.3% (צמוד-מדד) לכ-4.6% (לא צמוד, ריבית קבועה), נכון לאוגוסט 2026 — לפי נתוני בנק ישראל.
זה כלי להבנה, לא ייעוץ פיננסי. לפני החלטה על מיחזור או פירעון מוקדם, בדוק את עלות השבירה מול החיסכון אצל גורם מורשה.
כתבות קשורות — הלוואות
מקורות
- ריביות משכנתא ממוצעות — פרסום חודשי — בנק ישראל, 2026
- מגבלת מימון עד 75% לרוכשי דירה ראשונה — הוראות ניהול בנקאי תקין — בנק ישראל, 2026